


Quando o Nubank (ROXO34) vai pagar dividendos? CFO diz o que o banco digital pretende fazer com os lucros
Nubank teve lucro líquido de US$ 379 milhões no 1T24, e diretor financeiro falou sobre os planos do roxinho para o seu resultado positivo


Depois de operar por anos no vermelho, o Nubank (ROXO34) confirmou que a trajetória lucrativa veio para ficar, com um lucro líquido de US$ 378,8 milhões no primeiro trimestre de 2024, segundo o balanço divulgado ontem (14). Depois de se provar viável, agora a questão para o banco digital é outra: o que fazer com esse resultado.
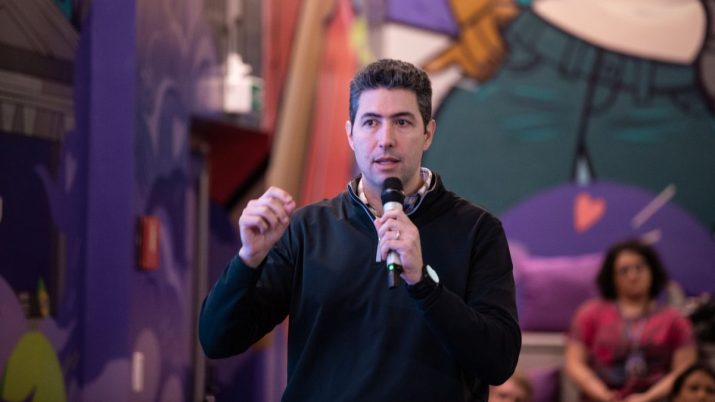
Pelo menos por enquanto, destinar parte do lucro para pagar dividendos aos acionistas ou recomprar ações ainda não está nos planos da companhia. Foi o que afirmou Guilherme Lago, diretor financeiro (CFO) do Nubank, em evento na sede do Nu nesta quarta-feira (15), onde estavam presentes executivos do banco digital e jornalistas brasileiros, mexicanos e colombianos.
Além de Lago, também falaram com o público os cofundadores David Vélez (CEO), Cristina Junqueira, (diretora de crescimento - CGO) e Edward Wible, que foi o primeiro engenheiro de software do Nubank, bem como o atual diretor de tecnologia (CTO), Vitor Olivier e a CEO da operação brasileira, Livia Chanes.
Segundo o diretor financeiro, 100% dos resultados positivos do roxinho serão reinvestidos no próprio Nubank, destinados à “aceleração da roda de crescimento da empresa”, o que envolve lançar novos produtos, atingir maior escala, reunir mais dados e reduzir custos, para crescer mais em número de clientes.
- 1T24: Interpretar os números do balanço de uma empresa não é tarefa fácil. Por isso, os analistas da Empiricus vão “traduzir” todos aqueles dados para que você invista melhor e monte uma carteira mais rentável. Clique aqui para receber as análises do 1T24 em primeira mão GRATUITAMENTE.
O banco divulgou, na semana passada, ter atingido 100 milhões de clientes em todas as suas operações na América Latina, sendo cerca de 92 milhões no Brasil. A operação mexicana totaliza quase 7 milhões de clientes, e a colombiana acaba de bater 1 milhão, conforme anunciado por Cristina Junqueira durante o evento.
O investimento na expansão internacional, aliás, será outro destino para os lucros do Nubank, disse Lago durante sua apresentação.
Leia Também
Santander turbina OPA de SANB11 em 5%: o que mudou na oferta e quanto os minoritários podem receber agora
Nubank (ROXO34) segue crescendo no 3T26, mas o crédito pode virar o calcanhar de Aquiles em 2027
“Historicamente há poucos exemplos de sucesso de bancos que se deram bem na expansão internacional. Mas isso era no modelo antigo, de agências”, observa o CFO, acrescentando que o modelo de negócios digital do Nubank provou ser escalável e possível de exportar, com sucesso, como a atuação no México vem mostrando.
Operação do Nubank no México e na Colômbia vem surpreendendo
Nos seus resultados do primeiro trimestre de 2024, o Nubank destacou seu rápido crescimento no México, com uma adição de 1,5 milhão de clientes no período, totalizando 6,6 milhões, o que corresponde a uma participação de mercado local de 5,1%.
Com o mesmo tempo de atuação no Brasil, no início das suas operações, o Nubank havia atingido 6 milhões de clientes e um market share de apenas 3,0%. Várias outras métricas mexicanas superaram suas equivalentes brasileiras, como o número de NuContas ativas (3,1 milhões no México vs. 1,0 milhão no Brasil no mesmo prazo), depósitos (US$ 2,3 bilhões vs. US$ 600 milhões) e receitas (US$ 149 milhões vs. US$ 99 milhões).
Atualmente, as operações internacionais do Nubank ainda são deficitárias, pois o foco é investir em crescimento, como ocorreu no Brasil. Mas, para Cristina Junqueira, atingir o breakeven [ponto de equilíbrio, momento a partir do qual a empresa “se paga”], será “uma consequência natural do crescimento das operações”, ocorrendo de forma similar ao que aconteceu no Brasil e sem demandar uma mudança grande no modelo de negócio.
Mas, dado o fato de que México e Colômbia estão se saindo até melhor do que o banco esperava, os executivos do Nubank acreditam que essas operações se tornem lucrativas em prazo menor que a operação brasileira, que levou cerca de oito anos para começar a dar lucro.
E a internacionalização do Nubank não deve parar por aí: “Em três a cinco anos já pode haver outros países nessa nossa geografia”, disse David Vélez.
ONDE INVESTIR EM MAIO: VEJA OS MELHORES INVESTIMENTOS - AÇÕES, FIIs, BDRS E ALOCAÇÃO DE ATIVOS
Balanço do Nubank agradou o mercado…
O resultado do primeiro trimestre do Nubank agradou ao mercado, principalmente pelo lado do lucro líquido e da rentabilidade, medida pelo ROE (retorno sobre o patrimônio líquido), que se manteve em 23%, acima dos demais grandes bancos (27% no critério ajustado). Segundo Guilherme Lago, se considerar apenas o Brasil, o ROE já está em mais de 40%.
“O Nubank hoje é a uma das únicas, se não a única, fintech global que consegue combinar crescimento forte, lucratividade e resiliência financeira”, disse o CFO, ressaltando que a receita praticamente triplicou nos últimos dois anos e que o rating do Nubank, conferido pelas agências de classificação de risco, se equipara ao dos grandes bancos.
Nesta quarta, as ações NU, negociadas na Bolsa de Valores de Nova York (NYSE) sobem mais de 3%, e o BDR ROXO34, negociado na B3, avança quase 5%. No acumulado do ano, a ação NU sobe cerca de 47%, e o BDR ROXO34 já avança mais de 50%.
Ao explicar o “segredo” para o lucro no Nubank, Lago destacou a fórmula que combina foco na expansão da base de clientes ativos – principalmente aqueles que terão o roxinho como seu banco principal –, aumento da receita média por cliente (ARPAC), que no 1T24 atingiu US$ 11,40, e manutenção de um baixo custo de servir, que se mantém inferior a US$ 1,00, 85% menor que o custo dos bancos tradicionais.
O Nubank se considera banco principal quando o cliente transfere para a sua conta, todos os meses, mais da metade da sua renda média mensal. Hoje, 83% dos clientes do Nubank são clientes ativos e, destes, 59% têm o roxinho como seu banco principal.
“Safras mais maduras dos nossos clientes ativos têm receita média de US$ 26. Nos bancos incumbentes, este valor chega a US$ 45, US$ 46. Ou seja, tem muito espaço para aumentar esse número”, diz Lago.
…mas inadimplência e qualidade dos ativos ainda preocupa
Apesar de os números do Nubank no primeiro trimestre terem sido bem recebidos por analistas, a inadimplência continua chamando a atenção. O índice de 15 a 90 dias, que havia desacelerado nos últimos trimestres, voltou a subir, de 4,1% no 4T23 para 5,0% no 1T24. Já a inadimplência superior a 90 dias subiu de 6,1% no 4T23 para 6,3% no 1T24.
Segundo Guilherme Lago, esse aumento no primeiro trimestre se deve à sazonalidade e está dentro do esperado pela empresa. “Não fomos surpreendidos e não foi um sinal amarelo para retroagir na concessão de crédito. Nossos produtos têm prazo médio curto. Conseguimos navegar a qualquer ‘micro sinal’ de fragilidade”, disse.
Em relatório a clientes, tanto o Santander quanto o Itaú BBA destacaram a “deterioração da qualidade do crédito” como ponto negativo do balanço do Nubank no primeiro trimestre, tanto pela alta da inadimplência (que superou a estimativa do Itaú) quanto pelo aumento de 40% nas provisões em comparação ao trimestre anterior (ficando 36% acima da estimativa do Santander).
No entanto, ambos os bancos, que têm recomendações opostas para as ações do Nubank, consideraram o balanço forte de uma maneira geral.
No caso do Santander, que tem recomendação underperform (equivalente a venda) para a ação NU, o lucro líquido veio acima da expectativa. “O Nubank apresentou outro trimestre de crescimento no lucro, combinado com tendências positivas de expansão do negócio. No entanto, a qualidade dos ativos foi um ponto fraco, na nossa visão, e isso pode levantar preocupações em relação à deterioração da qualidade do crédito nos próximos trimestres”, dizem os analistas.
Já no caso do Itaú BBA, que tem recomendação outperform (equivalente a compra) para as ações, com preço-alvo de US$ 13, o lucro líquido veio abaixo do esperado, mas isso se deu possivelmente pela alta concentração de compensação baseada em opções de ações ou uma alíquota de imposto acima do esperado, uma vez que a performance do negócio e as tendências operacionais foram sólidas.
 11 de novembro de 2026 - 20:16
TURNAROUND FICOU PARA DEPOIS?
Banco do Brasil (BBAS3) corta guidance de lucro pela metade — e avisa: a conta do agronegócio ainda não terminou de chegar
11 de novembro de 2026 - 20:16 11 de novembro de 2026 - 20:14
HORA DE SE PROTEGER
Banco do Brasil (BBAS3) fecha torneira de dividendos e passará a pagar mínimo obrigatório após resultados fracos
11 de novembro de 2026 - 20:14 11 de novembro de 2026 - 19:36
RESULTADO
Banco do Brasil (BBAS3) frustra projeções já baixas e entrega lucro de R$ 1,3 bilhão no 3T26, tombo de 66,5%
11 de novembro de 2026 - 19:36 11 de novembro de 2026 - 18:25
O QUE ESPERAR
Por que a Petrobras (PETR4) decidiu acelerar os investimentos para este ano? CEO responde
11 de novembro de 2026 - 18:25 11 de novembro de 2026 - 17:01
FIM DA POISON PILL?
Cosan (CSAN3) dispara mais de 12% após rumor sobre a Rumo (RAIL3); mercado volta a apostar em venda de participação
11 de novembro de 2026 - 17:01
11 de novembro de 2026 - 6:14
BB EM APUROS
Banco do Brasil (BBAS3): analistas veem o ‘pior’ para resultados e fazem alertas para projeções; o que está em jogo para bancão?
11 de novembro de 2026 - 6:14 10 de novembro de 2026 - 20:29
BALANÇO
A maré está virando? Petrobras (PETR4) tem lucro 21,5% maior em um ano, mas queda no trimestre, e anuncia dividendos de R$ 15,3 bi
10 de novembro de 2026 - 20:29 10 de novembro de 2026 - 19:29
JUNTAS E MAIS FORTES
Fleury (FLRY3) e controlada da Bradsaúde (SAUD3) unem forças para criar empresa de oncologia com investimento de R$ 72 milhões
10 de novembro de 2026 - 19:29 10 de novembro de 2026 - 15:19
EMPRESAS
‘Uma das safras mais difíceis dos últimos anos’: por que a São Martinho (SMTO3) despenca mais de 9% após os resultados
10 de novembro de 2026 - 15:19 10 de novembro de 2026 - 14:33
VAI ACONTECER
IPO da Anthropic: com receita 1.200% maior, criadora do Claude quer chegar ao mercado valendo US$ 1,45 trilhão
10 de novembro de 2026 - 14:33 10 de novembro de 2026 - 7:11
COM DIREITO A DIVIDENDOS BILIONÁRIOS
Operacional nos trinques, mas sem ‘mãozinha’ do petróleo: Petrobras (PETR4) deve ter lucro líquido 18% maior no 3T26; veja o que esperar
10 de novembro de 2026 - 7:11 8 de novembro de 2026 - 15:43
SAIU DO PAPEL
CSN (CSNA3) fecha venda da CSN Cimentos por R$ 12,7 bilhões, mas ainda tem desafios à frente
8 de novembro de 2026 - 15:43 7 de novembro de 2026 - 15:08
O TRABALHO NÃO ACABOU
Lucro dos bancões cresce no 3T26, mas a conta dos juros chega: Santander perde força, Bradesco desacelera e Itaú mantém a dianteira
7 de novembro de 2026 - 15:08 7 de novembro de 2026 - 13:15
REBAIXAMENTO
BR Partners (BRBI11) perde selo de compra no Itaú BBA: o que fez o banco ficar mais cauteloso com as ações
7 de novembro de 2026 - 13:15 7 de novembro de 2026 - 12:21
DA QUEBRA AO RISCO POLÍTICO
Colapso do Ueno Bank chegou ao presidente do Paraguai e acendeu um alerta na Moody’s: o risco vai muito além dos bancos
7 de novembro de 2026 - 12:21 7 de novembro de 2026 - 9:43
OTIMISMO RENOVADO
De venda a compra: o que fez o BB-BI mudar de ideia sobre a Sabesp (SBSP3) e elevar o preço-alvo das ações em quase 50%
7 de novembro de 2026 - 9:43 6 de novembro de 2026 - 18:00
PAPEL & CELULOSE
Nem a celulose salva? Safra perde otimismo com Klabin (KLBN11) e rebaixa recomendação para neutra
6 de novembro de 2026 - 18:00 6 de novembro de 2026 - 17:23
TESOURA AFIADA
Safra rebaixa BB (BBSA3) para venda; Itaú (ITUB4) e Bradesco (BBDC4) também sofrem e só uma ação escapa da degola
6 de novembro de 2026 - 17:23 6 de novembro de 2026 - 16:27
LUXO NAS ALTURAS
8 pontos por dólar, passagem aérea extra e até 20 acompanhantes nas salas VIP: o que oferece o cartão de R$ 12 mil do Itaú
6 de novembro de 2026 - 16:27 6 de novembro de 2026 - 13:08
ALÍVIO ADIANTE?

