


Mesmo após 2T24 abaixo do esperado, Goldman Sachs inicia cobertura da Intelbras (INTB3) com recomendação de compra; entenda os motivos
O banco vê um potencial de alta de 25% para ação da empresa de tecnologia e segurança, com preço-alvo de R$ 27

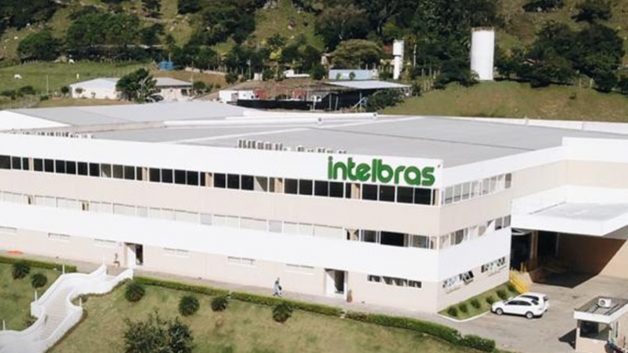
A estabilidade no lucro líquido e os resultados abaixo do esperado da Intelbras (INTB3) no segundo trimestre do ano não brilharam os olhos dos analistas do mercado. No entanto, o Goldman Sachs vê perspectivas sólidas de crescimento para a empresa nos próximos anos.
Em um novo relatório, o banco iniciou a cobertura da empresa catarinense fundada em 1976, que atua na fabricação de produtos de segurança, comunicação, redes e energia. Os analistas analisaram 15 categorias de produtos da área de Segurança da Intelbras.
O banco recomendou a “compra” das ações, com um potencial de alta de 25% em relação às cotações da última sexta-feira (9). O preço-alvo estipulado pelo banco é de R$ 27. Nesta segunda-feira (12), às 14h30, as ações da empresa subiam 1,12% na B3, a R$ 21,76.
A recomendação positiva vem após divulgação dos resultados mistos da companhia no segundo trimestre de 2024, divulgados no fim de julho, e do anúncio de um investimento milionário em um novo centro de distribuição em São José (SC) no início do mês.
No segundo trimestre, a companhia reportou estabilidade em seu lucro, registrando R$ 117 milhões ante o lucro líquido de R$ 118 milhões no trimestre do ano passado, resultado 0,4% menor. O lucro também foi 23,6% inferior ao do primeiro trimestre deste ano.
Segundo a Intelbras, o resultado foi “impactado pelo reconhecimento de uma variação cambial relevante, devido à característica da evolução da taxa de câmbio no mês de junho”.
Leia Também
- Os balanços do 2T24 já estão sendo publicados: receba em primeira mão a análise dos profissionais da Empiricus Research. É totalmente gratuito – basta clicar aqui.
Navegando por tendências de mudanças
Segundo o Goldman Sachs, a evolução do portfólio de produtos junto a outros fatores vão contribuir para que a empresa tenha um crescimento acima do PIB, “apesar da exposição a alguns mercados maduros e uma perspectiva mais cautelosa para o mercado de painéis solares".
Vale lembrar que, em 2022, a Intelbras adquiriu a fabricante de sistemas de energia solar Renovigi, e desde então atua no mercado brasileiro de energia solar.
Para a instituição, a Intelbras ainda apresenta perspectivas sólidas de vendas fortes no segmento de Segurança, e o setor de Segurança e Tecnologia da Informação e Comunicações (TIC) da companhia também já começou a dar frutos.
Com isso, a expectativa do banco é de que a empresa brasileira tenha uma taxa de crescimento anual composta (CAGR) na receita de 14% de 2024 até 2026.
Esse crescimento vem apoiado por uma exposição a uma “interessante mistura de ventos favoráveis seculares”, ou seja, ao portfólio variado da Intelbras.
Além da energia solar, a empresa atua em diferentes áreas relacionadas à tecnologia e segurança, como alarmes, sensores, sistemas automatizados, displays, controles de acessos residenciais e corporativos, sistemas de monitoramento por câmeras, entre outros.
Por conta disso, a companhia possui “uma rede de distribuição bem estabelecida e um portfólio de produtos em evolução que tem apoiado o crescimento sustentado em tendências tecnológicas em rápida transformação”, de acordo com o relatório.
“Esperamos que a superação dos problemas relacionados ao estoque do AF23 [ano fiscal de 2023] — juntamente com a retomada do crescimento da receita e a melhoria do mix de produtos em Energia — mais do que compense o aumento do uso de parcerias em TIC, impulsionando uma recuperação de +70 bps a/a [pontos-base ao ano] na margem EBITDA ajustada do AF24”, afirma o relatório.
Intelbras: boas perspectivas, mas ainda existem riscos
Embora as perspectivas para a Intelbras sejam positivas, os analistas do Goldman Sachs elencaram alguns desafios que podem ser enfrentados pelos negócios da Intelbras.
Eles envolvem tendências macroeconômicas, competição, estoques e distribuição, tecnologia, relacionamento com fornecedores e tributação.
O banco ressalta que a Intelbras enfrenta concorrência relevante em todos os segmentos onde atua. E isso traz uma incerteza em torno do poder de precificação e margens, especialmente em meio à entrada de novas empresas no mercado ou movimentos mais agressivos de players já consolidados.
Além disso, alguns concorrentes são maiores que a Intelbras e outros têm "tecnologia proprietária significativa", segundo o Goldman. Há também concorrentes globais emergentes no setor de segurança que estão ganhando relevância nesse segmento. O banco cita como exemplo as empresas do mercado de vigilância na China, que podem eventualmente começar a investir no Brasil e na América Latina.
"Ainda assim, notamos que a Intelbras tem resistido a níveis semelhantes de concorrência ao longo de sua história, principalmente em Segurança e Tecnologia da Informação e Comunicações (TIC), enquanto mantém níveis saudáveis de preço/margem.
Segundo o banco, a Intelbras ainda mantém características competitivas, como relacionamento com sua cadeia de distribuição e o suporte ao cliente pós-venda.
Fatores que, para os analistas, fortalecem a presença local mais forte da companhia em relação aos players globais, maior escala e longevidade. Além disso, é uma “marca bem reconhecida construída ao longo de décadas de operação no Brasil.”
 13 de novembro de 2026 - 13:27
USINAS
As duas novas Raízens: CEO e CFO detalham como e quando nascerão as empresas após a recuperação extrajudicial
13 de novembro de 2026 - 13:27 12 de novembro de 2026 - 18:44
ENTREVISTA EXCLUSIVA
“O que não fizermos outro fará”: o dilema do Inter (INBR34) para crescer sem deixar a qualidade do crédito para trás
12 de novembro de 2026 - 18:44 12 de novembro de 2026 - 18:24
Empresas
Como a Motiva quer lucrar com publicidade e até imóveis — e fazer novos negócios valerem 10% da companhia
12 de novembro de 2026 - 18:24 12 de novembro de 2026 - 18:21
NOVO RECORDE
Nubank (NU) lucra US$ 1,1 bi no terceiro trimestre, alta de 31% em meio a preocupações com crédito
12 de novembro de 2026 - 18:21 12 de novembro de 2026 - 17:19
PIORA DE CENÁRIO
BTG (BPAC11): CFO vê economia mais fraca em 2027, mas aposta em expansão fora do Brasil; IPOs devem esperar
12 de novembro de 2026 - 17:19 12 de novembro de 2026 - 13:57
BALANÇO 3T26
Hapvida (HAPV3) dispara 15% após balanço: o que agradou o mercado, apesar da queda de 68% no lucro?
12 de novembro de 2026 - 13:57 12 de novembro de 2026 - 13:08
SOB PRESSÃO
“Não vou pagar mesmo podendo”: comportamento do agro está custando caro ao Banco do Brasil e ameaça os próximos balanços
12 de novembro de 2026 - 13:08 12 de novembro de 2026 - 12:37
SALTO DE ATÉ 16%
Balanço melhor que o esperado e divórcio à vista: por que o mercado se animou com Azzas (AZZA3) após o 3T26?
12 de novembro de 2026 - 12:37 12 de novembro de 2026 - 8:16
OFERTA MAIS GENEROSA
Santander turbina OPA de SANB11 em 5%: o que mudou na oferta e quanto os minoritários podem receber agora
12 de novembro de 2026 - 8:16 12 de novembro de 2026 - 7:04
O QUE ESPERAR DO ROXINHO
Nubank (ROXO34) segue crescendo no 3T26, mas o crédito pode virar o calcanhar de Aquiles em 2027
12 de novembro de 2026 - 7:04 12 de novembro de 2026 - 6:50
ABRIU A CARTEIRA
Após lucro recorde no 3T26, BTG Pactual (BPAC11) prepara uma nova tacada na bolsa: recompra de units pode chegar a R$ 2 bilhões
12 de novembro de 2026 - 6:50 12 de novembro de 2026 - 6:05
BALANÇO
BTG Pactual (BPAC11) lucra R$ 5,3 bilhões e rentabilidade vai a 26,4% no 3T26: o que está por trás da máquina de resultados do banco
12 de novembro de 2026 - 6:05 11 de novembro de 2026 - 21:10
BB VAI FECHAR A TORNEIRA?
Agronegócio cobra o preço no Banco do Brasil: inadimplência dispara, lucro desaba e dividendos entram na linha de corte
11 de novembro de 2026 - 21:10 11 de novembro de 2026 - 20:16
TURNAROUND FICOU PARA DEPOIS?
Banco do Brasil (BBAS3) corta guidance de lucro pela metade — e avisa: a conta do agronegócio ainda não terminou de chegar
11 de novembro de 2026 - 20:16 11 de novembro de 2026 - 20:14
HORA DE SE PROTEGER
Banco do Brasil (BBAS3) fecha torneira de dividendos e passará a pagar mínimo obrigatório após resultados fracos
11 de novembro de 2026 - 20:14 11 de novembro de 2026 - 19:36
RESULTADO
Banco do Brasil (BBAS3) frustra projeções já baixas e entrega lucro de R$ 1,3 bilhão no 3T26, tombo de 66,5%
11 de novembro de 2026 - 19:36 11 de novembro de 2026 - 18:25
O QUE ESPERAR
Por que a Petrobras (PETR4) decidiu acelerar os investimentos para este ano? CEO responde
11 de novembro de 2026 - 18:25 11 de novembro de 2026 - 17:01
FIM DA POISON PILL?
Cosan (CSAN3) dispara mais de 12% após rumor sobre a Rumo (RAIL3); mercado volta a apostar em venda de participação
11 de novembro de 2026 - 17:01
11 de novembro de 2026 - 6:14
BB EM APUROS
Banco do Brasil (BBAS3): analistas veem o ‘pior’ para resultados e fazem alertas para projeções; o que está em jogo para bancão?
11 de novembro de 2026 - 6:14 10 de novembro de 2026 - 20:29
BALANÇO

