


Cielo se prepara para sair da bolsa e uma dupla de empresas de maquininhas pode surfar essa onda, mas o Santander tem uma favorita
Os analistas avaliam que existe uma boa janela de curto prazo para a Stone e a PagSeguro em meio à queda das ações e à OPA da Cielo; veja quem é a preferida


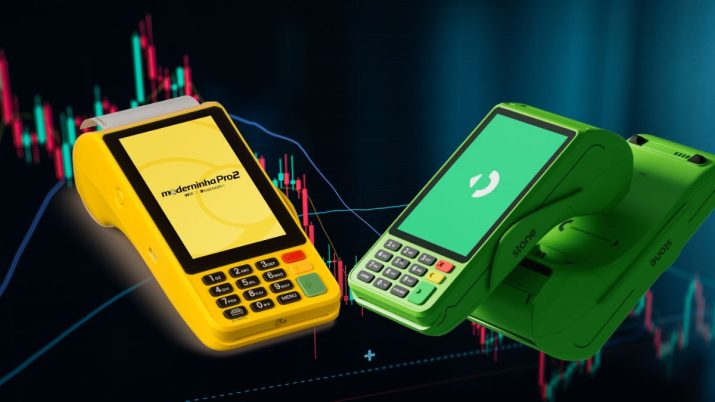
A potencial saída da Cielo (CIEL3) da bolsa brasileira gerou uma oportunidade atraente para outras duas empresas de maquininhas: a PagSeguro e a Stone.
Na avaliação do Santander, ambas as ações já teriam um ponto de entrada interessante devido à queda acumulada dos papéis em 2024. Mas o fechamento de capital da rival das maquininhas azuis melhorou ainda mais as perspectivas dos analistas para a dupla.
Os analistas elevaram a recomendação do par de ações de “neutro” para “outperform” — equivalente a compra — em Wall Street, com um potencial de alta estimado na casa de 20% para os papéis até o fim deste ano.
Vale lembrar que as companhias também possuem BDRs (recibos de ações) negociados na bolsa brasileira, sob os tickers PAGS34 e STOC31.
- VOCÊ JÁ DOLARIZOU SEU PATRIMÔNIO? A Empiricus Research está liberando uma carteira gratuita com 10 ações americanas pra comprar agora. Clique aqui e acesse.
De onde vem o otimismo com as maquininhas?
É importante destacar que, mesmo com a revisão para cima das ações, o Santander continua com um pé atrás em relação ao setor de maquininhas. Porém, os analistas avaliam que existe uma boa janela de curto prazo para a Stone e a PagSeguro.
“Não nos entenda mal. Nossa visão estruturalmente cautelosa sobre o setor de aquisição do Brasil continua. Mas vemos oportunidades sólidas de curto prazo”, afirma o banco, em relatório.
Leia Também
Banco ABC Brasil (ABCB3) compra participação em gestora com R$ 24 bilhões sob gestão por R$ 690 milhões
Nas contas dos analistas, as empresas atualmente são negociadas a um múltiplo inferior a 10 vezes a relação preço sobre lucro (P/E) de 2025 — bem abaixo dos patamares históricos de 28 vezes da Stone e de 20 vezes da PagSeguro.
Além disso, o crescimento do volume total de pagamentos (TPV, na sigla em inglês) também foi mais forte do que o esperado.
O indicador da indústria subiu 11% no primeiro trimestre em relação ao mesmo período de 2023 — enquanto a Stone avançou 13% e a PagSeguro teve alta de 27% — devido às contínuas revisões para cima no PIB (Produto Interno Bruto) do Brasil, segundo o Santander.
Por sua vez, a oferta pública de aquisição (OPA) em andamento da Cielo (CIEL3) oferece uma oportunidade para que as concorrentes ganhem participação de mercado no segmento de pequenas e médias empresas (PMEs), de acordo com os analistas.
- LEIA MAIS: Investimento em BDRs permite buscar lucros dolarizados com ações gringas, sem sair da bolsa brasileira – veja os 10 melhores papéis para comprar agora
Oportunidade de abocanhar a Stone
Os analistas do Santander elevaram a recomendação das ações da Stone para compra, mas cortaram o preço-alvo de US$ 18 para US$ 16 para o fim de 2024, implicando em um potencial de valorização de 25,4% em relação ao último fechamento.
“Acreditamos que este é um ponto de entrada sólido para uma posição longa na Stone”, escreveram os economistas.
A Stone é a favorita do Santander no segmento de empresas de maquininhas devido às perspectivas de crescimento mais forte do lucro no longo prazo e ao fato de que a empresa “raramente foi negociada com um múltiplo P/L semelhante ao da PagSeguro”.
“A administração declarou que, se as tendências positivas atuais persistirem, os resultados podem potencialmente superar o guidance em 2024 — com o que concordamos —, mas eles acreditam que ainda é muito cedo para revisar a orientação para cima”, disse o banco.
“Também vemos seu produto de crédito (empréstimos para capital de giro) com tendências positivas de crescimento.”
Para a inadimplência, a expectativa é que o NPL acima de 90 dias suba “significativamente” durante os próximos trimestres. “Por enquanto, não vemos o aumento como prejudicial”, afirmou o Santander.
“A Stone está atualmente com um nível de provisionamento de 20% e, embora esperemos que os NPLs se deteriorem, uma almofada de provisionamento é mais do que suficiente.”
Já as projeções para a carteira de crédito — especialmente no produto de empréstimos de capital de giro —, os analistas acreditam em uma tendência positiva de crescimento melhor do que o imaginado.
Entretanto, o banco prevê quatro principais riscos ao desempenho da Stone:
- Execução ruim para crédito e novas iniciativas;
- Intensificação da concorrência, que está aumentando no segmento de PMEs;
- Desafios regulatórios, como a intervenção do governo na indústria, incluindo a limitação de quantidade em parcelas sem juros; e
- Deterioração do ambiente macroeconômico.
De olho no PagBank
Segundo os analistas, as oportunidades de ganho de participação de mercado após a OPA da Cielo são de players concentrados em pequenas e médias empresas.
“A PagSeguro decidiu recentemente entrar neste segmento — no momento certo, ao que parece, já que ela foi a principal ganhadora de participação de mercado no 1T24”, disse o banco.
Além disso, o Santander avalia que a capacidade de a empresa de maquininhas retomar o crescimento em crédito por meio de linhas não garantidas pode ser uma fonte adicional de receita e ajudar as margens no futuro.
“Embora um ambiente de taxas mais altas por mais tempo tenda a ser negativo para as empresas de maquininhas que não são apoiadas por bancos, a PagSeguro tem contrariado essa tendência nos últimos trimestres ao reduzir seus custos financeiros, como resultado principalmente de sua crescente base de depósitos.”
O banco revisou para cima a recomendação para as ações da PagSeguro, mas reduziu o preço-alvo de US$ 15 para US$ 14 para o final deste ano, um potencial de valorização de 20,2% frente ao fechamento anterior.
- 10 ações para investir neste mês: veja a carteira recomendada da analista Larissa Quaresma, baixando este relatório gratuito.
“Vemos o nível de preço atual como um ponto de entrada sólido, considerando que a ação caiu 6% no ano e está sendo negociada a 9,8 vezes o P/L de 2024, mas ainda fornecendo fundamentos sólidos e perspectivas de crescimento.”
O Santander aumentou as estimativas de lucro líquido em 5%, para próximo do guidance da PagSeguro para 2024. A revisão foi baseada em melhores perspectivas para TPV, além de um melhor custo de financiamento e expansão de crédito.
Já de olho nos riscos de investimento, os analistas avaliam uma trinca de fatores que podem colocar a tese de PagSeguro em risco.
São eles o ambiente econômico, já que uma crise econômica poderia causar uma desaceleração no crescimento da empresa; o regulatório, já que o possível teto no rotativo do cartão de crédito e mudanças nos pagamentos parcelados podem possivelmente prejudicar as receitas da empresa, e o aumento da concorrência.
 13 de novembro de 2026 - 14:47
ROXO DE FELICIDADE
Nubank (NU) vence mais uma batalha, mas não a guerra: por que o mercado ignorou a piora do crédito e fez a ação disparar 10%
13 de novembro de 2026 - 14:47 13 de novembro de 2026 - 13:27
USINAS
As duas novas Raízens: CEO e CFO detalham como e quando nascerão as empresas após a recuperação extrajudicial
13 de novembro de 2026 - 13:27 12 de novembro de 2026 - 18:44
ENTREVISTA EXCLUSIVA
“O que não fizermos outro fará”: o dilema do Inter (INBR34) para crescer sem deixar a qualidade do crédito para trás
12 de novembro de 2026 - 18:44 12 de novembro de 2026 - 18:24
Empresas
Como a Motiva quer lucrar com publicidade e até imóveis — e fazer novos negócios valerem 10% da companhia
12 de novembro de 2026 - 18:24 12 de novembro de 2026 - 18:21
NOVO RECORDE
Nubank (NU) lucra US$ 1,1 bi no terceiro trimestre, alta de 31% em meio a preocupações com crédito
12 de novembro de 2026 - 18:21 12 de novembro de 2026 - 17:19
PIORA DE CENÁRIO
BTG (BPAC11): CFO vê economia mais fraca em 2027, mas aposta em expansão fora do Brasil; IPOs devem esperar
12 de novembro de 2026 - 17:19 12 de novembro de 2026 - 13:57
BALANÇO 3T26
Hapvida (HAPV3) dispara 15% após balanço: o que agradou o mercado, apesar da queda de 68% no lucro?
12 de novembro de 2026 - 13:57 12 de novembro de 2026 - 13:08
SOB PRESSÃO
“Não vou pagar mesmo podendo”: comportamento do agro está custando caro ao Banco do Brasil e ameaça os próximos balanços
12 de novembro de 2026 - 13:08 12 de novembro de 2026 - 12:37
SALTO DE ATÉ 16%
Balanço melhor que o esperado e divórcio à vista: por que o mercado se animou com Azzas (AZZA3) após o 3T26?
12 de novembro de 2026 - 12:37 12 de novembro de 2026 - 8:16
OFERTA MAIS GENEROSA
Santander turbina OPA de SANB11 em 5%: o que mudou na oferta e quanto os minoritários podem receber agora
12 de novembro de 2026 - 8:16 12 de novembro de 2026 - 7:04
O QUE ESPERAR DO ROXINHO
Nubank (ROXO34) segue crescendo no 3T26, mas o crédito pode virar o calcanhar de Aquiles em 2027
12 de novembro de 2026 - 7:04 12 de novembro de 2026 - 6:50
ABRIU A CARTEIRA
Após lucro recorde no 3T26, BTG Pactual (BPAC11) prepara uma nova tacada na bolsa: recompra de units pode chegar a R$ 2 bilhões
12 de novembro de 2026 - 6:50 12 de novembro de 2026 - 6:05
BALANÇO
BTG Pactual (BPAC11) lucra R$ 5,3 bilhões e rentabilidade vai a 26,4% no 3T26: o que está por trás da máquina de resultados do banco
12 de novembro de 2026 - 6:05 11 de novembro de 2026 - 21:10
BB VAI FECHAR A TORNEIRA?
Agronegócio cobra o preço no Banco do Brasil: inadimplência dispara, lucro desaba e dividendos entram na linha de corte
11 de novembro de 2026 - 21:10 11 de novembro de 2026 - 20:16
TURNAROUND FICOU PARA DEPOIS?
Banco do Brasil (BBAS3) corta guidance de lucro pela metade — e avisa: a conta do agronegócio ainda não terminou de chegar
11 de novembro de 2026 - 20:16 11 de novembro de 2026 - 20:14
HORA DE SE PROTEGER
Banco do Brasil (BBAS3) fecha torneira de dividendos e passará a pagar mínimo obrigatório após resultados fracos
11 de novembro de 2026 - 20:14 11 de novembro de 2026 - 19:36
RESULTADO
Banco do Brasil (BBAS3) frustra projeções já baixas e entrega lucro de R$ 1,3 bilhão no 3T26, tombo de 66,5%
11 de novembro de 2026 - 19:36 11 de novembro de 2026 - 18:25
O QUE ESPERAR
Por que a Petrobras (PETR4) decidiu acelerar os investimentos para este ano? CEO responde
11 de novembro de 2026 - 18:25 11 de novembro de 2026 - 17:01
FIM DA POISON PILL?
Cosan (CSAN3) dispara mais de 12% após rumor sobre a Rumo (RAIL3); mercado volta a apostar em venda de participação
11 de novembro de 2026 - 17:01
11 de novembro de 2026 - 6:14
BB EM APUROS

