


Banco do Brasil (BBAS3) volta a crescer mais no crédito do que a concorrência: é para preocupar ou não? Executivos respondem
Para a CEO do banco, Tarciana Medeiros, e o CFO da instituição, Marco Geovanne da Silva, o avanço no crédito não se trata de uma estratégia de “mar aberto” desta vez

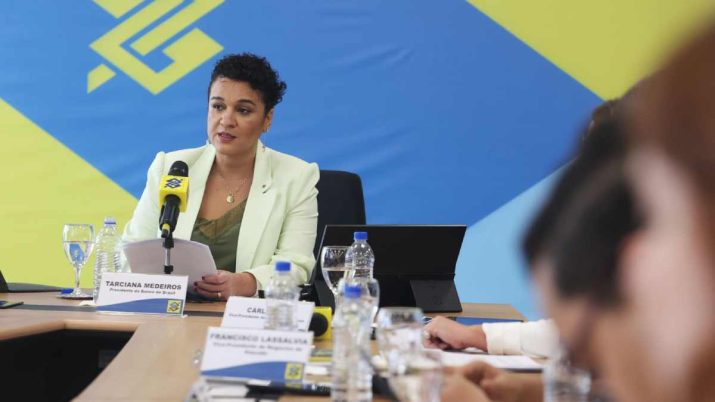
O balanço do Banco do Brasil (BBAS3) veio com uma série de boas notícias para os investidores. A instituição não apenas teve um lucro maior do que das projeções, como também manteve uma rentabilidade acima dos 20% e anunciou dividendos e juros sobre capital próprio que somam os R$ 2,6 bilhões.
No entanto, analistas e investidores preferiram olhar com mais cautela as várias linhas do balanço do banco público, especialmente aquela que diz respeito à concessão de crédito.
Isso porque o Banco do Brasil apresentou um aumento de 13,2% na carteira de crédito ampliada nos últimos 12 meses. O saldo de financiamentos do banco atingiu a marca de R$ 1,182 trilhão no fim de junho.
Acontece que esse aumento foi maior do que o da concorrência, superando o crescimento da carteira de crédito do Itaú (8,9%), do Santander (7,8%) e do Bradesco (5,0%) no mesmo intervalo.
Além disso, o Banco do Brasil também anunciou a mudança nas projeções (guidance) para o fim de 2024. A linha de provisões para perdas no crédito saiu da faixa entre os R$ 27 bilhões e R$ 30 bilhões para o intervalo entre R$ 31 bilhões e R$ 34 bilhões.
Mas em uma coletiva online com jornalistas, a CEO do banco, Tarciana Medeiros, e o CFO da instituição, Marco Geovanne da Silva, deram sua visão sobre o tema, na tentativa de acalmar uma possível reação negativa.
Leia Também
Santander turbina OPA de SANB11 em 5%: o que mudou na oferta e quanto os minoritários podem receber agora
Nubank (ROXO34) segue crescendo no 3T26, mas o crédito pode virar o calcanhar de Aquiles em 2027
Nesta quinta-feira (8), as ações do Banco do Brasil caem 0,95% por volta das 12h38, negociadas a R$ 26,03.
Veja as principais linhas do balanço do Banco do Brasil — e os comentários dos executivos da instituição:
| Indicador | Banco do Brasil |
| Lucro líquido recorrente | R$ 9,502 bilhões |
| ROAE | 21,60% |
| Carteira de Crédito Ampliada | R$ 1,182 trilhão |
Banco do Brasil (BBSA3): estratégia de “mar aberto” 2?
Os executivos comentam que a estratégia atual do banco é baseada em modelos já utilizados anteriormente e em outras linhas específicas de crédito dentro da instituição.
Nas palavras de Marco Geovanne, o crescimento da oferta de crédito no segundo trimestre foi maior do que a concorrência porque “o Banco do Brasil fez a sua lição de casa antes e identificou os riscos do mercado primeiro” e aproveitou o cenário favorável do primeiro semestre para oferecer mais crédito.
Ele ainda explica que esse crescimento também não foi “a qualquer custo”.
A referência de Geovanne vem da década passada, quando os bancos públicos aceleraram a oferta de crédito com taxas mais baixas. Mas a estratégia acabou dando errado e gerou uma alta inadimplência no Banco do Brasil e na Caixa Econômica Federal.
Inadimplência e risco calculado no Banco do Brasil (BBSA3)
Seja como for, a concessão de crédito mais forte em momentos econômicos incertos costuma ligar uma luz amarela sobre uma potencial inadimplência futura.
Sobre esse tema, a presidente do Banco do Brasil afirmou: “nós vamos passar a utilizar a lógica do mercado, de ganhar mais resultado em públicos que nós já conhecemos com o histórico que já temos.”
“Vamos correr um pouco mais de risco, mas um risco calculado, pensado, e com modelos que nos dão plena segurança do que nós estamos propondo para a execução dessa estratégia”, conclui Tarciana Medeiros.
Ameaça aos dividendos?
Ainda que os executivos tenham tentado acalmar a situação em relação à concessão de crédito, outra preocupação também diz respeito ao pagamento de proventos.
Junto com a apresentação do balanço, banco anunciou que pretende pagar pouco mais de R$ 866 milhões em dividendos e outros R$ 1,795 bilhão em JCP aos acionistas
Quando questionado se havia chances de uma redução nos dividendos até o final do ano, Geovanne afirmou que o guidance para o lucro continuava o mesmo — portanto, os proventos estariam garantidos.
Porém, ao ser perguntado se o payout — isto é, o percentual do lucro que será distribuído entre os acionistas como dividendos — poderia subir de dos atuais 45% para 55%, o CFO do Banco do Brasil afirmou que “45% é um payout adequado que nos permite contribuir com a expansão dos nossos negócios.”
Além disso, os executivos reforçaram que pretendem manter a rentabilidade sobre o patrimônio líquido (ROE, na sigla em inglês) do Banco do Brasil acima de 20%.
No balanço mais recente, o banco manteve um ROE de 21,6%, permanecendo abaixo daquele registrado pelo Itaú Unibanco (22,4%), porém superando de longe o do Santander (15,5%) e do Bradesco (10,8%) em mais um trimestre.
Banco do Brasil (BBSA3) com um pé no segundo semestre
As perdas recentes nos mercados financeiros no início da semana também levantaram dúvidas sobre o cenário projetado para o segundo semestre deste ano.
Isso porque o cenário macroeconômico começa a dar sinais de fraqueza frente ao cenário de juros elevados nos Estados Unidos, o que pode, inclusive, afetar a trajetória de juros brasileira.
Para os executivos do Banco do Brasil, no entanto, esses problemas não afetam o cenário-base para o segundo semestre.
Eles explicam que continuam trabalhando com uma taxa de juros de 10,5% ao fim de 2024 e com início de cortes no primeiro semestre de 2025.
Rufem os tambores: o que os analistas acharam do balanço
Em linhas gerais, os analistas definiram o resultado do Banco do Brasil como “mistos” e “mais fracos”, ainda que apresentem uma crescente melhora.
Começando pelo Itaú BBA, os analistas enxergam como positivos os crescimentos do lucro e da ROE, porém destacam que “tendências implícitas” estão cada vez mais fracas. Com isso, a preferência continua em nomes como Santander Brasil e Bradesco.
Já os especialistas do Goldman Sachs também destacam as tendências positivas de lucro e ROE, mas observam que as receitas com intermediação financeira (NII) dos clientes permaneceu relativamente fraca — ainda que parcialmente compensada pela melhora na cobrança de taxas.
Por último, os analistas do JP Morgan e do BTG Pactual reiteram a recomendação de (ou o equivalente a) compra dos papéis (BBSA3), destacando que a revisão do guidance pode implicar em lucros marginalmente menores.
Como último comentário, o CFO do Banco do Brasil ressaltou que os analistas resolveram enxergar o “copo meio vazio”, reafirmando que as demais linhas como lucro e rentabilidade seguem altas. “Como que isso é ruim? Olha a volatilidade que o mercado está e a gente está ganhando em várias frentes”, diz.
 11 de novembro de 2026 - 20:16
TURNAROUND FICOU PARA DEPOIS?
Banco do Brasil (BBAS3) corta guidance de lucro pela metade — e avisa: a conta do agronegócio ainda não terminou de chegar
11 de novembro de 2026 - 20:16 11 de novembro de 2026 - 20:14
HORA DE SE PROTEGER
Banco do Brasil (BBAS3) fecha torneira de dividendos e passará a pagar mínimo obrigatório após resultados fracos
11 de novembro de 2026 - 20:14 11 de novembro de 2026 - 19:36
RESULTADO
Banco do Brasil (BBAS3) frustra projeções já baixas e entrega lucro de R$ 1,3 bilhão no 3T26, tombo de 66,5%
11 de novembro de 2026 - 19:36 11 de novembro de 2026 - 18:25
O QUE ESPERAR
Por que a Petrobras (PETR4) decidiu acelerar os investimentos para este ano? CEO responde
11 de novembro de 2026 - 18:25 11 de novembro de 2026 - 17:01
FIM DA POISON PILL?
Cosan (CSAN3) dispara mais de 12% após rumor sobre a Rumo (RAIL3); mercado volta a apostar em venda de participação
11 de novembro de 2026 - 17:01
11 de novembro de 2026 - 6:14
BB EM APUROS
Banco do Brasil (BBAS3): analistas veem o ‘pior’ para resultados e fazem alertas para projeções; o que está em jogo para bancão?
11 de novembro de 2026 - 6:14 10 de novembro de 2026 - 20:29
BALANÇO
A maré está virando? Petrobras (PETR4) tem lucro 21,5% maior em um ano, mas queda no trimestre, e anuncia dividendos de R$ 15,3 bi
10 de novembro de 2026 - 20:29 10 de novembro de 2026 - 19:29
JUNTAS E MAIS FORTES
Fleury (FLRY3) e controlada da Bradsaúde (SAUD3) unem forças para criar empresa de oncologia com investimento de R$ 72 milhões
10 de novembro de 2026 - 19:29 10 de novembro de 2026 - 15:19
EMPRESAS
‘Uma das safras mais difíceis dos últimos anos’: por que a São Martinho (SMTO3) despenca mais de 9% após os resultados
10 de novembro de 2026 - 15:19 10 de novembro de 2026 - 14:33
VAI ACONTECER
IPO da Anthropic: com receita 1.200% maior, criadora do Claude quer chegar ao mercado valendo US$ 1,45 trilhão
10 de novembro de 2026 - 14:33 10 de novembro de 2026 - 7:11
COM DIREITO A DIVIDENDOS BILIONÁRIOS
Operacional nos trinques, mas sem ‘mãozinha’ do petróleo: Petrobras (PETR4) deve ter lucro líquido 18% maior no 3T26; veja o que esperar
10 de novembro de 2026 - 7:11 8 de novembro de 2026 - 15:43
SAIU DO PAPEL
CSN (CSNA3) fecha venda da CSN Cimentos por R$ 12,7 bilhões, mas ainda tem desafios à frente
8 de novembro de 2026 - 15:43 7 de novembro de 2026 - 15:08
O TRABALHO NÃO ACABOU
Lucro dos bancões cresce no 3T26, mas a conta dos juros chega: Santander perde força, Bradesco desacelera e Itaú mantém a dianteira
7 de novembro de 2026 - 15:08 7 de novembro de 2026 - 13:15
REBAIXAMENTO
BR Partners (BRBI11) perde selo de compra no Itaú BBA: o que fez o banco ficar mais cauteloso com as ações
7 de novembro de 2026 - 13:15 7 de novembro de 2026 - 12:21
DA QUEBRA AO RISCO POLÍTICO
Colapso do Ueno Bank chegou ao presidente do Paraguai e acendeu um alerta na Moody’s: o risco vai muito além dos bancos
7 de novembro de 2026 - 12:21 7 de novembro de 2026 - 9:43
OTIMISMO RENOVADO
De venda a compra: o que fez o BB-BI mudar de ideia sobre a Sabesp (SBSP3) e elevar o preço-alvo das ações em quase 50%
7 de novembro de 2026 - 9:43 6 de novembro de 2026 - 18:00
PAPEL & CELULOSE
Nem a celulose salva? Safra perde otimismo com Klabin (KLBN11) e rebaixa recomendação para neutra
6 de novembro de 2026 - 18:00 6 de novembro de 2026 - 17:23
TESOURA AFIADA
Safra rebaixa BB (BBSA3) para venda; Itaú (ITUB4) e Bradesco (BBDC4) também sofrem e só uma ação escapa da degola
6 de novembro de 2026 - 17:23 6 de novembro de 2026 - 16:27
LUXO NAS ALTURAS
8 pontos por dólar, passagem aérea extra e até 20 acompanhantes nas salas VIP: o que oferece o cartão de R$ 12 mil do Itaú
6 de novembro de 2026 - 16:27 6 de novembro de 2026 - 13:08
ALÍVIO ADIANTE?

