


Uma ação barata demais? Depois do tombo, saiba se chegou a hora de investir no Bradesco (BBDC4)
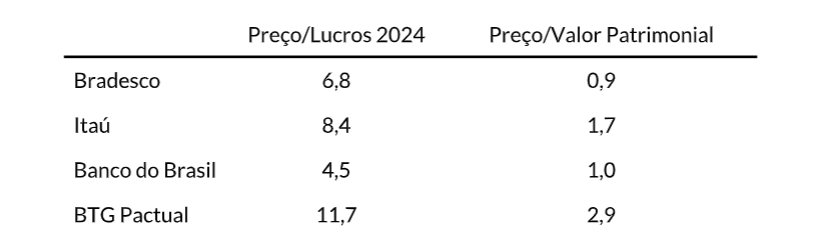
Negociando por menos de 7x preço/lucros, abaixo do seu valor patrimonial e com um aparente desconto para os pares do setor, boa parte do mercado já começa a se perguntar se BBDC4 não ficou barata demais.

No mercado, a notícia da semana foi o enorme tombo de 15% das ações do Bradesco (BBDC4), depois de resultados muito ruins relativos ao quarto trimestre de 2023.
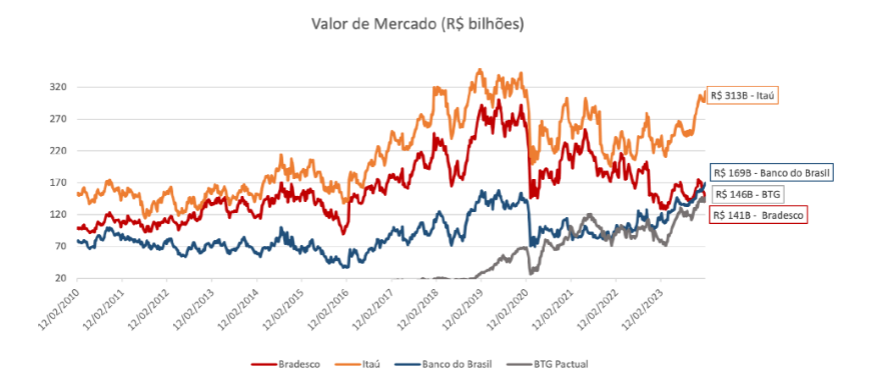
A instituição, que costumava brigar pelo posto de maior banco do país com o Itaú (ITUB4), perdeu quase R$ 25 bilhões de valor em apenas um dia, e caiu para a quarta posição no setor.
É bom lembrar que essa não é a primeira vez que o Bradesco decepciona seus acionistas desta maneira nos últimos anos.
Em novembro de 2022, BBDC4 despencou 17% em um dia ao divulgar resultados pífios referentes ao terceiro trimestre de 2022. No dia da divulgação do quarto trimestre de 2022, caiu mais 8%.
Enfim, você já deve ter entendido que a situação não anda muito boa pelos lados da Cidade de Deus, sede do banco em Osasco.
Para tentar reverter essa situação, o Bradesco trocou o CEO no fim do ano passado, e junto com os resultados divulgados nesta semana, anunciou um plano de reestruturação com a ajuda da consultoria McKinsey.
Leia Também
Negociando por menos de 7x preço/lucros, abaixo do seu valor patrimonial e com um aparente desconto para os pares do setor, boa parte do mercado já começa a se perguntar se BBDC4 não ficou barata demais.
Será que chegou a hora de apostar no Bradescão? Será que o plano de reestruturação e a "gloriosa" McKinsey vão ajudar a colocar o bancão nos trilhos novamente? Eu não apostaria nisso, pelo menos, não tão cedo.
- Leia também: Vale a pena investir em empresas de crescimento? Só quando não é o Coringa que toma as decisões
Reestruturações são mais difíceis do que você imagina
Eu não vou mentir para você, logo que comecei a trabalhar como analista, no auge da minha inocência no mercado financeiro, eu acreditava em qualquer "plano de reestruturação".
Nas apresentações de Powerpoint, as companhias pareciam conhecer exatamente quais eram os problemas que tinham levado para o buraco. Além disso, com a ajuda de consultorias famosas – McKinsey, Galeazzi, Falconi, etc – elas diziam saber exatamente o caminho para sair de lá.
Depois da apresentação podia-se ouvir palmas, acionistas se abraçavam emocionados, e analistas corriam para o escritório para revisar o preço das ações para cima com os novos inputs otimistas.
Mas a verdade é que o mundo dos negócios é infinitamente mais difícil do que slides de PPT. Enquanto a companhia em dificuldades tenta se recuperar, a concorrência vai aproveitar a oportunidade para tentar roubar mercado.
Com a situação delicada, ela também vai ter mais dificuldade para contrair empréstimos, rolar dívidas, etc. Não vai sobrar tanto dinheiro para divulgar a marca em campanhas de marketing, nem para oferecer boas remunerações, o que pode levar a perda de talentos. É uma bola de neve…
Hoje, com vários anos de mercado nas costas e algumas frustrações, aprendi que são poucas as reestruturações que realmente dão certo e, mesmo quando acontecem, costuma demorar muito mais tempo do que se imagina.
A Vulcabrás, um dos casos recentes mais interessantes de reestruturação no Brasil, demorou cerca de 5 anos para ver suas ações voltarem a se recuperar.
E se você pesquisar no Google, vai encontrar notícias sobre reestruturação nas Casas Bahia (antiga Via Varejo), na CVC Corp e na Marisa da década passada, e elas seguem tentando sair do buraco até hoje…
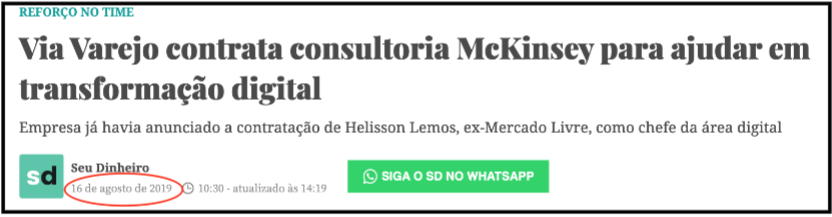
Antes de continuar, é importante dizer que eu não estou comparando o Bradesco com essas companhias.
Financeiramente, o Bradesco vive uma situação muito melhor – o banco dá lucro e não tem problemas de solvência.
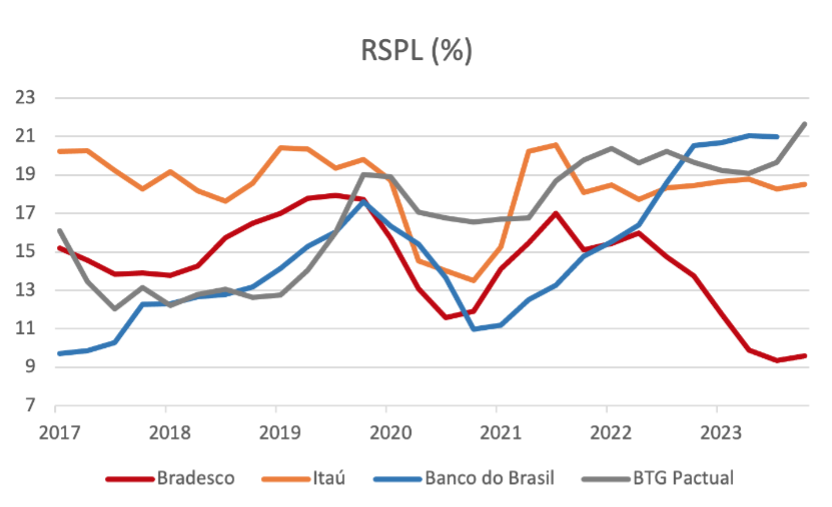
Mas a rentabilidade (Retorno Sobre Patrimônio Líquido, ou RSPL) está muito abaixo de seus pares. Além disso, há um outro componente importantíssimo aqui: o tamanho. Estamos falando de uma instituição gigantesca, de R$ 140 bilhões de valor de mercado e mais de 85 mil colaboradores.
É como tentar dar um cavalo de pau em um transatlântico: não é impossível, mas não será nada fácil, e muito menos rápido.
Um outro ponto merece atenção daqui para frente. Será que os correntistas continuarão a enxergar no Bradesco um porto seguro, assim como acontece com o Itaú? Será que investidores vão continuar aceitando taxas tão baixas para CDBs do Bradesco quanto aceitam para CDBs do Itaú, por exemplo?
Tudo isso pode ter implicações no custo de captação e na rentabilidade futura, o que nos leva de volta à pergunta: será que chegou a hora de apostar no Bradescão?
Bradesco: ainda é cedo
Se você está certo de que o Bradesco voltará a entregar a mesma rentabilidade que Itaú e outras companhias do setor, a resposta é óbvia: compre BBDC4.
Mas com resultados muito abaixo dos pares, um plano de reestruturação que tem boas chances de ser mais difícil e demorado do que o mercado está pensando, entendo que o desconto de BBDC4 seja merecido neste momento.
Por esses motivos, na série Vacas Leiteiras, o nosso bancão preferido continua sendo o Itaú (ITUB4) que, além de ótimos resultados no quarto trimestre de 2023, ainda anunciou o pagamento de R$ 11 bilhões em dividendos extraordinários.
Mais importante: ao que tudo indica, o banco deve distribuir ainda mais dividendos em 2024. Além do Itaú, a série conta com diversas boas pagadoras de dividendos. Se quiser conferir a lista completa, deixo aqui o convite.
- Além de Itaú (ITUB4): veja outras 4 ações que Ruy Hungria recomenda para quem busca lucrar com dividendos este ano. Uma delas negocia a apenas 4x Valor da Firma/Ebitda e pode pagar até 10% em proventos. Acesse a lista gratuitamente aqui.
Um grande abraço e até a semana que vem.
Ruy
 20 de outubro de 2026 - 8:23
O MELHOR DO SEU DINHEIRO
O joio, o trigo e os inadimplentes: eleições, temporada de balanços, revolta na França e petróleo em alta movimentam os mercados hoje
20 de outubro de 2026 - 8:23 20 de outubro de 2026 - 7:33
INSIGTHS ASSIMÉTRICOS
Protestos na França: quando a dívida cobra a conta das economias desenvolvidas
20 de outubro de 2026 - 7:33 19 de outubro de 2026 - 8:28
O MELHOR DO SEU DINHEIRO
Temporada de balanços do 3T26, visão de dono para empreender e eleições: o que movimenta os mercados hoje
19 de outubro de 2026 - 8:28 19 de outubro de 2026 - 6:45
VISÃO DE DONO
Antes de abrir uma empresa, experimente um estágio de dono
19 de outubro de 2026 - 6:45 18 de outubro de 2026 - 8:00
PLANO A
Caça às bruxas: os fundos de previdência caros e pouco rentáveis que nós não recomendamos
18 de outubro de 2026 - 8:00 16 de outubro de 2026 - 8:16
O MELHOR DO SEU DINHEIRO
Em busca do eletroposto mais próximo e das ações que vão se dar bem na temporada de balanços; veja o que mexe com seu bolso hoje
16 de outubro de 2026 - 8:16 16 de outubro de 2026 - 7:05
SEXTOU COM O RUY
A bolsa subiu na expectativa, mas a realidade segue difícil. O que esperar da temporada de resultados?
16 de outubro de 2026 - 7:05 15 de outubro de 2026 - 8:35
O MELHOR DO SEU DINHEIRO
A volta do fantasma dos distratos, o peso dos juros para o desempenho da bolsa e tudo o que mexe com o seu bolso hoje
15 de outubro de 2026 - 8:35 14 de outubro de 2026 - 19:45
EXILE ON WALL STREET
Rodolfo Amstalden: O empurrão que faltava para o Novo Keynesianismo
14 de outubro de 2026 - 19:45 14 de outubro de 2026 - 8:28
O MELHOR DO SEU DINHEIRO
Brasileiros à prova da teoria financeira, ‘Pix MEI’, o renascimento do Magalu e o que mais mexe com o seu bolso hoje
14 de outubro de 2026 - 8:28 13 de outubro de 2026 - 8:19
O MELHOR DO SEU DINHEIRO
As propostas de Lula e Flávio Bolsonaro para as PMES, o sumiço das LCIs e LCAs que pagavam 95% e o que agita os mercados hoje
13 de outubro de 2026 - 8:19 12 de outubro de 2026 - 8:01
O MELHOR DO SEU DINHEIRO
É o fim dos aplicativos de banco? Os gerentes de IA e as notícias mais importantes para o seu bolso neste feriado
12 de outubro de 2026 - 8:01 11 de outubro de 2026 - 8:00
TRILHAS DE CARREIRA
Ter lado sem perder o eixo: o que está em jogo no trabalho quando você se posiciona politicamente em tempo de eleição
11 de outubro de 2026 - 8:00 9 de outubro de 2026 - 8:47
O MELHOR DO SEU DINHEIRO
A conta que você não pode atrasar, os encantos da China e o que mais mexe com seu bolso hoje
9 de outubro de 2026 - 8:47 8 de outubro de 2026 - 8:54
O MELHOR DO SEU DINHEIRO
A guerra do delivery pelo seu restaurante, o fim do ‘aceita VR?’ e o que esperar dos mercados hoje
8 de outubro de 2026 - 8:54 7 de outubro de 2026 - 19:51
EXILE ON WALL STREET
Rodolfo Amstalden: Upside de 50% à frente, mas nunca vem de graça
7 de outubro de 2026 - 19:51 7 de outubro de 2026 - 8:38
O MELHOR DO SEU DINHEIRO
A bolsa desanimou, mas os juros não: ativos para um mundo com a Selic menor e o que mais mexe com seu bolso hoje
7 de outubro de 2026 - 8:38 6 de outubro de 2026 - 8:42
O MELHOR DO SEU DINHEIRO
A dívida pública, a dívida do condomínio e a euforia dos mercados: entenda o que você precisa saber antes de investir hoje
6 de outubro de 2026 - 8:42 6 de outubro de 2026 - 7:22
INSIGTHS ASSIMÉTRICOS
Eleições: o pêndulo virou e o fiscal entrou no preço
6 de outubro de 2026 - 7:22 5 de outubro de 2026 - 8:19
O MELHOR DO SEU DINHEIRO

