


Com Selic alta e quebra de empresas, Brasil pode ter crise bancária como a dos EUA? O diretor do Fundo Garantidor de Créditos (FGC) responde
Para Daniel Lima, diretor-executivo da entidade, não há ameaça de risco sistêmico, pois empresas e bancos brasileiros já têm experiência em crises

Juro alto por tempo prolongado é algo que provoca frio na espinha de empresários, banqueiros e investidores: encarece o crédito, reduz o consumo e aumenta o custo de oportunidade (reduzindo os investimentos produtivos), o que aumenta a inadimplência e os saques de depósitos bancários, ao mesmo tempo que prejudica os resultados das empresas e derruba os preços dos ativos.
As taxas elevadas também acabam fazendo uma “seleção natural” dos negócios mais robustos e resilientes. Quando o dinheiro é farto e barato, dá para fazer muita barbeiragem sem maiores consequências, mas quando a maré vira é que vemos quem está nadando pelado, parafraseando Warren Buffett.
O início de 2023 foi marcado por uma série de eventos, no Brasil e no exterior, que apontavam para uma possível crise de crédito e até para uma crise bancária, dados os juros elevados na tentativa de conter uma inflação galopante.
Por aqui, vimos renegociações de dívidas e até mesmo a quebra de uma série de empresas relevantes, incluindo uma segunda recuperação judicial da Oi e a da mais nova vítima, a Light. Mesmo a crise das Americanas, cujo rombo bilionário teve indícios de fraude, talvez não tivesse sido postergada se a Selic não se encontrasse em 13,75% ao ano há tanto tempo.
Nos Estados Unidos, a alta dos juros tomou a forma de um princípio de crise bancária, que já levou à lona três bancos de médio porte: o Silicon Valley Bank (SVB), o Signature Bank e o First Republic Bank. Houve ainda, na Europa, o episódio do Credit Suisse, comprado às pressas pelo rival UBS.
- Ainda tem dúvidas sobre como fazer a declaração do Imposto de Renda 2023? O Seu Dinheiro preparou um guia completo e exclusivo com o passo a passo para que você “se livre” logo dessa obrigação – e sem passar estresse. [BAIXE GRATUITAMENTE AQUI]
Uma crise no setor financeiro com corrida bancária é um dos maiores temores em momentos como esse, pois mesmo pessoas físicas que não têm muito mais do que algumas economias num banco podem acabar sendo atingidas.
Leia Também
No Brasil, a quebradeira de empresas e os sinais negativos vindos dos EUA levantaram o questionamento sobre se aquilo que ocorreu com os bancos americanos poderia acabar acontecendo aqui também.
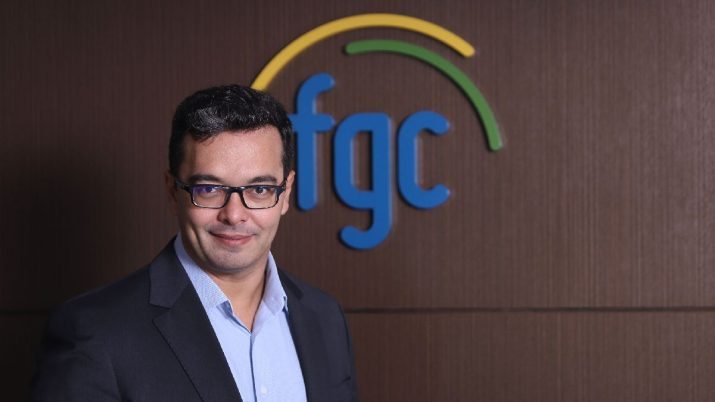
“Brasil e EUA enfrentam ciclos de mercado de crédito muito diferentes. Não vejo nenhum risco, nenhuma ameaça de risco sistêmico por aqui”, diz Daniel Lima, diretor-executivo do Fundo Garantidor de Créditos (FGC) em entrevista ao Seu Dinheiro.
Para Lima, a concentração do mercado bancário em um punhado de grandes instituições financeiras protege, de certa forma, o sistema financeiro brasileiro. Além disso, as empresas e bancos locais têm, inegavelmente, “experiência” em enfrentar crises e um mercado muito volátil.
No caso do SVB, por exemplo, houve falha na gestão de riscos e um descasamento de prazos entre os ativos do banco – alocados em títulos de longo prazo – e a necessidade de recursos por parte dos clientes, cujos saques para honrar obrigações agora mais caras aumentaram muito num espaço de tempo curto.
“A gente tem um mercado muito concentrado, e empresas robustas, fortes, bem preparadas, que já atravessaram diversas intempéries. Não é a primeira vez que enfrentam condições de crédito duras. Acho que a gente vive num ambiente de juros mais voláteis que os EUA, e a gestão de ativos e passivos das instituições financeiras está acostumada a oscilações de taxas de juros. Acontecer algo parecido com o que aconteceu com o SVB, tipo comprar um título público longo sem ficar atento à duration, é bem difícil acontecer aqui”, diz o diretor-executivo do FGC.
Quebra da BRK e da Portocred não era um ‘sinal’?
A ameaça de uma crise de crédito no Brasil ganhou contornos mais sombrios quando o Banco Central anunciou a liquidação de duas financeiras em fevereiro deste ano: a BRK e a Portocred.
Na época, o mercado ficou com uma pulga atrás da orelha: seria aquele um indício do começo de uma quebradeira de instituições financeiras no Brasil? Segundo Daniel Lima, não era o caso, pois os problemas dessas duas financeiras já eram conhecidos “há muito tempo” e tinham “relação baixa com os riscos do mercado atual”.
“Podemos ter eventos [de crédito] pontuais, isso faz parte do jogo. Temos 222 associados, então não é nada incomum que um deles acabe sofrendo com um plano de negócios mal sucedido. Mas não vejo isso acontecendo com uma porção deles. Então, não há risco, ao menos do tipo que seja possível antever”, completa.
De meados de março até 18 de maio, o FGC já havia pago R$ 1,97 bilhão a mais de 45 mil credores da BRK e da Portocred com depósitos elegíveis à garantia, como Certificados de Depósitos Bancários (CDBs), Letras Financeiras (LFs) e Depósitos a Prazo com Garantia Especial (DPGEs).
No total, as duas instituições financeiras têm cerca de 54 mil credores com direito a receber cerca de R$ 2,2 bilhões, mas, segundo o FGC, quase 20% deles sequer iniciaram o processo de solicitação do pagamento pelo aplicativo do fundo.
No caso da BRK, muitos credores eram pessoas físicas, que investiram nos CDBs da financeira que eram distribuídos em plataformas de investimento.
Embora BRK e Portocred tenham sofrido liquidação na mesma data, os pagamentos das garantias começaram com alguns dias de diferença. Lima explica que essa diferença pode acontecer porque a forma de organização dos bancos de dados das instituições financeiras varia de uma para a outra.
“O liquidante enfrenta o desafio operacional de montar uma lista de credores. Ele precisa cruzar os dados das corretoras com os da B3 e os da instituição que quebrou, ver se não há bloqueio no Sisbacen, se não houve transferência de custódia do título… Há muito trabalho envolvido”, diz.
- Leia também: FGC inicia pagamentos de garantias aos investidores de CDBs da BRK Financeira; veja como ser ressarcido
Como funciona o FGC
O Fundo Garantidor de Créditos é uma instituição privada, sem fins lucrativos e mantida pelas próprias instituições financeiras associadas com o objetivo de manter a estabilidade do sistema financeiro brasileiro.
Sua função é garantir depósitos em contas-correntes, contas-poupança ou aplicações financeiras de renda fixa (como CDBs, LCIs, LCAs, LCs e LFs) emitidas por essas associadas em um limite de até R$ 250 mil por CPF ou CNPJ por instituição financeira, totalizando um limite global de R$ 1 milhão por CPF ou CNPJ em todas as instituições financeiras. Já no caso dos DPGEs, o limite de cobertura sobe para R$ 40 milhões.
Quando uma instituição financeira quebra, o que o FGC faz é assumir o lugar dos depositantes na fila de credores do banco ou financeira em questão. Em outras palavras, o fundo reembolsa quem tem depósitos elegíveis à garantia e depois passa a concorrer como credor da instituição financeira na tentativa de reaver ao menos parte dos valores pagos e recompor o saldo do fundo.
“O FGC não é um mecanismo a fundo perdido e nem é de interesse da sociedade que seja”, explica Lima. “Esta é uma das formas que o fundo tem de recompor suas reservas. Se não, seria muita destruição de valor.”
VEJA TAMBÉM — “A Bet365 travou meu dinheiro!”: este caso pode colocar o site de apostas na justiça; entenda o motivo
No ano passado, o patrimônio do FGC cresceu 15,65%, para R$ 107,9 bilhões, e sua liquidez passou de R$ 71,5 bilhões para R$ 86,9 bilhões, resultando num índice de 2,23%, mais próximo do patamar pré-pandemia. Em 2020, este índice de liquidez, que deve ser mantido entre 2,30% e 2,70%, chegou a cair para menos de 2,00%.
Lima explica que, durante a pandemia, não foi um aumento no pagamento de garantias – em razão, por exemplo, de uma quebradeira de bancos – que fez o indicador cair, mas sim uma forte alta nos depósitos com garantia do FGC, numa fuga dos investidores para aplicações financeiras mais seguras diante da crise.
Para o diretor-executivo do fundo, isso denota uma confiança das pessoas no sistema bancário, o que explicaria também a alta dos depósitos garantidos ao longo de 2022, para além da questão dos juros altos.
“Os demais produtos destinados às pessoas físicas estão passando por alta volatilidade, mas o produto bancário sofre menos com isso. A grande preocupação é se o banco vai te pagar depois. Mas como o sistema bancário é sólido, e as pessoas confiam nele, elas acabam recorrendo a ele. Contribui para essa percepção o fato de que o FGC está muito bem capitalizado”, diz.
 13 de outubro de 2026 - 7:19
PASSOU VOANDO
Mega-Sena acumulada alcança a marca R$ 150 milhões e deixa +Milionária comendo poeira
13 de outubro de 2026 - 7:19 12 de outubro de 2026 - 18:00
A PROVA DOS 9
Ibovespa no topo, agenda cheia: para onde o investidor deve olhar no pós-recorde da bolsa
12 de outubro de 2026 - 18:00 12 de outubro de 2026 - 15:25
SE CUIDA, NVIDIA?
Microsoft desafia Nvidia ao lançar novo chip de IA com capacidade de processamento 7 vezes maior que a geração anterior
12 de outubro de 2026 - 15:25 12 de outubro de 2026 - 14:15
R$ 1 BILHÃO JÁ FOI RESSARCIDO
Bets: quase R$ 160 milhões ainda não foram devolvidos aos apostadores; veja o prazo final para recuperar o dinheiro
12 de outubro de 2026 - 14:15 12 de outubro de 2026 - 9:06
O EFEITO DOMINÓ DA POLÍTICA
Nobel de Economia de 2026: a dupla que revelou como pequenas decisões ajudam a explicar os rumos da economia e dos juros
12 de outubro de 2026 - 9:06 12 de outubro de 2026 - 5:10
ABRE E FECHA
A bolsa abre hoje? Veja como será o funcionamento da B3, dos bancos, do Pix e dos Correios neste feriado
12 de outubro de 2026 - 5:10 10 de outubro de 2026 - 15:05
DISPUTA POLÍTICA
Split payment opõe Flávio Bolsonaro e governo Lula em debate sobre o caixa das empresas
10 de outubro de 2026 - 15:05 9 de outubro de 2026 - 10:44
ABRE E FECHA
A bolsa abre no feriado de Nossa Senhora Aparecida? Veja como será o funcionamento da B3, dos bancos, do Pix e dos Correios em 12 de outubro
9 de outubro de 2026 - 10:44 9 de outubro de 2026 - 6:24
MÁQUINA AZEITADA
Lotofácil 3800 faz 2 novos milionários e ainda premia um bolão; Mega-Sena 3068 acumula e prêmio agora está em R$ 112 milhões
9 de outubro de 2026 - 6:24 8 de outubro de 2026 - 16:53
PRESSÃO QUE VIROU CONDENAÇÃO
Eduardo Bolsonaro tem prisão decretada e passaportes cancelados por Moraes após condenação no STF
8 de outubro de 2026 - 16:53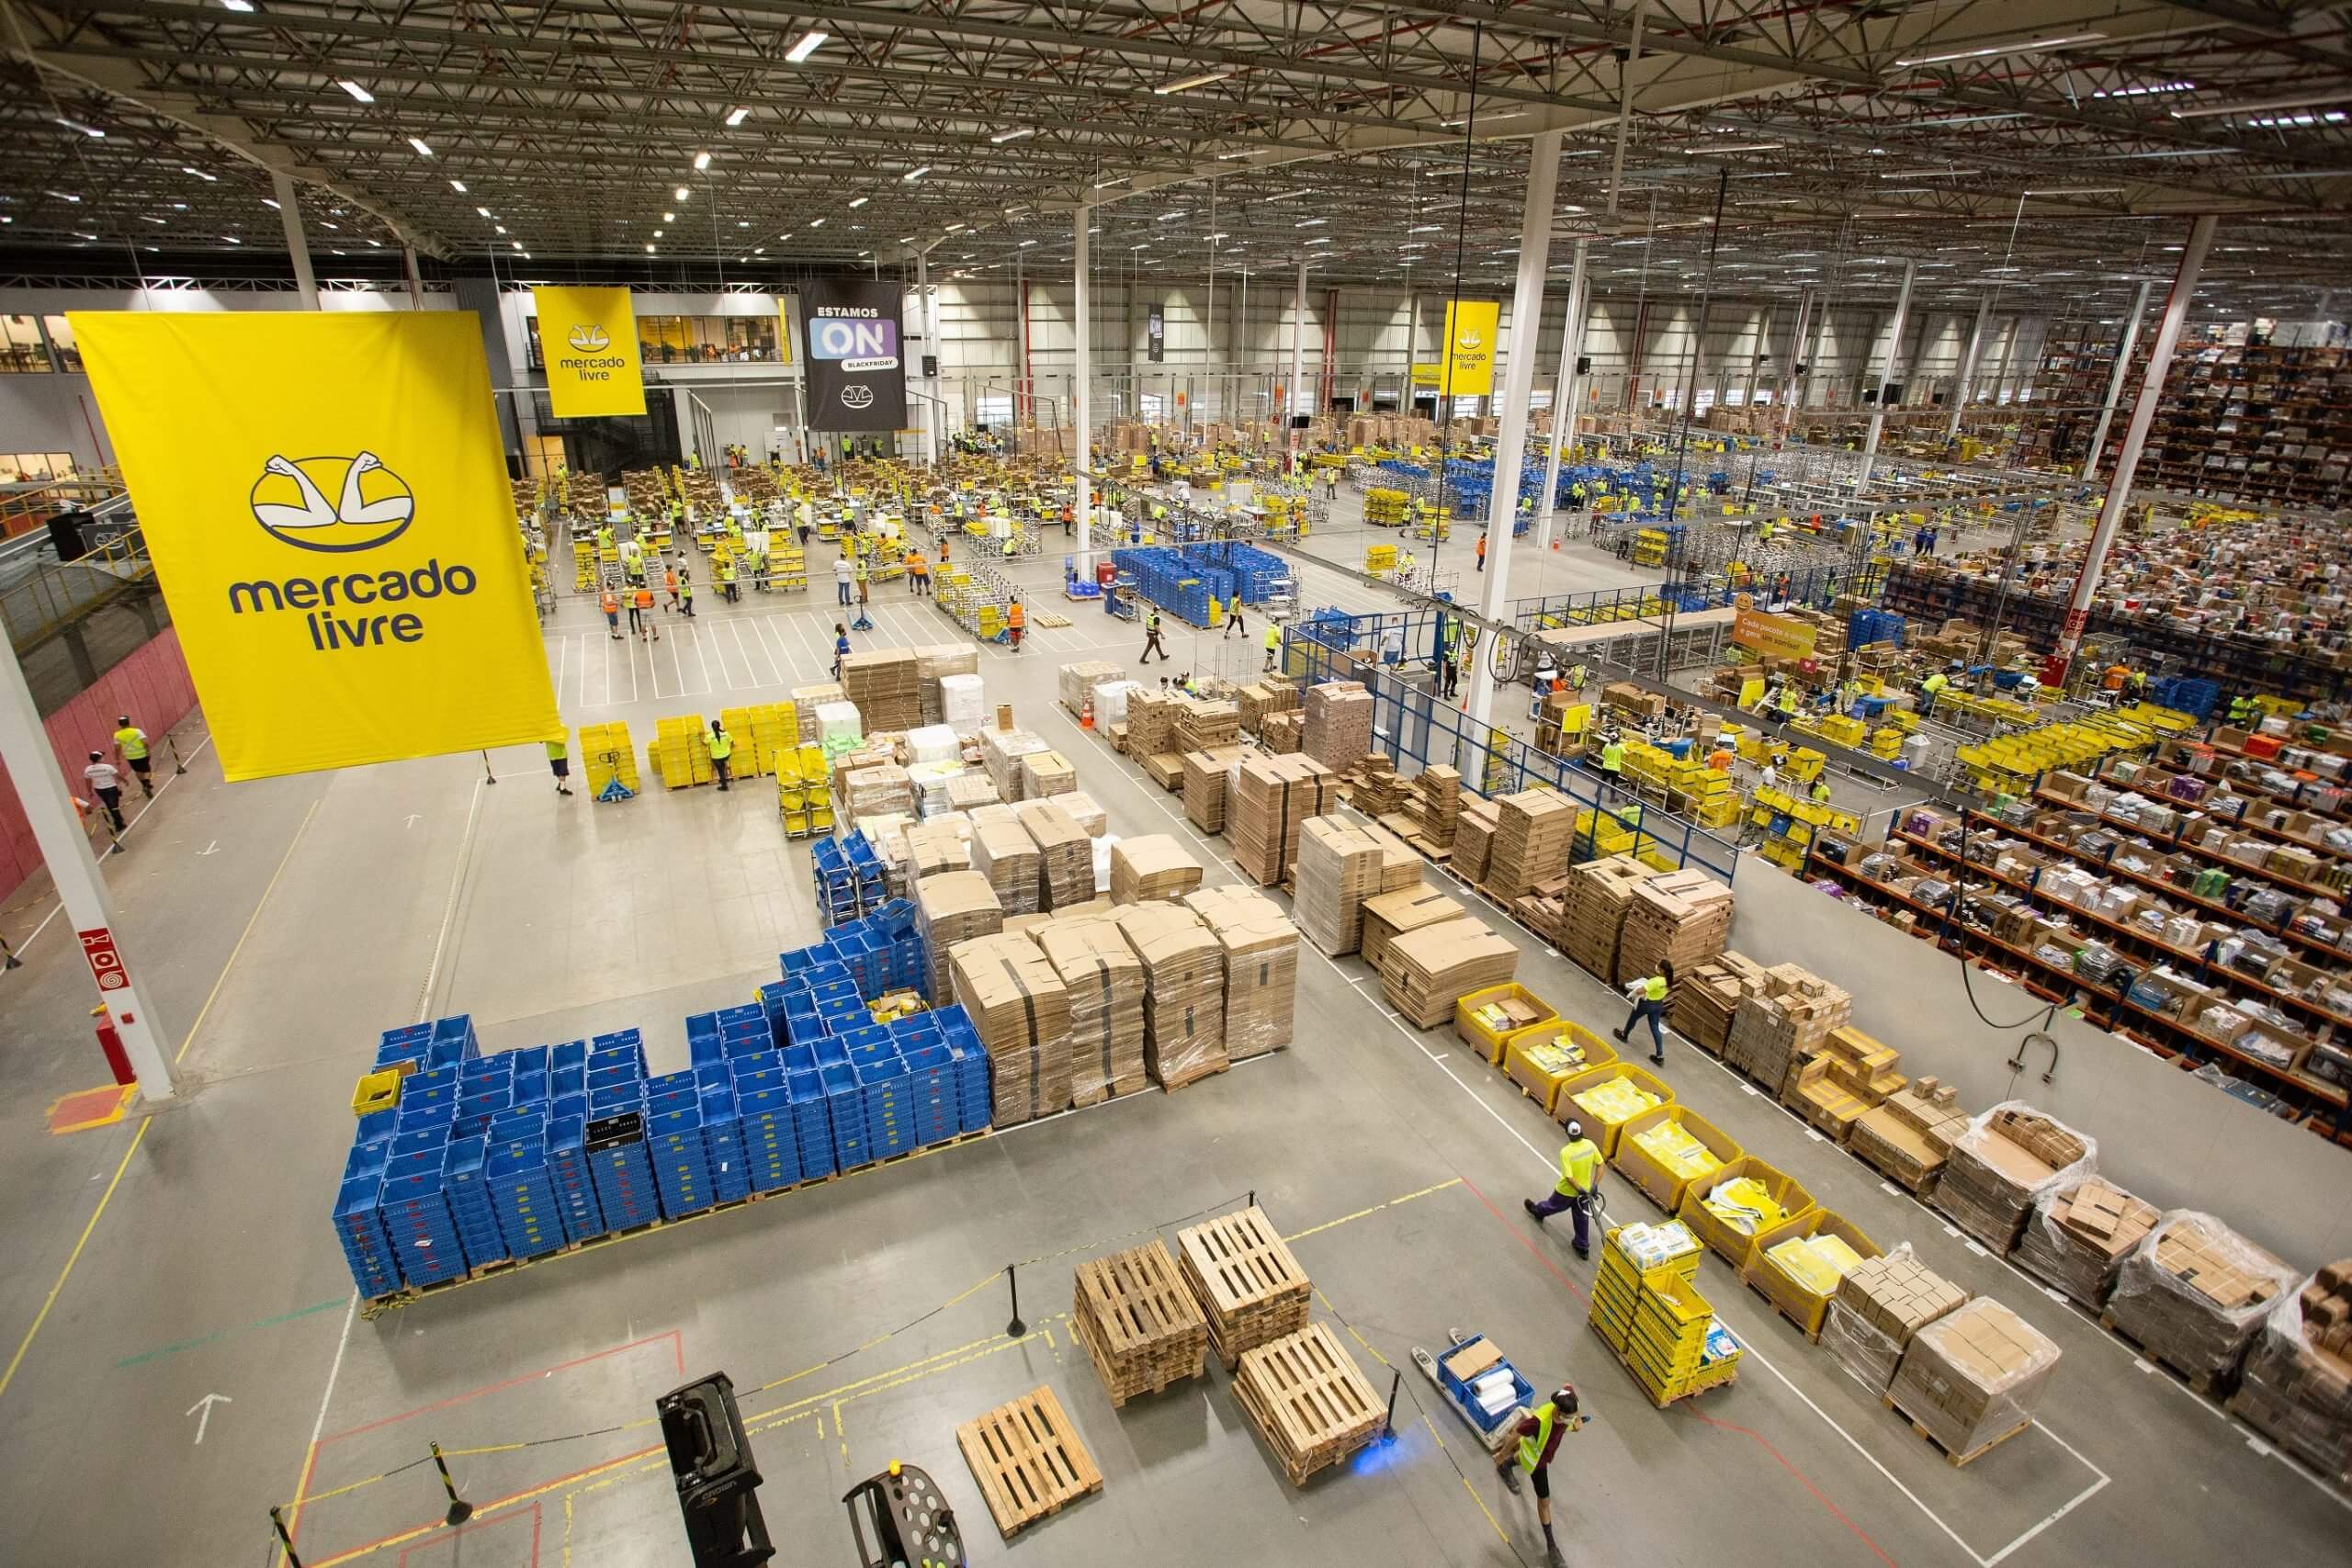 8 de outubro de 2026 - 15:39
BUILDINGS SUMMIT 2026
Mercado Livre vê ‘longo caminho’ para o e-commerce no Brasil e aposta em nova fronteira — mas há um obstáculo para o setor
8 de outubro de 2026 - 15:39 8 de outubro de 2026 - 11:38
A CONTA DA GOVERNABILIDADE
A euforia com Flávio Bolsonaro pode virar frustração? Por que uma vitória sobre Lula não é cheque em branco para reformas
8 de outubro de 2026 - 11:38 8 de outubro de 2026 - 7:10
ALTOS PRÊMIOS
Lotofácil 3799 deixa duas pessoas a meio caminho do primeiro milhão de reais no Paraná; +Milionária 396 acumula com bola na trave impressionante
8 de outubro de 2026 - 7:10 7 de outubro de 2026 - 17:52
NO FOGO CRUZADO DAS ELEIÇÕES
Fim da escala 6×1: nova regra pode sair do papel antes do segundo turno? Entenda em que pé está a votação
7 de outubro de 2026 - 17:52 7 de outubro de 2026 - 14:05
ELEIÇÕES 2026
Flávio Bolsonaro ou Lula no segundo turno? Moody’s compara cenários e aponta os riscos para investidores
7 de outubro de 2026 - 14:05 7 de outubro de 2026 - 12:03
FINANCIAMENTO SUSTENTÁVEL
ETF com selo do BID e que investe na Amazônia Legal? AMAB11 atrai R$ 66 milhões em apenas dois meses
7 de outubro de 2026 - 12:03 7 de outubro de 2026 - 11:47
RECEIO COM A IA
Ray Dalio volta a bater na inteligência artificial e defende que bolha está prestes a estourar. Quais são os sinais?
7 de outubro de 2026 - 11:47 7 de outubro de 2026 - 7:16
TEM PRA TODO MUNDO
Lotofácil 3798 tem 58 ganhadores, mas só um vai embolsar valor milionário; Mega-Sena 3067 acumula e prêmio atinge a marca de R$ 100 milhões
7 de outubro de 2026 - 7:16
6 de outubro de 2026 - 19:28
ESTÁ VALENDO
Primeiro dia sem bets e R$ 1,3 bilhão em saldo: o prazo para a restituição das apostas on-line começará a correr
6 de outubro de 2026 - 19:28 6 de outubro de 2026 - 11:41
SD EXPLICA

