


Me permita mudar de ideia: existe um cenário em que você pode obter retorno com esta ação
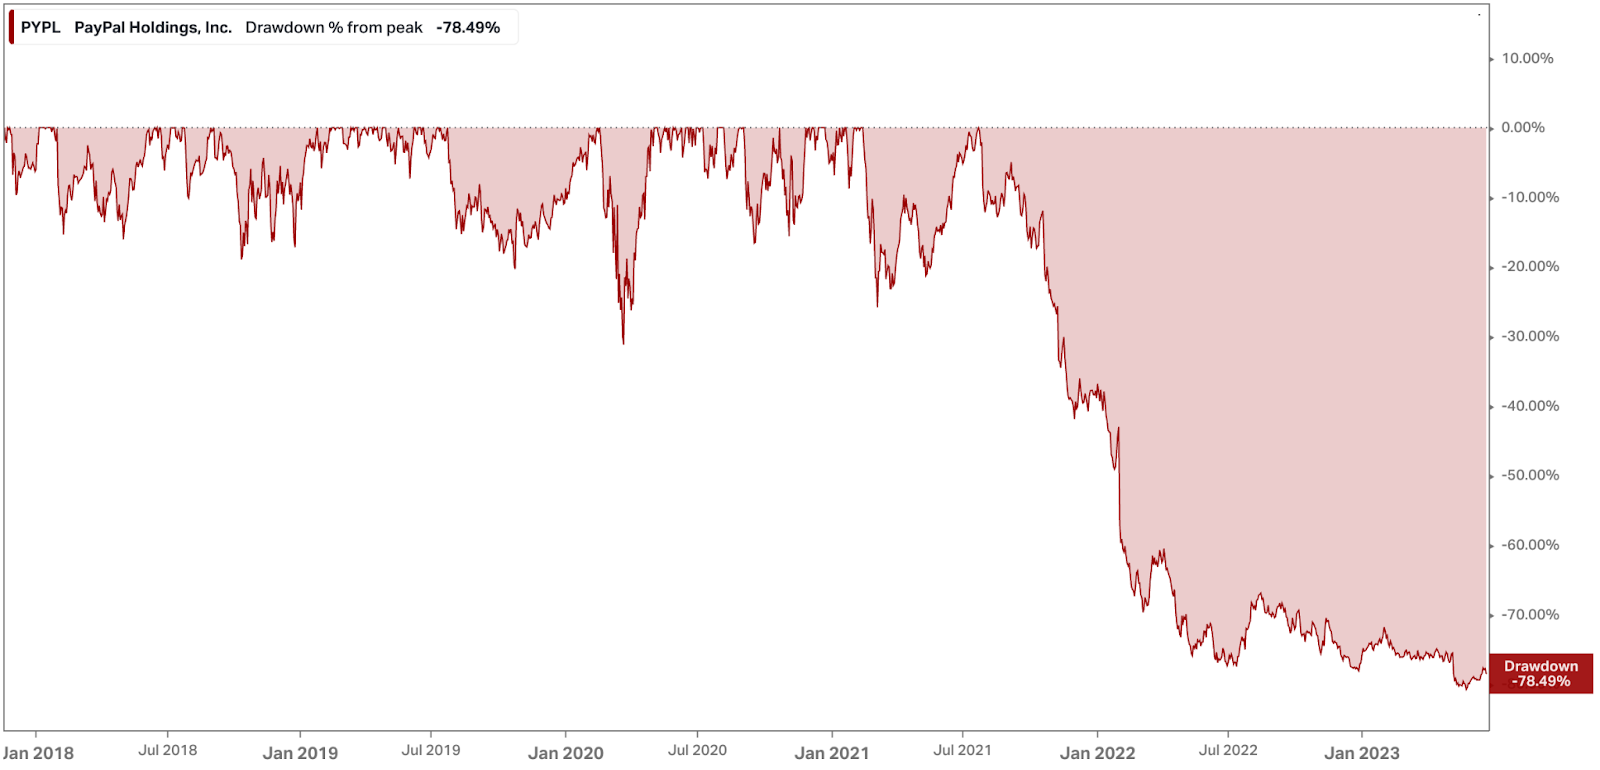
A situação não é boa, e isso foi refletido no preço das ações, que caem cerca de 80% desde as máximas. Mas duas notícias me fizeram repensar o meu ranço da companhia

Olá, seja bem-vindo à Estrada do Futuro, onde conversamos semanalmente sobre a intersecção entre investimentos e tecnologia. Algo na história recente do PayPal me fascina.
Sempre fui bastante crítico das decisões de alocação de capital dos seus executivos e o seu péssimo programa de incentivos, que premia os diretores por realizarem aquisições a qualquer preço, mesmo que isso destrua valor para os acionistas.
Dá para dizer que eu criei um ranço que, em minha defesa, é bem fácil de ser explicado.
Ao mesmo tempo, o PayPal é uma das empresas financeiras mais bem sucedidas do mundo. Lucra mais de US$ 5 bilhões anuais e negocia num valuation que embute muitos dos riscos que tanto se comenta na mídia.
Eu, que sempre fui um pessimista com PayPal, me permiti mudar de ideia.
VEJA TAMBÉM: POR QUE O DÓLAR ESTÁ CAINDO TANTO? SEU DINHEIRO EXPLICA
Como o PayPal chegou até aqui?
Durante a pandemia, várias empresas erraram em suas projeções, contrataram mais do que deviam e tomaram decisões questionáveis de alocação de capital…
Leia Também
Elevador dos juros parado: decisão do Copom e temporada de balanços movimentam a bolsa nesta quinta-feira
Rodolfo Amstalden: Pausa para um bate-papo, mas sem tempo a perder
Mas o PayPal… Ah, o PayPal tirou onda.
Foram várias decisões surreais. Por exemplo, do absoluto nada, os executivos do PayPal chegaram num belo dia aos investidores e decidiram dar um guidance de longuíssimo prazo: alcançar 750 milhões de usuários até 2025.
Isso, obviamente, assumia como premissa a continuidade do ritmo de crescimento visto em 2021, quando o PayPal adicionou 121 milhões de novos usuários (3x mais que a média dos últimos anos).
Não preciso nem dizer que não deu certo, e depois eles foram obrigados a fazer um mea-culpa.
O problema? Bom, há uma clara ruptura de relação aqui: como confiar numa liderança que se comprometeu a executar um plano de longo prazo e desistiu dele em 12 meses?
Outro exemplo incrível foi a suposta proposta (que nunca se tornou oficial) que o PayPal faria para adquirir o Pinterest.
No dia em que essa especulação circulou, as ações do PayPal caíram 15%.
Adquirir o Pinterest não fazia nenhum sentido para o PayPal. Não há aderência com o negócio principal, não há sinergias relevantes e o preço especulado era insanamente elevado.
Mas, fazia sentido para os executivos, cujo bônus depende do crescimento de receitas, e não do crescimento de métricas que realmente importam ao investidor, como o fluxo de caixa por ação.
PayPal: concorrentes no cangote
Além da longa série de péssimas decisões no topo, o PayPal está com o risco de disrupção colado no cangote: o Apple Pay cresce num ritmo assustador e o Google Pay possui mais de 150 milhões de usuários pelo mundo (a maioria provavelmente na Índia, onde o serviço é bastante popular).
Amazon, Shopify e Samsung são só algumas das outras grandes empresas que criaram seus botões de checkout e estão tentando competir com o PayPal.
A situação não é boa, e isso foi refletido no preço das ações, que caem cerca de 80% desde as máximas.
Por mais atrativos que os preços tenham se tornado, eu acredito profundamente em incentivos, e eles não são legais no caso do PayPal.
Duas notícias, porém, me fizeram repensar o meu ranço.
- LEIA TAMBÉM: ChatGPT pode ter chegado ao limite e agora o futuro da inteligência artificial está nas mãos de algo nada tecnológico
Já vai tarde…
A primeira é essa: "PayPal CEO Dan Schulman sairá no final de 2023, a companhia começa a busca por um sucessor".

A segunda é: "PayPal CFO Blake Jorgensen renuncia".

A entrada de investidores ativistas, como a Elliott, está surtindo efeito: o PayPal está executando mudanças importantes em sua liderança.
Ainda não há uma mudança na estrutura de incentivos que eu tanto critiquei, mas esse parece um primeiro passo na direção correta.
Diante dessas boas notícias, decidi reavaliar essa história sob a seguinte abordagem: em que cenário, por meio de um modelo de fluxo de caixa descontado, o PayPal estaria negociando em seu valor justo atualmente, ou seja, na casa dos US$ 70?
Para que esse seja o valor justo, as coisas precisam dar muito errado para o PayPal daqui para frente.
Me permita elaborar.
Quanto vale o PayPal se o seu futuro for mesmo sombrio?
Há basicamente três indicadores chaves para se entender a dinâmica de PayPal: o número de usuários, a quantidade de transações e o TPV (volume de pagamentos intermediados).
Atualmente, o PayPal possui 244 milhões de usuários e cresceu apenas 2% em 2022, algo muito abaixo do ritmo dos últimos anos.
Em números absolutos, apenas 9 milhões de novos usuários ingressaram no serviço em 2022, contra uma média entre 30 e 40 milhões de novos usuários por ano, anteriormente à pandemia.
Vamos assumir que a situação se normalize num ritmo abaixo do histórico: por exemplo, com 20 milhões de novos usuários ao ano, nos próximos anos.
Em termos de TPV, o crescimento tem sido forte (em 2022 a empresa processou US$ 1,2 trilhão), porém o take rate (a taxa de remuneração do PayPal) tem caído todos os anos, desde 2017.
De lá para cá, o take rate saiu de 2,52% para 1,86% em 2022.
- LEIA TAMBÉM: A Apple reviveu o metaverso: o impacto do Vision Pro, o mais potente óculos de realidade virtual já produzido
A culpa não é da concorrência
A interpretação tradicional é a de que isso aconteceu por conta da concorrência: o PayPal está sendo obrigado a baixar preços devido ao crescimento do Apple Pay, do Google Pay e outros concorrentes.
Eu discordo dessa interpretação. Em resumo, eu acredito que a culpa não é da concorrência, mas sim do crescimento exponencial da Braintree, uma empresa adquirida pelo PayPal em 2013, que possui um take rate bem mais baixo que o core business do checkout PayPal.
Como a empresa não colabora, tornando públicos os dados da Braintree, eu sou obrigado a estimar sozinho (um processo obviamente sujeito a erros).
Com base em alguns comentários públicos de executivos nos últimos anos e o ritmo de crescimento do maior concorrente da Braintree, a Adyen (que é uma empresa de capital aberto), eu acredito que hoje a Braintree represente algo como 35% do TPV total do PayPal.
Se assumirmos que a Braintree represente metade em longo prazo, estaremos incorporando um crescimento de muito menos margem nos próximos anos.
Além disso, sob as premissas de que o PayPal é uma empresa madura, de relativamente baixo crescimento (CAGR de receitas de 11%) e sofrendo pressão de margens (-2,5 p.p de perdas de margem operacional em longo prazo), eu ainda encontro algum upside.
Sob essas premissas desastrosas, uma taxa de desconto de 10% e um crescimento na perpetuidade de apenas 2% (2 p.p abaixo do juros longo americano), a ação vale mais do que está na tela.
Isso, sem falar nos gatilhos…
Ou seja, é preciso ser absurdamente pessimista para acreditar que PayPal esteja em seu valor justo atualmente.
Claro, talvez esse cenário seja o correto e o futuro da empresa seja o mais pessimista possível. Mas o que acontece se amanhã a empresa anunciar um novo CEO respeitado pelo mercado?
Todos os incentivos são para que ela o faça…
Eu sou da opinião que, aos preços atuais, vale uma pequena aposta em PayPal na sua carteira internacional de ações.
- PayPal (PYPL34) ganhou a atenção do analista Richard Camargo, mas existem outras 5 ações internacionais que, na visão da Empiricus Research, são as melhores para ter na carteira agora e buscar lucros nos próximos meses. [GRATUITO: VEJA A CARTEIRA RECOMENDADA AQUI]
 2 de novembro de 2026 - 9:14
VISÃO DE DONO
O orçamento aceita tudo: como acertar no planejamento do budget da sua empresa
2 de novembro de 2026 - 9:14 1 de novembro de 2026 - 8:00
DÉCIMO ANDAR
O Casamento Vermelho dos mercados: o que fazer com os fundos imobiliários (FIIs) depois das urnas
1 de novembro de 2026 - 8:00 30 de outubro de 2026 - 8:46
O MELHOR DO SEU DINHEIRO
O preço da oportunidade: bolsa em queda, dólar em alta e leilões de imóveis antes do feriado
30 de outubro de 2026 - 8:46 30 de outubro de 2026 - 7:21
SEXTOU COM O RUY
O cenário para a bolsa brasileira mudou; saiba como se preparar
30 de outubro de 2026 - 7:21 29 de outubro de 2026 - 8:07
O MELHOR DO SEU DINHEIRO
Amigo da onça na bolsa: balanço da Vale (VALE3), Fed, tecla SAP e agenda cheia mexem com mercados após fuga de Flávio Bolsonaro
29 de outubro de 2026 - 8:07 28 de outubro de 2026 - 19:30
EXILE ON WALL STREET
Rodolfo Amstalden: Moro num Brasil tropical e trôpego, mas moro no Brasil
28 de outubro de 2026 - 19:30 28 de outubro de 2026 - 8:54
O MELHOR DO SEU DINHEIRO
Rota de fuga: investidores repercutem decisão do Fed, balanços, imposto sobre dividendos, formação do governo e paradeiro de Flávio Bolsonaro
28 de outubro de 2026 - 8:54 27 de outubro de 2026 - 8:59
O MELHOR DO SEU DINHEIRO
Não precisa ser assim: Ibovespa junta os cacos da ressaca eleitoral
27 de outubro de 2026 - 8:59
27 de outubro de 2026 - 7:10
INSIGTHS ASSIMÉTRICOS
O choque passou pela bolsa, mas o veredito virá do fiscal
27 de outubro de 2026 - 7:10 26 de outubro de 2026 - 8:21
O MELHOR DO SEU DINHEIRO
Nunca antes: bolsa, dólar e juros reagem à reeleição de Lula com circuit-breaker no radar dos investidores
26 de outubro de 2026 - 8:21 23 de outubro de 2026 - 7:51
O MELHOR DO SEU DINHEIRO
O jogo só termina quando acaba: WEG em queda, IPCA-15 e cautela na bolsa no último pregão antes do segundo turno entre Lula e Flávio Bolsonaro
23 de outubro de 2026 - 7:51 23 de outubro de 2026 - 6:03
SEXTOU COM O RUY
A bolsa tem bons motivos para continuar subindo, mas a WEG (WEGE3) serve como alerta
23 de outubro de 2026 - 6:03 22 de outubro de 2026 - 8:27
O MELHOR DO SEU DINHEIRO
Uma nova aposentadoria complementar: novas pesquisas eleitorais e início da temporada de balanços movimentam os mercados
22 de outubro de 2026 - 8:27 21 de outubro de 2026 - 20:00
EXILE ON WALL STREET
Rodolfo Amstalden: Na média, continua tudo meio igual
21 de outubro de 2026 - 20:00 21 de outubro de 2026 - 8:44
O MELHOR DO SEU DINHEIRO
Um passo de cada vez: início da temporada de balanços e pesquisa Quaest mexem com os mercados hoje
21 de outubro de 2026 - 8:44 20 de outubro de 2026 - 8:23
O MELHOR DO SEU DINHEIRO
O joio, o trigo e os inadimplentes: eleições, temporada de balanços, revolta na França e petróleo em alta movimentam os mercados hoje
20 de outubro de 2026 - 8:23 20 de outubro de 2026 - 7:33
INSIGTHS ASSIMÉTRICOS
Protestos na França: quando a dívida cobra a conta das economias desenvolvidas
20 de outubro de 2026 - 7:33 19 de outubro de 2026 - 8:28
O MELHOR DO SEU DINHEIRO
Temporada de balanços do 3T26, visão de dono para empreender e eleições: o que movimenta os mercados hoje
19 de outubro de 2026 - 8:28 19 de outubro de 2026 - 6:45
VISÃO DE DONO
Antes de abrir uma empresa, experimente um estágio de dono
19 de outubro de 2026 - 6:45 18 de outubro de 2026 - 8:00
PLANO A

