


A rentabilidade da poupança melhorou um pouco mais – e você talvez não tenha percebido. Vale a pena voltar para a caderneta?
A Taxa Referencial (TR) saiu do zero pela primeira vez em quatro anos devido às altas recentes nos juros, incrementando o retorno da caderneta


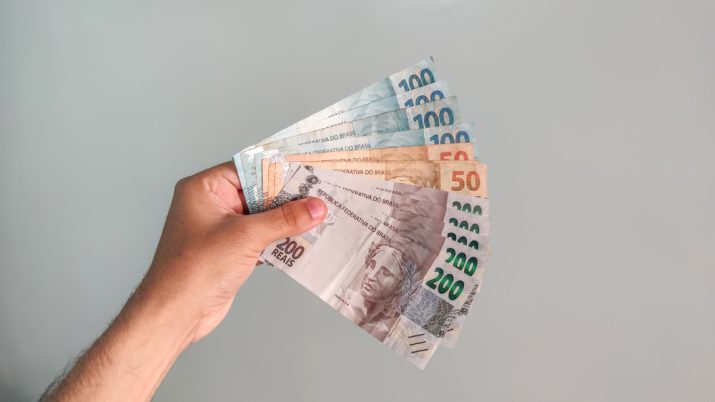
Com a alta na taxa básica de juros, o brasileiro que tem dinheiro na caderneta de poupança já deve ter percebido uma melhora na rentabilidade da aplicação mais popular do país.
Primeiro, com a alta dos juros de 2% para 7,75% ao longo de 2021, o que elevou a rentabilidade da caderneta, então atrelada à Selic, de 0,12% para 0,44% ao mês.
Em seguida, com a alta da Selic de 7,75% para 9,25%, em dezembro do ano passado, o que acionou o gatilho que muda a regra de remuneração da poupança sempre que a taxa básica supera 8,5% ao ano.
Assim, os novos depósitos na caderneta deixaram de ser remunerados a 70% da Selic mais Taxa Referencial (TR) para voltarem a pagar 0,5% ao mês mais TR, rentabilidade máxima da caderneta, equiparável à da poupança antiga.
O que você talvez não tenha notado, caso tenha dinheiro aplicado na poupança, é que a rentabilidade mensal da caderneta não parou em 0,5%. Ela tem sido um pouquinho maior e vem aumentando desde dezembro.
Do dia 9 de dezembro de 2021, data em que a rentabilidade de 0,5% mais TR voltou a vigorar para a poupança nova, até 9 de janeiro de 2022, o retorno da caderneta foi de 0,5655%. No segundo mês, de 9 de janeiro a 9 de fevereiro, o rendimento foi de 0,5946%.
Leia Também
- GUIA PARA BUSCAR DINHEIRO: baixe agora o guia gratuito com 51 investimentos promissores para 2022 e ganhe de brinde acesso vitalício à comunidade de investidores Seu Dinheiro.
Taxa Referencial (TR) saiu do zero depois de quatro anos
O que acontece é que a TR voltou ao campo positivo após cerca de quatro anos zerada. A taxa, que além da remuneração da poupança também indexa contratos de financiamentos, caiu a zero quando o gatilho da mudança da regra da poupança foi ativado pela última vez, em setembro de 2017.
Na ocasião, porém, o país vivia um ciclo de cortes nas taxas de juros, e o Banco Central reduziu a Selic de 9,25% a 8,25% ao ano.
Isso significa que, durante todos esses anos em que a poupança vinha remunerando 70% da Selic mais TR, na prática ela só pagava o equivalente a 70% da Selic.
A TR guarda certa correlação com a Selic, embora esta não seja perfeita. A Taxa Referencial é calculada a partir da Taxa Básica Financeira (TBF), que por sua vez tem ligação com as taxas de juros dos títulos públicos prefixados, também relacionadas, de certa forma, à Selic.
O cálculo da TR, no entanto, conta com um redutor estabelecido pelo Conselho Monetário Nacional (CMN), que contribui para mantê-la próxima de zero mesmo quando a Selic está mais elevada.
Ainda assim, em tempos de juros altos, sempre que a Selic é ajustada para cima, a TR tende a subir um pouco mais, incrementando a remuneração da caderneta de poupança.
Em dezembro, quando o BC aumentou a Selic de 7,75% para 9,25% ao ano, a TR foi de 0,0488%; em janeiro, a taxa já subiu para 0,0605%; em fevereiro, com o ajuste da Selic no início do mês de 9,25% para 10,75% ao ano, é possível que a TR seja ainda maior. Do dia 14 de janeiro ao dia 14 de fevereiro, por exemplo, a TR foi de 0,07470%.
E pode ser que a TR ainda veja novas altas pela frente, elevando ainda mais a rentabilidade da poupança, já que o Banco Central deve aumentar a Selic mais uma ou duas vezes neste ano, para um patamar próximo dos 12%, segundo expectativas do mercado.
Então a poupança ficou atrativa?
Bem… não exatamente. É certo que a caderneta agora está pagando bem mais que a “miséria” da época dos juros próximos das mínimas. Mas da mesma forma que sua remuneração melhorou com a alta da Selic, a rentabilidade de outras aplicações de renda fixa igualmente conservadoras também melhorou.
Por sinal, a diferença entre a remuneração da poupança e a das demais aplicações de renda fixa conservadora aumentou. Quanto maior a taxa Selic, menos a poupança paga em relação a seus pares.
Observe a comparação a seguir em três momentos diferentes de Selic:
| Investimento | Janeiro de 2021 (Selic a 2,00%) | Setembro de 2021 (Selic a 5,25%-6,25%) | Janeiro de 2022 (Selic a 9,25%) |
| Poupança | 0,12% | 0,30% | 0,56% |
| Tesouro Selic* | 0,12% | 0,40% | 0,67% |
| CDB 100% do CDI** | 0,12% | 0,34% | 0,57% |
| LCI ou LCA 100% do CDI | 0,15% | 0,44% | 0,73% |
(**) Retorno líquido considerando uma cobrança de IR de 22,5%.
Fontes: Tesouro Direto e Banco Central.
Nos patamares mais baixos de juros, o retorno da poupança e o das aplicações mais conservadoras que sofrem cobrança de imposto de renda praticamente se equiparam nos prazos mais curtos, quando a alíquota de IR é mais alta.
Mas conforme a taxa de juros vai subindo, a diferença entre as aplicações financeiras vai ficando mais evidente, e a poupança vai ficando para trás.
E por que isso acontece, mesmo quando há cobrança de IR? Ora, o título público Tesouro Selic, negociado via Tesouro Direto, remunera algo próximo da taxa Selic, o que supera o retorno da poupança mesmo depois de descontar o IR e a taxa obrigatória de custódia de 0,2% ao ano.
O mesmo se pode dizer de um CDB que remunera 100% do CDI, uma taxa que costuma ficar bem próxima da Selic. Os CDB ainda contam com a vantagem de não sofrerem cobrança de taxa de administração ou custódia, e em bancos de médio porte é possível encontrar, com relativa facilidade, títulos que pagam mais de 100% do CDI.
Já as LCI e LCA, similares aos CDB, são isentas de IR assim como a poupança, e também não contam com um limite para a remuneração que possam vir a oferecer, ao contrário da poupança, que não sai muito daquele 0,5% ao mês mais alguma coisinha.
Vale lembrar, ainda, que a remuneração da poupança é mensal, isto é, só há rentabilidade no aniversário. Períodos “quebrados”, inferiores a um mês, não são remunerados. Já as demais aplicações conservadoras têm rentabilidade diária.
Além disso, seu nível de segurança é similar ao da poupança. Títulos públicos como o Tesouro Selic são até mais seguros, pois têm garantia do governo. E CDBs, LCIs e LCAs são cobertos pelo Fundo Garantidor de Créditos (FGC), mesma garantia da caderneta. Conheça melhor a proteção do FGC.
Se você quiser saber como fica a rentabilidade de cada uma dessas aplicações financeiras - incluindo a poupança - daqui em diante, considerando uma Selic de dois dígitos e prazos maiores, eu trago as projeções nesta matéria.
 21 de abril de 2025 - 7:00
CASA PRÓPRIA
De olho na classe média, faixa 4 do Minha Casa Minha Vida começa a valer em maio; saiba quem pode participar e como aderir
21 de abril de 2025 - 7:00 3 de abril de 2025 - 6:10
AÇÃO DO MÊS
Itaú (ITUB4), de novo: ação é a mais recomendada para abril — e leva a Itaúsa (ITSA4) junto; veja outras queridinhas dos analistas
3 de abril de 2025 - 6:10 16 de fevereiro de 2025 - 8:00
DE OLHO NAS REDES
Liberdade ou censura? Até que ponto as redes sociais devem “deixar rolar”: uma discussão sobre Tigrinho, ódio e mentiras
16 de fevereiro de 2025 - 8:00 22 de dezembro de 2024 - 8:00
DE OLHO NAS REDES
Solidão, futuro cancelado e as corridas de 10 km: o mundo visto pelas lentes do Instagram e do TikTok em 2024
22 de dezembro de 2024 - 8:00 29 de novembro de 2024 - 18:41
MONEY MONEY MONEY!
Quem é Justin Sun, o bilionário das criptos que virou sócio em sonho pessoal de Trump e comeu a banana mais cara da história
29 de novembro de 2024 - 18:41 24 de novembro de 2024 - 8:00
DE OLHO NAS REDES
Jovens conservadores: a Geração Z está desiludida a esse ponto? De onde vem a defesa de ‘valores tradicionais’ nas redes sociais?
24 de novembro de 2024 - 8:00 27 de outubro de 2024 - 8:00
DE OLHO NAS REDES
Eleições de 2024: Enquanto todos temiam a inteligência artificial, foi a picaretagem à moda antiga que marcou a campanha
27 de outubro de 2024 - 8:00 25 de agosto de 2024 - 8:00
DE OLHO NAS REDES
Da tolerância e outros demônios: como o Instagram e o TikTok estão mudando nossa relação com a arte?
25 de agosto de 2024 - 8:00 21 de julho de 2024 - 8:00
DE OLHO NAS REDES
Por que os influencers viraram “a voz de Deus” nas redes sociais — e como a parcela dos ‘sem escrúpulos’ prejudicam o próprio público
21 de julho de 2024 - 8:00 23 de junho de 2024 - 9:06
DE OLHO NAS REDES
Quanto de mim e de você tem no ChatGPT? Como nossos dados viraram o novo petróleo desta revolução
23 de junho de 2024 - 9:06 4 de junho de 2024 - 6:19
HISTÓRIA
Lula e Bolsonaro estavam errados sobre o Plano Real — e eles tinham um motivo para isso 30 anos atrás
4 de junho de 2024 - 6:19 2 de junho de 2024 - 7:50
AUTOMÓVEIS
Os carros mais injustiçados do Brasil: 7 modelos de bons automóveis que andam empacados nas concessionárias — mas talvez não seja à toa
2 de junho de 2024 - 7:50 26 de maio de 2024 - 8:00
DE OLHO NAS REDES
Por que tem tanta gente burra nas redes sociais? Você provavelmente é o mais inteligente do seu círculo — qual é o problema oculto disso
26 de maio de 2024 - 8:00 28 de abril de 2024 - 8:00
DE OLHO NAS REDES
Como nossos pais: o TikTok não está oferecendo nada além do ultrapassado — e os jovens adoram. Mas por que achamos que seria diferente?
28 de abril de 2024 - 8:00 17 de março de 2024 - 8:25
DE OLHO NAS REDES
O que o TikTok, Instagram e Facebook têm a ver com as guerras em Gaza e na Ucrânia
17 de março de 2024 - 8:25 14 de janeiro de 2024 - 8:00
DE OLHO NAS REDES
A morte da internet, o caso Choquei e o crime sem solução: o que Trump tem a ver com isso — e os desafios para redes em 2024
14 de janeiro de 2024 - 8:00 17 de dezembro de 2023 - 8:00
DE OLHO NAS REDES
Pesquisei como ganhar R$ 1 mil por mês sem trabalhar — e a resposta mais fácil não estava no Google e sim no TikTok
17 de dezembro de 2023 - 8:00 22 de outubro de 2023 - 9:30
DE OLHO NAS REDES
O WhatsApp criou mais um arma para espalhar mentiras ou os canais ajudam a quebrar o monopólio do “tio do zap”?
22 de outubro de 2023 - 9:30 27 de agosto de 2023 - 7:00
DE OLHO NAS REDES
Os bilionários piraram? Elon Musk e Mark Zuckerberg ameaçam brigar no ringue, mas tomam nocaute em suas redes sociais
27 de agosto de 2023 - 7:00 21 de julho de 2023 - 15:01
Onde investir em 2023?











