


Na Totvs (TOTS3), a união com o Itaú (ITUB4) junta a fome com a vontade de comer. Mas a que preço?
A Totvs (TOTS3) ganhará a força do Itaú (ITUB4) para oferecer crédito, produtos e serviços financeiros aos seus clientes, especialmente as pequenas e médias empresas. Mas o valor da operação levantou algumas dúvidas no mercado

A Totvs (TOTS3) nunca escondeu de ninguém o seu desejo de crescer e atuar em diversas fronteiras do setor de tecnologia; o Itaú (ITUB4) sempre foi vocal em seu plano de ampliar a presença junto às pequenas e médias empresas. Uma união entre as duas gigantes de seus setores, portanto, parece um plano perfeito: juntas, elas ganham escala e têm potencial para dominar o mercado de serviços financeiros para as PMEs.
E, de fato, o racional da joint-venture anunciada na noite de terça-feira (12) é bastante direto — a Totvs Techfin terá 50% de participação de cada uma das parceiras e emerge como uma potência inegável entre as fintechs. De um lado, a expertise operacional da Totvs em sistemas de gestão integrados; do outro, o canhão financeiro do Itaú, viabilizando produtos e transações a taxas atrativas.
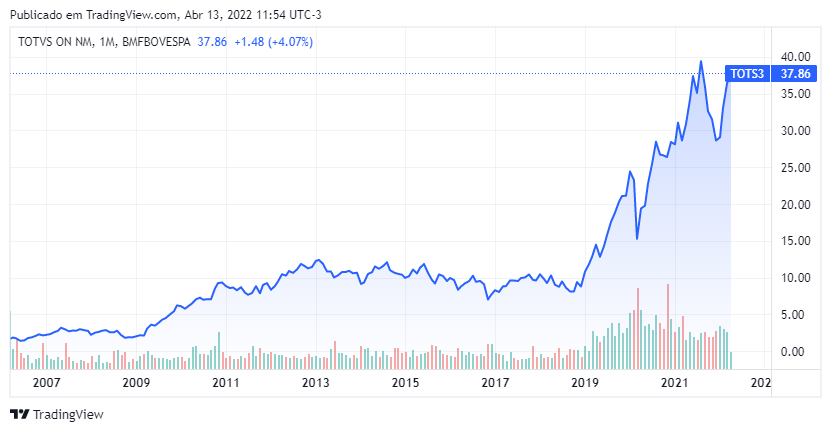
À primeira vista, o mercado gostou desse aperto de mãos. Por volta de 11h40, as ações ON da Totvs (TOTS3) avançavam quase 6%, superando a barreira dos R$ 37,50 e se aproximando das máximas históricas — e, de quebra, liderando a ponta positiva do Ibovespa. O Itaú (ITUB4) mostra um desempenho mais contido, em leve baixa de 0,4%.
Mas se a união de forças entre as duas empresas mostra bastante potencial, os valores envolvidos na transação levantam algumas dúvidas. Ao todo, o Itaú vai colocar R$ 200 milhões no caixa da joint-venture, pagando outros R$ 410 milhões à vista pelos 50% da Totvs Techfin; outros R$ 450 milhões podem ser desembolsados após cinco anos, a depender do desempenho da empresa.
Ou seja: no melhor dos cenários, estamos falando de uma cifra de pouco mais de R$ 1 bilhão — e se esse valor não é exatamente uma pechincha, ele também não chega a saltar aos olhos, dado o potencial visto pela Faria Lima e pelo Leblon na Totvs Techfin.
É uma equação complexa, que envolve variáveis e potenciais de sinergia a serem conquistados a partir da junção das forças entre Totvs e Itaú. E, sendo assim, convém voltar alguns passos nessa história para explicar melhor os interesses de cada um dos players — e as dúvidas quanto aos valores acertados.
Leia Também
O que é a Totvs Techfin?
Antes de tudo, vale lembrar que a Totvs Techfin já existia: era uma divisão da gigante de tecnologia com foco no oferecimento de serviços financeiros personalizados para empresas. Através do uso de tecnologia e dados, a Totvs (TOTS3) disponibilizava produtos mais competitivos, ágeis e baratos aos seus clientes, mordendo um pedaço da torta dos bancos tradicionais.
É o conceito clássico das fintechs — desburocratizar as finanças corporativas por meio do uso de tecnologia. E uma fintech com o pedigree da Totvs já tem uma vantagem natural em relação às demais, considerando a expertise operacional da companhia no processamento de dados e na criação de sistemas de gestão integrada.
Essa divisão deu um primeiro salto de relevância em 2019, quando a Totvs anunciou a compra da Supplier, uma fintech de crédito B2B (business-to-business, ou comércio entre empresas). A empresa, que já contava com uma enorme gama de clientes, agora poderia oferecer soluções financeiras junto a seus outros serviços.
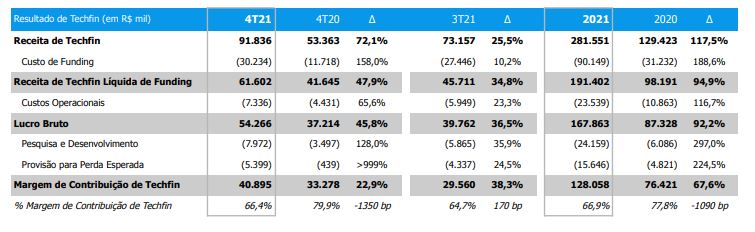
Em 2021, a divisão Techfin teve receita de R$ 281,5 milhões, mais que o dobro do resultado reportado em 2020. No entanto, os custos de financiamento das atividades da divisão cresceu num ritmo ainda mais elevado: um salto de 189% em um ano, para R$ 90,1 milhões. Sendo assim, a receita líquida de financiamento teve uma expansão menos intensa, de 95%, a R$ 191,4 milhões.
E eis o calcanhar de Aquiles da Techfin: os custos de financiamento. Para oferecer serviços de crédito aos clientes, é preciso ter alguma fonte de financiamento, e a Totvs recorria a um Fundo de Direitos Creditórios (FIDC). Não era a solução mais barata e tampouco a mais farta, mas era a solução do momento.
É aí que entra o Itaú.
[captacao]
Itaú (ITUB4): a solução para o quebra-cabeças
Bem, se há alguém que pode oferecer financiamento neste mundo, esse alguém é um banco do porte do Itaú (ITUB4): ao estabelecer a parceria com a Totvs (TOTS3), a instituição elimina as dúvidas quanto à sustentabilidade dos fundos para a Techfin oferecer seus serviços financeiros aos clientes.
E o que o Itaú ganha com isso? Bem, ele poderá explorar a imensa base de usuários dos sistemas Totvs, especialmente as pequenas e médias empresas. É uma espécie de ganha-ganha:
- Para a Totvs, a união com o Itaú representa financiamento extra e fôlego financeiro, além do oferecimento de mais produtos e serviços financeiros personalizados;
- Para o Itaú, a junção com a Totvs abre as portas para uma gama enorme de clientes em potencial, abrindo uma nova avenida de crescimento e, de quebra, escanteando as fintechs que atuam junto às PMEs.
Com a parceria, a Techfin deixa de ser uma simples divisão da Totvs e passa a ser uma empresa separada. A imagem de junção de forças é bastante efetiva: a joint-venture conta com a expertise operacional e a base de clientes da Totvs, e também com o poder financeiro do Itaú, que pode oferecer crédito a taxas mais atrativas e criar produtos financeiros customizados às PMEs.
Portanto, do lado do racional da operação, tudo parece bastante azeitado. Mas se há fome e há vontade de comer, também há um preço a ser pago pelo banquete — e aqui começam as dúvidas.
Totvs (TOTS3): vendeu barato ou criou valor?
No mercado, é unânime a percepção de que a joint-venture entre Itaú (ITUB4) e Totvs (TOTS3) será positiva para ambas as empresas. No entanto, há um foco de preocupação no que diz respeito aos valores da transação — uma sombra que recai especialmente sobre a companhia de tecnologia.
Vamos fazer algumas contas simples: contando com os R$ 450 milhões que o Itaú poderá desembolsar caso a Totvs Techfin cumpra as metas operacionais, o banco estará pagando R$ 1,06 bilhão por 50% da joint-venture. Portanto, 100% da nova companhia valeria R$ 2,12 bilhões (R$ 1,9 bilhão, descontada a injeção de R$ 200 milhões no caixa).
Essa é uma avaliação justa? Para vários analistas, não — a Totvs Techfin deveria valer mais. O JP Morgan, por exemplo, atribuía um valor de mercado de R$ 3,7 bilhões à divisão; o Credit Suisse estimava uma cifra de pouco mais de R$ 2,2 bilhões.
Isso quer dizer que a Totvs fez um mal negócio? A resposta não é tão simples assim. Primeiro, porque o potencial de ganho futuro a partir da união com o Itaú pode destravar valor de maneira bastante rápida à Techfin, com ganhos de escala e participação de mercado junto às pequenas e médias empresas.
E, em segundo lugar, porque é preciso colocar algumas informações em perspectiva. Voltemos à aquisição da Supplier, em 2019: na ocasião, a Totvs pagou pouco menos de R$ 500 milhões pela empresa, que tornou-se quase 100% da receita da Techfin. Portanto, em cerca de dois anos, o valor de mercado da divisão chegou a R$ 2 bilhões — uma geração e tanto de valor.
Dito isso, o copo meio cheio ou o copo meio vazio dependem agora da execução estratégica dos parceiros recém-formados. Se, de fato, a Techfin passar a oferecer produtos variados e competitivos às empresas que fazem parte da base de clientes da Totvs, dominando o mercado de serviços financeiros às PMEs, a joint-venture pode atingir valores de mercado ainda mais altos em pouco tempo, fazendo jus à visão otimista do Credit Suisse e do JP Morgan.
Mas, caso a integração operacional mostre-se mais lenta que o esperado, Itaú e Totvs podem ser penalizadas, com o otimismo dando lugar à frustração. E, a julgar pela reação dos mercados hoje, o benefício da dúvida está sendo concedido à gigante de tecnologia.
TOTS3: perto da máxima, com espaço para ir além
Com a valorização de hoje, as ações ON da Totvs (TOTS3) já acumulam ganhos de mais de 30% desde o começo de 2022. E, por mais que estejam muito próximas da faixa dos R$ 40,00 — os papéis nunca chegaram a romper esse patamar de preço —, os analistas mostram-se confiantes quanto à continuidade da valorização dos ativos.
Veja abaixo um resumo da visão dos analistas em relação aos papéis TOTS3:
| Banco | Recomendação | Preço-alvo | Potencial de alta* |
| Morgan Stanley | Compra | 39,00 | +8,9% |
| XP | Compra | 48,00 | +34,1% |
| Santander | Compra | 40,00 | +11,7% |
| Safra | Compra | 37,00 | +3,4% |
| JP Morgan | Compra | 43,50 | +21,5% |
| Bradesco | Compra | 40,00 | +11,7% |
| Bank of America | Compra | 45,00 | +25,7% |
| Credit Suisse | Compra | 38,00 | +6,1% |
Em termos de valuation, as ações TOTS3 são negociadas com um múltiplo preço/lucro projetado para o fim de 2022 de 60x, de acordo com dados do TradeMap. O EV/Ebitda ao término do ano é de cerca de 30x.
 12 de novembro de 2026 - 17:19
PIORA DE CENÁRIO
BTG (BPAC11): CFO vê economia mais fraca em 2027, mas aposta em expansão fora do Brasil; IPOs devem esperar
12 de novembro de 2026 - 17:19 12 de novembro de 2026 - 13:57
BALANÇO 3T26
Hapvida (HAPV3) dispara 15% após balanço: o que agradou o mercado, apesar da queda de 68% no lucro?
12 de novembro de 2026 - 13:57 12 de novembro de 2026 - 13:08
SOB PRESSÃO
“Não vou pagar mesmo podendo”: comportamento do agro está custando caro ao Banco do Brasil e ameaça os próximos balanços
12 de novembro de 2026 - 13:08 12 de novembro de 2026 - 12:37
SALTO DE ATÉ 16%
Balanço melhor que o esperado e divórcio à vista: por que o mercado se animou com Azzas (AZZA3) após o 3T26?
12 de novembro de 2026 - 12:37 12 de novembro de 2026 - 8:16
OFERTA MAIS GENEROSA
Santander turbina OPA de SANB11 em 5%: o que mudou na oferta e quanto os minoritários podem receber agora
12 de novembro de 2026 - 8:16 12 de novembro de 2026 - 7:04
O QUE ESPERAR DO ROXINHO
Nubank (ROXO34) segue crescendo no 3T26, mas o crédito pode virar o calcanhar de Aquiles em 2027
12 de novembro de 2026 - 7:04 12 de novembro de 2026 - 6:50
ABRIU A CARTEIRA
Após lucro recorde no 3T26, BTG Pactual (BPAC11) prepara uma nova tacada na bolsa: recompra de units pode chegar a R$ 2 bilhões
12 de novembro de 2026 - 6:50 12 de novembro de 2026 - 6:05
BALANÇO
BTG Pactual (BPAC11) lucra R$ 5,3 bilhões e rentabilidade vai a 26,4% no 3T26: o que está por trás da máquina de resultados do banco
12 de novembro de 2026 - 6:05 11 de novembro de 2026 - 21:10
BB VAI FECHAR A TORNEIRA?
Agronegócio cobra o preço no Banco do Brasil: inadimplência dispara, lucro desaba e dividendos entram na linha de corte
11 de novembro de 2026 - 21:10 11 de novembro de 2026 - 20:16
TURNAROUND FICOU PARA DEPOIS?
Banco do Brasil (BBAS3) corta guidance de lucro pela metade — e avisa: a conta do agronegócio ainda não terminou de chegar
11 de novembro de 2026 - 20:16 11 de novembro de 2026 - 20:14
HORA DE SE PROTEGER
Banco do Brasil (BBAS3) fecha torneira de dividendos e passará a pagar mínimo obrigatório após resultados fracos
11 de novembro de 2026 - 20:14 11 de novembro de 2026 - 19:36
RESULTADO
Banco do Brasil (BBAS3) frustra projeções já baixas e entrega lucro de R$ 1,3 bilhão no 3T26, tombo de 66,5%
11 de novembro de 2026 - 19:36 11 de novembro de 2026 - 18:25
O QUE ESPERAR
Por que a Petrobras (PETR4) decidiu acelerar os investimentos para este ano? CEO responde
11 de novembro de 2026 - 18:25 11 de novembro de 2026 - 17:01
FIM DA POISON PILL?
Cosan (CSAN3) dispara mais de 12% após rumor sobre a Rumo (RAIL3); mercado volta a apostar em venda de participação
11 de novembro de 2026 - 17:01
11 de novembro de 2026 - 6:14
BB EM APUROS
Banco do Brasil (BBAS3): analistas veem o ‘pior’ para resultados e fazem alertas para projeções; o que está em jogo para bancão?
11 de novembro de 2026 - 6:14 10 de novembro de 2026 - 20:29
BALANÇO
A maré está virando? Petrobras (PETR4) tem lucro 21,5% maior em um ano, mas queda no trimestre, e anuncia dividendos de R$ 15,3 bi
10 de novembro de 2026 - 20:29 10 de novembro de 2026 - 19:29
JUNTAS E MAIS FORTES
Fleury (FLRY3) e controlada da Bradsaúde (SAUD3) unem forças para criar empresa de oncologia com investimento de R$ 72 milhões
10 de novembro de 2026 - 19:29 10 de novembro de 2026 - 15:19
EMPRESAS
‘Uma das safras mais difíceis dos últimos anos’: por que a São Martinho (SMTO3) despenca mais de 9% após os resultados
10 de novembro de 2026 - 15:19 10 de novembro de 2026 - 14:33
VAI ACONTECER
IPO da Anthropic: com receita 1.200% maior, criadora do Claude quer chegar ao mercado valendo US$ 1,45 trilhão
10 de novembro de 2026 - 14:33 10 de novembro de 2026 - 7:11
COM DIREITO A DIVIDENDOS BILIONÁRIOS

