


Depois de IPO frustrado, Madero apresenta melhorias no balanço, mas dívida bruta de mais de R$ 1 bilhão ainda preocupa
Empresa conseguiu recompor parte de suas margens operacionais e reduzir sua alavancagem, mas tamanho e prazo da dívida ainda deixam a desejar

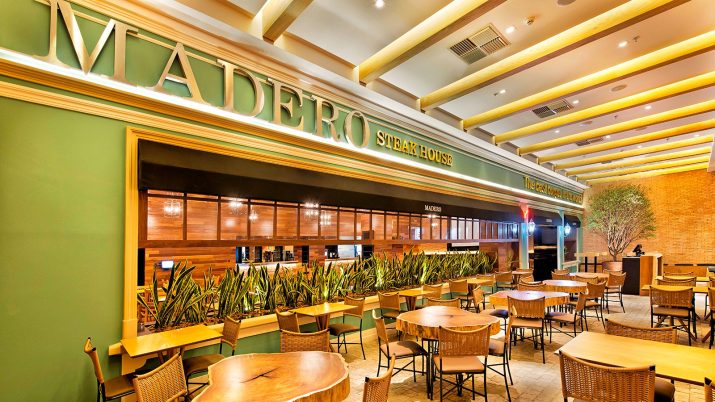
A rede de hamburguerias Madero terminou 2021 com uma dívida bruta de R$ 1 bilhão, mostram as demonstrações financeiras apresentadas pela empresa nesta segunda-feira (07).
Apesar da cifra preocupante, o balanço do quarto trimestre do ano passado traz também boas notícias. A empresa conseguiu, pelo menos parcialmente, recompor sua margem de lucro.
A margem Ebitda, métrica utilizada como proxy para geração de caixa operacional, fechou o ano em 11,9%, melhora expressiva quando comparamos ao número de 2020, 3,9%.
[captacao]
Se olharmos exclusivamente para o quarto trimestre, a esperança de que os velhos tempos não tenham ficado para trás cresce ainda mais: no período, o Madero foi capaz de entregar uma margem de 21,2%, já bem mais próxima dos 25% observados antes da pandemia.
Outra coisa que tem voltado a se comportar de maneira mais parecida com o que acontecia antes do surto é a participação do delivery nas receitas da companhia. No auge da pandemia, a modalidade chegou a representar 55% da receita do grupo; agora volta ao patamar dos 17%. A empresa espera que essa participação se estabilize neste nível.
Leia Também
Perfil da dívida deixa a desejar
Apesar das melhorias apresentadas no balanço, o endividamento da empresa continua chamando a atenção, principalmente se tivermos em mente que a companhia planeja realizar uma oferta pública inicial de ações (IPO, na sigla em inglês).
No balanço publicado hoje pudemos enxergar mais claramente como a companhia tem lidado com os recursos que capta.
O aumento de capital da ordem de R$ 300 milhões contribuiu para que a empresa gerasse, no ano, R$ 200 milhões em caixa, o que causou algum alívio e abriu espaço para que se mantivesse o nível de investimento realizado em 2020. Em ambos os anos a rubrica girou em torno dos R$ 333 milhões em desembolsos.
A empresa ainda foi ao mercado e captou R$ 436,3 milhões via dívida, frente R$ 444 milhões em 2020. O pagamento de empréstimos diminuiu de ritmo, ficando em R$ 113,32 milhões em 2021, frente a R$ 241,795 milhões em 2020.
Tudo isso fez com que a empresa ganhasse algum fôlego, como é possível observar ao analisarmos a alavancagem, medida pela relação entre dívida líquida e Ebitda. O indicador, que tinha terminado 2020 acima de 20x, conseguiu fechar 2021 entre 5x e 6x.
Essa redução indica que a empresa tem sido capaz de gerar mais receita e margens melhores, o que faz com que suas obrigações financeiras possam ser cumpridas com menos dificuldades.
Mas nem tudo são flores. A dívida da empresa está muito mais concentrada no curto prazo do que nos períodos anteriores. Para que se tenha uma ideia, cada R$ 1 que poderia ser exigido da empresa pelos seus credores nos próximos 12 meses se transformou em R$ 2,86. Isso em um intervalo de um ano.
A dívida de longo prazo até diminuiu, mas não na mesma proporção. Ou seja, temos uma dívida de curto prazo mais elevada, com as obrigações de longo prazo praticamente inalteradas. Veja como evoluiu o prazo da dívida no período:

O Madero continua a assistir ao crescimento das suas obrigações de curto prazo. Desde 2019, o índice de liquidez corrente, calculado a partir da relação entre ativo e passivo circulantes, vem se deteriorando, como pode ser observado na tabela abaixo:
| Ano/Conta | 2021 | 2020 | 2019 |
| Passivo Circulante | 1.018.968 | 683.916 | 360.929 |
| Ativo Circulante | 451.238 | 191.022 | 210.163 |
| Liquidez Corrente | 2,26 | 3,58 | 1,72 |
IPO frustrado
O Madero tentou aliviar o peso do seu endividamento através de uma oferta pública de ações. Cogitou-se até que a rede de hamburguerias optaria por negociar seus papéis nos EUA, já que empresas do mesmo segmento estariam se saindo melhor por lá.
A rede Madero esperava vender uma participação minoritária por um múltiplo de 17 a 19 vezes o Ebitda, mas as características do IPO proposto acabaram atrapalhando.
Metade dos recursos da oferta primária de ações - quando novas ações são emitidas, e o dinheiro captado entra no caixa da empresa - seria destinada ao pagamento de dívidas.
Além disso, haveria ainda uma oferta secundária, quando os próprios acionistas vendem suas participações, e os recursos obtidos vão para o bolso deles.
E um dos acionistas interessados em se desfazer de uma parte do grupo era, justamente, seu fundador, Junior Durski, detentor de 64,8% dos papéis do Madero.
A combinação de emissão de ações para quitar dívidas com acionista controlador reduzindo sua participação no negócio não costuma ser muito bem recebida pelos investidores, principalmente em momentos adversos de mercado. Assim, ainda no ano passado, a abertura de capital foi adiada.
A rede de restaurantes justificou, na época, esperar por uma melhoria nas condições de mercado, o que se tornou possível após receber um aporte (anteriormente citado nesta matéria) de R$ 300 milhões do fundo americano Carlyle — que detém 27,6% das ações do grupo, em novembro. Mesmo assim, o Madero optou por cancelar os planos de IPO neste início de ano.
 29 de outubro de 2026 - 16:50
HORA DE COMPRAR?
Gerdau (GGBR4) no radar: Itaú BBA recomenda compra e UBS BB vê ação a R$ 35; o que está por trás do otimismo?
29 de outubro de 2026 - 16:50 29 de outubro de 2026 - 14:49
AQUECIMENTO PARA O BALANÇO
Dividendos de até US$ 4,2 bilhões: com operacional tinindo, Petrobras (PETR4) deve ‘blindar’ os proventos da queda do petróleo
29 de outubro de 2026 - 14:49 29 de outubro de 2026 - 11:53
RESULTADOS DO 3T26
Microsoft (MSFT) mostra que é possível crescer com IA gastando menos e com balanço sólido; veja números
29 de outubro de 2026 - 11:53 29 de outubro de 2026 - 11:22
CILADA NA BOLSA?
E agora, Nubank? Itaú BBA corta preço-alvo e alerta: o pior ainda pode estar por vir
29 de outubro de 2026 - 11:22 29 de outubro de 2026 - 9:34
NA MIRA DO BC
Mais uma liquidação: Banco Central tira do ar empresa que operava nos bastidores do Pix após encontrar “graves violações”
29 de outubro de 2026 - 9:34 29 de outubro de 2026 - 6:30
AQUECIMENTO PARA O BALANÇO
Vale (VALE3): lucro deve cair quase 50% no 3T26 com inimigo persistente roubando a cena. O que esperar do balanço de hoje?
29 de outubro de 2026 - 6:30 28 de outubro de 2026 - 18:26
RENEGOCIAÇÃO
Raízen (RAIZ4) consegue desconto de R$ 8,5 bilhões em dívidas tributárias; veja quanto a empresa terá de pagar
28 de outubro de 2026 - 18:26 28 de outubro de 2026 - 16:27
PERDEU O ENCANTO?
Itaú BBA deixa de recomendar compra de Bradesco (BBDC4), e ação cai forte; o que levou o bancão a perder o brilho?
28 de outubro de 2026 - 16:27 28 de outubro de 2026 - 14:32
O DILEMA DO BANCÃO
“O preço a pagar” para reduzir riscos: CEO do Santander revela plano para atingir ROE acima de 20%
28 de outubro de 2026 - 14:32 28 de outubro de 2026 - 13:31
BALANÇO AGRADOU
Caneta emagrecedora e dívida menor: os dois motores que fazem da Hypera (HYPE3) uma das poucas altas do Ibovespa hoje
28 de outubro de 2026 - 13:31 28 de outubro de 2026 - 11:54
REAÇÃO AO RESULTADO
Santander (SANB11) afunda mais de 5% após resultado fraco, mas analistas revelam ‘trunfo’ que pode salvar as ações da queda
28 de outubro de 2026 - 11:54 28 de outubro de 2026 - 10:46
OS BASTIDORES DA OPERAÇÃO
Por dentro da Shopee: 150 mil tipos de produtos, muitas mãos e uma corrida para fazer cada pedido chegar à sua casa
28 de outubro de 2026 - 10:46 28 de outubro de 2026 - 6:16
BALANÇO
Santander Brasil (SANB11) frustra no 3T26: lucro tomba 28% e ROE cai a 11,9%; veja os destaques do balanço
28 de outubro de 2026 - 6:16 27 de outubro de 2026 - 17:06
POTENCIAL DE ALTA
Maré favorável? Citi inicia cobertura da OceanPact (OPCT3) e vê espaço para alta de 48%
27 de outubro de 2026 - 17:06 27 de outubro de 2026 - 13:28
PRÉVIA DO BALANÇO
Lucro menor, calotes no radar e recuperação adiada: o que esperar do balanço do Santander Brasil (SANB11) no 3T26
27 de outubro de 2026 - 13:28 27 de outubro de 2026 - 13:09
FACA AFIADA
Citi manda vender Banco do Brasil (BBAS3) após eleições; veja o que colocar no lugar
27 de outubro de 2026 - 13:09 27 de outubro de 2026 - 12:03
SD ENTREVISTA
Agência com cara de hotel? A aposta do Bradesco (BBDC4) para atrair clientes endinheirados
27 de outubro de 2026 - 12:03 27 de outubro de 2026 - 8:33
APOSTA NO LUXO
Massagem, hotéis Fasano e descontos: a nova cartada do Itaú (ITUB4) e da JHSF (JHSF3) para conquistar os clientes ricos
27 de outubro de 2026 - 8:33 26 de outubro de 2026 - 14:45
VAI DE BOLSA
Após SpaceX (SPCX), Anthropic quer entrar no grupo do ‘IPO do trilhão’ com documento enviado à SEC
26 de outubro de 2026 - 14:45 26 de outubro de 2026 - 9:12
AQUISIÇÃO BILIONÁRIA

