


Por que você deveria olhar a disparada de juros dos empréstimos imobiliários dos EUA com o risco iminente de recessão? Eles levaram à crise de 2008 e voltaram a subir
Os juros de financiamentos de até 30 anos saíram de 2,75% para mais de 6% em relação ao mesmo mês de 2021

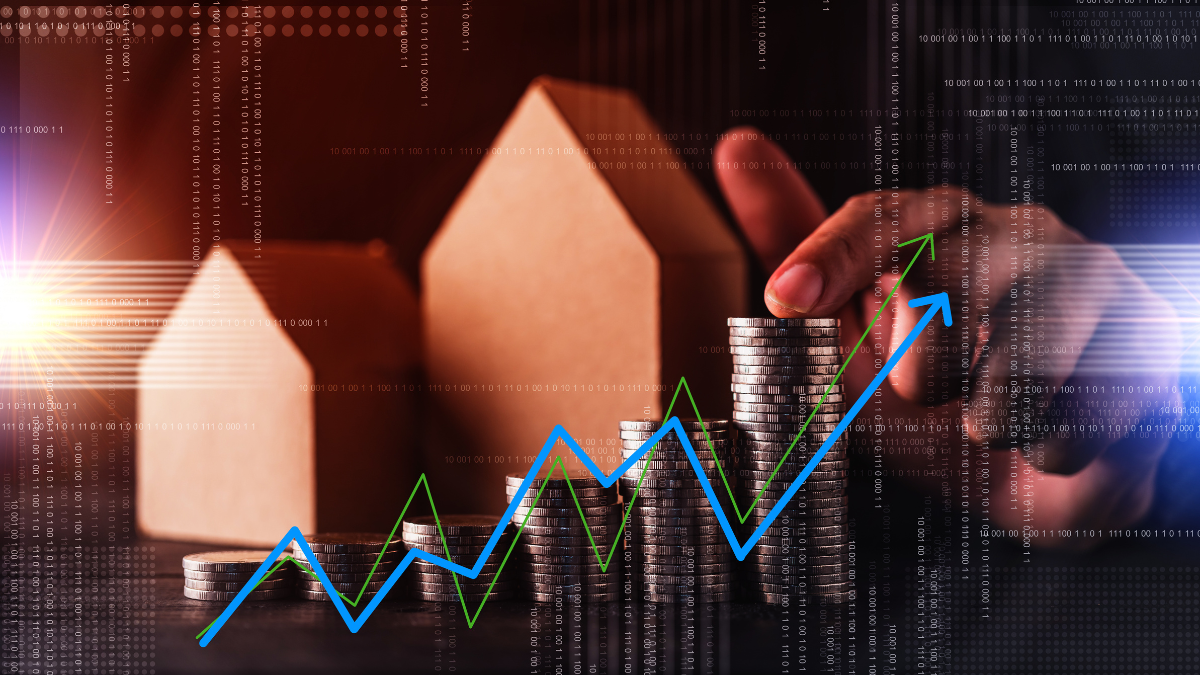
A semana foi marcada pelo medo da recessão, que começou a tomar conta do noticiário após autoridades monetárias e analistas do mercado levantaram a possibilidade de desaceleração da economia. Porém, existe um fator que foi deixado de lado e pode ser decisivo para esse cenário se concretizar: os juros imobiliários norte-americanos.
Quem atentou para esses fatos foram os analistas consultados pelo jornal Market Watch. Nesta semana, foram publicados dados sobre construção e vendas de casas novas nos Estados Unidos. O número de novos imóveis vem caindo desde as máximas em mais de 15 anos, atingidas em dezembro passado.
Financiamento imobiliário: juros são a ponta do iceberg
Mas o indicador mais importante são as taxas dos financiamento por lá, que dispararam depois que o Federal Reserve iniciou o ciclo de aperto monetário em março deste ano.
Os juros de financiamentos imobiliários de até 30 anos saíram de 2,75% para mais de 6% em relação ao mesmo mês de 2021.
A combinação de moradias cada vez mais caras e taxas de juros mais elevadas tornou a aquisição de casas mais difícil nos EUA. De acordo com a Associação Nacional de Corretores de Imóveis, a acessibilidade a novos imóveis caiu para as taxas mais baixas em 16 anos.
Leia Também
A publicação ainda destaca os efeitos de menores índices de compras de casa e tudo que elas acarretam: menos clientes comprando itens de linha branca, decoração e por aí vai — e isto pode acelerar o passo em direção à recessão.
Bolha imobiliária, crise financeira e recessão com juros do Fed
O que os juros dos empréstimos imobiliários têm a ver com recessão global?
Vamos voltar cerca de 15 anos no passado, para a crise financeira de 2008 — também chamada de crise do subprime —, considerada a pior desde a Grande Depressão em 1929. Os problemas começaram com a formação de uma bolha imobiliária nos EUA.
Em linhas gerais, essa bolha financeira começou a se formar em 2006 quando o preço dos imóveis cresceu abruptamente. Os bancos passaram a oferecer linhas de crédito facilitadas para as pessoas financiarem suas casas — mesmo sem comprovação de renda para pagar a dívida.
Da formação ao estouro da bolha imobiliária
Com isso, a procura por imóveis aumentou — e impera a lei do mercado: maior procura, os preços dispararam. Mas no mesmo período, a renda da população não acompanhou essa alta, o que fez com que diversas pessoas perdessem suas casas para os bancos.
A inadimplência foi às alturas e, sem o dinheiro das parcelas dos financiamentos, os bancos começaram a sentir os impactos em seus respectivos caixas. O ponto alto dessa crise foi a quebra do Lehman Brothers, que tinha ativos avaliados em US$ 639 bilhões à época.
A história se repete (?): mesmo com juros altos, cenário é diferente
Alex Pelle, economista da Mizuho Securities dos Estados Unidos, entende que o cenário é diferente do que gerou a crise de 2008. “Esperamos uma queda de vendas nos próximos meses, mas não um colapso parecido com o dos anos 2000”.
Além disso, o comprador atual tem uma pontuação de crédito alta mais alta — mecanismo instaurado para garantir o pagamento das parcelas — e, portanto, é menos provável que se caia na inadimplência.
Apenas cerca de 2% de todas as novas hipotecas são concedidas aos chamados compradores subprime, ou àqueles com pontuação de crédito mais fraca. Para se ter uma ideia, à época da crise, esse número era de cerca de 15%.
Por que ficar de olho nisso esta semana
Na quinta-feira (29) serão divulgados os dados de inflação ao consumidor dos Estados Unidos. O PCE é o indicador preferido do Fed para balizar a decisão de juros por lá.
Dependendo de como vier a inflação, o Banco Central americano pode reduzir a intensidade da alta dos juros e reverter a tendência da rota da recessão. Também permanecem em foco nos próximos dias as falas de representantes do Fed.
 15 de setembro de 2026 - 11:17
EM BUSCA DA ESTABILIDADE
Da Petrobras (PETR4) ao BTG (BPAC11) e Embraer (EMBJ3): as ações que o Citi escolheu para enfrentar a montanha-russa das eleições
15 de setembro de 2026 - 11:17 14 de setembro de 2026 - 19:47
INVESTIMENTO ESG
Energia limpa na Bolsa: novo ETF da Galapagos amplia aposta em empresas brasileiras e tem apoio do BNDES
14 de setembro de 2026 - 19:47 14 de setembro de 2026 - 19:07
PARA ONDE VAI A BOLSA
BofA está otimista e tem nova projeção para a Selic; banco já elegeu suas ações preferidas para investir em cenário mais positivo para juros
14 de setembro de 2026 - 19:07 14 de setembro de 2026 - 17:10
DÍVIDA NA CARTEIRA
FIIs de tijolo estão de olho na alavancagem e reduzem endividamento — mas um segmento vai na contramão; entenda o motivo
14 de setembro de 2026 - 17:10 14 de setembro de 2026 - 12:32
MERCADOS HOJE
Sangria na bolsa: Ibovespa perde mais de 3 mil pontos e dólar sobe; juro do Treasury passa de 5%
14 de setembro de 2026 - 12:32 14 de setembro de 2026 - 11:06
MEXENDO NA CARTEIRA
TRXF11 vai às compras de novo, e mercado torce o nariz: cotas caem após FII desembolsar R$ 340 milhões por ativos corporativos
14 de setembro de 2026 - 11:06 14 de setembro de 2026 - 10:01
BOLSA EM DÓLARES
Ibovespa mais acessível para o gringo? Novidade na B3 a partir de hoje pode ajudar o índice
14 de setembro de 2026 - 10:01 14 de setembro de 2026 - 6:12
REPORTAGEM ESPECIAL
Trade eleitoral: como os tubarões do mercado estão se posicionando para ganhar com as eleições — e limitar o prejuízo se a aposta der errado
14 de setembro de 2026 - 6:12 13 de setembro de 2026 - 13:06
SOBE E DESCE DAS AÇÕES
Alívio nos juros favorece Assaí (ASAI3), enquanto Direcional (DIRR3) amarga a pior queda do Ibovespa. O que aconteceu?
13 de setembro de 2026 - 13:06 11 de setembro de 2026 - 12:46
GIGANTE DA BOLSA
Petrobras (PETR4) está mais forte nessas eleições e pode saltar 32%, diz BTG – mas 4 gatilhos podem levar a ação além
11 de setembro de 2026 - 12:46 10 de setembro de 2026 - 15:01
IBOV MAIS COMPLETO
BDRs de Nubank, XP, Inter e JBS podem ganhar espaço no Ibovespa; entenda por que isso importa
10 de setembro de 2026 - 15:01
9 de setembro de 2026 - 17:02
MAIS INTERNACIONAL
B3 muda regra do Ibovespa e BDRs de brasileiras poderão entrar no índice já a partir da próxima edição
9 de setembro de 2026 - 17:02 8 de setembro de 2026 - 14:06
IÇANDO AS VELAS
Por que o Bank of America voltou a recomendar a compra de ações brasileiras na contramão de JP Morgan e Morgan Stanley
8 de setembro de 2026 - 14:06 8 de setembro de 2026 - 13:12
MERCADOS
O combo que fez o Ibovespa saltar mais de 4.000 pontos em 50 minutos na volta do feriado
8 de setembro de 2026 - 13:12 8 de setembro de 2026 - 12:46
NOVA ESCALAÇÃO
Tenda (TEND3) ganha vaga no Ibovespa — mas duas ações ficaram pelo caminho; veja a nova carteira do índice
8 de setembro de 2026 - 12:46 7 de setembro de 2026 - 17:47
MERCADOS HOJE
Petróleo fecha em alta e se aproxima de US$ 100, e China aumenta reservas cambiais e em ouro; veja o dia nos mercados globais
7 de setembro de 2026 - 17:47 7 de setembro de 2026 - 16:10
TROCA-TROCA
Dividendos para setembro: Itaú (ITUB4) e Vale (VALE3) saem da carteira da Rico; veja quem entrou
7 de setembro de 2026 - 16:10 7 de setembro de 2026 - 12:17
SETOR DE CONSTRUÇÃO
Não é MRV (MRVE3) nem Direcional (DIRR3): Itaú BBA acredita que outra ação pode valorizar até 107%
7 de setembro de 2026 - 12:17 5 de setembro de 2026 - 17:45
RENDA PASSIVA
Quem mais pagou dividendos em 2026? Veja o ranking das 10 maiores pagadoras no 2º trimestre
5 de setembro de 2026 - 17:45 5 de setembro de 2026 - 12:01
ESTRATÉGIA DO GESTOR











