


Aperte os cintos: o Fed praticamente acabou com as teses de crescimento, e o fim do bear market rally está aí
Saída da atual crise inflacionária passa por algum sacrifício. Afinal, estamos diante de um ciclo econômico clássico e será preciso esfriar o mercado de trabalho

Como temos conversado ao longo de nossas últimas colunas, os mercados internacionais, em especial o norte-americano, pareciam viver entre julho e agosto o que se chama de bear market rally, ou rali de mercado de baixa — para ilustrar, entre meados de junho e meados de agosto, o índice Nasdaq subiu mais de 20%.
O gatilho teria sido um entendimento, sempre mencionado neste espaço como afobado demais, de que o Federal Reserve, o Banco Central dos EUA, poderia reduzir o ritmo de aperto monetário por conta do pico de inflação já ter passado.
Em linhas gerais, se a inflação passasse a arrefecer gradualmente e outros indicadores de atividade também apresentassem contração, não haveria motivo para que houvesse agora contracionismo em demasia. Como sempre falei, contudo, essa sempre me pareceu uma visão um pouco complicada, propagada por investidores ansiosos.
Deu no que deu.
Na última sexta-feira (26), na fala mais importante do Simpósio de Jackson Hole, o presidente do Federal Reserve, Jerome Powell, lembrando aquele discurso de Ben Bernanke sobre o “taper tantrum”, apresentou um tom mais duro do que os mercados esperavam — havia algumas esperanças de que o Fed indicaria um "pivô" (mudança em direção a uma queda de juro em 2023) em sua política de aperto.
Foi o seu momento “whatever it takes” (fazer o que for necessário, em alusão à expressão de Mario Draghi). Assim, a ideia do “Fed pivot” ficou mais longe. O choque e a volatilidade são sempre duros. O resultado não foi bom.
Será o fim das teses de crescimento?
Na segunda-feira, as ações voltaram a cair diante de yields (rendimentos) dos títulos do tesouro norte-americano mais altos. Parece que Powell pode ter matado o investimento em teses de crescimento, que estava funcionando tão bem nas últimas semanas.
Leia Também
Ou seja, o movimento positivo parece ter acabado agora, o que mostra que os investidores estão apenas se acostumando com a ideia de que as taxas de juros podem subir mais e mais rápido, permanecendo elevadas por mais tempo.
Basicamente, restaurar a estabilidade de preços levará algum tempo e provavelmente exigirá um período sustentado de crescimento abaixo da tendência e condições mais brandas do mercado de trabalho.
Foi uma mensagem clara de que o banco central está disposto a renunciar a quaisquer ganhos econômicos obtidos durante a pandemia, e, possivelmente, a um "soft landing" (pouso suave), para garantir que a inflação não saia do controle.
Dessa forma, o sentimento deverá permanecer abalado para o mercado de ações.
Fed está de olho no indicadores econômicos
A decisão na reunião de setembro (20 e 21 do mês que vem) dependerá da totalidade dos dados econômicos apresentados e da evolução das expectativas de inflação.
Em algum momento, à medida que a postura da política monetária apertar ainda mais, provavelmente será apropriado diminuir o ritmo dos aumentos. Por enquanto, porém, devemos voltar a ver mais um aumento de 75 pontos-base da taxa básica de juros.
O mercado precifica como quase 70% de chance de mais um aumento desta mesma magnitude, colocando os juros entre 3,00% e 3,25% ao ano.

O motivo?
Bem, em seu discurso, o presidente do Fed fez referência ao famoso "matador da inflação" da década de 1980, dizendo que parte da equação para ancorar a estabilidade de preços era também quebrar o controle das expectativas inflacionárias.
À época, quando quem chefiava a instituição era Paul Volcker, um longo período de política monetária muito restritiva foi necessário para conter a alta inflação, após várias tentativas fracassadas nos 15 anos anteriores.
Com isso, reconhecemos que a saída da atual crise inflacionária passa, necessariamente, por algum sacrifício. Afinal, estamos diante de um ciclo econômico clássico e, para combater a inflação, teremos de esfriar o mercado de trabalho.
Gerar desemprego para conter o avanço da demanda agregada vai conter os preços e permitir redução de juros lá na frente. Quanto antes o mercado encarar de frente essa realidade, melhor, uma vez que o registro histórico adverte fortemente contra o afrouxamento prematuro da política monetária. É o custo infeliz de reduzir a inflação.
Portanto, ainda guardo um certo pessimismo para as ações norte-americanas, que podem usar as próximas semanas para renovar as mínimas à medida que os investidores globais absorvem a severa mensagem de Powell de taxas mais altas.
Para piorar, o mês de setembro costuma ser de maior volatilidade e de queda, em média, para os índices do EUA. Ou seja, o curto prazo volta a ser nebuloso, com mais catalisadores para a volatilidade à frente.
A cautela é alta e devemos estar preparados para novos desafios à frente.
GOSTOU DESTE CONTEÚDO? Tenha acesso a ideias de investimento para sair do lugar comum, multiplicar e proteger o patrimônio.
 22 de outubro de 2026 - 19:45
AS 3 ESTAÇÕES
Ganho de até 50% em dólares: as ações que florescem na primavera da bolsa brasileira
22 de outubro de 2026 - 19:45 22 de outubro de 2026 - 14:32
MUDOU A META?
Meta (META) cai mais de 7% após balanço; veja 3 pontos para prestar atenção, segundo o Safra
22 de outubro de 2026 - 14:32 22 de outubro de 2026 - 11:00
PODCAST TOUROS E URSOS
Crescimento à vista? As oportunidades que podem surgir na bolsa e na renda fixa após as eleições
22 de outubro de 2026 - 11:00ENTRE CHIPS E TIJOLOS
A corrida da IA precisa de imóveis para data centers. E isso pode abrir espaço — e riscos — para os FIIs
21 de outubro de 2026 - 15:30ORGANIZANDO A CASA
Gigante à vista: Patria fica a um passo de unir quatro fundos imobiliários (FIIs) em um só
21 de outubro de 2026 - 11:20 21 de outubro de 2026 - 11:17
DECOLOU
SpaceX salta 10% após balanço, mas duas linhas do resultado servem para manter investidores ‘com os pés no chão’, diz BTG
21 de outubro de 2026 - 11:17 20 de outubro de 2026 - 15:07
É COMPRA
XP dá sinal verde para fundo imobiliário e recomenda compra — mas com uma ressalva
20 de outubro de 2026 - 15:07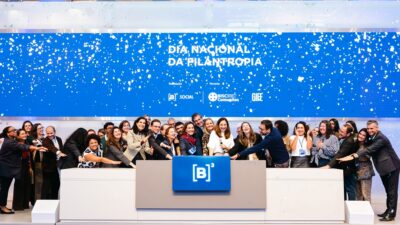 20 de outubro de 2026 - 13:32
ESG
B3 realiza 2ª edição de toque de campainha dedicado à filantropia para levar a causa para dentro das empresas
20 de outubro de 2026 - 13:32 20 de outubro de 2026 - 12:32
DEPOIS DO TOMBO
Com queda de 30% em 2026, TRXF11 quer recomprar cotas, mas um ‘detalhe’ pode limitar a operação
20 de outubro de 2026 - 12:32 20 de outubro de 2026 - 12:04
MERCADOS HOJE
3 mil pontos em 13 minutos: o gatilho que disparou o Ibovespa antes da eleição
20 de outubro de 2026 - 12:04 20 de outubro de 2026 - 10:29
BILHÕES NO RALO
“O investidor trocou Vale por Petrobras”: a combinação que faz a mineradora perder R$ 24 bilhões enquanto o Ibovespa festeja
20 de outubro de 2026 - 10:29 19 de outubro de 2026 - 10:07
FOME RENOVADA
TRXF11 coloca maior centro de distribuição do Mercado Livre (MELI34) na carteira por R$ 250 milhões — mas volta atrás em outro negócio
19 de outubro de 2026 - 10:07
18 de outubro de 2026 - 15:30
'NÃO É HORA DE VENDER'
Ibovespa a 240 mil pontos? Inter explica por que ainda vê espaço para a bolsa subir
18 de outubro de 2026 - 15:30 17 de outubro de 2026 - 12:11
MOVIMENTOS TÁTICOS
Estrangeiros despejam R$ 19 bilhões na bolsa em outubro; desafio agora é transformar aposta eleitoral em fluxo permanente
17 de outubro de 2026 - 12:11 17 de outubro de 2026 - 9:58
RESUMO SEMANAL
Petrobras (PETR4) sobe mais de 6% e escapa do tombo do Ibovespa; veja o que movimentou a bolsa na semana
17 de outubro de 2026 - 9:58 16 de outubro de 2026 - 19:27
MUDANÇA DE ARES
Brasil é a melhor escolha na América Latina: BTG zera posição em Argentina e aposta em oito ações brasileiras
16 de outubro de 2026 - 19:27
16 de outubro de 2026 - 18:28
UM TEMPERO EXTRA
Não é só o rali eleitoral: BTG tem mais motivos para recomendar C&A (CEAB3), XP (XPBR31), Cyrela (CYRE3) e estas outras ações
16 de outubro de 2026 - 18:28 16 de outubro de 2026 - 14:00
DEPOIS DA FESTA
Ibovespa a 240 mil pontos? Mesmo após o rali eleitoral com Flávio Bolsonaro, Inter e Citi ainda veem espaço para a bolsa subir
16 de outubro de 2026 - 14:00 16 de outubro de 2026 - 12:17
TOUROS E URSOS #292
Juros altos vieram para ficar? Gestor da XP diz que investidor terá de reaprender a investir em um novo mundo
16 de outubro de 2026 - 12:17 16 de outubro de 2026 - 10:38
TARDE DEMAIS?

