


Guerra entre Rússia e Ucrânia pode trazer ainda mais recursos estrangeiros para a B3, diz gestor de fundo que já rendeu mais de 1.000%
Em entrevista ao Seu Dinheiro, André Ribeiro, gestor da Brasil Capital, também disse que a bolsa brasileira está barata e que o momento é bom para comprar ações descontadas para o longo prazo

Se com a perspectiva de alta de juros nos Estados Unidos os investidores estrangeiros já se sentiam estimulados a buscar ativos depreciados em outras paragens - como o Brasil -, a invasão da Ucrânia pela Rússia pode dar ao gringo um empurrão extra para continuar migrando recursos para a bolsa brasileira.
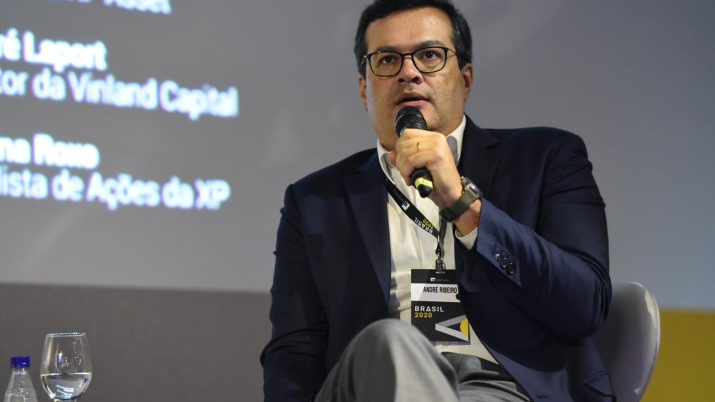
Essa é a análise de André Ribeiro, sócio da Brasil Capital, gestora especializada em ações brasileiras, cujo principal fundo acumula alta de 1.303% desde seu início em 2008, contra 180% do Ibovespa.
“O conflito tem causado uma alta incontrolável nos preços das commodities, o que, em tese, pode beneficiar o Brasil, ao menos num primeiro momento”, diz Ribeiro.
Além disso, destaca o gestor, a exclusão de empresas russas dos principais índices de ações de mercados emergentes eleva a fatia do Brasil nesses indicadores, podendo elevar a participação das empresas brasileiras também nas carteiras dos fundos globais. “Isso deve aumentar um pouco mais o fluxo para cá”, nota.
É claro que, no médio prazo, as consequências econômicas da guerra podem ser muito negativas, elevando a inflação mundial, estimulando uma alta mais forte nos juros e desacelerando o crescimento global.
Mas mesmo diante desse cenário, dos juros altos no Brasil e da perspectiva de realização de eleições presidenciais neste ano, Ribeiro considera que a bolsa brasileira está barata, sendo capaz de “gerar valor para quem tiver paciência”.
Leia Também
“Comprar ações quando os juros estão baixos e vender quando estão altos não é uma boa maneira de fazer dinheiro na bolsa. A hora de comprar é quando os juros estão altos”, diz. “Acumular ativos quando as taxas de juros estão chegando ao ápice, perto de virar para queda, costuma dar certo”, completa.
Com a experiência de quem já fez muito dinheiro na bolsa local, ele explica que a estratégia mais vencedora é justamente montar posições em ativos muito descontados em momentos de grande incerteza e adversidade, como o atual.
A seguir, confira os principais trechos da entrevista que eu fiz com André Ribeiro por videoconferência, em que ele fala dos setores mais promissores na bolsa hoje, das consequências da guerra na Ucrânia para o Brasil, do fluxo gringo e das suas impressões sobre as eleições presidenciais.
Quais oportunidades vocês estão vendo na bolsa brasileira neste ano de 2022? E quais os riscos?
Os ativos na bolsa brasileira estão mal precificados. Os potenciais de valorização estão muito grandes em vários deles, apesar do cenário macroeconômico conturbado, com juros altos, baixo crescimento e inflação elevada.
Ao mesmo tempo, o Banco Central está quase concluindo o ciclo de alta de juros. Devemos ter mais dois aumentos, mas estamos chegando perto do fim, enquanto os países desenvolvidos estão no início do aperto monetário.
E, com a bolsa americana chacoalhando, o investidor estrangeiro, que havia se acomodado com retornos positivos nos EUA e a alta do dólar, precisou sair da zona de conforto e passar a olhar com mais atenção para outros mercados.
Então a bolsa brasileira está barata. Há muitas empresas de valor, com fluxos de caixa no presente, nos setores de commodities, energia e bancos. Eles estão depreciados e têm bastante potencial de gerar valor para quem tiver paciência.
Situações como essa geralmente acontecem justamente quando o cenário é incerto. Comprar ações quando os juros estão baixos e vender quando estão altos não é uma boa maneira de fazer dinheiro na bolsa. A hora de comprar é quando os juros estão altos.
Claro que a gente tem eleições presidenciais neste ano, e isso deve ser ponderado. Mas também temos empresas na bolsa que são líderes em seus mercados, não estão muito alavancadas e têm balanços saudáveis. Há muito valor na mesa para ser capturado por quem tiver paciência, mas o ano deve ser de grande volatilidade.
Isso mesmo considerando as consequências econômicas da invasão da Rússia à Ucrânia? Com a possibilidade de a guerra pressionar ainda mais a inflação, dá para dizer que o ciclo de alta de juros no Brasil está mesmo chegando ao fim?
O impacto da guerra nos mercados já está muito claro, dado que os dois países são relevantes em alguns setores, como trigo, fertilizantes e petróleo. Então o conflito tem causado uma alta incontrolável nos preços das commodities, o que, em tese, pode beneficiar o Brasil, ao menos num primeiro momento, já que somos exportadores de matérias-primas.
Além disso, a Rússia está sendo excluída de índices de ações de mercados emergentes. Isso não quer dizer que os recursos que estavam lá vão agora fluir para outros países, até porque os ativos russos viraram pó. Mas significa que o Brasil ganhou uma participação um pouco maior nesses índices, então novas alocações para emergentes tendem, marginalmente, a ser maiores aqui. Isso pode aumentar um pouco mais o fluxo para cá.
Aliás, isso já vinha acontecendo. Diante da mera possibilidade de invasão russa à Ucrânia, o fluxo estrangeiro já estava sendo realocado, e parte dele foi direcionado para cá.
Por outro lado, a explosão dos preços das commodities deve deixar a inflação elevada por mais tempo. Nesse caso, os bancos centrais vão ser mais incisivos nas altas de juros?
Além disso, o aumento de juros segura a demanda, mas o que a gente está vendo é um problema de oferta. No médio prazo, uma maneira de baixar essa inflação é aumentando a taxa de juros para um patamar acima do neutro, e historicamente isso é algo que causa recessão. Então esse é o desafio maior daqui para frente.
Em suma, no curtíssimo prazo, a bolsa brasileira se beneficia, mas como vai ser a atuação dos bancos centrais? E a Selic, vai realmente subir só até cerca de 12% ao ano?
[captacao]
A mim parece que a taxa de juros aqui já subiu muito, e eu não sei se a invasão à Ucrânia mudaria o cenário do Banco Central. Até porque, essa alta mais forte nos preços das commodities pode ser temporária.
Mas se a Rússia de fato dominar a Ucrânia - o que infelizmente parece ser questão de tempo - as sanções econômicas dos países ocidentais devem se manter, prolongando a pressão inflacionária global e enfatizando o cenário de alta de juros e potencial desaceleração econômica mundial no médio prazo.
Isso não deve acontecer da noite para o dia, pois o crescimento global ainda está forte, e também estamos vendo a China ainda estimulando a economia.
Ao mesmo tempo, no Brasil, a balança comercial neste ano deve ser muito forte, e o Ministério da Economia tomou medidas para estimular o crescimento, como a redução do IPI. Então a economia pode se sair bem, e a arrecadação do governo acabar sendo maior.
Dá para dizer, então, que o Brasil está de certa forma “bem posicionado” nesse momento?
A alta dos preços das commodities beneficia boa parte das empresas brasileiras e atrai mais fluxo estrangeiro. Também tem a questão de o ciclo de alta de juros estar aparentemente no fim.
Do ponto de vista econômico, o Brasil é autossuficiente em petróleo e não depende do gás russo. Mas depende de Rússia e Ucrânia para fertilizantes, o que pode vir a ser um problema. A safra deste ano já está garantida, mas se o conflito se estender, e o Brasil não conseguir comprar fertilizantes ao longo dos próximos meses, isso pode comprometer a safra de 2023, e o agronegócio é um importante motor para o PIB.
Já em relação aos grãos, o Brasil até importa trigo, que deve ficar mais caro, mas não deve faltar, pois não dependemos do trigo russo, importamos da Argentina. Milho, soja, tudo isso a gente tem. O conflito deve ter impactos negativos mais nas empresas que têm nos grãos seus principais custos, como a BRF, por conta da ração, e a M. Dias Branco, que depende de trigo.
Então, na média, o Brasil se beneficia, tirando essa questão dos fertilizantes, que pode ter algum impacto no ano que vem. O efeito no curto prazo é positivo e chama mais a atenção do mundo para o Brasil.
Lembrando que tem toda a questão da inflação global, que não é boa para ninguém no médio prazo e pode piorar nosso crescimento. O mercado está preocupado com isso, sem dúvida.
Esses recursos estrangeiros que estão vindo para o Brasil vieram para ficar?
Sinceramente, não se pode ter certeza. Historicamente, em momentos em que os Estados Unidos aumentam os juros, a bolsa brasileira costuma se sair bem, porque aperto monetário costuma estar relacionado a alta de preços das commodities e consequente pressão inflacionária. E por isso os EUA aumentam os juros.
Já vimos o ingresso de quase R$ 70 bilhões na B3 neste ano, o que é bastante para a gente, mas não é um montante expressivo do ponto de vista do investimento global. Então o valor poderia ser até bem maior. Agora, se essa entrada de recursos é estrutural ou não, se esse dinheiro vai sair do Brasil rapidamente, isso não é possível dizer.
O investidor estrangeiro é pragmático e olha para as eleições de maneira objetiva. Ele não está muito preocupado com quem vai ganhar e acha que, independentemente de quem seja, tudo vai continuar mais ou menos na mesma, economicamente, sem quebra institucional.
Além disso, o momento é de real subvalorizado. O estrangeiro leva em conta o valor dos ativos, mas também o fato de que ele precisa internalizar os recursos para investir aqui. Então não adianta a bolsa subir se o real se desvalorizar mais. Mas agora o dólar está historicamente valorizado em relação ao real.
Uma valorização das ações brasileiras depende mesmo de uma entrada massiva de recursos estrangeiros?
No curto prazo, isso vai ser determinante sim, porque os juros por aqui estão muito altos, e isso leva o investidor local a olhar mais para a renda fixa.
Se o brasileiro está recebendo quase 1% ao mês e os fundos de pensão estão batendo suas metas atuariais na renda fixa, a gente realmente acaba vendo uma saída de recursos dos investidores locais da bolsa. Então, na situação atual, estamos bastante dependentes do fluxo estrangeiro sim.
Qual a visão de vocês para as eleições deste ano?
Acho que não vai ter muita novidade. Os dois principais candidatos já foram presidentes, e não houve quebra institucional em nenhum dos casos. Nenhum dos dois nos deixa superconstrutivos com a bolsa, mas nenhum deles também nos deixa exageradamente pessimistas.
A gente tem um olhar mais pragmático e prefere olhar ativo a ativo, para descobrir quais companhias vão se sair bem independentemente do ambiente macro, gerando resultados operacionais crescentes, e que estejam baratas. Agora, vai ter volatilidade.
O Ibovespa está negociando a um dos menores múltiplos preço/lucro da história. Os ativos estão historicamente baratos. É um bom momento para montar posições na bolsa, acumular ativos brasileiros e ter paciência. Acumular ativos quando as taxas de juros estão chegando ao ápice, perto de virar para queda, costuma dar certo.
 20 de outubro de 2026 - 12:32
DEPOIS DO TOMBO
Com queda de 30% em 2026, TRXF11 quer recomprar cotas, mas um ‘detalhe’ pode limitar a operação
20 de outubro de 2026 - 12:32 20 de outubro de 2026 - 12:04
MERCADOS HOJE
3 mil pontos em 13 minutos: o gatilho que disparou o Ibovespa antes da eleição
20 de outubro de 2026 - 12:04 20 de outubro de 2026 - 10:29
BILHÕES NO RALO
“O investidor trocou Vale por Petrobras”: a combinação que faz a mineradora perder R$ 24 bilhões enquanto o Ibovespa festeja
20 de outubro de 2026 - 10:29 19 de outubro de 2026 - 10:07
FOME RENOVADA
TRXF11 coloca maior centro de distribuição do Mercado Livre (MELI34) na carteira por R$ 250 milhões — mas volta atrás em outro negócio
19 de outubro de 2026 - 10:07
18 de outubro de 2026 - 15:30
'NÃO É HORA DE VENDER'
Ibovespa a 240 mil pontos? Inter explica por que ainda vê espaço para a bolsa subir
18 de outubro de 2026 - 15:30 17 de outubro de 2026 - 12:11
MOVIMENTOS TÁTICOS
Estrangeiros despejam R$ 19 bilhões na bolsa em outubro; desafio agora é transformar aposta eleitoral em fluxo permanente
17 de outubro de 2026 - 12:11 17 de outubro de 2026 - 9:58
RESUMO SEMANAL
Petrobras (PETR4) sobe mais de 6% e escapa do tombo do Ibovespa; veja o que movimentou a bolsa na semana
17 de outubro de 2026 - 9:58 16 de outubro de 2026 - 19:27
MUDANÇA DE ARES
Brasil é a melhor escolha na América Latina: BTG zera posição em Argentina e aposta em oito ações brasileiras
16 de outubro de 2026 - 19:27
16 de outubro de 2026 - 18:28
UM TEMPERO EXTRA
Não é só o rali eleitoral: BTG tem mais motivos para recomendar C&A (CEAB3), XP (XPBR31), Cyrela (CYRE3) e estas outras ações
16 de outubro de 2026 - 18:28 16 de outubro de 2026 - 14:00
DEPOIS DA FESTA
Ibovespa a 240 mil pontos? Mesmo após o rali eleitoral com Flávio Bolsonaro, Inter e Citi ainda veem espaço para a bolsa subir
16 de outubro de 2026 - 14:00 16 de outubro de 2026 - 12:17
TOUROS E URSOS #292
Juros altos vieram para ficar? Gestor da XP diz que investidor terá de reaprender a investir em um novo mundo
16 de outubro de 2026 - 12:17 16 de outubro de 2026 - 10:38
TARDE DEMAIS?
Casas Bahia (BHIA3) paga aluguel ao HSLG11, mas segue devendo ao FII; entenda como fica a ação de despejo
16 de outubro de 2026 - 10:38 15 de outubro de 2026 - 18:07
ALOCAÇÃO TÁTICA
Adeus ao CDI fácil: UBS rebaixa renda fixa pós-fixada e vê espaço para a bolsa brasileira saltar até 25%
15 de outubro de 2026 - 18:07 15 de outubro de 2026 - 17:30
TURNAROUND DA CARTEIRA
BC Fund (BRCR11) ganha força na bolsa com dividendos e mudanças no portfólio no radar; entenda os planos do FII
15 de outubro de 2026 - 17:30 15 de outubro de 2026 - 14:00
Conteúdo Empiricus
Opções: Como driblar o principal desafio deste mercado e buscar oportunidades com potencial de multiplicar o capital investido
15 de outubro de 2026 - 14:00 15 de outubro de 2026 - 12:45
MUDANÇAS EM CURSO
Os ETFs estão fazendo com os fundos o que os fundos fizeram com as ações há mais de 20 anos
15 de outubro de 2026 - 12:45 14 de outubro de 2026 - 16:27
TANQUE CHEIO NA BOLSA
Petrobras (PETR4) bate R$ 800 bilhões em valor de mercado pela primeira vez. O que está por trás do novo recorde?
14 de outubro de 2026 - 16:27 14 de outubro de 2026 - 15:56
O PÓDIO MUDOU
A Vale ficou para trás: BTG Pactual (BPAC11) toma o lugar de VALE3 no pódio das empresas mais valiosas da bolsa
14 de outubro de 2026 - 15:56 14 de outubro de 2026 - 11:58
DE OLHO NO AGRO
FII do agronegócio fecha venda milionária de fazenda e estima impacto positivo de R$ 5,78 por cota
14 de outubro de 2026 - 11:58 13 de outubro de 2026 - 18:00
É HORA DE COMPRAR?

