


A alta estrutural do petróleo: como a questão ucraniana pode influenciar?
Tensões entre Ucrânia e Rússia podem pressionar os preços da commodity, dando uma mãozinha para o barril chegar à marca dos US$ 100

A visibilidade não poderia ser menor para nós analistas de mercado. Em especial, a incerteza em torno dos planos do Federal Reserve sobre o aperto monetário nos EUA levou Wall Street à sua pior semana desde o início da pandemia.
Ontem (24), curiosamente, o medo e a confusão dos agentes não poderiam ser maiores — depois de chegar a cair mais de 3% em NY, os índices fecharam o dia em alta.
O nervosismo e a falta de direção, contudo, não se devem somente à normalização monetária dos países desenvolvidos. Soma-se ao processo um risco geopolítico com potenciais desdobramentos graves.
Brevemente, os investidores estão começando a prestar atenção à situação na Ucrânia à medida que crescem os temores de que o presidente russo Vladimir Putin possa ordenar uma invasão.
Não é de hoje o interesse russo no país. As coisas já tinham ganhado contornos agressivos em 2014 quando a Rússia ocupou a Crimeia. Agora, a iniciativa é ainda mais ambiciosa, com Putin acumulando tropas na fronteira do país.
A situação ganhou mais dois episódios.
Leia Também
O primeiro foi durante o fim de semana, quando os Estados Unidos e o Reino Unido sugeriram a retirada de alguns funcionários e suas respectivas famílias de suas embaixadas.
O segundo se deu quando os líderes ocidentais convocaram uma reunião de emergência para discutir a situação.
Algumas autoridades do Departamento de Estado americano disseram que a decisão foi tomada com "muita cautela", mas foi o suficiente para deixar os investidores ainda mais ansiosos.
Como se não bastasse termos que nos preocupar com a inflação e a velocidade do aperto monetário do Fed, ainda precisamos ficar atentos a questões geopolíticas. O meu entendimento, porém, procura ir um pouco além.
[captacao]
Afinal, quem se beneficia desse processo na Ucrânia?
Teme-se que uma escalada na Ucrânia possa interromper o fluxo de fornecimento de energia para a Europa, enviando preços já elevados para a estratosfera. Duas commodities energéticas me chamam a atenção: i) o gás natural; e ii) o petróleo.
Com o segundo estou especialmente construtivo.
Nos últimos dias, a cotação do barril subiu rapidamente, com o contrato Brent, negociado em Londres e benchmark para a Petrobras, ultrapassando os US$ 85 por barril (chegamos a US$ 88 no dia 20 de janeiro). É o patamar mais elevado para a matéria-prima em sete anos.
Mesmo sem o fato novo já havia otimismo em torno do óleo, com os investidores se mostrando confiantes de que os efeitos da variante ômicron na economia global poderiam ser contidos, o que significaria que a demanda robusta por combustível provavelmente continuará. Adicionalmente, a oferta também pode ser limitada (vide Opep+), apesar dos esforços dos EUA e aliados em liberarem suas reservas.
Agora, se as tensões entre a Rússia e a Ucrânia aumentarem, a incerteza inicial sobre seu impacto nos fluxos das commodities energéticas provavelmente levaria o mercado a mais uma vez adicionar um prêmio de risco significativo aos preços do gás europeu.
Claro, um choque nos mercados de energia prejudicaria a economia da região à medida que se recupera da pandemia, mas podemos ter o gatilho que precisávamos para o petróleo no curto prazo.
Por isso, ainda acredito que seja viável um patamar de petróleo ao redor de US$ 100 até o final do ano, de maneira estrutural, para além dos choques de curto prazo. Foi o que também projetou a Agência Internacional de Energia (AIE, ou IEA na sigla em inglês), que monitora as tendências no mercado de energia para os países mais ricos.
A agência aponta um aumento da demanda global diária de petróleo de 3,3 milhões de barris em 2022, para 99,5 milhões. Caso confirmada, isso corresponderia ao recorde de demanda anterior em 2019, em níveis pré-pandêmicos.
Ou seja, mesmo em meio à transição energética pela qual devemos continuar passando durante a década até 2030 e, mais profundamente, até 2050, espera-se que a demanda por petróleo aumente em todo o mundo neste ano, liderada por países como China, Índia e Estados Unidos, levando potencialmente ao patamar mais alto de consumo da commodity.
Com isso, se analisarmos para além das pressões de curto prazo (Ucrânia, por exemplo) e acompanharmos a resposta gerenciada no fornecimento de óleo aos preços do petróleo de longo prazo, impulsionados pelo investimento de capital em projetos e taxas de declínio de extração, não vejo como muito elevada a chance de uma correção grosseira no Brent.
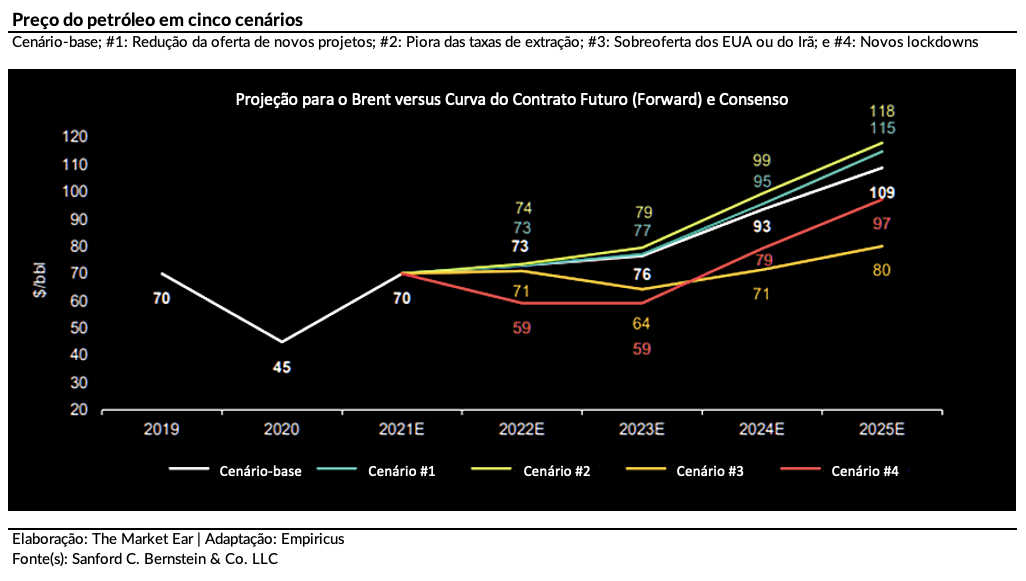
Há inclusive casas, como a Sanford C. Bernstein & Co. LLC, que projetam o petróleo em 2025 na casa de US$ 109 por barril em seu cenário-base.
Por isso, para aproveitar este momento ainda mais, prefiro os fluxos de caixa associados ao barril de petróleo. Isto é, comprar as empresas de exploração que conseguem gerar ainda mais caixa para seus acionistas com patamares tão elevados de preço para o barril.
Essa dinâmica é ainda mais verdadeira enquanto as maiores empresas de petróleo estão tentando descobrir como se encaixam em um futuro mais verde.
Internacionalmente, meus nomes favoritos são Chevron (NYSE: CVX) e BP (NYSE: BP). No Brasil, gosto de 3R (B3: RRRP3) e Petrobras (B3: PETR4). Tudo isso, claro, feito sob o devido dimensionamento das posições, conforme seu perfil de risco, e a devida diversificação de carteira, com as respectivas proteções associadas.
Últimas notícias
 16 de novembro de 2026 - 15:55
RECOMENDAÇÃO COM PROPÓSITO
Sabesp (SBSP3) é a favorita entre analistas nas carteiras ESG; veja outras apostas
16 de novembro de 2026 - 15:55 16 de novembro de 2026 - 7:10
BLACK FRIDAY DOS FUNDOS
O mercado só vê crise fiscal e penaliza FIIs, Fiagros e FI-Infras — mas BTG vê imóveis baratos e renda de até IPCA+ 15%
16 de novembro de 2026 - 7:10 13 de novembro de 2026 - 13:57
REAÇÃO AO RESULTADO
Inter (INBR34) salta 6% em Wall Street com sinal de alívio na inadimplência — mas será que a bolsa está se animando cedo demais?
13 de novembro de 2026 - 13:57 13 de novembro de 2026 - 9:51
DO OUTRO LADO DO BALCÃO
Após onda de aquisições, fundo imobiliário vende fatia de shopping por R$ 45 milhões; entenda o porquê
13 de novembro de 2026 - 9:51 13 de novembro de 2026 - 6:05
SD ENTREVISTA
FII XPML11 prepara corte de até 20% nos dividendos após pagamentos “turbinados”, e gestor abre o jogo sobre os motivos
13 de novembro de 2026 - 6:05 12 de novembro de 2026 - 15:56
VISÃO DOS GESTORES
Nem os gestores que seguem comprando ações brasileiras acreditam em ajuste fiscal no governo Lula 4
12 de novembro de 2026 - 15:56 12 de novembro de 2026 - 15:02
ALÉM DE WALL STREET
Mais ETFs, mais diversificação? O ‘erro’ que pode deixar sua carteira exposta aos mesmos riscos
12 de novembro de 2026 - 15:02 12 de novembro de 2026 - 13:26
LUCRO BILIONÁRIO
BTG (BPAC11): máquina de lucros segue a pleno vapor, mas ação cai; o que explica?
12 de novembro de 2026 - 13:26 12 de novembro de 2026 - 11:56
GRANDE FRUSTRAÇÃO
“Decepção generalizada”: Banco do Brasil (BBAS3) frustra até os mais pessimistas e desaba quase 10% na bolsa. E agora, o que fazer?
12 de novembro de 2026 - 11:56 11 de novembro de 2026 - 20:32
VEM BOLADA POR AÍ
Ultrapar (UGPA3) pagará mais de R$ 1 bilhão em dividendos aos acionistas; veja quem tem direito
11 de novembro de 2026 - 20:32 11 de novembro de 2026 - 18:33
ESTRATÉGIA GLOBAL
O mundo todo agora é o Brasil? Inflação e juros altos nos países ricos mudaram os investimentos globais, diz JP Morgan
11 de novembro de 2026 - 18:33 11 de novembro de 2026 - 12:03
REAÇÃO DO MERCADO
Dividendos da Petrobras (PETR4) estão em risco? Aumento de investimentos no 3T26 faz ações liderarem perdas do Ibovespa
11 de novembro de 2026 - 12:03 11 de novembro de 2026 - 10:48
O GALPÃO DA DISCÓRDIA
Nem a Shopee encerrou o filme: Correios e TRBL11 travam nova disputa milionária na Justiça
11 de novembro de 2026 - 10:48 10 de novembro de 2026 - 18:03
ESTRATÉGIA DE INVESTIMENTO
Vale a pena investir no exterior sem apostar no dólar? Nova geração de ETFs da Nu Asset separa as duas coisas
10 de novembro de 2026 - 18:03 10 de novembro de 2026 - 13:49
VEJA A REAÇÃO DO MERCADO
“O micro vai salvar o macro”: Fred Trajano abre o jogo sobre ganhos do Magazine Luiza (MGLU3) após crise na Casas Bahia (BHIA3)
10 de novembro de 2026 - 13:49 10 de novembro de 2026 - 12:07
VOANDO ALTO
Embraer (EMBJ3) tem lucro abaixo do esperado, mas ações disparam quase 6%; o que o mercado está enxergando?
10 de novembro de 2026 - 12:07 9 de novembro de 2026 - 18:48
VIRANDO A PÁGINA
Lula, gringos, IPOs e o que esperar da Bolsa a partir de agora, segundo executivo do Bradesco BBI
9 de novembro de 2026 - 18:48 9 de novembro de 2026 - 15:52
EXPORTAÇÕES
Por que os frigoríficos sobem na Bolsa mesmo com a suspensão das importações de carne suína pelas Filipinas?
9 de novembro de 2026 - 15:52 9 de novembro de 2026 - 15:46
EM RECUPERAÇÃO
Escritórios voltam a acender as luzes em SP, mas FIIs ainda amargam desconto de 22%. Chegou a hora de comprar?
9 de novembro de 2026 - 15:46 9 de novembro de 2026 - 10:10
REALIZAÇÃO DE LUCRO
Fundo imobiliário espera embolsar R$ 21,5 milhões com venda de lojas da Pernambucanas; veja quanto isso rende por cota
9 de novembro de 2026 - 10:10
