


Investir em ações de banco ainda é uma boa? Veja 3 motivos que deixam a XP Investimentos cautelosa
Se no ano passado a postura era otimista, agora os analistas do setor financeiro da XP estão mais cautelosos, já que o cenário é de preços elevados dos ativos e uma concorrência e intervenções regulatórias preocupantes.

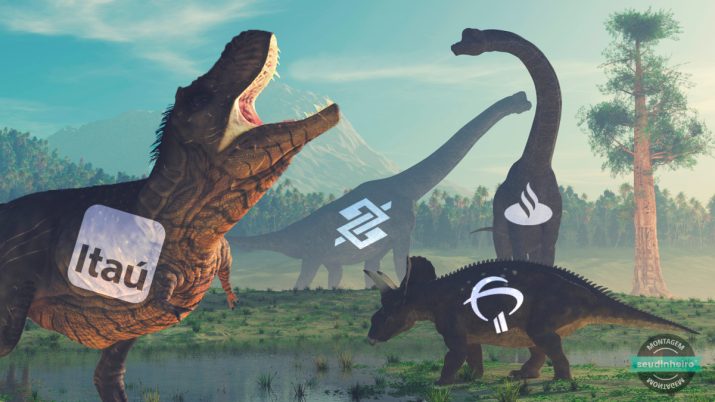
A temporada de balanços brasileira está prestes a começar. Como já é tradição, os grandes bancos privados devem estar entre os primeiros a divulgarem os seus números do segundo trimestre de 2021
A largada será dada pelo Santander Brasil, na próxima quarta-feira (28), antes da abertura do mercado, mas a XP Investimentos aproveitou o momento para rever as suas expectativas para todo o setor bancário.
Se no ano passado a postura era otimista, agora os analistas do setor financeiro da XP — Marcel Campos, Matheus Odaguil, Vitor Pini e Artur Alves — estão mais cautelosos, já que o cenário é de preços elevados dos ativos e uma concorrência e intervenções regulatórias preocupantes.
Por estarem muito próximos dos seus múltiplos históricos e a chegada do open banking trazendo uma concorrência ainda mais agressiva no segmento de atacado, o sentimento é de preocupação, o que mexe com o potencial de alta das companhias.
Em relatório, a XP Investimentos rebaixou os papéis do Santander de neutro para venda e os do Bradesco de compra para neutro. Já as recomendações para as ações do Banco do Brasil (compra) e Itaú (neutra) se mantiveram.
Para os analistas as recomendações se mantiveram neste patamar pois o BB ainda tem um preço atraente e conta com rendimento de dividendos, enquanto o Itaú pode destravar valor com a criação da Newco, empresa que agregará a participação do bancão no capital da XP. Já o rebaixamento de Bradesco e Santander se deve aos riscos e os múltiplos elevados em que os papéis são transacionados.
Leia Também
McKinsey: Só 6% das empresas faturam com IA de verdade — veja característica em comum entre elas
O que acontece com o dinheiro de quem apostou nas bets após a proibição do governo
- Bradesco : Preço-alvo de R$ 26,00 (9% de potencial de alta)
- Santander: Preço-alvo de R$ 36,00 (10% de potencial de queda)
- Banco do Brasil: Preço-alvo de R$ 52,00 (64% de potencial de alta)
- Itaú Unibanco: Preço-alvo de R$ 28,00 (4% de potencial de queda)
Confira 3 motivos para a visão mais cautelosa dos analistas:
Baixe já o seu!
Conquiste a sua medalha de investidor com as nossas dicas de onde investir no segundo semestre de 2021 neste ebook gratuito.
1) Open banking é um risco
O Open Finance do Banco Central é uma medida que consolidará os dados dos clientes no setor financeiro, aumentando a oferta de crédito, seguros e investimentos. Má notícia para os bancões.
Na visão dos analistas, a medida irá diminuir as barreiras de entradas de novos competidores, que já entram no jogo podendo jogar de igual para igual, ou seja, trabalhar com a mesma base de dados consolidados. A mudança tem potencial de aumentar a competição no setor e diminuir o retorno sobre o patrimônio líquido (ROE) das empresas. “Mesmo que seja difícil prever os vencedores, acreditamos que os incumbentes (operadores históricos) podem ser os perdedores devido à sua alta participação de mercado, estrutura e experiência do cliente abaixo da média”.
O open banking deve ser implementado em quatro fases no Brasil, mas ainda há incertezas quando se olha para o exterior. O BC da Inglaterra não conseguiu implementar a medida com sucesso, levando a uma baixa adesão de apenas 10% dos usuários, mas os analistas da XP estão confiantes no modelo proposto pelo BC brasileiro.
O Brasil sai na frente com dados padronizados em API, grande número de participantes já os estágios iniciais e o papel ativo dos reguladores. "Temos o excelente histórico regulatório do Banco Central do Brasil, combinado com bancos digitais como Nubank e Inter, que têm milhões de clientes, mas praticamente nenhuma participação no mercado de crédito".
2) Concorrência elevada e qualificada
Com todas as companhias tendo acesso a uma grande quantidade de dados e a queda nas barreiras de entrada, a perspectiva é de que cada vez mais produtos diferenciados sejam criados. Para os analistas, o que deve impulsionar a concorrência é justamente a qualidade dos produtos e a experiência dos clientes, o que não costuma ser um ponto positivo nos bancos tradicionais e sim de fintechs como o Nubank, por exemplo.
Outro ponto delicado é a imersão dos bancões tradicionais no sistema antigo e a sua já grande participação de mercado.
3) Indo muito além do crédito
Ao contrário do que ocorreu no exterior, a regulação local será mais agressiva, abrangendo diversos produtos e pressionando as margens de seguros, investimentos e operações de câmbio.
Com isso, os novos entrantes podem acabar chegando já oferecendo serviços melhores de crédito, levando a uma queda no spread bancário de aproximadamente 1,2 ponto percentual.
Seguros e investimentos também devem contar com uma maior oferta de produtos e concorrência. Essas mudanças podem impulsionar o processo de digitalização das instituições e as transformações em grandes plataformas. “Se for esse o caso, teríamos um mercado mais competitivo, com participantes dispostos a destruir valor por maior valor de mercado”.
 25 de setembro de 2026 - 7:37
TENTE OUTRA VEZ
Ozempic no SUS? Governo tenta emplacar canetas emagrecedoras nos postos de saúde e cita queda de 70% nos preços
25 de setembro de 2026 - 7:37 25 de setembro de 2026 - 6:48
MÁQUINA DE MILIONÁRIOS EMPERRADA
Mega-Sena 3062 encalha e prêmio em jogo sobe para R$ 45 milhões; Lotofácil, Quina e outras loterias também acumulam
25 de setembro de 2026 - 6:48 25 de setembro de 2026 - 6:03
IVA VEM AÍ
Do supermercado à academia: o que a reforma tributária muda para o seu bolso como consumidor?
25 de setembro de 2026 - 6:03 24 de setembro de 2026 - 19:30
NINGUÉM PAGA SOZINHO
Quem vai pagar a conta da Braskem (BRKM5)? Petrobras (PETR4) recusa aporte isolado, enquanto credores pressionam por bilhões
24 de setembro de 2026 - 19:30 24 de setembro de 2026 - 17:30
EQUILIBRANDO PRATOS
Palmeiras, ciclope e doping: as metáforas de Galípolo para falar de juros, crédito e driblar perguntas espinhosas
24 de setembro de 2026 - 17:30 24 de setembro de 2026 - 16:45
EDUCAÇÃO NOS HOLOFOTES
Cogna (COGN3) ainda pode subir 35%, mas Bradesco BBI faz um alerta para quem está de olho na ação
24 de setembro de 2026 - 16:45 24 de setembro de 2026 - 15:49
FIN4SHE 2026
Onde as mulheres investem? Presença feminina na B3 cresce 83%, mas ativo favorito ainda é outro
24 de setembro de 2026 - 15:49 24 de setembro de 2026 - 13:39
VISÃO DO GESTOR
O que Luis Stuhlberger espera de um governo Lula 4 e de um governo Flávio Bolsonaro
24 de setembro de 2026 - 13:39 24 de setembro de 2026 - 10:57
CAFEÍNA NA VEIA
Preço do café cai, consumo aumenta: brasileiros voltam a encher a xícara em 2026
24 de setembro de 2026 - 10:57 24 de setembro de 2026 - 9:51
ENGENHARIA FINANCEIRA
Banco Genial na mira: Operação Crédito Oculto investiga suposto esquema para esconder donos de distribuidora de combustíveis
24 de setembro de 2026 - 9:51 24 de setembro de 2026 - 6:53
NA TRAAAAAVE!
368 apostadores ficam no quase na Lotofácil 3787; Lotomania e +Milionária pagam mais de R$ 100 mil por bolas na trave
24 de setembro de 2026 - 6:53 24 de setembro de 2026 - 5:05
É HOJE
INSS e BPC/LOAS são pagos hoje; confira datas de setembro de 2026 e regras dos benefício
24 de setembro de 2026 - 5:05 23 de setembro de 2026 - 8:50
IRPF 2026
Receita Federal abre consulta a lote de restituição do Imposto de Renda para quem caiu na malha fina
23 de setembro de 2026 - 8:50 23 de setembro de 2026 - 6:41
ATENÇÕES DIVIDIDAS
Lotofácil 3786 e Dia de Sorte 1304 pagam prêmio principal; Mega-Sena 3061 acumula e agora promete R$ 38 milhões
23 de setembro de 2026 - 6:41 22 de setembro de 2026 - 16:35
BARGANHA GEOPOLÍTICA
Xi Jinping tem arma contra Trump que pode beneficiar uma empresa no Brasil, defende BTG
22 de setembro de 2026 - 16:35 22 de setembro de 2026 - 15:55
MUITO CUIDADO
Suzano (SUZB3) ou Klabin (KLBN11)? Bradesco BBI analisa setor de papel e celulose e apresenta sua “top pick”
22 de setembro de 2026 - 15:55 22 de setembro de 2026 - 11:28
ATÉ ONDE A SELIC VAI?
Copom vê a economia esfriar, mas não dá ao mercado a resposta que ele mais quer sobre os juros
22 de setembro de 2026 - 11:28 22 de setembro de 2026 - 7:10
ASSEMBLEIA VIRTUAL
Greve na Caixa: funcionários votam proposta do banco para o fim da paralisação; conheça a decisão
22 de setembro de 2026 - 7:10 22 de setembro de 2026 - 6:38
DEZENAS DE GANHADORES
Lotofácil 3785 premia aposta simples e bolão com 35 participantes; Mega-Sena promete R$ 32 milhões
22 de setembro de 2026 - 6:38 22 de setembro de 2026 - 6:03
ESTÁ NO PREÇO










