


Contemplando horizontes: o espaço para fazer investimentos em mercados emergentes
Segundo trimestre deste ano foi mais favorável para ações de países desenvolvidos, mais caras, mas tendência deve mudar nos próximos meses

A decisão deve ter pesado sobre os ombros de Sérgio no momento em que a bomba explodiu, levando consigo boa parte da estrutura do Hotel Canal.
Talvez, se ele não tivesse retirado as tropas de perto da sede das Nações Unidas, visando uma imagem mais receptiva e apaziguadora, os diplomatas estariam seguros e a missão de um Iraque sem guerra continuaria viva.
Inclusive, quando solicitou a remoção do corpo protetivo militar, ponderou o risco do pior aconteceu.
Infelizmente, o pior, de fato, aconteceu.
Sérgio Vieira de Mello foi um dos maiores diplomatas da história recente. Sua morte marcaria o fim de uma era na ONU e abriria caminho para uma Guerra Civil no Iraque, logo após a queda de Saddam Hussein.
Consequentemente, sem o ativismo de Kofi Annan e um substituto de perfil semelhante, com todo o devido respeito a Ban Ki-moon, as Nações Unidas perderam espaço na dinâmica global, ainda que se mantenha relevante.
Leia Também
Os leitores mais curiosos podem conferir mais da história de Sérgio no documentário de 2009 ou no filme de 2020 estrelado por Wagner Moura (os dois podem ser encontrados no Netflix).
Ambos são ótimos e recomendo fortemente a todos que guardam algum carinho por habilidades de diálogos em tempos tão polarizados e polêmicos como os atuais.
Por sinal, vale a pena também o Roda Vida com Samantha Power.
A americana é autora de obra que narra a história de Mello, bem como procura adotar estratégias parecidas de atuação em seu trabalho no governo dos EUA.
Transitar por diferentes visões de mundo e dialogar com interesses díspares é uma característica admirável, especialmente nos mercados financeiros, os quais, em essência, se baseiam em trocas de ativos entre pessoas que acreditam no exato oposto – imagine que a todo instante uma pessoa que vender a ação X e outra pessoa a quer comprar, sendo que ambos só atingem seu objetivo pela existência do outro.
O ambiente é sempre incerto e muito delicado.
Nesta entrada de segundo semestre, tenho refletido cada vez mais sobre isso: como dialogar com as diferentes classes de ativos em um ambiente tão volátil e sensível.
Na semana passada, por exemplo, o mercado de títulos americanos ficou mais barulhento em um desdobramento adicional das negociações de reflação e retomada das tendências seculares.
Abaixo, um estudo utilizando a ferramenta chamada de "Macro Compass" (ou "compasso macroeconômico"), que avalia o melhor mix de alocação de ativos de risco em diferentes pontos do ciclo macro.
O indicador, como vocês podem ver, é influenciado por 2 métricas: i) o impulso de crédito do G5; e ii) a orientação relativa da política monetária.
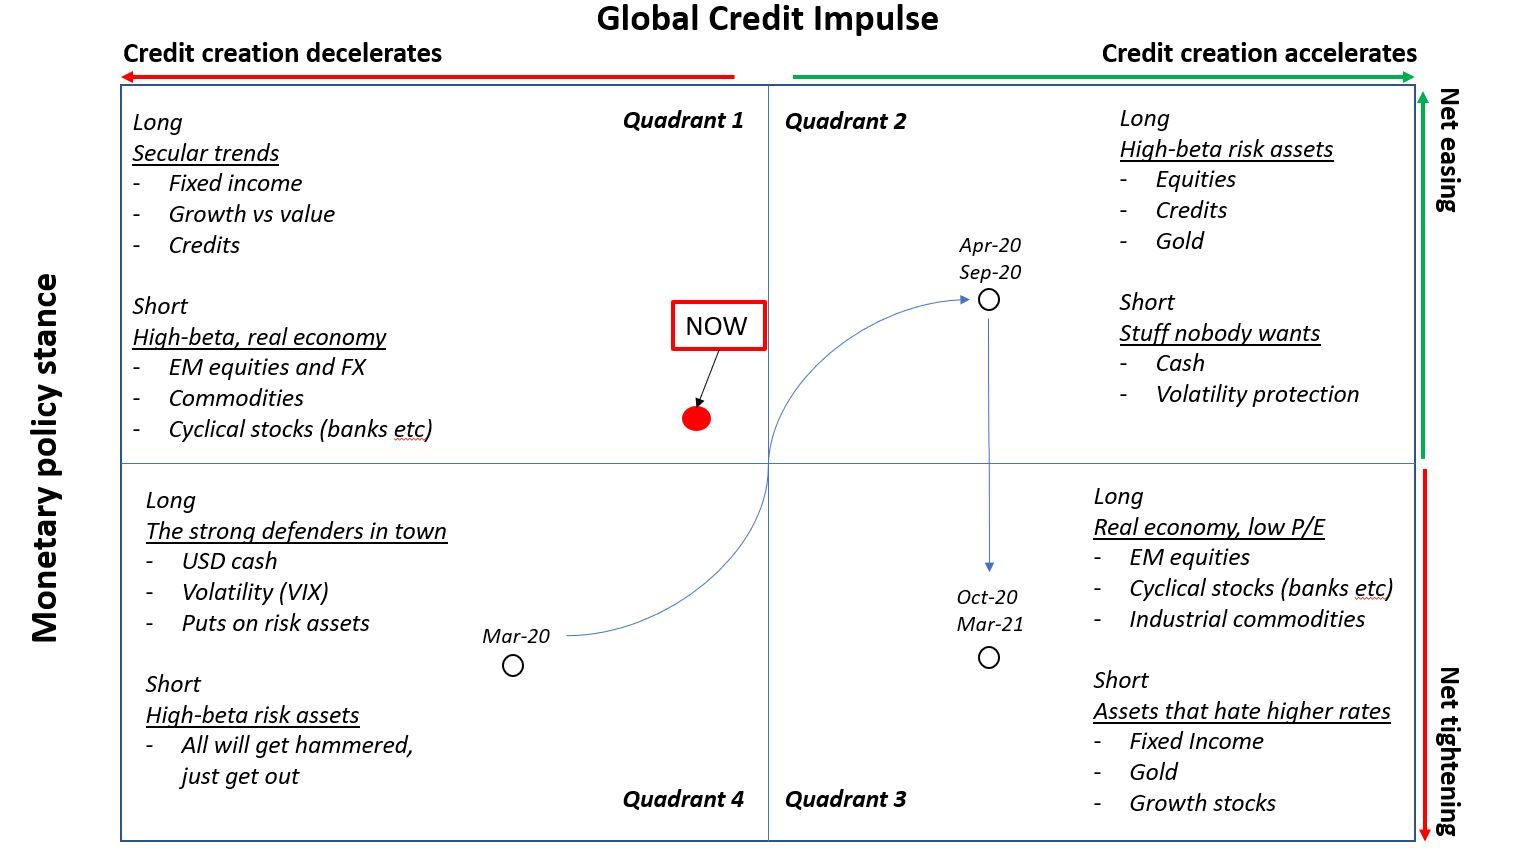
Note que, de abril de 2020 até março de 2021, tivemos uma curta jornada entre os quadrantes 2 e 3, onde as posições reflacionárias (ativos que valorizam em ambiente de inflação) ganharam força devido à corrida do crédito (de curto prazo), levando a (temporariamente) melhores ganhos e curvas de juros mais íngremes (inclinadas).
É quando as manchetes ficam entusiasmadas com as possíveis “mudanças de regime monetários”, que nunca duram mais do que alguns trimestres.
Na verdade, agora estamos de volta ao primeiro quadrante, que representa principalmente benefícios às tendências seculares: i) bom para ações de crescimento; ii) bom momento para mercado desenvolvidos em detrimento de emergentes; e iii) rendimentos de títulos mais baixos e curvas mais planas.
Este movimento deriva daquelas forças que já conversamos neste espaço: i) demografia; ii) endividamento dos setores público e privado; iii) má alocação de capital; iv) produtividade estagnada; e v) tecnologia. Outra forma de entender o movimento pode ser descrita com o gráfico abaixo.,
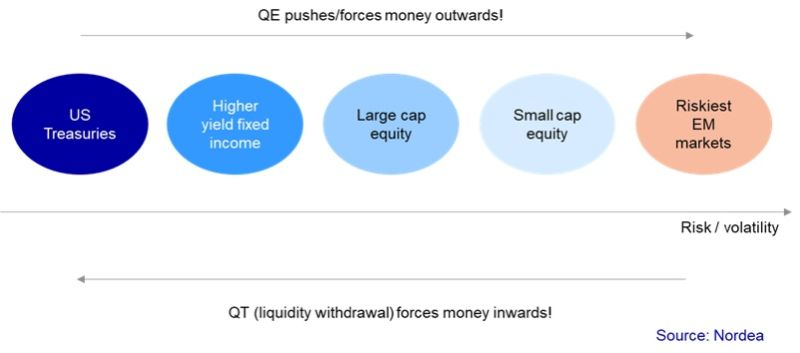
Já começamos a sentir, no final do segundo trimestre, movimento nesse sentido.
Tanto é verdade que as ações de mercados emergentes encerraram o segundo trimestre com desempenho ruim relativamente ao S&P 500 e ao MSCI All Country World Index (ACWI) no acumulado do ano, bem como no último, três, cinco e dez anos.
Houve alguma esperança durante o primeiro trimestre de que o aumento da inflação e das taxas de juros esmagaria ativos de longa duração, como tecnologia dos EUA, e daria uma chance para ações de valor e mercados emergentes apresentarem desempenho superior.
No entanto, isso durou pouco.
No final do segundo trimestre, as taxas de juros estavam em colapso, as ações de tecnologia dos EUA estavam liderando novamente e o excepcionalismo americano foi reafirmado pelos índices do país atingindo níveis recordes em avaliações quase recordes.
O ímpeto tem sido a principal força dos mercados, levando as ações caras para cima e as ações baratas para baixo.
Agora, é possível afirmar que este movimento é sustentável?
Negativo.
Na verdade, muito pelo contrário.
Muito provavelmente poderemos ter até mais algo como três ou seis meses de retorno às teses de sucesso dos últimos anos, em especial as de tecnologia americana.
Mas com o passar do tempo, seria natural uma migração, ao menos parcial, de nomes caros para nomes não tão caros. Até mesmo porque estamos em um início de ciclo de retomada econômica, que costuma ser bom para ações baratas, principalmente em países emergentes.
Logo, ainda que o final do segundo trimestre tenha sido não muito bom para as ações de mercados emergentes – com a exceção do Brasil, que assistiu em abril e maio um re-rating de seus ativos de risco e um rali rumo aos 130 mil pontos no Ibovespa –, há espaço para posicionamento nesses países.
Claro, nossa terra tropical teve destaque por estar barata em dólar e carregar prêmio político.
Pensando nisso, tenho trabalhado com Felipe Miranda, estrategista-chefe da Empiricus, para bolar uma carteira de ações no Brasil especial para surfar esse desconto de países emergentes, o qual deverá ser visto com bons olhos pelos grigos depois de mais um movimento de compra dos ativos americanos tradicionais.
Nossos leitores, que já estão posicionados, poderão capturar ganhos se houver a migração de volta para emergentes, como foi de abril do ano passado para março de 2021.
Para quem ficou interessado, vale conferir a série best-seller da casa, a Palavra do Estrategista, onde Felipe e eu contamos as melhores estratégias e investimentos para os mais variados perfis de investidores.
Assim, como Sérgio, precisamos estar atentos às diferentes narrativas e saber dialogar por entre os mais diversos ambientes.
Nossa ideia aqui é justamente essa.
 30 de outubro de 2026 - 12:40
FUTURO NEBULOSO
Usiminas (USIM5) tem a maior baixa do Ibovespa com balanço aquém do esperado; o que pesou nos números do 3T26?
30 de outubro de 2026 - 12:40 30 de outubro de 2026 - 11:52
FÓRMULA MILIONÁRIA
De inquilina a dona: Coca-Cola compra imóvel do ALZR11 por R$ 140 milhões; veja ganho por cota
30 de outubro de 2026 - 11:52 30 de outubro de 2026 - 10:19
A CONTA CHEGOU
Casas Bahia (BHIA3) coloca aluguéis em dia, mas FII reduz projeção de dividendos; entenda o porquê
30 de outubro de 2026 - 10:19 29 de outubro de 2026 - 18:17
PESSIMISMO CONTINUA
Ibovespa tem 4º pregão seguido de baixa, com queda de 17% desde a eleição; em NY, dia também foi tingido de vermelho
29 de outubro de 2026 - 18:17 29 de outubro de 2026 - 14:00
Conteúdo Empiricus
Enquanto muitos investidores focam nos dividendos, este mercado bilionário bate recordes de crescimento na B3 em 2026
29 de outubro de 2026 - 14:00 29 de outubro de 2026 - 7:30
DE OLHO NO GRINGO
Um fundo imobiliário, duas versões: o que falta para os FIIs ‘falarem a língua’ do investidor estrangeiro?
29 de outubro de 2026 - 7:30 27 de outubro de 2026 - 18:40
SANGRIA ESTANCOU?
Vale investir na Bolsa depois da ‘segunda-feira sangrenta’? Estrategista da Monte Bravo diz quais setores olhar, mas tem um ativo preferido
27 de outubro de 2026 - 18:40 27 de outubro de 2026 - 16:08
PECHINCHAS NA BOLSA
Tombo da Bolsa após as eleições abre oportunidades, e Itaú BBA lista 7 ações para incluir na carteira agora
27 de outubro de 2026 - 16:08 26 de outubro de 2026 - 18:15
A RAZÃO DA QUEDA
A derrocada da bolsa: estudo mostra que crises globais estão por trás dos maiores tombos do Ibovespa
26 de outubro de 2026 - 18:15 26 de outubro de 2026 - 16:04
RESSACA ELEITORAL
Fundos imobiliários sentem mudança de humor dos mercados com vitória de Lula e devolvem todo ganho desde o 1º turno
26 de outubro de 2026 - 16:04 26 de outubro de 2026 - 15:31
O QUE VEM POR AÍ
Tombo de 20% do Ibovespa e dólar acima de R$ 5,50 são os novos normais? JP Morgan diz o que o investidor deve esperar
26 de outubro de 2026 - 15:31 26 de outubro de 2026 - 13:51
DA PRIMAVERA AO OUTONO?
Dólar a R$ 6, bolsa em queda de até 30% e juros mais altos: o que Wall Street espera do Brasil após a reeleição de Lula
26 de outubro de 2026 - 13:51 26 de outubro de 2026 - 12:29
SANGRIA NA BOLSA
Ibovespa cai 14%, dólar sobe a R$ 5,40, mas nem todo mundo perdeu — entenda o caos nos mercados
26 de outubro de 2026 - 12:29 26 de outubro de 2026 - 12:10
DEPOIS DA BONANÇA, A TEMPESTADE
Ibovespa em choque: várias ações derretem mais de 40% após virada de Lula no segundo turno, apenas 6 sobem
26 de outubro de 2026 - 12:10 26 de outubro de 2026 - 10:48
BOTÃO DE PÂNICO
‘Circuit breaker’: o que é botão do pânico da bolsa, acionado após a reeleição de Lula
26 de outubro de 2026 - 10:48 26 de outubro de 2026 - 10:17
MODO DEFESA
Salve-se quem puder: Ibovespa pode tombar 17% após reeleição de Lula, avalia BTG; quais ações podem escapar?
26 de outubro de 2026 - 10:17 26 de outubro de 2026 - 10:01
NA CONTRAMÃO
Gavekal, importante casa de análise gringa, recomenda compra de ativos no Brasil após vitória de Lula; ações caem 30% lá fora
26 de outubro de 2026 - 10:01 25 de outubro de 2026 - 22:48
REPORTAGEM ESPECIAL
Lula venceu, e a festa da bolsa pode acabar: o que esperar dos investimentos agora?
25 de outubro de 2026 - 22:48 25 de outubro de 2026 - 22:28
MERCADOS
Petrobras despenca 12%, Vale cai 4% e EWZ tomba 19%: a reação imediata à vitória de Lula — e o que vem por aí
25 de outubro de 2026 - 22:28 25 de outubro de 2026 - 11:00
Conteúdo Empiricus

