


Por que está mais difícil viver de dividendos – e o que fazer a respeito
Levantamento mostra que retornos percentuais de fundos imobiliários e ações vêm diminuindo nos últimos anos; saiba o que fazer para selecionar ativos bons pagadores no contexto atual


Desde que o Brasil passou a ter juro de país rico ficou mais difícil ganhar dinheiro com investimentos financeiros. Quando tínhamos Selic de dois dígitos, era só aplicar em títulos públicos e ficar recebendo juros altos, praticamente sem correr risco.
Com a queda da taxa básica nos últimos anos - chegando a patamares inferiores a 5% no ano passado - os investidores passaram a se voltar mais para ativos de maior risco em busca da rentabilidade perdida.
[captacao]
Mas mesmo estes têm visto uma redução na sua remuneração nos últimos anos, em termos nominais e percentuais.
Um levantamento feito pela consultoria Economatica a pedido do Seu Dinheiro mostra uma queda nos retornos percentuais de dividendos (dividend yield) distribuídos por empresas a seus acionistas e fundos imobiliários a seus cotistas de 2015 para cá.
Retorno percentual dos fundos imobiliários nos últimos dez anos
Medianas anuais do retorno percentual (dividend yield) de todos os fundos imobiliários, ativos e cancelados, com cotas negociadas em bolsa e pelo menos uma distribuição de rendimentos em um dos anos (amostra variável).
Leia Também
| Ano | Mediana de retorno |
| 2011 | 8,88% |
| 2012 | 9,29% |
| 2013 | 7,79% |
| 2014 | 9,71% |
| 2015 | 10,76% |
| 2016 | 10,66% |
| 2017 | 8,19% |
| 2018 | 7,27% |
| 2019 | 7,32% |
| 2020 | 5,22% |
Fonte: Economatica.
Retorno percentual dos dividendos de ações nos últimos dez anos
Medianas anuais do retorno percentual (dividend yield) de todas as empresas, ativas e canceladas, com ações negociadas em bolsa e pelo menos uma distribuição de dividendos/proventos em um dos anos (amostra variável e com cada empresa representada por sua ação mais líquida).
| Ano | Mediana de retorno |
| 2011 | 2,86% |
| 2012 | 2,93% |
| 2013 | 2,27% |
| 2014 | 2,39% |
| 2015 | 2,54% |
| 2016 | 2,08% |
| 2017 | 1,62% |
| 2018 | 1,98% |
| 2019 | 2,12% |
| 2020 | 1,03% |
Fonte: Economatica.
Há algumas razões para essa redução recente no retorno com dividendos. Tanto no caso dos fundos imobiliários quanto no das ações, vimos uma valorização dos preços dos ativos de 2015/2016 para cá, na esteira de um ciclo de queda de juros (o que tende a valorizar os ativos de risco) e de uma perspectiva de recuperação econômica após a crise daqueles dois anos.
[galeria]
Como o dividend yield é o retorno percentual, relacionando o valor dos rendimentos distribuídos com o preço do ativo, se o preço sobe, o retorno cai. A menos que o valor dos rendimentos distribuídos suba em proporção maior ou igual, o que, na mediana, não ocorreu.
Aí entram outras questões. Uma delas é o fato de que pulamos de uma recessão para outra. Apesar da queda contínua da Selic, a recuperação esperada não veio. Quando começávamos a sair da frigideira da crise do fim do governo Dilma, pulamos direto para o fogo da crise do coronavírus.
“Dividendo nada mais é que distribuição de lucros. Temos vivido uma tempestade perfeita para dividendos”, comenta Jerson Zanlorenzi, responsável pela mesa de ações e derivativos do BTG Pactual digital.
A queda da Selic também acabou prejudicando os rendimentos que são, direta ou indiretamente, atrelados à taxa de juros, explica Zanlorenzi.
É o caso da remuneração dos fundos imobiliários que investem em Certificados de Recebíveis Imobiliários (CRI) e Letras de Crédito Imobiliário (LCI) com rentabilidade indexada ao CDI. Esses fundos de papel - que na prática investem em renda fixa - passam a pagar menos, em termos nominais, quando a Selic cai.
Também é o caso das ações de bancos e de companhias do setor elétrico, cujos dividendos têm correlação direta com a taxa Selic.
Trajetória da meta da taxa Selic desde 2011
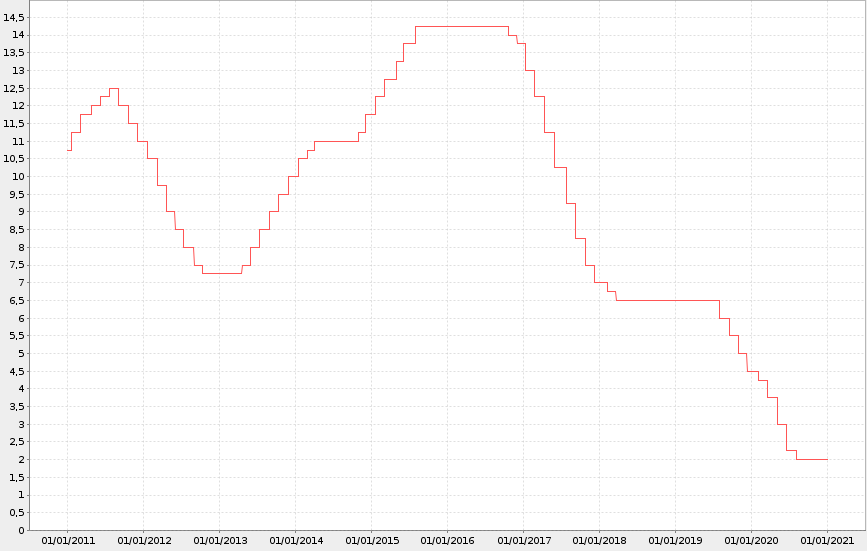
Fonte: Banco Central
De 2015 para cá, a inflação também arrefeceu bastante, reflexo da recessão que permitiu o corte nos juros. Assim, empresas e fundos imobiliários cujos rendimentos eram, de alguma maneira, atrelados à inflação, também viram seu retorno percentual nominal diminuir.
IPCA de 2011 a 2020
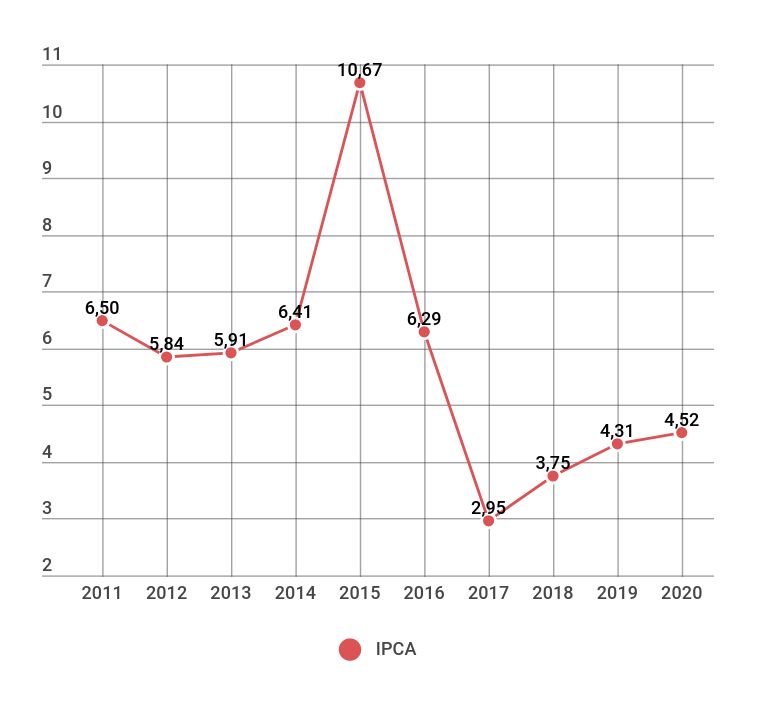
Fonte: Ipeadata
De qualquer forma, quando falamos em investir com foco em geração de renda, precisamos sempre olhar para o juro real, que é o rendimento acima da inflação. De nada adianta ter um retorno percentual alto, em termos nominais, mas uma inflação tão elevada que corrói quase todo o poder de compra da sua renda.
Por exemplo, em 2015, vivemos um caso de retornos nominais relativamente elevados e Selic de dois dígitos em alta, mas a inflação também foi galopante para os nossos parâmetros atuais.
A Selic acumulada naquele ano foi de 13,26% (o Banco Central elevou a meta do indicador de 11,75% para 13,75%, no fim do período), mas o IPCA foi de 10,67%. A diferença entre os juros básicos e a inflação, portanto, ficou na casa dos 2,5%, nada assim tão expressivo.
Nos anos seguintes, vimos a inflação ceder e o juro real voltar a subir para, em 2018, retornar à casa dos 2%. Desde então, porém, os juros reais no Brasil vêm caindo, até chegarem a ficar negativos em 2020. Assim, vimos uma queda nominal e também real dos rendimentos nos últimos anos.
Em 2020, como você pode ver nas tabelas e gráficos anteriores, a crise do coronavírus atingiu em cheio os retornos dos fundos imobiliários e ações. Muitas empresas viram prejuízos ou redução forte dos lucros (caso dos bancos) e os FIIs de shopping centers, por exemplo, viram uma drástica redução dos rendimentos com o fechamento do varejo.
A Economatica chegou a levantar também a mediana dos dividend yields de FII e ações, segundo os mesmos critérios, no período entre 23 de março de 2020, quando os preços dos ativos estavam mais deprimidos, até 23 de março de 2021.
No caso dos FIIs, o retorno mediano foi de 7,83%; já no caso das ações, foi de 1,90%. Os números sugerem uma recuperação dos retornos, mas Einar Rivero, gerente de relacionamento institucional da Economatica, alerta para as armadilhas.
“Quem comprou os ativos na baixa, em março de 2020, teria, na mediana, um dividend yield em plena recuperação, mas não necessariamente por ter aumentado o volume de dividendos, e sim porque os preços estavam historicamente baixos devido à pandemia. Ou seja, não necessariamente os dividendos melhoraram. Simplesmente os preços dos ativos podem ter caído demais”, disse.
O que esperar daqui para frente
Segundo Jerson Zanlorenzi, do BTG, a alta da Selic prevista para este ano, que deve levar a taxa básica de juros de volta à casa dos 5%, deverá ser até benéfica para o investidor que olha para dividendos, de certa forma.
Deve haver um retorno do juro real a patamares positivos e uma recuperação nos dividendos que são, de alguma maneira, atrelados à Selic. É o caso justamente das ações de bancos - cujos dividendos dependem, num primeiro momento, mais da alta dos juros que da recuperação econômica - e dos fundos de CRI com remuneração ligada ao CDI.
De acordo com o BTG, nos últimos 12 meses, o dividend yield dos bancos cobertos pelos analistas da instituição foi de 2%, em média. Mas a projeção do BTG é de um dividend yield de 5% em 2021 e 7% em 2022.
Com a retomada econômica prevista a partir do segundo semestre deve haver também uma retomada do retorno de dividendos em outros setores do mercado acionário.
Setores da bolsa com melhores dividend yields projetados para os próximos 2 anos
| Setor | Empresas que o compõem | DY médio últimos 12 meses | DY médio estimado 2021 | DY médio estimado 2022 |
| Bancos | Itaú, Bradesco, BB, Santander, ABC, Inter e Banrisul | 2% | 5% | 7% |
| Financeiro, exceto bancos | B3, Cielo, IRB, BB Seguridade, Wiz, Porto Seguro e SulAmérica | 3% | 5% | 7% |
| Serviços básicos | CTEEP, Engie, Taesa, Sabesp, Light, Equatorial, Sanepar, Copel, CESP, Cemig, Alupar, AES Brasil, Eneva, Omega, CPFL, EDP Brasil, Copasa, Energisa e Eletrobras | 4% | 7% | 7% |
| Materiais básicos e mineração | Vale, CSN, Gerdau e Usiminas | 4% | 5% | 5% |
| Petróleo e gás | Petrobras, BR Distribuidora e Ultrapar | 2% | 4% | 5% |
| Agronegócio | SLC Agrícola, São Martinho, Brasilagro e Cosan | 3% | 5% | 7% |
| Bens de capital | Randon, Marcopolo, Iochpe-Maxion, Tupy, WEG e Aeris | 2% | 5% | 6% |
Fonte: BTG Pactual.
Empresas com os melhores dividend yields projetados para os próximos 2 anos
| Empresa | DY estimado 2021 | DY estimado 2022 |
| Eletrobras (ELET6) | 13,6% | 13,4% |
| Taesa (TAEE11) | 13,2% | 8,1% |
| Vale (VALE3) | 12,9% | 13,8% |
| Sanepar (SAPR11) | 12,0% | 12,9% |
| Copasa (CSMG3) | 11,6% | 11,5% |
| Alupar (ALUP11) | 11,2% | 10,9% |
| Lopes Brasil (LPSB3) | 10,6% | 15,0% |
| CTEEP (TRPL4) | 9,9% | 12,4% |
| Tupy (TUPY3) | 9,7% | 11,2% |
| Even (EVEN3) | 9,0% | 6,4% |
Fonte: BTG Pactual.
Mas é verdade também que os tempos mudaram, e os retornos elevados do passado não devem voltar. Rafaela Vitória, economista-chefe do Inter, lembra que hoje o juro real neutro, estrutural, da economia brasileira é menor do que no passado.
E que sim, com a alta da Selic o juro real deve voltar a ficar positivo, mas não tão alto como no passado - o mercado hoje projeta uma Selic de 5% no fim de 2021 e 5,25% no fim de 2022, com um IPCA de 4,81% neste ano convergindo para a meta de 3,50% no próximo.
“Não adianta olhar para o passado, porque aquele contexto é diferente do de hoje. É preciso olhar para frente e focar na expectativa de crescimento das empresas”, diz a economista.
O que fazer
Fundos imobiliários
Em relação aos FII para geração de renda, Rafaela Vitória diz que a classe de ativos tem a vantagem de oferecer uma proteção natural contra a inflação.
Ela recomenda que o investidor diversifique suas fontes de renda em fundos imobiliários. Com a recuperação da economia deve haver uma recuperação dos rendimentos dos fundos de shoppings e que os fundos de galpões logísticos, que pagaram bem no ano passado, devem continuar com boa performance.
Para os investidores com menos recursos para investir, os fundos de fundos (FOFs) são opções naturalmente diversificadas em ativos e setores.
“É importante lembrar que os FII têm volatilidade, e que esta ficou mais acentuada desde o início da pandemia. É preciso ter em mente que é um investimento para o longo prazo”, diz.
Ações
No caso das ações, fica claro que a escolha dos nomes certos se tornou ainda mais importante.
Segundo o analista da Empiricus Sergio Oba, responsável pela série da casa sobre ações boas pagadoras de dividendos, se a gente olhar apenas para as ações que compõem o IBrX-100 - índice que abarca as 100 principais empresas da bolsa, sendo menos concentrado em produtoras de commodities do que o Ibovespa - o dividend yield médio nos últimos cinco anos permaneceu estável em torno de 3,5%.
Eu conversei um pouco com ele para saber o que o investidor deve olhar na hora de selecionar boas pagadoras de dividendos.
“A gente tem que olhar menos para o preço da ação hoje e mais para a sustentabilidade dos dividendos ao longo do tempo - para cinco, dez, 30 anos. E por quê? Por causa do fenômeno dos juros compostos. Para investir com foco em dividendos, não há como fugir da visão de longo prazo. Um ano é pouco”, alerta Oba.
“Se o investidor sempre utilizar os dividendos recebidos para comprar mais da mesma ação, no longo prazo o custo médio de aquisição é zero”, acrescenta.
Ele explica que companhias boas pagadoras de dividendos são, em geral, pouco cíclicas (o que exclui, por exemplo, produtoras de commodities, cujos preços oscilam demais); não precisam mais reinvestir tanto nas próprias operações; têm alto retorno do capital investido, acima do custo de capital; têm margens pouco voláteis, com demanda cativa e independente de variações na renda da população ou no crescimento econômico (como empresas dos segmentos de energia elétrica, consumo básico, saneamento e planos de saúde); além de, é claro, apresentarem um longo histórico de bom pagamento de dividendos.
“Companhias que geram caixa normalmente estão em grandes mercados mais maduros”, observa Oba, que acrescenta que a variável principal que o investidor precisa olhar é a consistência na geração de caixa livre, mais até do que o lucro líquido, pois é ela que permite a elevação da distribuição de dividendos ao longo do tempo.
Do lado dos riscos, o investidor tem que ficar de olho naquelas empresas hegemônicas que podem passar a ser ameaçada por concorrentes disruptivos, em eventuais perdas de foco das companhias, que podem acabar piorando a alocação de capital, e numa possível taxação dos dividendos recebidos por acionistas, hoje isentos de imposto de renda.
 30 de outubro de 2026 - 12:40
FUTURO NEBULOSO
Usiminas (USIM5) tem a maior baixa do Ibovespa com balanço aquém do esperado; o que pesou nos números do 3T26?
30 de outubro de 2026 - 12:40 30 de outubro de 2026 - 11:52
FÓRMULA MILIONÁRIA
De inquilina a dona: Coca-Cola compra imóvel do ALZR11 por R$ 140 milhões; veja ganho por cota
30 de outubro de 2026 - 11:52 30 de outubro de 2026 - 10:19
A CONTA CHEGOU
Casas Bahia (BHIA3) coloca aluguéis em dia, mas FII reduz projeção de dividendos; entenda o porquê
30 de outubro de 2026 - 10:19 29 de outubro de 2026 - 18:17
PESSIMISMO CONTINUA
Ibovespa tem 4º pregão seguido de baixa, com queda de 17% desde a eleição; em NY, dia também foi tingido de vermelho
29 de outubro de 2026 - 18:17 29 de outubro de 2026 - 14:00
Conteúdo Empiricus
Enquanto muitos investidores focam nos dividendos, este mercado bilionário bate recordes de crescimento na B3 em 2026
29 de outubro de 2026 - 14:00 29 de outubro de 2026 - 7:30
DE OLHO NO GRINGO
Um fundo imobiliário, duas versões: o que falta para os FIIs ‘falarem a língua’ do investidor estrangeiro?
29 de outubro de 2026 - 7:30 27 de outubro de 2026 - 18:40
SANGRIA ESTANCOU?
Vale investir na Bolsa depois da ‘segunda-feira sangrenta’? Estrategista da Monte Bravo diz quais setores olhar, mas tem um ativo preferido
27 de outubro de 2026 - 18:40 27 de outubro de 2026 - 16:08
PECHINCHAS NA BOLSA
Tombo da Bolsa após as eleições abre oportunidades, e Itaú BBA lista 7 ações para incluir na carteira agora
27 de outubro de 2026 - 16:08 26 de outubro de 2026 - 18:15
A RAZÃO DA QUEDA
A derrocada da bolsa: estudo mostra que crises globais estão por trás dos maiores tombos do Ibovespa
26 de outubro de 2026 - 18:15 26 de outubro de 2026 - 16:04
RESSACA ELEITORAL
Fundos imobiliários sentem mudança de humor dos mercados com vitória de Lula e devolvem todo ganho desde o 1º turno
26 de outubro de 2026 - 16:04 26 de outubro de 2026 - 15:31
O QUE VEM POR AÍ
Tombo de 20% do Ibovespa e dólar acima de R$ 5,50 são os novos normais? JP Morgan diz o que o investidor deve esperar
26 de outubro de 2026 - 15:31 26 de outubro de 2026 - 13:51
DA PRIMAVERA AO OUTONO?
Dólar a R$ 6, bolsa em queda de até 30% e juros mais altos: o que Wall Street espera do Brasil após a reeleição de Lula
26 de outubro de 2026 - 13:51 26 de outubro de 2026 - 12:29
SANGRIA NA BOLSA
Ibovespa cai 14%, dólar sobe a R$ 5,40, mas nem todo mundo perdeu — entenda o caos nos mercados
26 de outubro de 2026 - 12:29 26 de outubro de 2026 - 12:10
DEPOIS DA BONANÇA, A TEMPESTADE
Ibovespa em choque: várias ações derretem mais de 40% após virada de Lula no segundo turno, apenas 6 sobem
26 de outubro de 2026 - 12:10 26 de outubro de 2026 - 10:48
BOTÃO DE PÂNICO
‘Circuit breaker’: o que é botão do pânico da bolsa, acionado após a reeleição de Lula
26 de outubro de 2026 - 10:48 26 de outubro de 2026 - 10:17
MODO DEFESA
Salve-se quem puder: Ibovespa pode tombar 17% após reeleição de Lula, avalia BTG; quais ações podem escapar?
26 de outubro de 2026 - 10:17 26 de outubro de 2026 - 10:01
NA CONTRAMÃO
Gavekal, importante casa de análise gringa, recomenda compra de ativos no Brasil após vitória de Lula; ações caem 30% lá fora
26 de outubro de 2026 - 10:01 25 de outubro de 2026 - 22:48
REPORTAGEM ESPECIAL
Lula venceu, e a festa da bolsa pode acabar: o que esperar dos investimentos agora?
25 de outubro de 2026 - 22:48 25 de outubro de 2026 - 22:28
MERCADOS
Petrobras despenca 12%, Vale cai 4% e EWZ tomba 19%: a reação imediata à vitória de Lula — e o que vem por aí
25 de outubro de 2026 - 22:28 25 de outubro de 2026 - 11:00
Conteúdo Empiricus

