


Como era verde o meu Vale: ainda vale a pena ter ações da mineradora após a disparada recente?
Vivemos um "novo ciclo das commodities", com minério de ferro e carvão batendo sucessivas máximas. E a Vale ainda pode se beneficiar deste momento

Para os amantes de literatura ou de cinema, é difícil ler o título acima e não associá-lo de imediato com o livro de Richard Llewellyn, publicado 1939, ou com o filme de John Ford, de 1941. "Como Era Verde o Meu Vale" é uma obra icônica da primeira metade do século XX, tendo servido de referência para as demais produções que seguiram a história.
A trama conta os problemas de uma comunidade de mineradores que enfrenta os males do desemprego, dos baixos salários e das péssimas condições de trabalho. A mineração tratada, porém, deriva do carvão, não do ferro, tema que pretendo abordar com maior ênfase.
De todo modo, vivemos atualmente no que muitos têm chamado de o "novo ciclo das commodities" – em alguns casos, até ponderam a chance de um “super ciclo” para as matérias-primas.
[captacao]
Com isso, vemos os minérios, como carvão e ferro, batendo sucessivas máximas. Apesar da recente correção marginal verificada no final da semana passada, não é segredo para ninguém que as commodities vêm subindo com força desde o último trimestre do ano passado, seguindo as expectativas de recuperação econômica ao redor do mundo.
Ontem mesmo, na segunda-feira (17), as commodities tiveram mais um forte dia de alta, com minério de ferro subindo 4,30%.
Leia Também
Enquanto os preços seguem subindo, os investidores começam a se perguntar se ainda valeria a pena se posicionar em nomes como Vale e similares, uma vez que a alta já teria acontecido.
Para já responder essa questão: sim, ainda vale muito se posicionar em Vale (VALE3).
Tudo isso, claro, feito sob o devido dimensionamento das posições, conforme seu perfil de risco, e a devida diversificação de carteira, com as respectivas proteções associadas.
Muitas gestoras têm resumido bem a ideia geral para o momento atual: compre fluxos de caixa no presente. A ideia aqui é que os preços das commodities não precisam continuar subindo para que as empresas do setor se beneficiem do momento.
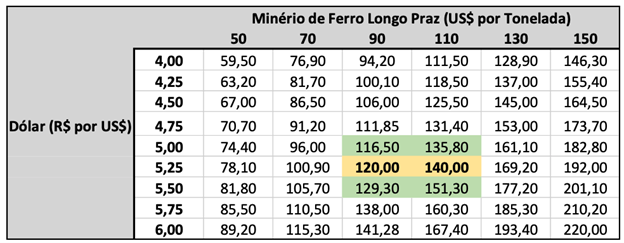
Aliás, pelo contrário, alguns preços, como o do minério de ferro, podem muito bem cair, voltando para um patamar entre US$ 100 e US$ 150 por tonelada, e ainda assim teríamos uma oportunidade gigante de Vale.
Com um dólar atualmente na casa dos R$ 5,25 e com uma expectativa de longo prazo para o minério em torno de US$ 100, ainda teríamos um potencial em vale que chegaria em algo em torno de R$ 116,50 por ação a R$151,30 - isto sem considerar o minério de ferro no patamar distorcido verificado hoje.
Assim, entendo que Vale ainda possa buscar por baixo algo como R$ 134, o que resultaria em 20% dos patamares atuais.
O motivo?
A Vale oferece um fluxo de caixa livre ao acionista superior a 20% para os próximos 12 meses, negociando a pouco mais de 3 vezes EV/Ebitda e sem dívida. A consequência dessa combinação é a geração de um absurdo de fluxo de caixa, que ainda ganha com o patamar distorcido corrente do preço do minério – a empresa pode travar os seus contratos com um minério neste patamar e garantir uma rentabilidade enorme.
Claro, o caminho não será linear.
Teremos alguns sustos, como no final da semana passada, com alguma possível correção do minério de ferro na China. Contudo, como já argumentei, o minério de ferro não precisa estar no patamar atual para Vale ser uma posição importante em uma carteira de ações.
Alguns comentários sobre a Vale e a questão Brumadinho
Fundada em 1942, a Vale é uma das maiores mineradoras do Brasil e do mundo, sendo líder na produção de minério de ferro e pelotas de minério de ferro. Inclusive, o minério de sua maior operação, Carajás (PA), é considerado o de melhor qualidade do mundo. A companhia é a maior produtora mundial de níquel também.
Adicionalmente, ela produz minério de manganês, carvão térmico e metalúrgico, ferroligas, cobre e subprodutos como ouro, prata e cobalto. Além da mineração, a Vale ainda atua em logística, energia e siderurgia. A empresa tem projetos de exploração em busca de locais que abriguem novas reservas minerais.
Argumenta-se que o desconto de Vale derive dos problemas encontrados na mineradora por conta de suas barragens, mas entendo que exista um desconto em demasia aqui.
Alinhado com as questões de ESG (ou Environmental, Social, and Corporate Governance, usada para se referir às práticas ambientais, sociais e de governança de um negócio), temos visto o management adotando medidas importantes para corrigir a trajetória da empresa até então.
Em outras palavras, desde o ocorrido, a Vale tem promovido mudanças significativas em sua estrutura de governança corporativa. Além de indenizações, a Vale também está reestruturando totalmente a forma como trata os rejeitos e como administra as suas barragens, modernizando seu modelo operacional.
Foram criados, assim, comitês executivos com o propósito de monitorar as barragens, buscando trazer mais segurança e mitigar possíveis riscos — operacionais, geotécnicos, de compliance, estratégicos, financeiros e cibernéticos.
A “descaracterização”, que consiste no processo de encerramento definitivo do uso de uma barragem, e o “beneficiamento a seco” são outras medidas para evitar desastres como os recentes.
Por isso, entendo que o pior já tenha ficado para trás.
Conclusão e oportunidade
A dinâmica vigente das matérias-primas deverá proporcionar mais dias de reflation trade, em que o mercado procure por casos de crescimento, receoso de que a inflação venha a forçar juros mais altos e penalize os fluxos de caixa esticados no futuro distante, e vai comprar a velha economia, como siderurgia, mineração e bancos.
Gosto muito de commodities para o momento atual, a segunda etapa do bull market iniciado em março do ano passado, depois do grande sell-off proporcionado pela pandemia.
Para agora, fluxos de caixa como os que a Vale oferece parecem ser a oportunidade chave para surfar os mercados nos próximos 12 meses, pensando sempre sob o devido dimensionamento das posições, conforme seu perfil de risco, e a devida diversificação de carteira, com as respectivas proteções associadas.
Se você se interessou por essa alternativa, precisa conferir as ideias de Felipe Miranda, estrategista-chefe da Empiricus. Desde o segundo trimestre do ano passado ele vem antecipando este ciclo com Vale e poucos estrategistas estão tão por dentro da tese quanto ele.
Em sua série best seller, Palavra do Estrategista, Felipe apresenta suas melhores ideias para os mais diferentes perfis de investidores. Se você se interessa por Vale, precisa conferir o conteúdo dele o quanto antes, de modo a não perder futuras oportunidades no ciclo atual.
 26 de outubro de 2026 - 15:31
O QUE VEM POR AÍ
Tombo de 20% do Ibovespa e dólar acima de R$ 5,50 são os novos normais? JP Morgan diz o que o investidor deve esperar
26 de outubro de 2026 - 15:31 26 de outubro de 2026 - 13:51
DA PRIMAVERA AO OUTONO?
Dólar a R$ 6, bolsa em queda de até 30% e juros mais altos: o que Wall Street espera do Brasil após a reeleição de Lula
26 de outubro de 2026 - 13:51 26 de outubro de 2026 - 12:29
SANGRIA NA BOLSA
Ibovespa cai 14%, dólar sobe a R$ 5,40, mas nem todo mundo perdeu — entenda o caos nos mercados
26 de outubro de 2026 - 12:29 26 de outubro de 2026 - 12:10
DEPOIS DA BONANÇA, A TEMPESTADE
Ibovespa em choque: várias ações derretem mais de 40% após virada de Lula no segundo turno, apenas 6 sobem
26 de outubro de 2026 - 12:10 26 de outubro de 2026 - 10:48
BOTÃO DE PÂNICO
‘Circuit breaker’: o que é botão do pânico da bolsa, acionado após a reeleição de Lula
26 de outubro de 2026 - 10:48 26 de outubro de 2026 - 10:17
MODO DEFESA
Salve-se quem puder: Ibovespa pode tombar 17% após reeleição de Lula, avalia BTG; quais ações podem escapar?
26 de outubro de 2026 - 10:17 26 de outubro de 2026 - 10:01
NA CONTRAMÃO
Gavekal, importante casa de análise gringa, recomenda compra de ativos no Brasil após vitória de Lula; ações caem 30% lá fora
26 de outubro de 2026 - 10:01 25 de outubro de 2026 - 22:48
REPORTAGEM ESPECIAL
Lula venceu, e a festa da bolsa pode acabar: o que esperar dos investimentos agora?
25 de outubro de 2026 - 22:48 25 de outubro de 2026 - 22:28
MERCADOS
Petrobras despenca 12%, Vale cai 4% e EWZ tomba 19%: a reação imediata à vitória de Lula — e o que vem por aí
25 de outubro de 2026 - 22:28 25 de outubro de 2026 - 11:00
Conteúdo Empiricus
O teto do INSS hoje é de R$ 8.475,55, mas grupo de investidores recebeu o dobro com esse sistema; entenda
25 de outubro de 2026 - 11:00 23 de outubro de 2026 - 18:56
TOUROS E URSOS #293
Eleições podem destravar IPOs e novas emissões de dívida no Brasil? CEO da Nero Capital responde
23 de outubro de 2026 - 18:56 23 de outubro de 2026 - 17:53
O EFEITO DAS URNAS
Depois de lucrar com a alta do Ibovespa, tubarões se protegem no mercado, de olho em eleição mais acirrada
23 de outubro de 2026 - 17:53 23 de outubro de 2026 - 14:28
MERCADO DE FIIs
Fundo imobiliário ALZR11 vai ao mercado em busca de até R$ 530,5 milhões; veja os detalhes
23 de outubro de 2026 - 14:28 23 de outubro de 2026 - 13:13
SMALL CAPS EM ALTA
10 small caps que saltaram mais de 50% em outubro e lideram rali histórico na bolsa
23 de outubro de 2026 - 13:13 23 de outubro de 2026 - 12:30
NOVAS VITRINES
Allos (ALOS3) mira gestão de fundos imobiliários e vende fatias de shoppings à Kinea; confira os detalhes da parceria
23 de outubro de 2026 - 12:30 22 de outubro de 2026 - 19:45
AS 3 ESTAÇÕES
Ganho de até 50% em dólares: as ações que florescem na primavera da bolsa brasileira
22 de outubro de 2026 - 19:45 22 de outubro de 2026 - 14:32
MUDOU A META?
Meta (META) cai mais de 7% após balanço; veja 3 pontos para prestar atenção, segundo o Safra
22 de outubro de 2026 - 14:32 22 de outubro de 2026 - 11:00
PODCAST TOUROS E URSOS
Crescimento à vista? As oportunidades que podem surgir na bolsa e na renda fixa após as eleições
22 de outubro de 2026 - 11:00ENTRE CHIPS E TIJOLOS
A corrida da IA precisa de imóveis para data centers. E isso pode abrir espaço — e riscos — para os FIIs
21 de outubro de 2026 - 15:30ORGANIZANDO A CASA

