


‘Talvez as grandes empresas tenham de pagar mais tributos’, diz presidente do Bradesco
Octavio de Lazari vê a economia encolhendo até 4% neste ano, pior até que a estimativa do próprio banco, de queda de 1%, e diz que o impacto fiscal terá de ser resolvido a partir de 2021

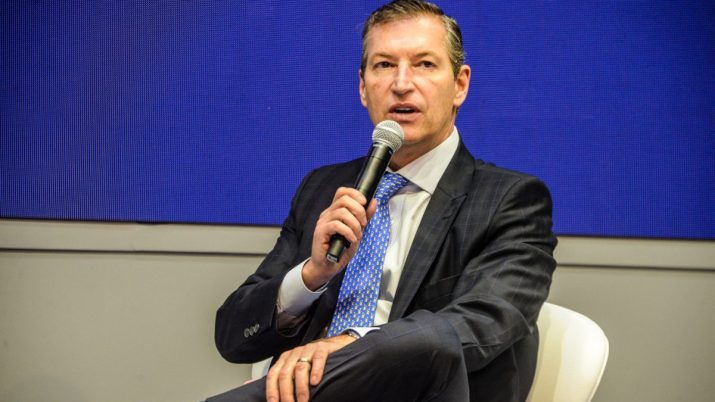
Com a pandemia do novo coronavírus, a demanda por crédito no Bradesco aumentou dez vezes, passando de cerca de R$ 2 bilhões de pedidos para R$ 20 bilhões por dia.
Foram três dias de loucura, conforme resume o presidente do banco, Octavio de Lazari, com as grandes empresas demandando liquidez para enfrentar a crise como as pessoas estavam em busca de álcool gel.
“Optamos por distribuir isso (a liquidez) ao longo do tempo porque não podemos atender somente as grandes empresas, temos de atender as pequenas.”
O presidente do Bradesco vê a economia encolhendo até 4% neste ano, pior até que a estimativa do próprio banco, de queda de 1%, e diz que o impacto fiscal terá de ser resolvido a partir de 2021. Do lado dos bancos, a inadimplência tende a ser mais severa que em outras crises, mas garante que o sistema está bem capitalizado.
Lazari diz que está enfrentando a pandemia de coronavírus “vivendo um dia de cada vez”. “Vamos em frente. Vai passar”, afirma o executivo, que completou no mês passado dois anos na presidência do Bradesco.
Leia Também
A injeção de liquidez de mais de R$ 1 trilhão por meio de medidas do Banco Central está chegando na ponta? O que os bancos estão fazendo com essa liquidez?
O Banco Central vem tomando uma série de medidas ao longo do tempo para poder injetar mais liquidez na economia. Foram medidas muito boas e tempestivas. Logo que todo esse problema começou, os bancos privados, Bradesco, Itaú e Santander, já saíram com a condição de o cliente poder prorrogar sua dívida por 60 dias. Até ontem, só o Bradesco já contava com 993 mil pedidos de prorrogação. Todos, sem exceção, estão sendo implementados com a mesma taxa de contrato, independentemente se o cliente está com restrição. Não nos interessa. Todos que estão pedindo, nós estamos prorrogando.
Os 60 dias de carência serão suficientes diante da duração dessa crise?
Nós, do Bradesco, imaginamos que os 60 dias não serão o suficiente. É muito provável que esse prazo se estenda. Já estamos pensando em como vamos fazer daqui a 30, 60 dias, para prorrogar por mais 60 dias, que talvez seja o prazo mais adequado.
Essa é uma iniciativa do banco ou uma orientação do BC?
Não é nem uma iniciativa. É um pensamento do banco. Já conversei com o Cândido (Bracher, presidente do Itaú Unibanco) e o (Sergio) Rial (presidente do Santander). Já estamos pensando nisso para que as pessoas possam ficar tranquilas.
O Bradesco foi o primeiro a anunciar o crédito para folhas de pagamento. Quantas empresas já acessaram esta linha?
Nós levamos essa proposta ao Banco Central e rapidamente implementamos. Temos já aprovado 54 mil empresas clientes do Bradesco que estão com seus limites aprovados. São 92% das empresas que pagam suas folhas pelo Bradesco com faturamento entre R$ 360 mil e R$ 10 milhões. Dessas, 4,7 mil empresas já tomaram crédito.
O Bradesco está mais otimista (que a média do mercado) e projeta queda de apenas 1% no Produto Interno Bruto (PIB) deste ano. O efeito atual será limitado ou a recuperação será muito forte?
Respeito a opinião do nosso economista, Fernando Honorato, ele até vai me perdoar. Mas, pelo que estamos vendo e a extensão do que ocorreu na Itália, Espanha e até nos Estados Unidos, que é (um país) riquíssimo, eu diria que estamos indo muito mais para um PIB negativo de 3% a 4%. Não sabemos ainda a extensão desse problema. Também acho que, se a gente conseguir passar por esse momento, achatar a curva e não ter um caos na saúde, não é que a economia vai se recuperar em ‘V’, mas pode ter uma recuperação melhor, porque é muito pulverizada. Vamos passar um aperto muito grande de perda de emprego, fechamento de empresas. Isso está dado e não tem como evitar. Portanto, vamos ter uma perda de PIB considerável.
O governo assumiu com um discurso de recuperação da economia. A demora em ceder em torno de medidas que vão afetar o fiscal, mas são necessárias por conta da pandemia, pode custar um preço ainda mais alto para o País?
Estamos falando que governo demorou para agir. Agora, façam um comparativo das medidas que o governo tomou. Para R$ 600 em três parcelas para mais de 50 milhões de pessoas que sequer são bancarizadas, é diferente de fazer isso na Europa. Só ontem a Caixa registrou mais de dez milhões (de registros). Nós, bancos privados, pedimos para ajudar a pagar essas pessoas. Imediatamente, abriram a possibilidade de o cliente escolher o banco e a conta. A Caixa está mandando isso para nós. Vamos fazer o crédito. Se essas pessoas tiverem dívida conosco, cheque especial ou atraso, não tem problema algum, esse dinheiro estará preservado. Não vamos cobrar nada. Estamos fazendo isso para ajudar a população brasileira e o sistema financeiro.
Qual a diferença da crise de 2008 para essa?
Não temos um problema financeiro, diferente do que aconteceu em 2008. Aliás, de vários problemas financeiros que aconteceram nas últimas década. Nós temos, agora, um problema de saúde, de vida, de sobrevivência. Não importa se eu sou rico ou se eu sou pobre. Se eu tiver coronavírus e não tiver respirador, eu posso ser um bilionário ou morar em uma comunidade carente, o meu risco é exatamente o mesmo, exatamente igual. As medidas do BC e do governo parecem que são prolongadas e demoradas, mas faça um comparativo com outros países do mundo. Para a estrutura que o Brasil tem, as medidas foram tomadas em uma velocidade muito boa. Eu sei que as pessoas têm fome, precisam de dinheiro, ninguém mais do que nós estamos brigando, falando com o Banco Central para que exista rapidez nesse processo todo. Acho que estamos fazendo as coisas corretas.
Qual será o caminho para reaver o processo de aperto fiscal depois desse gasto feito?
O fiscal não tem jeito. O governo vai ter de gastar e depois ver como fica. Provavelmente, a partir de 2021 vamos ter de entrar em novo ciclo para ver como recupera tudo isso. Talvez, algumas empresas vão ter de pagar mais imposto, as grandes empresas. Pode ser um caminho. Talvez, a gente tenha de dar essa contribuição e será feito. Não dá para tirar da pessoa que está desempregada, das pessoas mais pobres. Então, vai ter de ser feito um ajuste. Quem tem mais, vai ter de dar uma contribuição maior. Não só os bancos. Todas as grandes empresas, os grandes investidores. Ao longo do tempo, com a economia se recuperando e o governo arrecadando mais, é que vamos conseguir resolver o fiscal. Então, vamos empurrar esse problema para 2021, 2022, 2023, no longo prazo. Temos de pensar no agora, foco, achatar curva, diminuir o problema de contágio e de morte no País. O foco agora é a vida humana. A vida financeira a gente vai resolver ao longo do tempo.
As informações são do jornal O Estado de S. Paulo.
 6 de novembro de 2026 - 17:23
TESOURA AFIADA
Safra rebaixa BB (BBSA3) para venda; Itaú (ITUB4) e Bradesco (BBDC4) também sofrem e só uma ação escapa da degola
6 de novembro de 2026 - 17:23 6 de novembro de 2026 - 16:27
LUXO NAS ALTURAS
8 pontos por dólar, passagem aérea extra e até 20 acompanhantes nas salas VIP: o que oferece o cartão de R$ 12 mil do Itaú
6 de novembro de 2026 - 16:27 6 de novembro de 2026 - 13:08
ALÍVIO ADIANTE?
Cosan (CSAN3) dispara quase 20% em dois dias com aposta em desalavancagem e possível venda de fatia da Compass
6 de novembro de 2026 - 13:08 6 de novembro de 2026 - 6:33
NOVA FRONTEIRA
Revolut prepara ofensiva de US$ 1 bilhão na América Latina: o plano da fintech para crescer no Brasil e conquistar novos mercados
6 de novembro de 2026 - 6:33 5 de novembro de 2026 - 19:58
VAI PINGAR
Dividendos e JCPs: Sabesp (SBSP3) vai depositar R$ 2,6 bilhões — e ainda dá para aproveitar
5 de novembro de 2026 - 19:58 5 de novembro de 2026 - 18:11
BALANÇO 3T26
Fleury (FLRY3): Lucro cresce 42,9% no 3T26 e bate expectativa; CEO detalha planos para sustentar o crescimento
5 de novembro de 2026 - 18:11 5 de novembro de 2026 - 16:31
SD ENTREVISTA
“A arte está em saber quem merece crédito”: o recado do ABC Brasil (ABCB4) para empresas em meio à pressão dos juros
5 de novembro de 2026 - 16:31 5 de novembro de 2026 - 14:18
É DINHEIRO OU NÃO É?
Após OPA da Helbor (HBOR3), HBR Realty (HBRE3) vende ativos a FII por quase R$ 1 bilhão; ações sobem 6%
5 de novembro de 2026 - 14:18 5 de novembro de 2026 - 14:18
ENTROU EM PROMOÇÃO?
Ações com desconto? Queda de 9% é oportunidade para Méliuz (CASH3) após balanço, segundo dois bancões; entenda
5 de novembro de 2026 - 14:18 5 de novembro de 2026 - 13:58
EMPRESAS
Cosan (CSAN3) está barata demais? UBS-BB vê oportunidade após tombo de 40% e aponta o que pode destravar valor
5 de novembro de 2026 - 13:58 5 de novembro de 2026 - 13:25
O QUE AGRADOU?
Ação da C&A (CEAB3) dispara até 10% após trimestre melhor do que o temido pelo mercado; veja os destaques
5 de novembro de 2026 - 13:25 4 de novembro de 2026 - 14:45
ONDE INVESTIR NO VAREJO?
Juros mais altos por mais tempo: Citi rebaixa Magazine Luiza (MGLU3), eleva Alpargatas (ALPA4) e muda apostas no varejo
4 de novembro de 2026 - 14:45
4 de novembro de 2026 - 12:35
AMBIÇÃO RENOVADA
Revolut chega a US$ 115 bilhões e já vale mais que o dobro do Nubank; o que está por trás da aposta dos investidores
4 de novembro de 2026 - 12:35 4 de novembro de 2026 - 11:56
CENÁRIO MAIS APERTADO
“É preciso ser realista”: CEO do Itaú (ITUB4) revela como o banco pretende equilibrar crédito e rentabilidade em 2027
4 de novembro de 2026 - 11:56 4 de novembro de 2026 - 10:06
MAIS UMA PARA A LISTA
Aeris (AERI3) recorre à recuperação extrajudicial para lidar com dívida de R$ 1,52 bilhão
4 de novembro de 2026 - 10:06 4 de novembro de 2026 - 8:56
PECHINCHA ENTRE OS BANCÕES
Nem na crise de 2016 o Bradesco (BBDC4) ficou tão barato: o que o Morgan Stanley está vendo após o tombo de quase 40% desde as eleições
4 de novembro de 2026 - 8:56 3 de novembro de 2026 - 18:37
RESULTADO
Itaú (ITUB4) lucra R$ 12,6 bilhões no 3T26, em linha com o esperado; veja o que pesou no balanço
3 de novembro de 2026 - 18:37 3 de novembro de 2026 - 17:47
CAIU DEMAIS?
Nubank (NU): XP vê duas cartas na manga para roxinho; saiba o potencial da ação
3 de novembro de 2026 - 17:47 3 de novembro de 2026 - 6:02
PRÉVIA DO BALANÇO
Após decepção dos rivais no 3T26, é a vez de o Itaú (ITUB4) mostrar por que joga em outra liga; veja o que esperar do balanço
3 de novembro de 2026 - 6:02 2 de novembro de 2026 - 14:00
ALÔ, É UM SER HUMANO?

