


FGC é projetado para cenário severo, e crise não surpreendeu nossos modelos, diz diretor
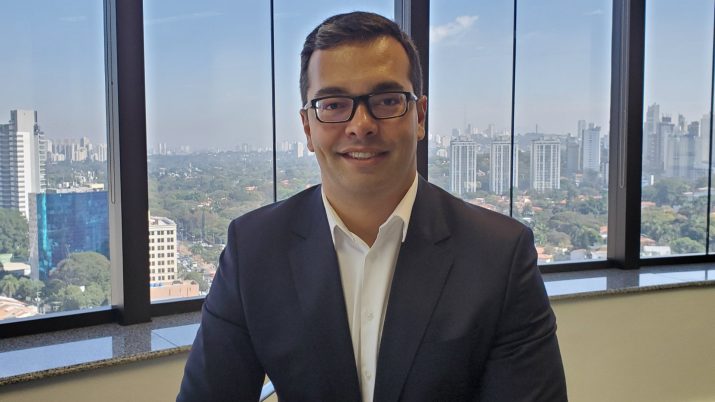
Passado o momento mais agudo da crise do coronavírus, o diretor executivo do FGC, Daniel Lima, fala sobre a solidez do fundo e o lançamento do app da instituição, que possibilitará ao investidor receber suas garantias sem precisar comparecer a uma agência bancária

Destinado a proteger correntistas e poupadores que detêm depósitos ou títulos de dívida emitidos por instituições financeiras, o Fundo Garantidor de Créditos (FGC) já atravessou muitas crises sem maiores problemas desde a sua criação em 1995.
Mas muito analistas, consultores financeiros e até nós, aqui no Seu Dinheiro, sempre lembramos que o fundo é privado e não é infinito. Não se trata de uma garantia do governo, como a dos títulos públicos.
[captacao]
Assim, mesmo com a proteção do FGC, não é recomendado que você negligencie a solidez da instituição financeira onde você deposita seus recursos ou da qual adquire um título.
De uns tempos para cá, têm surgido até mesmo questionamentos públicos - nas redes sociais, em relatórios de analistas ou na imprensa - acerca da capacidade de pagamento do FGC numa situação mais aguda de quebradeira generalizada de bancos.
Afinal, da mesma forma que uma seguradora de veículos não seria capaz de arcar com os seguros se todos os carros cobertos fossem roubados, o fundo não tem recursos suficientes para cobrir os depósitos garantidos se todos os bancos mais sensíveis - os de pequeno e médio porte - viessem a quebrar, num exemplo extremo.
Leia Também
Esse tema voltou com tudo quando a pandemia de coronavírus se tornou global, derrubou os mercados mundiais e passou a ameaçar a economia real. No fim de fevereiro, início de março, ainda não era descartada a possibilidade de haver uma quebradeira de empresas e até de bancos por conta da forte recessão projetada.
Houve uma efetiva piora no ambiente de crédito brasileiro, e a estabilidade do nosso sistema financeiro - o que inclui o FGC - foi posta à prova. Nove meses depois, porém, a economia já passa a apresentar uma retomada sem que uma única instituição financeira brasileira tenha ido à lona e o FGC não tenha sido acionado uma só vez.
De fato, diferentemente do que ocorreu na crise de 2008, quando a credibilidade do próprio sistema financeiro foi posta em xeque, esta não foi uma crise financeira. Além disso, em tempos normais, o sistema financeiro brasileiro é, em si mesmo, considerado muito seguro, dadas as altas exigências do Banco Central para manter as instituições bem capitalizadas.
No caso específico da crise do coronavírus, governos e bancos centrais, incluindo os do Brasil, se apressaram em injetar recursos no sistema e derrubar as taxas de juros. O resultado foi que os bancos brasileiros estiveram bem capitalizados para atravessar os piores momentos da crise.
Ainda assim, o FGC foi projetado para enfrentar crises realmente severas e, mesmo antes da atual crise estourar, o fundo já estava bem dimensionado para o que viria pela frente, garante Daniel Lima, diretor executivo do fundo.
Eu conversei com ele por chamada de vídeo sobre se o FGC é realmente tão sólido a ponto de manter a segurança dos investidores de renda fixa, poupadores e correntistas mesmo no caso de uma crise tão aguda.
Ele fez ainda um balanço do período mais agudo da pandemia e falou sobre uma novidade recém-lançada pelo fundo: um aplicativo para que os investidores e correntistas possam receber seu dinheiro de volta em caso de quebra da instituição financeira, sem a necessidade de ir a uma agência bancária, como era necessário até então
Confira os principais trechos da entrevista com Daniel Lima, diretor executivo do Fundo Garantidor de Créditos:
Com a crise desencadeada pela pandemia, vocês perceberam piora no nível de risco dos ativos? Tomaram alguma medida de reforço do FGC? Ou consideraram que o fundo já estava bem dimensionado pelo que poderia vir pela frente?
O FGC é projetado para eventos severos. O nível de recursos mantido no fundo é fruto de toda uma modelagem que é constantemente discutida e calibrada para suportar crises severas. Estamos bastante tranquilos quanto à robustez do fundo.
Exemplo disso é que a gente acabou de experimentar uma crise importante e não tivemos nenhuma corrida ao FGC. Acho que a percepção de que o fundo é robusto contribuiu para a segurança e o conforto da sociedade, e por isso a gente não teve nenhum tipo de problema ampliado por alguma incerteza no mercado bancário.
A gente não precisou fazer nenhuma mudança na nossa modelagem [por conta da crise]. Ela já é robusta para essa crise que estamos enfrentando. Não tivemos nenhuma surpresa, o que significa que a forma como o FGC foi concebido já comportava esse tipo de situação.
Uma questão bastante levantada por analistas de renda fixa é que, se houvesse uma quebradeira geral de instituições financeiras, o FGC não teria capacidade de cobrir todos os eventos. [Em dezembro de 2019, data do último dado disponível, o FGC só tinha R$ 55 bilhões imediatamente disponíveis para resgates, algo como 2,3% do total de depósitos elegíveis à cobertura do fundo]. Você poderia explicar essa questão para os nossos leitores? Afinal, se houvesse uma quebradeira de bancos médios, o FGC poderia não ser capaz de pagar todo mundo por falta de recursos?
Eu volto para a questão inicial: o FGC é projetado para um cenário severo. A história prova que o FGC está bem dimensionado, e os modelos que a gente roda aqui também mostram isso.
Quanto à capacidade de cobrir uma grande quantidade de eventos de crédito, eu imagino também que nenhuma seguradora considera que todos os seus carros poderiam ser roubados ou sofrer perda total em um acidente simultaneamente. Não faria sentido esse tipo de cobertura. O mecanismo de proteção teria um custo muito maior, para a sociedade, do que o benefício que ele gera. Então, o FGC não tem, como meta, cobrir toda a indústria se todas as instituições financeiras quebrarem.
Estamos em um momento de juros baixos sem precedentes, e o pequeno investidor acabou sendo empurrado para investimentos mais rentáveis do que a poupança e os títulos públicos, como os títulos de renda fixa privada com cobertura do FGC. Em busca de mais rentabilidade, a pessoa física acaba recorrendo aos títulos emitidos por instituições financeiras de menor porte. Também temos visto esses papéis sendo muito oferecidos pelas plataformas de investimento, que vêm se multiplicando, e pelos próprios bancos médios, que se digitalizaram. Houve ou pode haver um aumento significativo de depósitos elegíveis à cobertura do FGC? O fundo fez ou pretende fazer algum preparo para se adaptar a essa nova realidade?
A gente acompanha muito de perto o desenvolvimento da indústria, a evolução dos depósitos elegíveis e onde está havendo crescimento, em que tipo de instituição. Trazemos as lições aprendidas para dentro dessa modelagem. E esta crise não surpreendeu a nossa modelagem. Ela é robusta porque justamente foca em cenários muito adversos.
Tem toda a parte de acompanhamento de risco, de qualidade das carteiras e dos balanços das instituições financeiras. E também há uma discussão sobre se esse aumento dos depósitos elegíveis é transitório ou não, porque vários agentes de mercado se anteciparam e migraram dos investimentos em crédito que sofreram marcação a mercado [como os fundos de crédito privado que tiveram retornos negativos no ano passado e no auge da crise neste ano] e das ações para títulos como os CDBs dos bancos.
Mas pode ser que, depois que esse efeito de marcação a mercado ficar menos pronunciado, a gente veja a volta de parte desses recursos para os fundos. Também vemos uma elevação da captação dos fundos de investimento, bem como uma série de IPOs [ofertas iniciais de ações em bolsa] que também podem chamar a atenção do investidor. É preciso, portanto, separar o que é efeito permanente do que pode ser transitório. E a nossa modelagem incorpora esses dois elementos, a partir das discussões que temos com a indústria e o Banco Central.
Para ajudar a manter a liquidez dos bancos elevada, o Banco Central trouxe de volta, em março, o Depósito a Prazo com Garantia Especial (DPGE), com garantia do FGC de até R$ 40 milhões. Na época, o BC liberou até R$ 200 bilhões para empréstimos com lastro nesse novo DPGE. As instituições financeiras recorreram muito a esse instrumento?
De acordo com o nosso Censo mensal de setembro [data do último dado], hoje há cerca de R$ 20 bilhões emitidos em DPGE. Esse instrumento tem sim sido utilizado pelas instituições financeiras, mas ele é mais um instrumento. Tivemos captações em várias frentes, de diversas formas, e o DPGE foi uma delas. Não vemos uma dependência do setor bancário em relação a esse tipo de captação. A importância relativa do DPGE nesta crise foi menor do que na crise de 2011.
Em fevereiro, a financeira DaCasa sofreu intervenção pelo Banco Central, e alguns investidores das Letras de Câmbio da instituição tiveram problemas para receber, já durante a quarentena, com as agências bancárias já funcionando em horário reduzido. Com o lançamento do aplicativo do FGC no dia 29 de outubro, esse tipo de problema não deve mais ocorrer, certo? Todos os investidores poderão realizar o processo para receber os recursos de volta via app?
O aplicativo do FGC não foi uma reação à pandemia. Ele já vinha sendo desenvolvido desde 2019, e deveria ter sido entregue no primeiro semestre de 2020. A pandemia, portanto, acabou atrapalhando um pouco as coisas.
Esse evento da financeira DaCasa foi anterior à pandemia, mas quando efetivamente pudemos começar a fazer os pagamentos, estávamos no meio da quarentena. É compreensível a insatisfação das pessoas por não terem tido acesso imediato aos seus recursos ou por este acesso não ser tão fácil. Mas no fim tudo transcorreu bem, e o pagamento via agências bancárias foi finalizado em setembro, com 98% do volume financeiro devido.
Em outubro, nós rodamos um projeto piloto com os investidores da DaCasa que não tinham comparecido à agência bancária para receber seu pagamento. Cadastramos cerca de 450 pessoas no app, e até agora já efetuamos o pagamento completo de 309 delas.
O app permite realizar todo o processo para dar entrada no pagamento, com suas validações, reconhecimento e upload de documentação, com toda a segurança necessária. Qualquer pessoa pode se cadastrar para ser notificada caso um dia venha a ter investimentos cobertos pelo FGC e a instituição financeira emissora apresente uma falha.
A gente notou que houve casos, nessa situação da DaCasa, em que as pessoas não ficaram sabendo que a financeira teve uma falha lá em fevereiro. O cadastro pelo app vai possibilitar ao FGC avisar essas pessoas.
 16 de novembro de 2026 - 11:50
AGROFORUM BTG PACTUAL
André Esteves, do BTG, vê agronegócio como “âncora” do Brasil e exemplo de competitividade
16 de novembro de 2026 - 11:50 15 de novembro de 2026 - 15:07
DESEQUILÍBRIO DAS CONTAS
Selic a 13,75% veio para ficar? JP Morgan vê riscos de o ajuste fiscal não surtir efeito e pressionar os juros
15 de novembro de 2026 - 15:07 15 de novembro de 2026 - 11:42
REDUÇÃO DE RISCOS
Incerteza fiscal leva gestoras a elevar caixa e a rever apostas em ativos brasileiros
15 de novembro de 2026 - 11:42 14 de novembro de 2026 - 15:16
MAIS LIDAS DO SD
Banco Central tira instituições do mercado, Banco do Brasil (BBAS3) decepciona no 3T26 e renda fixa volta a brilhar: veja o que bombou na semana
14 de novembro de 2026 - 15:16 14 de novembro de 2026 - 12:43
SOBE E DESCE DA BOLSA
Magazine Luiza (MGLU3) vira foguete, enquanto CSN (CSNA3) despenca; veja o que rolou no Ibovespa na semana
14 de novembro de 2026 - 12:43 14 de novembro de 2026 - 10:00
Conteúdo Empiricus
Lula é peça-chave para Ibovespa voltar aos 200 mil pontos? Empiricus traça possíveis cenários fiscais para o Brasil e seus efeitos na bolsa
14 de novembro de 2026 - 10:00 14 de novembro de 2026 - 9:31
NA MIRA DO LEÃO
Taxação de dividendos volta à pauta: PT protocola projetos para tributar lucros, proventos e grandes fortunas
14 de novembro de 2026 - 9:31 13 de novembro de 2026 - 18:25
CONTAS PÚBLICAS
Novo pacote de ajuste fiscal: o que muda nas contas do governo e como o mercado reagiu?
13 de novembro de 2026 - 18:25 13 de novembro de 2026 - 5:36
ISSO QUE É SORTE
Lotofácil 3828 paga prêmio milionário no interior de SP; Mega-Sena acumula e dinheiro em jogo vai a R$ 27 milhões
13 de novembro de 2026 - 5:36 12 de novembro de 2026 - 19:32
CASO NVIDIA
Nova CEO da Nvidia, Colette Kress está há 13 anos na companhia e já passou pela Microsoft
12 de novembro de 2026 - 19:32 12 de novembro de 2026 - 16:47
VAI OU NÃO VAI?
Dino mantém prazo inicial da 5×2, mas flexibiliza regra de transição
12 de novembro de 2026 - 16:47 12 de novembro de 2026 - 13:56
CARTEIRA TOP FUNDOS
Com juros altos por mais tempo, BTG torna carteira de geração de renda isenta de IR mais conservadora; veja as apostas
12 de novembro de 2026 - 13:56 12 de novembro de 2026 - 10:47
NÃO SERÁ SUFICIENTE
Governo Lula pode tirar as contas públicas do vermelho em 2027, mas BTG vê um problema no pacote fiscal
12 de novembro de 2026 - 10:47 12 de novembro de 2026 - 9:00
Conteúdo BTG Pactual
Inscrições para o AgroForum, evento online e gratuito do BTG Pactual sobre o agronegócio, estão abertas; veja como participar
12 de novembro de 2026 - 9:00 12 de novembro de 2026 - 8:55
NA MIRA DO REGULADOR
Duas liquidações em um dia: Banco Central tira cooperativa de crédito e administradora de consórcios do mercado
12 de novembro de 2026 - 8:55 12 de novembro de 2026 - 5:44
NA TRAAAAAVE!
375 apostadores ficam no quase na Lotofácil 3827; +Milionária paga mais de R$ 100 mil por bolas na trave
12 de novembro de 2026 - 5:44 11 de novembro de 2026 - 18:48
CONTENÇÃO DE GASTOS
Ajuste fiscal vem aí? Governo enviará projeto com impacto de até R$ 60 bilhões nas contas públicas em 2027; veja as principais medidas
11 de novembro de 2026 - 18:48 11 de novembro de 2026 - 17:48
BANCO CENTRAL
Galípolo quer mudar atuação do Banco Central, mas descarta mexer nas metas de inflação; entenda
11 de novembro de 2026 - 17:48 11 de novembro de 2026 - 16:46
DISPUTAS GLOBAIS
China e EUA estão reorganizando a economia global. Onde o Brasil entra nessa história?
11 de novembro de 2026 - 16:46 11 de novembro de 2026 - 16:02
HORA DE COMPRAR?

