


Bancos na mira: Senado aprova PL que limita juros do cartão e do cheque especial em 30% ao ano
Os senadores ainda aprovaram uma emenda do PT abrindo espaço para o tabelamento permanente dos juros em operações de crédito com cartões após o período de calamidade

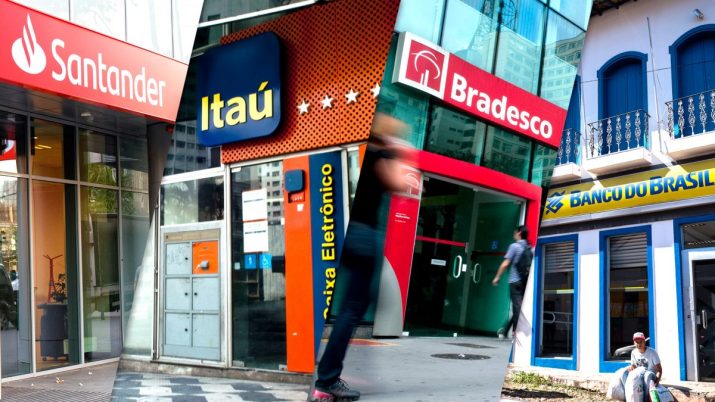
O Senado conclui a aprovação do projeto de lei nº 1.116 que limita em 30% ao ano os juros cobrados por bancos em operações com cartão de crédito e cheque especial. A medida dependerá da Câmara e vale para operações de crédito contratadas durante o período de calamidade da pandemia do novo coronavírus, que a princípio vai até 31 de dezembro.
No caso das fintechs (empresas de tecnologia do setor financeiro), o limite de juros proposto é de 35% ao ano. Ideia com forte apelo popular no Brasil, o tabelamento do juro do cartão e do cheque especial foi aprovado por 56 votos 14 pelo plenário do Senado, com uma abstenção. A medida foi proposta em março deste ano pelo senador Alvaro Dias (Podemos-PR), quando a pandemia se intensificou no Brasil.
Os senadores ainda aprovaram uma emenda do PT abrindo espaço para o tabelamento permanente dos juros em operações de crédito com cartões após o período de calamidade pública, no próximo ano. A medida prevê que o Conselho Monetário Nacional (CMN) regule o limite de juros no cartão, assim como fez com o cheque especial, após o período de calamidade pública.
O CMN é formado por dois representantes do Ministério da Economia (o ministro e o secretário especial de Fazenda) e o presidente do Banco Central.
No caso do cheque especial, já existe hoje uma limitação, feita pelo Banco Central, para os juros, de até 8% ao mês (151,82% ao ano).
A proposta original era de que, até julho de 2021, os bancos cobrariam até 20% ao ano em operações de crédito com cartão e no cheque especial. Para obrigar as instituições a manter a oferta de crédito, o texto proíbe a redução dos limites no cartão e no cheque neste período.
Leia Também
Posteriormente, para a proposta ter mais apoio entre os parlamentares, o teto proposto foi ampliado para 30% ao ano no caso dos bancos e a 35% ao ano entre as fintechs. Já a duração do tabelamento coincidiria com o período de calamidade da pandemia.
[captacao]
Ao justificar a proposta, Alvaro Dias defendeu que, durante a crise, o cartão de crédito e o cheque especial seriam utilizados por profissionais liberais e empregados em geral para pagar as contas. Sem renda, eles entrariam no rotativo do cartão, com juros que "superam 300% ao ano, de acordo com dados divulgados pelo Banco Central, com instituições financeiras cobrando até mais de 600%".
Ao definir o teto dos juros cobrados pelos bancos em 30% ao ano, o parecer do senador Lasier Martins (Podemos-RS) não se aprofundou sobre o motivo para o porcentual sugerido ser este - e não 50% ou 60% ao ano, por exemplo. Ao defender a limitação hoje, na sessão do Senado, o relator admitiu não ter argumento técnico, mas sim "humano".
"Há fundamentos humanos, isso também conta numa hora dessas e conta mais que aspecto técnico", disse Lasier Martins. "Nesta hora, vida, sobrevivência, é mais importante que eventuais erros técnicos, se é que existem", argumentou.
Os dados do Banco Central mostram que em fevereiro - antes do isolamento social - o juro médio do rotativo do cartão de crédito para pessoas físicas estava em 322,8% ao ano. Em junho, o porcentual era de 300,3% ao ano. De 55 instituições acompanhadas pelo BC, apenas 5 cobravam taxas superiores a 600% ao ano em julho: Sax CFI, Omni CFI, Agibank, Banco Triângulo e Omni Banco. Estas instituições abarcam fatia pequena do mercado de crédito.
No caso do cheque especial, a taxa média era de 130,6% ao ano em fevereiro e de 110,2% ao ano em junho. Na avaliação do economista Daniel Duque, do Centro de Liderança Pública (CLP), a limitação de juros levará os bancos a diminuírem a oferta de crédito, causando o efeito inverso ao pretendido. "Quanto menor a oferta de crédito, menor vai ser o consumo das famílias, a capacidade de gerar consumo e manter os níveis de consumo especialmente no cenário após o auxílio emergencial. Um impacto muito forte não só fiscal, mas também econômico."
O governo se posicionou contra o projeto. Sem ter votos, defendeu a emenda para submeter a taxação ao Conselho Monetário Nacional (CMN). "Essa decisão de hoje, tenho absoluta certeza, vai representar uma retração na recuperação da atividade econômica do varejo brasileiro", afirmou o líder do governo, Fernando Bezerra Coelho (MDB-PE).
Apelo popular
Embora o projeto ainda tenha que passar pela Câmara e pela sanção do presidente Jair Bolsonaro, ele é uma preocupação para as instituições financeiras. Isso porque, em um País marcado pelos altos juros, o tabelamento possui forte apelo popular, ainda mais em um momento de crise.
Para a Febraban, "o tabelamento, ao invés de promover alívio financeiro, pode agravar a crise por distorcer a formação de preços, criar gargalos e gerar insegurança jurídica". Por isso, a entidade "vê com preocupação propostas que promovem intervenção artificial na atividade econômica e nos contratos". "Situações como essas ocorreram no passado e a história já revelou que não se mostraram eficazes", acrescentou a federação.
Propostas como a de Alvaro Dias encontram respaldo entre os parlamentares porque o Brasil não conseguiu, nas últimas décadas, resolver o problema dos juros na ponta final.
A Selic (a taxa básica de juros) está em 2,00% ao ano, seu menor nível da história, e os juros das linhas de crédito para famílias e empresas estão em níveis mais baixos que os vistos em anos anteriores. Ainda assim, a própria Febraban e o Banco Central reconhecem que é preciso reduzir ainda mais o custo do crédito. Nos últimos anos, surgiram tentativas neste sentido.
Em abril de 2017, começou a valer a regra que obriga os bancos a transferir, após um mês, a dívida do rotativo do cartão de crédito para o parcelado, a juros mais baixos. A intenção do governo com a regra era permitir que a taxa de juros para o rotativo do cartão de crédito recuasse, já que o risco de inadimplência, em tese, cai com a migração para o parcelado. Isso ocorreu em um primeiro momento, ainda em 2017, mas desde o ano passado a tendência mais geral do juro do cartão foi de alta.
No caso do cheque especial, desde julho de 2018 os bancos estão oferecendo um parcelamento para dívidas. A opção vale para débitos superiores a R$ 200. A expectativa da Febraban era de que essa migração do cheque especial para linhas mais baratas acelerasse a tendência de queda do juro cobrado ao consumidor. No entanto, a medida se revelou insuficiente.
Em função disso, o Banco Central anunciou a limitação dos juros do cheque especial em 8% ao ano (151,82% ao ano). A nova regra começou a valer em 6 de janeiro deste ano. Ainda assim, a taxa máxima de 151,82% - bem acima dos 30% do projeto que está no Senado - é uma das mais elevadas entre todas as linhas disponíveis para famílias e empresas.
 29 de outubro de 2026 - 7:30
DE OLHO NO GRINGO
Um fundo imobiliário, duas versões: o que falta para os FIIs ‘falarem a língua’ do investidor estrangeiro?
29 de outubro de 2026 - 7:30 27 de outubro de 2026 - 18:40
SANGRIA ESTANCOU?
Vale investir na Bolsa depois da ‘segunda-feira sangrenta’? Estrategista da Monte Bravo diz quais setores olhar, mas tem um ativo preferido
27 de outubro de 2026 - 18:40 27 de outubro de 2026 - 16:08
PECHINCHAS NA BOLSA
Tombo da Bolsa após as eleições abre oportunidades, e Itaú BBA lista 7 ações para incluir na carteira agora
27 de outubro de 2026 - 16:08 26 de outubro de 2026 - 18:15
A RAZÃO DA QUEDA
A derrocada da bolsa: estudo mostra que crises globais estão por trás dos maiores tombos do Ibovespa
26 de outubro de 2026 - 18:15 26 de outubro de 2026 - 16:04
RESSACA ELEITORAL
Fundos imobiliários sentem mudança de humor dos mercados com vitória de Lula e devolvem todo ganho desde o 1º turno
26 de outubro de 2026 - 16:04 26 de outubro de 2026 - 15:31
O QUE VEM POR AÍ
Tombo de 20% do Ibovespa e dólar acima de R$ 5,50 são os novos normais? JP Morgan diz o que o investidor deve esperar
26 de outubro de 2026 - 15:31 26 de outubro de 2026 - 13:51
DA PRIMAVERA AO OUTONO?
Dólar a R$ 6, bolsa em queda de até 30% e juros mais altos: o que Wall Street espera do Brasil após a reeleição de Lula
26 de outubro de 2026 - 13:51 26 de outubro de 2026 - 12:29
SANGRIA NA BOLSA
Ibovespa cai 14%, dólar sobe a R$ 5,40, mas nem todo mundo perdeu — entenda o caos nos mercados
26 de outubro de 2026 - 12:29 26 de outubro de 2026 - 12:10
DEPOIS DA BONANÇA, A TEMPESTADE
Ibovespa em choque: várias ações derretem mais de 40% após virada de Lula no segundo turno, apenas 6 sobem
26 de outubro de 2026 - 12:10 26 de outubro de 2026 - 10:48
BOTÃO DE PÂNICO
‘Circuit breaker’: o que é botão do pânico da bolsa, acionado após a reeleição de Lula
26 de outubro de 2026 - 10:48 26 de outubro de 2026 - 10:17
MODO DEFESA
Salve-se quem puder: Ibovespa pode tombar 17% após reeleição de Lula, avalia BTG; quais ações podem escapar?
26 de outubro de 2026 - 10:17 26 de outubro de 2026 - 10:01
NA CONTRAMÃO
Gavekal, importante casa de análise gringa, recomenda compra de ativos no Brasil após vitória de Lula; ações caem 30% lá fora
26 de outubro de 2026 - 10:01 25 de outubro de 2026 - 22:48
REPORTAGEM ESPECIAL
Lula venceu, e a festa da bolsa pode acabar: o que esperar dos investimentos agora?
25 de outubro de 2026 - 22:48 25 de outubro de 2026 - 22:28
MERCADOS
Petrobras despenca 12%, Vale cai 4% e EWZ tomba 19%: a reação imediata à vitória de Lula — e o que vem por aí
25 de outubro de 2026 - 22:28 25 de outubro de 2026 - 11:00
Conteúdo Empiricus
O teto do INSS hoje é de R$ 8.475,55, mas grupo de investidores recebeu o dobro com esse sistema; entenda
25 de outubro de 2026 - 11:00 23 de outubro de 2026 - 18:56
TOUROS E URSOS #293
Eleições podem destravar IPOs e novas emissões de dívida no Brasil? CEO da Nero Capital responde
23 de outubro de 2026 - 18:56
23 de outubro de 2026 - 17:53
O EFEITO DAS URNAS
Depois de lucrar com a alta do Ibovespa, tubarões se protegem no mercado, de olho em eleição mais acirrada
23 de outubro de 2026 - 17:53 23 de outubro de 2026 - 14:28
MERCADO DE FIIs
Fundo imobiliário ALZR11 vai ao mercado em busca de até R$ 530,5 milhões; veja os detalhes
23 de outubro de 2026 - 14:28 23 de outubro de 2026 - 13:13
SMALL CAPS EM ALTA
10 small caps que saltaram mais de 50% em outubro e lideram rali histórico na bolsa
23 de outubro de 2026 - 13:13 23 de outubro de 2026 - 12:30
NOVAS VITRINES

