


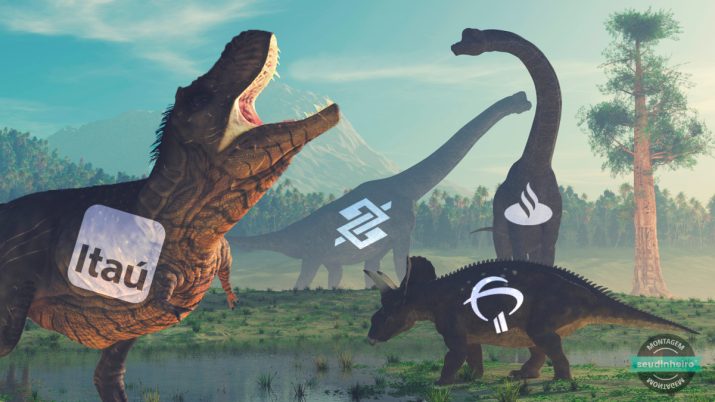
Itaú, Bradesco e Santander ainda são grandes negócios. Mas até quando?
Se antes até bancos mal geridos conseguiam ser um ótimo negócio para se investir, agora, apenas as instituições muito bem geridas é que conseguirão trazer retornos acima da média

Um velho amigo do mercado sempre repetia a seguinte frase quando a conversa no bar saía do assunto futebol e chegava no tema investimentos:
“Ruy, a classificação dos bons negócios é a seguinte: banco bem gerido, banco mal gerido, e depois vem todo o resto.”
Isso era mais ou menos 2016, e o track record dos bancos na Bolsa naquela altura não deixava dúvidas sobre a tal afirmação.

Mas será que continua assim?
Tecnologia é bom (para nós)
A tecnologia tem provocado uma reviravolta em praticamente todos os setores da economia, especialmente no bancário.
Leia Também
Se até pouco tempo atrás éramos obrigados a perder horas indo até uma agência para pagar um boleto, realizar uma transferência ou simplesmente consultar o saldo na conta corrente, hoje podemos fazer tudo isso (e muito mais) em menos de 5 minutos através do app e sem sair de casa.
Mas o que representa uma facilidade extraordinária para nós acabou se tornando uma ameaça para os bancões por vários motivos.
Em primeiro lugar, porque eles tinham uma infinidade de agências espalhadas pelo país – algumas no mesmo quarteirão, inclusive.
Em um contexto no qual as interações são totalmente presenciais, as agências são mais do que um ponto onde o cliente pode ir resolver os seus problemas. Elas servem como uma bandeira poderosa para se transmitir confiança.
Imagina, dez anos atrás, guardar todas as suas economias em um banco que nem agência tinha... Seria algo impensável.
Mas com a queda brutal nas interações físicas, as agências perderam esse status e deixaram de ser uma barreira de entrada.
Além de terem passado a ser mais muito menos necessárias para os bancos – que, inclusive, começaram a fechar várias unidades –, essa mudança ainda abriu as portas para as famigeradas fintechs, que se apoiam em um serviço totalmente digital para oferecer produtos e serviços bancários que antes estavam concentrados nos principais nomes.
Tecnologia e concorrência é melhor ainda (para nós)
A tecnologia trouxe não só uma maior comodidade para nós, mas também um aumento brutal na competição do setor. Nos últimos anos, estamos vendo uma enxurrada de bancos digitais surgindo e oferecendo serviços muitas vezes até melhores e mais baratos do que dos bancos tradicionais.
Nesta semana, inclusive, o Seu Dinheiro mostrou que o PIX – que não é uma fintech mas substituirá a velha TED – deve impactar em até 8% a receita dos bancos.
Os dias de tarifa para cada consulta de extrato ou de TED pela "bagatela" de R$ 30 acabaram.
Se antes os bancões podiam usar e abusar das taxas, o aumento da concorrência está colocando em xeque toda aquela "receita fácil" que eles recebiam pelo simples fato de que os clientes não tinham para onde correr.
E se você está pensando que a receita com serviços é apenas uma parte dos resultados, saiba que foi ela a responsável por "segurar as pontas" dos bancões durante os períodos mais difíceis da última crise econômica. Aliás, a parcela das "tarifas e serviços" no lucro era maior que o das operações de crédito – acredite se quiser. E você reclamando dos juros altos...

Esse talvez seja o maior receio dos investidores com os bancos atualmente: as tarifas e serviços, que ainda representam boa parte dos lucros, estão fadados a sumir.
Está tudo acabado?
Voltando àquela afirmação de 2016 do meu amigo, o avanço da tecnologia nestes últimos anos acabou com a mamata do setor.
Se antes até bancos mal geridos conseguiam ser um ótimo negócio para se investir, agora, apenas as instituições muito bem geridas é que conseguirão trazer retornos acima da média, e isso inclui estar a par das inovações tecnológicas.
Por isso, os bancões estão correndo atrás do prejuízo e tentando se adaptar rapidamente a esse novo mundo. O jogo mudou, e quem não estiver disposto a mudar junto vai ficar para trás.
Além de estarem investindo pesado no desenvolvimento de apps e melhorando a experiência digital, alguns deles estão fechando muitas agências e cortando custos ao extremo para conseguir competir com as estruturas leves das fintechs.
Além disso, pelo próprio histórico de relacionamento, balanço forte e know-how, alguns bancos ainda possuem vantagens muito marcantes sobre as fintechs em vários nichos de negócio, como por exemplo o crédito imobiliário ou o segmento agro, que estão bombando nos últimos meses.
De olho nesses gatilhos e vantagens competitivas, o Max encontrou não apenas o melhor ativo do setor, mas aquela que considera ser a ação número 1 da Bolsa, com um potencial de retorno de 50%.
Uma companhia que tem muito mais mato para cortar do que a concorrência com essa transformação digital, que desfruta de muitos ativos para serem vendidos e ainda está bastante exposta a um dos nichos de crédito que mais cresce na pandemia.
Deixo aqui o convite, caso queira conferir essa outras dicas das Melhores Ações da Bolsa.
Um grande abraço e até a próxima!
 2 de outubro de 2026 - 10:50
POR QUE É TÃO IMPORTANTE?
Mais petróleo na Margem Equatorial: Petrobras (PETR4) anuncia nova descoberta e confirma boa qualidade do óleo encontrado em agosto
2 de outubro de 2026 - 10:50 1 de outubro de 2026 - 14:00
Conteúdo BTG Pactual
Fundo multimercado que já rendeu CDI + 4,36% desde sua criação segue na ‘contramão’ das tendências; conheça
1 de outubro de 2026 - 14:00 1 de outubro de 2026 - 11:32
PODCAST TOUROS E URSOS
Eleições podem levar o Ibovespa acima de 200 mil pontos? A visão de Rodrigo Glatt, sócio da gestora GTI
1 de outubro de 2026 - 11:32 30 de setembro de 2026 - 19:16
BALANÇO DO MÊS
Tesouro Direto dispara em setembro com retorno de mais de 5% — mas outro investimento toma a dianteira e fica no topo do ranking
30 de setembro de 2026 - 19:16 30 de setembro de 2026 - 17:49
FECHAMENTO DOS MERCADOS
O vento a favor que fez o Ibovespa decolar 4 mil pontos, inverter o sinal e fechar setembro no azul
30 de setembro de 2026 - 17:49
30 de setembro de 2026 - 13:05
MESMO QUE 'DÊ RUIM'
Faça chuva ou faça sol nas urnas: JP Morgan seleciona ações que podem ganhar com o melhor ou o pior resultado eleitoral
30 de setembro de 2026 - 13:05 29 de setembro de 2026 - 17:53
TAG SUMMIT
Não tem tempo ruim para a infraestrutura: as empresas preferidas da Perfin para atravessar crises e juros altos
29 de setembro de 2026 - 17:53 28 de setembro de 2026 - 18:45
PRÊMIO DE RISCO
Dólar a R$ 4,80? As pistas que as últimas eleições na América Latina dão para o desempenho do real
28 de setembro de 2026 - 18:45 27 de setembro de 2026 - 12:01
VISÃO DO GESTOR
“Não se ganha dinheiro comprando o que é popular”: onde a Inter Asset está vendo pechinchas na bolsa brasileira
27 de setembro de 2026 - 12:01 26 de setembro de 2026 - 18:08
INTER INVEST SUMMIT
Ações “órfãs” na bolsa, juros altos e uma armadilha no crédito: onde investir em 2027, segundo especialistas
26 de setembro de 2026 - 18:08 25 de setembro de 2026 - 16:40
RALI NA B3
Ibovespa a 207 mil pontos? Especialista do Inter diz o que pode destravar a bolsa brasileira após as eleições
25 de setembro de 2026 - 16:40 25 de setembro de 2026 - 15:54
ALÉM DA BOLSA
Os fundos imobiliários cetipados vieram para ficar? Entenda por que eles estão em alta e o que você precisa saber antes de investir
25 de setembro de 2026 - 15:54 25 de setembro de 2026 - 13:18
SETOR DE AUTOPEÇAS
JP Morgan pisa no freio e rebaixa Frasle (FRAS3) para venda. Analistas preferem outras 3 ações que podem saltar até 69%
25 de setembro de 2026 - 13:18 24 de setembro de 2026 - 13:02
MAIS AQUISIÇÕES
TRXF11 enche o carrinho de novo e paga R$ 2,83 bilhões, mas FII cai na bolsa; veja o que entra no portfólio
24 de setembro de 2026 - 13:02 23 de setembro de 2026 - 18:33
O OUTRO LADO DA MOEDA
R$ 4,50 ou R$ 5,80? O gatilho que vai definir o preço do dólar depois das eleições
23 de setembro de 2026 - 18:33 23 de setembro de 2026 - 13:01
RADAR DE FIIS
Fundo imobiliário leva calote de inquilino em recuperação judicial; entenda o impacto no bolso dos cotistas
23 de setembro de 2026 - 13:01 23 de setembro de 2026 - 6:01
SD ENTREVISTA
Tubarões saem e varejo entra: sinal de alerta para os FIIs? LAREAL revela o que os institucionais estão vendo
23 de setembro de 2026 - 6:01 22 de setembro de 2026 - 19:50
AS MAIS SAUDÁVEIS
Dasa (DASA3) é compra para o UBS BB, mas banco revela outras 2 favoritas — uma delas para dividendos
22 de setembro de 2026 - 19:50 21 de setembro de 2026 - 20:01
EM DESACELERAÇÃO
FIIs de shoppings sob pressão: é hora de separar o joio do trigo — e o BTG Pactual já escolheu os ativos favoritos
21 de setembro de 2026 - 20:01 21 de setembro de 2026 - 17:19
EM ESPERA...











