


Se você tivesse ganhado R$ 1 milhão com as ações da Kodak, onde investiria?
Estar posicionado em uma ação como a da Kodak não é algo recomendável. Mas se você lucrou esse milhão com isso, tenho uma proposta bastante interessante aqui — e que começa com um colchão de liquidez

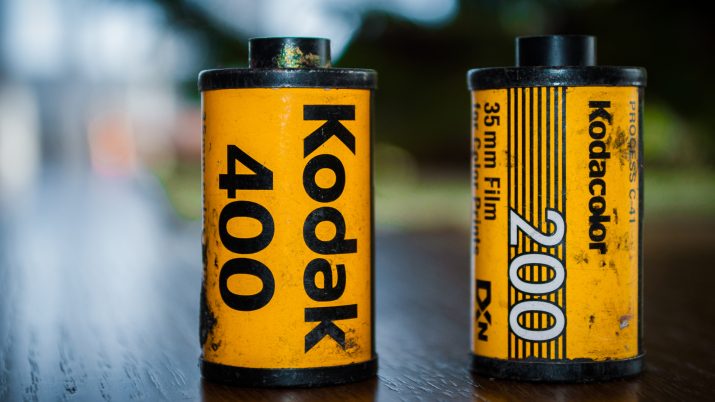
Recentemente, as ações da Eastman Kodak Company (NYSE: KODK) surgiram, depois de muito tempo, nos holofotes das mídias financistas ao redor do mundo inteiro. Basicamente, as ações da companhia, que fecharam no dia 25 de julho cotadas a US$ 2,10 (ou R$ 11,13 a uma câmbio de R$ 5,30), saltaram 1.480,95% em três pregões, sendo cotadas a US$ 33,20 ao final do dia 29 de julho (ou R$ 175,96).

O leitor mais atento notará que, durante o dia 29, a ação chegou a negociar na casa dos US$ 60,00 (ou R$ 318,00), resultando em uma valorização de 2.757,14%.
A mínima do papel se deu no dia 23 de março, durante o grande choque dos mercados financeiros globais, aos US$ 1,55. Deste patamar, a multiplicação foi de 3.770,96%; isto é, bem transformacional.
Em linhas gerais, trata-se de um caso muito específico de uma empresa que pediu falência em 2011 e conseguiu se manter em 2013, respirando por aparelhos. Contudo, foi anunciado uma suposta nova área para produzir ingredientes para medicamente… Sim, de produtora de filmes fotográficos para farmacêutica.
Claro, por já estar no ramo anterior, era familiarizada com produtos químicos. Entretanto, vamos combinar: a gente precisa de um esforço minimamente otimista para visualizar uma migração bem-sucedidas. Além disso, o governo Trump também anunciou um empréstimo de US$ 765 milhões para a Kodak, de modo a auxiliar a companhia no lançamento do novo business focado em medicamentos.
Deixando o tema da alta ser justificada ou não de lado, todos concordarão que aqueles poucos investidores surfistas de tal alta saíram bem da operação. Com US$ 26,5 mil dólares investido no papel, o investidor teria saído com incríveis US$ 1 milhão.
Leia Também
A Selic estacionou, e este é o fundo imobiliário mais indicado por analistas para surfar a pausa
A guerra no Irã vai acabar? O que as eleições nos EUA podem mudar no preço do petróleo
[captacao]
A ideia parece muito convidativa, mas esconde um segredo.
Estar posicionado em uma ação como Kodak não é algo recomendável. Uma posição tão arriscada e sensível deve ser realizada com não mais de 1% do patrimônio total investido (financeiro).
E por quê?
Porque operações assim, não-ortodoxas e convexas, podem representar uma perda total do patrimônio investido; ou seja, são muito arriscadas. O processo de alocação de recursos não se dá por uma ou outra porrada, mas, sim, por meio de diligente exposição a assimetrias convidativas e prêmio de risco.
Considerando o fechamento do câmbio de 23 de março, a R$ 5,14 o dólar, e o preço de fechamento da Kodak de então (US$ 1,55), e considerando também o preço máximo do dia 29 de julho, a US$ 60,00 com câmbio de R$ 5,17, poderíamos dizer que uma pessoa que investiu o equivalente a R$ 25,6 mil (ou quase US$ 5 mil) obteve, ao final do período, R$ 1 milhão (US$ 193,4 mil), ou 3.794% (Kodak + variação cambial).
Breve parêntese. Vale lembrar que, de maneira diligente, considerando um investidor local disposto a investir apenas 1% do montante financeiro total, seria preciso R$ 2,56 milhões de reais para se ter R$ 25,6 mil alocado em KODK. Note que 1% aumentou em R$ 1 milhão a carteira, para R$ 3,56 milhões em um período que vai de março a julho e levando em conta a abstração de venda na mínima e comprar na máxima - o que não acontece, uma vez que timing é derivado de aleatoriedade e, portanto, sorte.
Tudo considerado, pergunto: com R$ 1 milhão agora no Bolso, onde investir?
Bem, tenho uma proposta bastante interessante aqui.
Vamos tratar essa milha como uma carteira nova, do zero.
Qual o primeiro passo?
A primeira coisa que vamos fazer, considerando que a mesma ainda não tenha sido feita, é a criação de um colchão de liquidez. Trata-se de três a 12 meses dos seus gastos mensais (ou de sua renda mensal em uma abordagem mais conservadora) que deverão ser investidos em algum produto de risco zero E liquidez imediata.
O objetivo aqui não é ganhar dinheiro, mas, sim, proteger parte do recursos em eventual necessidade de custeio ou até mesmo separar uma quantia para aproveitar oportunidades esporádicas (vai que surge a possibilidade de investir outros R$ 256, mil em outra KODK). O melhor candidato para esta primeira alocação é um fundo DI de taxa zero, que pode ser encontrado na Vitreo, na Pi, na Órama, na Rico e no BTG.
A segunda etapa é a previdência privada (ou complementar). "Ah Matheus, mas ninguém gosta de previdência, é ruim". Bem, antes de mais nada, permita-me esclarecer que isso não é verdade. Pelo menos, não mais. Hoje existem produtos muito bons de previdência. Outro ponto é que a previdência reserva benefícios tributários e sucessórios que só ela, e mais nenhum outro veículo no Brasil, oferece.
Além da ausência de come-cotas, da tabela regressiva e da possibilidade de dedução no IR em até 12% da renda tributável (se for PGBL), ainda podemos contar com o fato da previdência não passar por inventário; isto é, o herdeiro/sucessor tem acesso direto aos recursos da previdência. Minha favorita é a Super Previdência 2, da Vitreo, mas ainda existem muitas outras possibilidades, como a XP Super Prev, ou fundos de diversas boas gestoras, como Verde, JGP e SPX. Estima-se que, idealmente, seja necessário algo como 10% do total investido em uma boa previdência.
A terceira parcela será destinada a investimentos no exterior. Se o investidor for qualificado (tem mais de R$ 1 milhão investido), existem inúmeras possibilidade de investimento via fundo. São facilmente encontrados em corretoras como Vitreo, BTG e XP. Um multiestratégia vai muito bem nesse caso, obrigado.
Ainda, para as pessoas que preferem selecionar seus próprios ativos, o mercado se modernizou bastante e já é possível acesso a corretoras internacionais de maneira fácil e prática, como a Avenue Securities.
Lá para fora, eu pensaria em algo como 50% em ações (metade ETFs e a outra metade ativos individuais, de maneira bem diversificada), 30% em renda fixa, 10% em real assets (REITs, os FIIs americanos) e 10% em Hedge Funds). Ao todo essa parcela internacional deveria perfezer algo entre 15 a 30% daqueles R$ 1 milhão iniciais.
Feito isso, depois de criar um caixa, uma previdência (10%) e investir no exterior (de 15 a 30%), ainda sobram por volta de 50 a 70% disso para investirmos (varia a depender do tamanho do caixa e do total investido no exterior). O que fazer com esse resto.
Bem, em quarto lugar, vamos criar uma carteira local com o resto.
Do restante, seguiria a seguinte lógica: 20% em ações, 10% em fundos imobiliários, 15% em fundos multimercados, 10% em proteções clássicas (metais, como ouro e prata, e moedas fortes, como dólar e euro) e 15% em juros reais (dividir por igual em diferentes vértices). Aqui considerei um resto de 70%.
Em um eventual resto de 50%, poderia ser algo assim: 10% em proteções, 5% em juros reais longos, 5% em multimercados, 20% em ações e 10% em fundos imobiliários.
Tudo isso, claro, feito sob o devido dimensionamento das posições, conforme seu perfil de risco, e a devida diversificação de carteira, com as respectivas proteções associadas.
Vale dizer, dentro do percentual de ações locais e internacionais eu dedicaria 1% do total novamente para oportunidades fora do radar. Afinal, se foi a convexidade de Kodak que nos trouxe até aqui, por que não postar um pouco nela novamente?
Gostou dessa ideia e gostaria que eu destrinchasse mais cada uma das modalidades de investimento que apresentei?
Convido-os para conferir então o novo projeto da Empiricus, a maior casa de análise independente de investimentos da América Latina, o Empiricus Absolute. Nele, os sócios fundadores da Empiricus, Felipe Miranda e Rodolfo Amstalden, compartilham periodicamente ideias para implementar na hora.Trata-se de uma baita oportunidade para se ter do seu lado duas das pessoas mais influentes do mercado de capitais brasileiro.
 5 de novembro de 2026 - 9:15
REFORÇO NO CAIXA
Fundo imobiliário pode embolsar R$ 160 milhões com venda de fatias de shoppings; veja ganho por cota
5 de novembro de 2026 - 9:15 4 de novembro de 2026 - 16:23
REAÇÃO AO RESULTADO
Nem todo mundo quer comprar Itaú: por que ITUB4 ainda não convenceu todos os analistas após o 3T26
4 de novembro de 2026 - 16:23 4 de novembro de 2026 - 14:01
VIRADA HISTÓRICA
‘Onda azul’ faz Wall Street disparar, mas vitória democrata pode trazer nova dor de cabeça para Trump
4 de novembro de 2026 - 14:01 4 de novembro de 2026 - 13:15
VISÃO DO GESTOR
O mercado desistiu do Brasil? Gestores reduzem apostas em bolsa e reforçam dólar antes do Copom
4 de novembro de 2026 - 13:15 4 de novembro de 2026 - 9:56
CHAVES NA MÃO
Fundo imobiliário BTLG11 embolsa R$ 56 milhões com venda de fatia de galpão; veja lucro por cota e detalhes da operação
4 de novembro de 2026 - 9:56 3 de novembro de 2026 - 14:02
BOLSA SOB PRESSÃO
Depois de tombo de 10%, XP fica mais cautelosa com a bolsa brasileira, mas aponta 10 ações para investir
3 de novembro de 2026 - 14:02 3 de novembro de 2026 - 13:29
SD ENTREVISTA
Dólar dispara, bolsa cai e Itaú muda a estratégia: chefe de recomendações do banco diz onde investir após as eleições
3 de novembro de 2026 - 13:29 3 de novembro de 2026 - 12:49
REDUÇÃO DA ALAVANCAGEM
Alívio na dívida? CSN (CSNA3) sobe 4% com avanço na venda da divisão de cimentos — mas ainda há desafios no radar
3 de novembro de 2026 - 12:49 3 de novembro de 2026 - 9:39
EX-PACMAN DOS FIIS?
Após onda de compras, ‘Pacman dos FIIs’ coloca imóveis à venda por R$ 530 milhões; veja lucro por cota
3 de novembro de 2026 - 9:39 2 de novembro de 2026 - 16:19
FIM DA GUERRA?
Petróleo fecha em queda de mais de 7% com expectativa de acordo para encerrar guerra no Oriente Médio
2 de novembro de 2026 - 16:19 2 de novembro de 2026 - 13:05
TOUROS E URSOS
Como será o amanhã? As perspectivas para seus investimentos após a eleição e a sangria dos mercados
2 de novembro de 2026 - 13:05 31 de outubro de 2026 - 18:07
CONFIRA
Atenção, investidor: B3 amplia horário de negociação a partir de terça-feira (3)
31 de outubro de 2026 - 18:07 31 de outubro de 2026 - 13:15
ENTENDA O CENÁRIO
JP Morgan faz alerta sobre o Banco do Brasil (BBAS3) e aponta desafio para o próximo trimestre
31 de outubro de 2026 - 13:15 31 de outubro de 2026 - 9:15
ENTRE MORTOS E FERIDOS
Sangria na bolsa deixa varejo e construção civil entre os setores mais castigados, mostra EQI
31 de outubro de 2026 - 9:15 30 de outubro de 2026 - 18:23
SANGRIA NOS MERCADOS
Ibovespa tem pior semana desde março de 2020 e arrasta desempenho mensal para vermelho, com um feito inesperado
30 de outubro de 2026 - 18:23 30 de outubro de 2026 - 13:11
ZERO A ZERO?
Uma semana muda tudo: BTG (BPAC11) devolve ganhos do ano e tem recomendação rebaixada — vale comprar após o tombo?
30 de outubro de 2026 - 13:11 30 de outubro de 2026 - 12:40
FUTURO NEBULOSO
Usiminas (USIM5) tem a maior baixa do Ibovespa com balanço aquém do esperado; o que pesou nos números do 3T26?
30 de outubro de 2026 - 12:40 30 de outubro de 2026 - 11:52
FÓRMULA MILIONÁRIA
De inquilina a dona: Coca-Cola compra imóvel do ALZR11 por R$ 140 milhões; veja ganho por cota
30 de outubro de 2026 - 11:52 30 de outubro de 2026 - 10:19
A CONTA CHEGOU
Casas Bahia (BHIA3) coloca aluguéis em dia, mas FII reduz projeção de dividendos; entenda o porquê
30 de outubro de 2026 - 10:19 29 de outubro de 2026 - 18:17
PESSIMISMO CONTINUA

