


Lições de assimetria da Oi: como identificar boas oportunidades em ações
O caso da Oi é bem específico, mas representa um dos princípios mais tradicionais no investimento em Bolsa: comprar ações por menos do que elas valem e lucrar com a correção da assimetria.

Dê uns tempos para cá, o mercado tem ficado animado com as ações de uma conhecida companhia de telecomunicações, a Oi (OIBR3). Da mínima no ano, em 23 de março, até a máxima recente, em 9 de dezembro, os papéis da companhia subiram mais de 450%, representando uma alta absurdamente atraente para novos entrantes em Bolsa.
O caso da Oi é bem específico, mas configura por si só um dos princípios mais tradicionais no investimento em Bolsa. Basicamente, por muito tempo as ações da Oi puderam ser compradas por menos do que elas valiam. Assim, constatou-se um caso clássico de valor; ou seja, de comprar as coisas por menos do que elas valem.
Contudo, a história é muito mais complicada do que parece. Na verdade, a história corporativa em Oi é uma das mais intrincadas da atualidade, com potencial de render um livro com muitas e muitas páginas. Em suma, se trata de um episódio de reestruturação empresarial, na qual um mal terrível foi feito com a companhia no passado e o management atual estaria arrumando a casa, em um longo processo judicial.
Quanto maior o retorno, maior o risco associado
Existe muito risco da tese (ideia por trás do investimento) em Oi não dar certo; por isso, a recompensa para quem comprou tal risco tende a ser maior. Mas esse tipo de investimento não deve ser levado com leviandade e nem isolamento. Uma pessoa que investiu toda sua poupança em ações da Oi errou, mesmo tendo acumulado ganhos na operação.
É um erro tomar o investimento isoladamente, assim como é um erro concentrar seus investimentos em uma só classe de ativos ou em um só ativo específico.
Leia Também
[captacao]
A salutar diversificação é muito importante
Mas como encontrar as melhores ideias para montar essa diversificação? O que uma ação precisa ter para ser considerada uma oportunidade?
Eu e meus colegas da Empiricus gostamos de entender boas oportunidades como boas assimetrias – assimetrias convidativas. Entende-se assimetria de preço como algo em que se tem pouco a perder e muito a ganhar. Em ações, por exemplo, a perda máxima é de 100%, mas o ganho máximo é ilimitado – você ganha 200%, 500% ou 1000%. O céu é o limite para a lei de responsabilidade limitada nas ações.
Assim, resta saber como identificar boas assimetrias. Na verdade, não citei a Escola do Valor no início por coincidência. Na obra de Damodaran, um bom investimento reside em comprar alguma coisa por menos do que ela vale. Assim, um bom analista é bom em identificar coisas sendo ofertadas por um preço menor do que elas realmente valem.
É de onde surge a ideia do Value Investing, ou da análise fundamentalista. A ideia nasce com Graham e depois se deriva em Buffett. Suas primeiras versões, quando comparadas com as análises de hoje, podem soar um tanto quanto rudimentares ao apenas se debruçarem sobre o valor dos ativos da companhia. Se o valor de mercado fosse menor, hora de comprar; caso contrário, hora de vender ou de ficar de fora.
Com o passar do tempo, a ideia foi se sofisticando. Veio Fisher, Munger e o próprio Damodaran, entre outros. O conceito principal de se comprar algo por menos do que vale se manteve. O que se sofisticou foram as abordagens com as quais calculamos o valor justo a se pagar por um ativo, ou seu valor intrínseco – o que é só seu, inseparável e indissociável.
Hoje, o método mainstream pelo qual calculamos o valor de um ativo se dá pelo fluxo de caixa descontado, em que projetamos os fluxos de caixa da companhia de hoje ao infinito e o trazemos a valor presente por uma taxa de desconto apropriada.
Existem várias maneiras para se chegar em tal taxa também. O mais tradicional é pelo custo médio ponderado do capital, que leva em consideração o custo da dívida da companhia e o custo do equity (patrimônio líquido); isto é, o custo do capital próprio e o custo do capital de terceiros.
Note como é subjetivo e sujeito ao viés do próprio analista responsável pela análise. Muitas premissas serão consideradas nas projeções e na assimilação da taxa de desconto. Assim, chegamos ao valor do ativo. Se o valor de mercado estiver muito abaixo do valor justo, temos uma margem de segurança para o investimento e, portanto, a probabilidade de estarmos diante de uma assimetria é alto.

Claro, as coisas não são lineares e o tempo não está na equação. Conseguimos descobrir quanto vale um ativo (ou tentar descobrir), mas quanto tempo será necessário para que o mesmo chegue a tal valor não é algo calculável.
Timing é impossível.
Em geral, quando tentamos temporizar os movimentos de mercado, incorremos em erros. O viés comportamental é um problema muito sério para a análise fundamentalista.

As pessoas costumam se esquecer que por trás daquele papel que flutua diariamente no mercado existe uma empresa com seus projetos, investimentos e funcionários. O mercado acontece no dia a dia, mas a materialização de ideias e projetos muitas vezes leva anos. Por isso, horizontes mais dilatados de tempo devem ser privilegiados para os investimentos em assimetrias.
Você identifica várias oportunidades em que se pode ganhar muito e perder pouco e se posiciona para o longo prazo, sem concentrar em um ativo específico demasiadamente ou em uma classe. Tudo isso, claro, feito sob o devido dimensionamento das posições, conforme seu perfil de risco, e a devida diversificação de carteira, com as respectivas proteções associadas.
Com isso, no tempo, sua carteira se beneficiará da aleatoriedade e da materialização dos projetos da companhia, como a Oi, que tem conseguido realizar bem sua recuperação judicial, sob as hábeis mãos do management atual.
Não pense em curto prazo. Pense em prazos dilatados. Não pense de maneira binária. Pense em probabilidade. Não concentre, diversifique de maneira responsável e inteligente. Busque por bons investimentos e assimetrias, não por especulações ou “diquinhas quentes”. Buffett e Munger não são velhos por acaso. O mercado financeiro leva tempo e ansiedade será sua pior inimiga.
Na série Palavra do Estrategista, Felipe Miranda, Estrategista-Chefe da Empiricus, esboça quinzenalmente suas melhores ideias assimétricas. Entre elas, apresenta também a carteira das ações que ele mesmo chama de “Oportunidades de Uma Vida”. A Oi é uma delas, mas ele encontrou 17 ações para essa carteira. Quem tem interesse em ganhar dinheiro de verdade no mercado por meio de assimetrias convidativas, como a de Oi, precisa dar uma olhada neste documento, onde o Felipe explica a sua tese.
 22 de outubro de 2026 - 19:45
AS 3 ESTAÇÕES
Ganho de até 50% em dólares: as ações que florescem na primavera da bolsa brasileira
22 de outubro de 2026 - 19:45 22 de outubro de 2026 - 14:32
MUDOU A META?
Meta (META) cai mais de 7% após balanço; veja 3 pontos para prestar atenção, segundo o Safra
22 de outubro de 2026 - 14:32 22 de outubro de 2026 - 11:00
PODCAST TOUROS E URSOS
Crescimento à vista? As oportunidades que podem surgir na bolsa e na renda fixa após as eleições
22 de outubro de 2026 - 11:00ENTRE CHIPS E TIJOLOS
A corrida da IA precisa de imóveis para data centers. E isso pode abrir espaço — e riscos — para os FIIs
21 de outubro de 2026 - 15:30ORGANIZANDO A CASA
Gigante à vista: Patria fica a um passo de unir quatro fundos imobiliários (FIIs) em um só
21 de outubro de 2026 - 11:20 21 de outubro de 2026 - 11:17
DECOLOU
SpaceX salta 10% após balanço, mas duas linhas do resultado servem para manter investidores ‘com os pés no chão’, diz BTG
21 de outubro de 2026 - 11:17 20 de outubro de 2026 - 15:07
É COMPRA
XP dá sinal verde para fundo imobiliário e recomenda compra — mas com uma ressalva
20 de outubro de 2026 - 15:07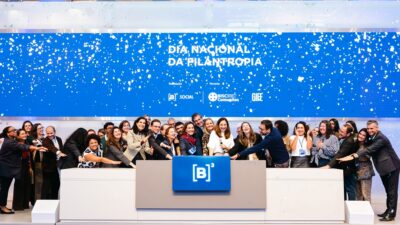 20 de outubro de 2026 - 13:32
ESG
B3 realiza 2ª edição de toque de campainha dedicado à filantropia para levar a causa para dentro das empresas
20 de outubro de 2026 - 13:32 20 de outubro de 2026 - 12:32
DEPOIS DO TOMBO
Com queda de 30% em 2026, TRXF11 quer recomprar cotas, mas um ‘detalhe’ pode limitar a operação
20 de outubro de 2026 - 12:32 20 de outubro de 2026 - 12:04
MERCADOS HOJE
3 mil pontos em 13 minutos: o gatilho que disparou o Ibovespa antes da eleição
20 de outubro de 2026 - 12:04 20 de outubro de 2026 - 10:29
BILHÕES NO RALO
“O investidor trocou Vale por Petrobras”: a combinação que faz a mineradora perder R$ 24 bilhões enquanto o Ibovespa festeja
20 de outubro de 2026 - 10:29 19 de outubro de 2026 - 10:07
FOME RENOVADA
TRXF11 coloca maior centro de distribuição do Mercado Livre (MELI34) na carteira por R$ 250 milhões — mas volta atrás em outro negócio
19 de outubro de 2026 - 10:07
18 de outubro de 2026 - 15:30
'NÃO É HORA DE VENDER'
Ibovespa a 240 mil pontos? Inter explica por que ainda vê espaço para a bolsa subir
18 de outubro de 2026 - 15:30 17 de outubro de 2026 - 12:11
MOVIMENTOS TÁTICOS
Estrangeiros despejam R$ 19 bilhões na bolsa em outubro; desafio agora é transformar aposta eleitoral em fluxo permanente
17 de outubro de 2026 - 12:11 17 de outubro de 2026 - 9:58
RESUMO SEMANAL
Petrobras (PETR4) sobe mais de 6% e escapa do tombo do Ibovespa; veja o que movimentou a bolsa na semana
17 de outubro de 2026 - 9:58 16 de outubro de 2026 - 19:27
MUDANÇA DE ARES
Brasil é a melhor escolha na América Latina: BTG zera posição em Argentina e aposta em oito ações brasileiras
16 de outubro de 2026 - 19:27
16 de outubro de 2026 - 18:28
UM TEMPERO EXTRA
Não é só o rali eleitoral: BTG tem mais motivos para recomendar C&A (CEAB3), XP (XPBR31), Cyrela (CYRE3) e estas outras ações
16 de outubro de 2026 - 18:28 16 de outubro de 2026 - 14:00
DEPOIS DA FESTA
Ibovespa a 240 mil pontos? Mesmo após o rali eleitoral com Flávio Bolsonaro, Inter e Citi ainda veem espaço para a bolsa subir
16 de outubro de 2026 - 14:00 16 de outubro de 2026 - 12:17
TOUROS E URSOS #292
Juros altos vieram para ficar? Gestor da XP diz que investidor terá de reaprender a investir em um novo mundo
16 de outubro de 2026 - 12:17 16 de outubro de 2026 - 10:38
TARDE DEMAIS?

