


Lucro de grandes bancos cresce 20% no semestre, novatos e big techs pressionam
"A oxigenação do sistema é importante, contudo, deve demorar um pouco mais para que as pequenas empresas ganhem musculatura suficiente para de fato chegar a incomodar os grandes bancos em crédito'', comentou Claudio Gallina, diretor de instituições financeira da Fitch Ratings.

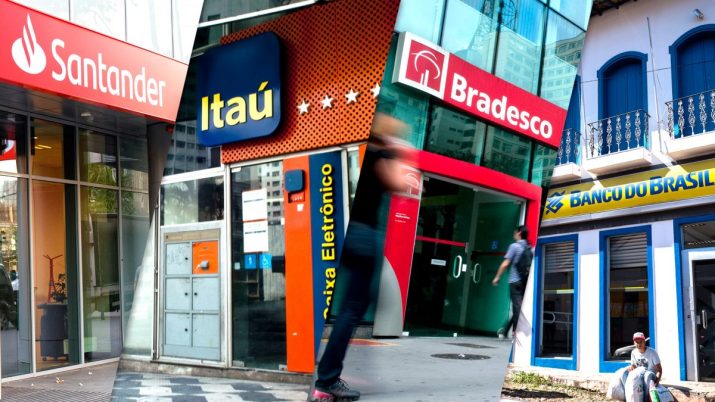
A preocupação com aumento de concorrência por parte de novatos, mas também de big techs se materializa de forma mais intensa para os grandes bancos, que seguiram crescendo seus resultados no primeiro semestre a despeito da economia aquém. A pressão já aparece do lado das receitas de serviços e das despesas, com essas instituições enxugando quadro de pessoal e fechando agências, mas também no desempenho das ações que caíram nas divulgações, reforçando um temor por parte dos investidores.
Juntos, Banco do Brasil, Bradesco, Itaú Unibanco e Santander entregaram lucro líquido de quase R$ 42 bilhões na primeira metade do ano, cifra 20,4% maior que a registrada um ano antes, de R$ 34,832 bilhões. O diretor de instituições financeiras da Fitch Ratings para América Latina, Claudio Gallina, classifica o resultado dos bancos brasileiros como resilientes e vê maior risco de concorrência não por parte das fintechs, mas das chamadas big techs como, por exemplo, Amazon e Apple.
"A oxigenação do sistema é importante, contudo, deve demorar um pouco mais para que as pequenas empresas ganhem musculatura suficiente para de fato chegar a incomodar os grandes bancos em crédito. Um risco maior pode vir ocasionalmente se big techs entrarem no Brasil no mercado de crédito", avalia ele, em entrevista ao Broadcast, sistema de notícias em tempo real do Grupo Estado.
Apesar disso, os bancos começam a se mexer. O BB, que divulgou hoje seus resultados, espera obter uma economia de R$ 500 milhões a partir de 2020 com a reestruturação da rede física e do quadro de funcionários anunciada este mês. O corte de gastos virá da eliminação líquida de 284 agências - que passam a operar sob o formato de posto de atendimento - e ainda do fechamento de até 2,3 mil vagas, número comentado nos bastidores, mas não confirmado oficialmente pelo banco. A mudança gera gastos imediatos da ordem de R$ 300 milhões que serão compensados com corte de gastos nos anos subsequentes.
"Estamos usando menos agências para fazer negócios bancários e a estrutura das agências está passando por um processo de readequação. Com isso, temos uma liberação normal de pessoal", explicou o presidente do BB, Rubem Novaes, em coletiva de imprensa, nesta manhã.
Na mesma direção, o concorrente Itaú Unibanco encerrou cerca de 200 agências no segundo trimestre e iniciou um programa de demissão voluntária (PDV) que mira até 6,9 mil funcionários. É a primeira ação do banco nessa linha na última década.
Leia Também
"Os riscos de disrupção, fintechs e a queda de margem nas receitas de serviços formam uma nuvem no setor que tem preocupado os investidores. A mensagem de programas de demissões e fechamento de agências é de controle de custos. Ou seja, já que a margem vai cair, os bancos estão focados em custos", avalia o analista de instituições financeiras da XP Investimentos, André Martins.
Já o Santander Brasil segue na direção de incrementar seu portfólio de negócios para fazer frente ao ataque digital das novatas. No mês que vem, o banco vai lançar uma plataforma online que permitirá aos clientes pegar empréstimos usando uma variedade de garantias, de imóveis a motocicletas, e ainda colocará de pé plataformas digitais para renegociar dívidas e vender seguro de automóvel. "O Santander é uma incubadora de novos negócios, em meio ao crescimento das fintechs", resumiu o presidente do banco, Sergio Rial, em recente conversa com a imprensa.
Apesar da pressão da concorrência, os resultados dos grandes bancos no segundo trimestre seguiram com tendência similar à vista nos três meses anteriores. O fechamento da primeira metade do ano, contudo, indicou que os bancos tendem a ficar mais próximos do piso das metas estabelecidas para 2019, segundo o analista do XP. Pesa, sobretudo, uma economia que demora a engrenar.
Os bancos mantiveram seus guidances, com exceção do BB, que baixou sua projeção para o crescimento da sua carteira de crédito por conta do comportamento da pessoa jurídica, que tem puxado para baixo o ritmo consolidado. Vale lembrar que anteriormente o Itaú já tinha mexido em seus guidances para contemplar a ofensiva feita por meio da Rede no segmento de maquininhas.
O lucro líquido consolidado de BB, Bradesco, Itaú e Santander cresceu mais de 21% no segundo trimestre em relação ao mesmo período do ano passado, totalizando R$ 21,563 bilhões. Os resultados aceleraram o ritmo frente ao primeiro trimestre, quando a expansão havia sido de 19,8%.
Contribuiu o crédito à pessoa física e à pequena e média empresa, com retornos melhores que os da pessoa jurídica, que demora a retomar maior apetite por crédito. Receitas de serviços e tarifas bancárias seguiram crescendo, com alta de 5,24% no segundo trimestre ante um ano, mas em ritmo mais tímido de no passado. Para compensar linhas que já têm mais concorrência como cartões e adquirência, por exemplo, os bancos ainda estão se valendo de tarifas com conta corrente e ainda bancos de investimentos.
Outro foco é o reforço da base de clientes. O Bradesco espera ter 2 milhões de clientes novos em seu conglomerado este ano. Parte desse empurrão vem do Next, que não dá lucro, mas é parte importante da estratégia da organização, segundo o presidente do Bradesco, Octavio de Lazari, em recente conversa com a imprensa. "Essas 2 milhões de contas novas somadas a outros negócios de pessoa jurídica nos dá confiança de ter pequena melhora nas receitas ainda em 2019, mas, sobretudo, esperamos capturar uma melhora mais forte em 2020", acrescentou ele na ocasião.
Do lado da qualidade dos ativos, o pedido de recuperação da Odebrecht e da sua subsidiária de açúcar e álcool, a Atvos, não fez grandes estragos e os grandes bancos seguem com a inadimplência controlada. O Itaú, que viu seu custo de crédito aumentar no período, não está preocupado, conforme o presidente do banco, Candido Bracher, e espera que o indicador fique no centro do guidance divulgado.
Nesse contexto, a Fitch Ratings não vê riscos de queda da rentabilidade dos grandes bancos no segundo semestre. Gallina alerta, contudo, para fatores que merecem atenção. No exterior, ele cita a guerra comercial com China e Estados Unidos e o difícil desfecho do Brexit, saída do Reino Unido da União Europeia, que podem pesar no câmbio e no preço das commodities, o que representa um risco para a inflação e, indiretamente para os bancos, caso comprometa a capacidade de pagamento das empresas.
No ambiente interno, o especialista alerta para o desemprego, que poderia impactar a inadimplência, e, principalmente, a reforma da Previdência, que continua "sob os holofotes". "A aprovação pode induzir uma maior procura de crédito por parte das empresas (principalmente das grandes). Entretanto, esse movimento não deve ser tão intenso. Depois de muitos problemas como queda de PIB e Lava Jato, as empresas tiveram de se readaptar, reduzindo de tamanho e reestruturando suas dívidas", avalia Gallina, lembrando que ainda pesa a concorrência com as taxas mais baixas do mercado de capitais.
 7 de novembro de 2026 - 14:00
Conteúdo Empiricus
Sua empresa vale o que você imagina, ou o que o mercado pagaria? Uma decisão de US$ 32 bilhões do Google pode ajudar a entender
7 de novembro de 2026 - 14:00 7 de novembro de 2026 - 11:38
MERCADO CRIPTO
Nubank volta a liberar operações com criptomoedas; veja o que diz a fintech
7 de novembro de 2026 - 11:38 6 de novembro de 2026 - 14:48
CRIPTOMOEDAS
Mercado Pago restringe transferências de criptomoedas após incidente em fornecedor externo
6 de novembro de 2026 - 14:48 6 de novembro de 2026 - 12:18
CRIPTOMOEDAS
Nubank (ROXO34) suspende saques e depósitos de criptomoedas
6 de novembro de 2026 - 12:18 6 de novembro de 2026 - 11:40
CASO MASTER
BRB pede indenização de R$ 2,2 bilhões por fraudes do Banco Master
6 de novembro de 2026 - 11:40 6 de novembro de 2026 - 5:42
SOLTANDO FUMAÇA
Lotofácil faz 3 novos milionários de uma vez só; Mega-Sena promete R$ 55 milhões, mas tem loteria pagando o dobro
6 de novembro de 2026 - 5:42 5 de novembro de 2026 - 14:40
JUROS EM DEBATE
Selic parada: por que Alberto Ramos, do Goldman Sachs, só vê novos cortes de juros em 2028
5 de novembro de 2026 - 14:40 5 de novembro de 2026 - 14:00
Conteúdo Empiricus
América Latina perde ritmo em M&As, mas o Brasil movimenta 62% do capital desse mercado. Sua empresa está pronta para as próximas oportunidades?
5 de novembro de 2026 - 14:00 5 de novembro de 2026 - 12:15
VEJA DETALHES
Lucro menor, margens sob pressão e risco de inadimplência: por que a Tenda (TEND3) lidera as quedas do Ibovespa após o balanço do 3T26?
5 de novembro de 2026 - 12:15 5 de novembro de 2026 - 11:24
CTRL+A
Loterias, cigarros, bebidas, carros e mais: confira as alíquotas do ‘Imposto do Pecado’ e veja quando elas começam a valer
5 de novembro de 2026 - 11:24 5 de novembro de 2026 - 11:08
DADOS VAZADOS
FGC sob ataque: instituição reporta incidente de segurança e vazamento de dados
5 de novembro de 2026 - 11:08 5 de novembro de 2026 - 5:56
OPERAÇÃO REMOTA
Aposta feita pela internet fatura sozinha prêmio de quase R$ 12 milhões na Quina; Mega-Sena, Lotofácil e outras loterias acumulam
5 de novembro de 2026 - 5:56 4 de novembro de 2026 - 18:48
POLÍTICA MONETÁRIA
Copom segura Selic em 13,75% e interrompe ciclo de cortes iniciado há cinco reuniões
4 de novembro de 2026 - 18:48 4 de novembro de 2026 - 17:43
CALMA MERCADO
Chegou a hora: Lula fará pronunciamento neste domingo para anunciar medidas de ajuste fiscal
4 de novembro de 2026 - 17:43 4 de novembro de 2026 - 6:43
FREIO NOS CORTES
Há uma pedra no caminho da Selic — e o próximo corte de juros pode depender de Lula
4 de novembro de 2026 - 6:43 4 de novembro de 2026 - 5:56
SAIU DO ATOLEIRO
Lotofácil 3820 tem 41 ganhadores, mas só um deles vai sacar prêmio milionário; Mega-Sena promete R$ 46 milhões hoje, mas tem loteria pagando mais
4 de novembro de 2026 - 5:56 3 de novembro de 2026 - 14:33
NOVA ECONOMIA?
Análise: o que o ‘acusador’ André Lara Resende colocou em debate e vale mais do que a proposta em si
3 de novembro de 2026 - 14:33 3 de novembro de 2026 - 12:30
INSTABILIDADE
Banco do Brasil enfrenta instabilidade em aplicativos e clientes relatam dificuldades em usar Pix
3 de novembro de 2026 - 12:30 3 de novembro de 2026 - 9:42
NOVIDADES NO RADAR
Caixa abre apostas para a Mega da Virada 2026 com prêmio bilionário e mudança na data e no horário do sorteio
3 de novembro de 2026 - 9:42 3 de novembro de 2026 - 9:10
RESSACA ELEITORAL

