


Minha vida de urso: as alegrias e amarguras de um trader que fez história vendido
Quem acredita na baixa de um ativo, pode vender a descoberto e lucrar na queda. Os shorts de câmbio me fizeram um jovem rico (cheguei a ser apontado como um dos 10 melhores partidos de Belo Horizonte por um colunista social). Mas também já perdi o equivalente a 90 "Monzas" quando estava vendido em um único contrato de café. O fato é que você pode ganhar ou perder na alta ou na baixa. O mercado é um jogo de soma zero: quando alguém compra, outro vende. .

Normalmente, quando há uma forte queda nas bolsas de valores, os comentaristas dos telejornais dizem que o mercado estava de mau humor. Muitos analistas profissionais também usam essa expressão.
“Mau humor, quem, Cara Pálida?”, pergunto. E me apresso em responder: só parte dos investidores e especuladores se sentiu assim, os que saíram perdendo com a queda.
É importante ter em mente que cada compra corresponde a uma venda. Pois bem, aqueles que pularam fora de seus papéis antes do tombo estão de ótimo humor.
“Não disse que ia cair?”, carteiam para os amigos. “Tava na cara.”
Fora os que venderam a descoberto (venderam sem ter o ativo, para recomprar mais barato). Estes últimos estão simplesmente exultantes.
Solteira ninguém fica...
Caro amigo leitor, não existem operações solteiras. Sempre que alguém comprou, houve a contrapartida daquele que vendeu. Trata-se de um jogo de soma zero.
Leia Também
Tem muita gente (inclusive traders calejados) que diz que, nas compras, as perdas são limitadas – cotações não caem abaixo de zero.
Matematicamente, eles estão certos. Mas os vendidos podem, e devem, pôr um stop em suas operações. Passou dali, cai fora. Por isso é importantíssimo que o mercado em que se atua tenha liquidez.
No final dos anos 1950, em plena Era JK, eu operava câmbio numa corretora de Belo Horizonte. Época em que as coisas eram mais simples. A gente comprava dólares dos exportadores e vendia para os importadores, ou vice-versa, em troca de uma comissão. Não havia risco algum.
Meus principais clientes eram a Petrobras e a Cia. Vale do Rio Doce. Como importava petróleo, a primeira precisava comprar dólares. Sendo exportadora de minério de ferro, a Vale os vendia.
Certo dia me deu na telha que o dólar iria cair no dia seguinte. Os fundamentos apontavam para isso. Então vendi dólares para a Petrobras numa operação descasada. Dormi short. Achei até que estava cometendo algum tipo de irregularidade, mas mesmo assim fiz o negócio.
Tal como supunha, o dólar caiu contra o cruzeiro. Comprei o que precisava para entregar à Petrobras. Além da comissão, faturei uma boa graninha, na primeira tacada de uma vida que seria quase toda dedicada à especulação.
Me senti o inventor da roda. Mal sabia que ficar short, vender a descoberto, ser um urso, era prática corriqueira nos mercados internacionais.
Repeti a dose outras vezes. Embora não me lembre dos valores, me tornei um jovem rico (tinha lá meus 19 ou 20 anos), a ponto de comprar um Cessna 180 (tinha brevê de piloto desde 1958) e uma Berlineta Interlagos de corrida, com a qual competia no circuito da ilha do Fundão, no Rio de Janeiro.
Um colunista social de Belo Horizonte, imagina, me pôs na lista dos 10 melhores partidos da cidade.
Touros e Ursos, comprados e vendidos
Então, seis ou sete anos mais tarde, quando fui estudar Portfolio Management (administração de carteiras) na Universidade de Nova York, NYU, é que aprendi técnicas de venda a descoberto, como detecção de pontos de resistência, Índices de Força Relativa (RSI – Relative Strenght Index), etc, sempre com o uso de stops defensivos, sem os quais um trader acaba quebrando.
Já falei sobre isso em minhas crônicas, mas não custa repetir. Nos diversos mercados, aqueles que estão comprados são conhecidos como “touros” (bulls – daí a expressão bull market). Já os vendidos são os ursos (bears – bear market).
Esses termos têm origem na época da corrida do ouro na Califórnia, na década de 1840, quando os faiscadores, para se divertir e apostar dinheiro, promoviam lutas de touros contra ursos. Como os primeiros atacavam com os chifres, movendo-os para cima, e os segundos com as patas, para baixo, essa nomenclatura foi adotada pelo mercado.
É usada até hoje.
Surgiram derivações: bullish é o especulador altista; bearish, o baixista.
“Estou bullish para as ações da Petrobras”, diz um trader para um colega, com a maior naturalidade, significando com isso que espera que a ação vá subir.
Um urso militante
Em 1966, voltei de Nova York para o Brasil. Fui trabalhar como operador de pregão na Bolsa de Valores do Rio de Janeiro. Tornei-me um urso militante. Gostava muito de trabalhar vendido.
Havia inclusive uma operação extremamente rentável, na qual não se corria risco algum. Comprava-se ações à vista e vendia o lote a termo, por um preço obviamente mais caro. Só que muito comumente a outra ponta liquidava o negócio antecipadamente, o que me proporcionava um lucro muito superior às taxas de juros praticadas pelo mercado.
Nessa minha vida de urso, nem tudo foi alegria. Certa ocasião vendi, na Bolsa de Mercadorias de São Paulo (Bolsinha) um contrato (apenas um) de café futurão, que era como chamávamos os vencimentos longos, perigosíssimos em época de inflação galopante.
Pois bem, sofri um prejuízo colossal. Como o preço à vista, que, obviamente, não tinha limite, subia muito, e os limites, em números absolutos, eram iguais para todos os vencimentos, o meu, Dezembrão, quanto mais subia mais barato ficava, se é que me entendem. E não dava para pular fora por causa da ausência de compradores.
Um dos carros mais caros da época era o Monza, da GM. Pois bem, eu perdia um Monza por dia. Vendido em UM contrato, repito. Isso durou uns três meses (90 Monzas). Eu, que até então vinha bem de vida, já estava quase quebrado quando o Dezembrão começou a ter liquidez e pude cair fora.
Pouco tempo depois, quando passei a operar somente nos mercados internacionais, trabalhar vendido tornou-se para mim uma coisa corriqueira. Verdadeiro vício. Se achava que determinado ativo ia cair, vendia a futuro sem dó nem piedade.
Como escrevi acima, o mais importante numa venda à descoberto é que o contrato tenha liquidez (justamente o que não acontecera no meu café Dezembrão).
Grandes trades para os vendidos
Tenho uma teoria, com a qual acho que ninguém compartilha, e nem sei se as estatísticas a comprovam. No mercado futuro de S&P500 é melhor passar o fim de semana vendido do que comprado.
Nos sábados, domingos e feriadões, o governo americano não divulga dados sobre a economia, o FOMC não mexe nos juros nem publica atas. Mas há terremotos, tsunamis, golpes de estado e assassinatos de políticos. A imprensa divulga escândalos e falcatruas.
Vejam bem, essa tese é minha. Embora tenha ganhado dinheiro com ela, a amostragem é pequena. Pode ser que tenha tido sorte.
Houve uma vez que não ganhei nem perdi um dólar sequer mas que quase me alijou do mercado por pura frustração. Estou me referindo ao crash da Bolsa de Valores de Nova York em 19 de outubro de 1987.
Na newsletter que publicava mensalmente, Relatório FNJ, previ essa débâcle. Mas como na sexta-feira, dia 16, que precedeu o tombo, o S&P500 caiu muito, não tive coragem de vender naquele nível.
Deixei de ganhar algo como 250 mil dólares, que teriam sido os mais fáceis de minha vida.
Em 11 de setembro de 2001, já não operava mais. Era apenas escritor. Mas tenho certeza de que quando o segundo avião (UAL175) atingiu a Torre Sul do World Trade Center, configurando um ataque terrorista (o American Airlines 11 já se espatifara contra a Torre Norte minutos antes), deu tempo de vender o Ibovespa futuro na BM&F (Nova York nem chegou a abrir), que caiu 9,18% naquela terça-feira.
Alguns mercados trabalham sempre em contango (futuros mais caros do que o preço spot). Outros, em backwardation (futuros mais baratos do que o valor presente). Há também os ativos que alternam as duas situações, dependendo do momento.
O ouro, por exemplo, negociado na Comex em Nova York, é sempre contango. Quem acertar uma queda prolongada desse mercado, poderá ficar short por vários anos, rolando a posição com lucro. O mesmo acontece com o contrato de dólar futuro na BM&F.
Em meio ao enorme leque de negócios oferecido pelo mercado de derivativos, o mais rentável é vender calls e puts o tempo todo. Melhor dizendo, vender o tempo (time value).
Conheço traders que enriqueceram com isso, e continuam ganhando dinheiro. Só que de vez em quando levam uma tamancada.
Nada mais agradável do que estar assistindo o futebol na TV num domingo, sabendo que o prazo de sua opção vendida está inexoravelmente se esgotando.
Mas vou alertar de novo. Um call ou put pode quintuplicar de preço em questão de dois ou três dias.
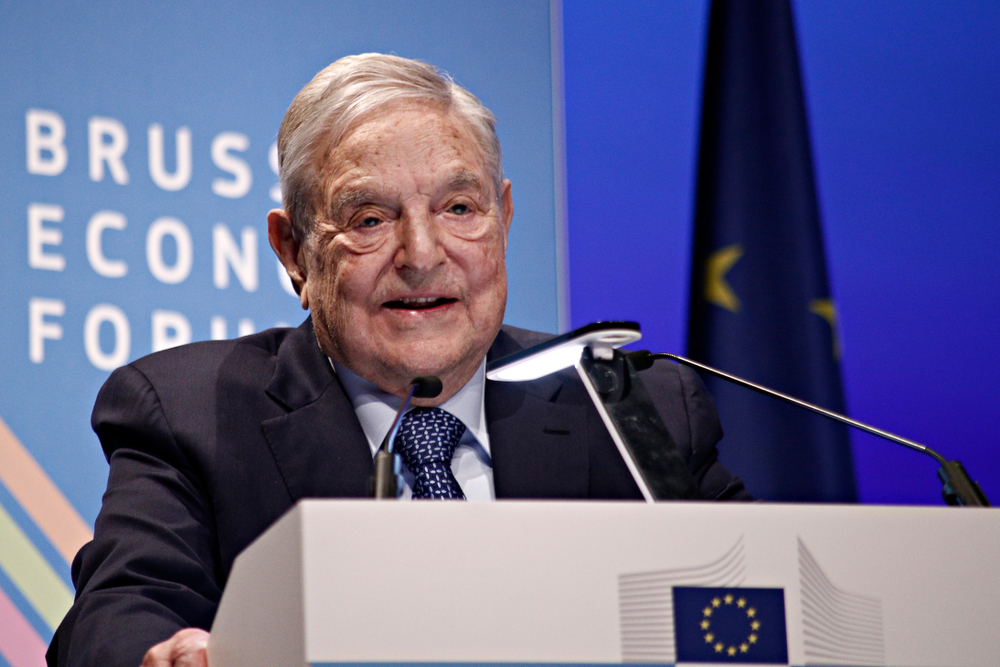
Um dos mais famosos shorts da história aconteceu com o megaespeculador George Soros. Em 1992, ele ganhou nada menos do que um bilhão de dólares vendido em libras esterlinas. Em valores de hoje, são quase dois bilhões (US$1.830.000.000,00). Seu oponente na operação, tentando salvar a libra, era simplesmente o Bank of England.
Quando a gente comenta sobre o crash de 1929, a lembrança costuma ser dos perdedores, das pessoas que ficaram sem um centavo e até se lançavam do alto dos prédios de Manhattan.
Quem leu meu livro 1929 sabe que houve dois grandes vencedores: Joseph Kennedy (pai do presidente John Kennedy) e Jesse Livermore, este considerado um dos maiores traders de todos os tempos.
“Mas Livermore também não se suicidou?”, pode estar indagando um dos assinantes.
Sim, respondo, ele deu um tiro na própria testa, em 28 de novembro de 1940. Só que, nessa época, estava comprado. Transformara-se em um touro.
Na onda de ataques especulativos ocorrida em 1997 e 1998, muita gente ganhou fortunas “shorteando” o baht da Tailândia, a rúpia da Indonésia, o won da Coreia do Sul, o peso das Filipinas, o renminbi chinês, o dólar de Hong Kong, além de diversas outras moedas asiáticas.
Saqueada a praça asiática, os ursos se voltaram para o México, Argentina (onde isso é até rotina; parece que os hermanos gostam) e o real brasileiro. Por pouco não tivemos uma crise sistêmica, que teria acabado com o Plano Real.
Devo correr para vender?
Se você leu esta crônica e ficou com a impressão de que operar vendido é o melhor negócio do mundo da especulação, não posso ir embora antes de esclarecer esse ponto. Não. Não é. O melhor negócio do mundo é estar do lado vencedor, seja como touro, seja como urso.
 16 de setembro de 2026 - 17:15
FECHAMENTO DOS MERCADOS
Os 30 minutos que selaram o destino da bolsa em Nova York — e do Ibovespa — após a alta dos juros nos EUA
16 de setembro de 2026 - 17:15 16 de setembro de 2026 - 13:01
CONSOLIDAÇÃO DA CARTEIRA
Fundo imobiliário que rende IPCA+ 10%? Patria quer unir FIIs e criar gigante de crédito de R$ 4,5 bilhões
16 de setembro de 2026 - 13:01 15 de setembro de 2026 - 21:19
LATAM RETAIL SHOW 2026
FIIs são o ‘match perfeito’ para o setor de shopping centers, segundo gestores; saiba onde estão as melhores oportunidades
15 de setembro de 2026 - 21:19 15 de setembro de 2026 - 18:45
ESTRATÉGIA DOS ESTRANGEIROS
Os gringos estão de olho no Ibovespa, mas as eleições assustam; veja o que diz pesquisa com gestores que reúnem US$ 90 bi
15 de setembro de 2026 - 18:45 15 de setembro de 2026 - 16:40
RECOMENDAÇÃO DE COMPRA
Cyrela (CYRE3), Porto (PSSA3) e RD Saúde (RADL3): o que elas têm em comum e como podem saltar até 55%?
15 de setembro de 2026 - 16:40 15 de setembro de 2026 - 11:17
EM BUSCA DA ESTABILIDADE
Da Petrobras (PETR4) ao BTG (BPAC11) e Embraer (EMBJ3): as ações que o Citi escolheu para enfrentar a montanha-russa das eleições
15 de setembro de 2026 - 11:17 14 de setembro de 2026 - 19:47
INVESTIMENTO ESG
Energia limpa na Bolsa: novo ETF da Galapagos amplia aposta em empresas brasileiras e tem apoio do BNDES
14 de setembro de 2026 - 19:47 14 de setembro de 2026 - 19:07
PARA ONDE VAI A BOLSA
BofA está otimista e tem nova projeção para a Selic; banco já elegeu suas ações preferidas para investir em cenário mais positivo para juros
14 de setembro de 2026 - 19:07 14 de setembro de 2026 - 17:10
DÍVIDA NA CARTEIRA
FIIs de tijolo estão de olho na alavancagem e reduzem endividamento — mas um segmento vai na contramão; entenda o motivo
14 de setembro de 2026 - 17:10
14 de setembro de 2026 - 12:32
MERCADOS HOJE
Sangria na bolsa: Ibovespa perde mais de 3 mil pontos e dólar sobe; juro do Treasury passa de 5%
14 de setembro de 2026 - 12:32 14 de setembro de 2026 - 11:06
MEXENDO NA CARTEIRA
TRXF11 vai às compras de novo, e mercado torce o nariz: cotas caem após FII desembolsar R$ 340 milhões por ativos corporativos
14 de setembro de 2026 - 11:06 14 de setembro de 2026 - 10:01
BOLSA EM DÓLARES
Ibovespa mais acessível para o gringo? Novidade na B3 a partir de hoje pode ajudar o índice
14 de setembro de 2026 - 10:01 14 de setembro de 2026 - 6:12
REPORTAGEM ESPECIAL
Trade eleitoral: como os tubarões do mercado estão se posicionando para ganhar com as eleições — e limitar o prejuízo se a aposta der errado
14 de setembro de 2026 - 6:12 13 de setembro de 2026 - 13:06
SOBE E DESCE DAS AÇÕES
Alívio nos juros favorece Assaí (ASAI3), enquanto Direcional (DIRR3) amarga a pior queda do Ibovespa. O que aconteceu?
13 de setembro de 2026 - 13:06 11 de setembro de 2026 - 12:46
GIGANTE DA BOLSA
Petrobras (PETR4) está mais forte nessas eleições e pode saltar 32%, diz BTG – mas 4 gatilhos podem levar a ação além
11 de setembro de 2026 - 12:46 10 de setembro de 2026 - 15:01
IBOV MAIS COMPLETO
BDRs de Nubank, XP, Inter e JBS podem ganhar espaço no Ibovespa; entenda por que isso importa
10 de setembro de 2026 - 15:01
9 de setembro de 2026 - 17:02
MAIS INTERNACIONAL
B3 muda regra do Ibovespa e BDRs de brasileiras poderão entrar no índice já a partir da próxima edição
9 de setembro de 2026 - 17:02 8 de setembro de 2026 - 14:06
IÇANDO AS VELAS
Por que o Bank of America voltou a recomendar a compra de ações brasileiras na contramão de JP Morgan e Morgan Stanley
8 de setembro de 2026 - 14:06 8 de setembro de 2026 - 13:12
MERCADOS
O combo que fez o Ibovespa saltar mais de 4.000 pontos em 50 minutos na volta do feriado
8 de setembro de 2026 - 13:12 8 de setembro de 2026 - 12:46
NOVA ESCALAÇÃO











