


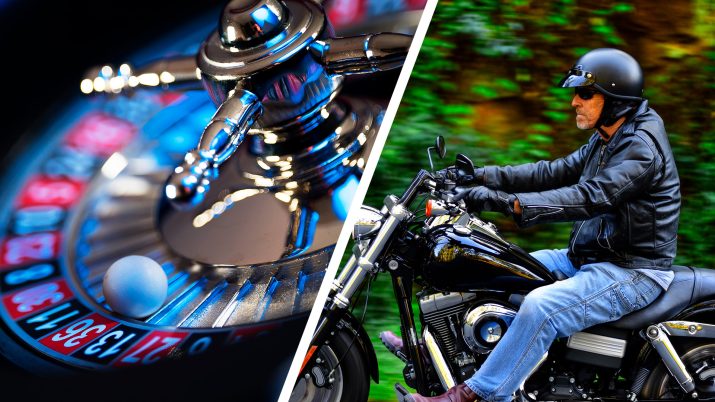
O que você quer do mercado: roleta ou uma aposentadoria tranquila
Se optar por rer uma aposentadoria mais tranquila, trate-o com maior seriedade. Não irá se arrepender, tal como aconteceu comigo tantas vezes. Ainda bem que deu tempo de corrigir

No final dos anos 1960 e início da década de 1970, eu era sócio da Fator Corretora (atual Banco Fator) e atuava como operador de pregão na Bolsa de Valores do Rio de Janeiro.
Ganhava dinheiro com a maior facilidade. Na época, havia um formidável bull market. O mercado batia recordes de volume quase todos os dias.
Os acontecimentos nacionais importavam pouco; os internacionais, menos ainda. Bastava ver quem comprava e quem vendia lotes, imitá-los, e trocar dicas com os colegas do recinto.
Um belisco ali, outro aqui, a cada manhã eu faturava algo como uns 5 mil reais em valores de hoje. Não é à toa que morava em uma cobertura duplex com vista para o mar de Ipanema, tinha um Galaxie 500 (o carrão da época), um Karmann Ghia esporte TC, uma motocicleta japonesa e fretava jatinhos para assistir aos jogos do Fluminense fora do Rio.
Os anos que se seguiram não foram tão fáceis. Mas não tenho do que me queixar. Eu deixara o pregão e operava em trading desks. Era, ao mesmo tempo, broker e trader, operando principalmente nos mercados de Chicago e Nova York.
Como especulador, ganhava algumas vezes, perdia em outras. Já como corretor, faturava sempre. Nunca fiz as contas se teria sido melhor trabalhar só comobroker, mas acho que, apesar de alguns reveses brabos, fiquei no lucro no trading também, graças a algumas boas porradas.
Leia Também
Petrobras acena com descobertas de gás na Colômbia. Aonde a estatal quer chegar?
Para um profissional de mercado, investir o próprio dinheiro é muito mais fácil. Ele fica antenado nas bolsas e derivativos o tempo todo. Já para quem exerce outro ofício, as coisas são mais difíceis. E pioraram bastante nesta fase de taxas de juros reais baixíssimas.
Aos poucos, os recursos dos investidores estão migrando dos papéis de renda fixa para os de renda variável. O problema destes últimos é que... ora, quem diria... variam.
Um momento. Pulei uma parte importante e deixe-me consertar. Antes do Plano Real, e durante décadas, o mercado era muito diferente do momento atual. Com os níveis de inflação, inflação galopante e hiperinflação (nessa ordem), a moeda ia se desmilinguindo a cada dia.
Investir no open market (ou over, como a gente chamava) era questão de sobrevivência. Caso contrário, o dinheiro derretia em seu bolso ou em sua conta bancária.
Ao longo dessas mutações, conheci outro tipo de investidor, se é que podemos chamá-lo assim. Refiro-me aos que especulam o tempo todo. Tive diversos amigos que perderam tudo o que tinham e, pior, o que não tinham.
Lembro de um que simplesmente não sabia ficar zerado. Ele chegava ao escritório e perguntava:
“E aí, Ivan, quais são as novidades?”
“Hoje saem os números do desemprego nos Estados Unidos. Espera-se uma redução. Os bonds estão caindo.”
“Vende 30 contratos!”
“Calma, isso já está embutido nas cotações. Pode até haver uma reação em contrário. Isso chama-se knee jerk.”
“Ni, o quê?”
“Knee jerk. É aquele pulo pra cima que a perna do paciente dá quando o médico bate no joelho do cara com um martelinho de borracha.”
“Tudo bem. Compra 30 contratos!”
“Mas...”
“Porra, Ivan. Você acha que vou ficar sem nada pra torcer o dia inteiro? A História não fala dos covardes. Compra os 30 e vamos ver como é que fica. Aposto que vai subir. Nijerque... Gostei!”
Eu mesmo tinha dificuldades para ficar zerado em minha conta pessoal. Olhava para a tela do monitor de cotações como se fosse o cardápio de um restaurante. Sempre acabava escolhendo um trade entre as centenas de opções.
Alguns dos meus clientes eram muito ricos. Embora alavancassem bastante, a fatia de capital que destinavam ao mercado, ela representava uma pequena parte de seu patrimônio total.
Outros iam com tudo para o tudo ou nada. Entre estes últimos, muitos só não moram debaixo de um viaduto porque são sustentados pelos filhos e até por netos.
O cenário mudou. Embora ainda haja tresloucados, hoje o mercado é levado mais a sério. Algumas coisas óbvias estão se tornando mais óbvias, se é que o caro leitor entende o raciocínio rodriguiano.
Se você, por exemplo, quer proteger sua velhice com o recebimento regular de dividendos, não fique aborrecido quando a Bolsa cai e sua ação vai junto. Lembre-se que, se comprar mais por um preço menor, seus dividendos serão maiores em relação ao capital investido.
Caso sua aflição seja a garantia de ter uma aposentadoria digna, mesmo que viva cem anos, e não é desembargador, nem general, nem oficial legislativo, adquira um plano de previdência privada.
Mas, atenção, a maioria deles é péssima. Costuma cobrar altas taxas de administração. Os cálculos atuariais visam o lucro da gestora e não o seu bem-estar no futuro.
Eu tive duas experiências. Na primeira, adquiri um desses planos nos Estados Unidos, no final dos anos 1960.
Já pagava minhas mensalidades havia uns oito meses quando descobri que os benefícios não seriam corrigidos pelo Cola (Cost of Living Allowance – Correção Monetária).
A inflação americana de lá para cá foi de 667% e isso diz tudo. Confirma a decisão correta que tomei ao cancelar meu contrato e perder o pouco dinheiro que cheguei a investir.
Anos mais tarde, fiz uma previdência privada num bancão brasileiro. Com o tempo, constatei que a cada ano que passava minha contribuição mensal diminuía, assim como diminuía meu benefício futuro. Ambos convergiam para valores irrisórios.
Precisei ir a uma assembleia do banco para, ameaçando pôr a boca no trombone, espinafração que constaria da ata, receber meu dinheiro de volta com juros e correção monetária.
Nada disso impede que você faça um bom plano. Mas antes leia os conselhos de quem estuda isso a fundo.
Detalhe importante: os cálculos que você está fazendo sobre suas necessidades futuras estão errados. A excrescência tem nome: Planos de Saúde.
Com a conivência da agência oficial reguladora, eles praticam aumentos absurdos com a intenção de expelir os velhinhos. E agora o ministro da Economia, Paulo Guedes, insinua, na reforma tributária, retirar os gastos com saúde (inclusive as mensalidades dos planos) dos abatimentos na declaração anual de ajuste do IR.
Ou seja, nunca poupar foi tão importante. Claro! Você vai viver mais, ganhar uma aposentadoria menor, terá de se sustentar amanhã com o que economiza e aplica hoje.
Fazer poupança (e obviamente não estou me referindo a cadernetas) é mais importante do que se vacinar num posto de saúde. Invertendo a ordem do raciocínio, se não poupa, não vacine. Assim, quem sabe, uma pneumonia ou doença tropical leva você embora antes de seus problemas começarem.
Meu caro amigo leitor, esta crônica poderia ter dez, vinte, trinta páginas e não esgotaria o assunto. Mas, como se trata de um artigo, e não de um livro, paro por aqui.
Antes, faço questão de deixar uma pergunta, cuja resposta poderá ser a chave de seu sucesso como investidor.
O que é que você quer do mercado?
Transformá-lo numa roleta, melhorar sua renda ou garantir uma velhice sem sobressaltos?
Nas duas últimas hipóteses, principalmente na terceira, trate-o com a maior seriedade.
Não irá se arrepender, tal como aconteceu comigo tantas vezes. Ainda bem que deu tempo de corrigir.
 20 de setembro de 2026 - 13:33
COMPRA OU VENDER
Vale (VALE3) no olho do furacão? CEO da mineradora abre o jogo; Citi e Itaú BBA dizem o que você deve fazer com a ação
20 de setembro de 2026 - 13:33 19 de setembro de 2026 - 16:55
MERCADO USA A RÉGUA ERRADA?
Citi sobe o preço-alvo de BTG Pactual (BPAC11) e vê espaço para ação se descolar dos bancões
19 de setembro de 2026 - 16:55 19 de setembro de 2026 - 15:47
VAI PINGAR POR AÍ?
Porto (PSSA3), Totvs (TOTS3) e Fleury (FLRY3) colocam R$ 636 milhões em JCP no radar; veja quem tem direito
19 de setembro de 2026 - 15:47 19 de setembro de 2026 - 12:38
QUEM ESCOLHE QUEM FISCALIZA?
Perto do dono, longe da autonomia? O dilema da independência nos conselhos das empresas da bolsa
19 de setembro de 2026 - 12:38 18 de setembro de 2026 - 18:34
POR DENTRO DO NEGÓCIO
Cheque bilionário do Itaú (ITUB4) para a Eztec (EZTC3) deve impactar mercado de escritórios em São Paulo
18 de setembro de 2026 - 18:34 18 de setembro de 2026 - 16:46
PISOU NO FREIO
A maré virou para os bancões? Safra corta preço-alvo de Itaú, Bradesco e Banco do Brasil. Ainda vale apostar em alguma dessas ações?
18 de setembro de 2026 - 16:46 18 de setembro de 2026 - 14:03
LOJA COMPLETA
Assaí (ASAI3) enche o tanque com a compra de postos por R$ 80 milhões; entenda o que isso significa para o investidor
18 de setembro de 2026 - 14:03 18 de setembro de 2026 - 10:18
VOLTA AO PRESENCIAL?
Itaú (ITUB4) quer ocupar mais espaço em SP: banco aluga 100% de empreendimento da Eztec (EZTC3); entenda a estratégia
18 de setembro de 2026 - 10:18 18 de setembro de 2026 - 6:07
POTE DE OURO
O ‘trade’ de Vivara (VIVA3) que poucos perceberam: ouro comprado na baixa agora ajuda a turbinar o caixa
18 de setembro de 2026 - 6:07 17 de setembro de 2026 - 18:34
DISTRIBUIÇÃO DE PROVENTOS
Dividendos e JCP: Lojas Renner (LREN3), TIM (TIMS3), Cemig (CMIG4) e B3 (B3SA3) pagam juntas mais de R$ 2 bilhões aos acionistas
17 de setembro de 2026 - 18:34 17 de setembro de 2026 - 18:24
COMPROMISSO AMBIENTAL
Natura (NATU3) emite R$ 700 milhões em debêntures com meta ligada ao uso de plástico sustentável
17 de setembro de 2026 - 18:24 17 de setembro de 2026 - 18:00
TODO CUIDADO É POUCO
As 3 ações do varejo que se dão bem com o aumento do Bolsa Família — e a pegadinha desvendada pelo J.P.Morgan
17 de setembro de 2026 - 18:00 17 de setembro de 2026 - 12:06
MUDANÇAS NO ALTO ESCALÃO
Taesa (TAEE11) escolhe ex-CFO da Petrobras para o comando do conselho — e ela já foi eleita uma das mulheres mais poderosas do mundo
17 de setembro de 2026 - 12:06 16 de setembro de 2026 - 16:31
COMBUSTÍVEIS
Mais caixa e dividendos no tanque: Santander divulga novo preço-alvo para Vibra (VBBR3) e Ultrapar (UGPA3), com potencial de alta de 27%
16 de setembro de 2026 - 16:31 16 de setembro de 2026 - 14:09
NA BERLINDA
“Sem saída fácil”: Braskem (BRKM5) despenca mais de 13% após UBS BB rebaixar ação e cortar preço-alvo em 74%
16 de setembro de 2026 - 14:09 16 de setembro de 2026 - 12:01
LA BELLE DE JOUR
Amazon esquenta disputa em setor após aposta da Raia Drogasil (RADL3); veja quem vence, segundo o BTG Pactual
16 de setembro de 2026 - 12:01 16 de setembro de 2026 - 11:21
TIROU O PÉ
XP rebaixa ação da Sanepar (SAPR11) mesmo com potencial de 33% de alta na bolsa. O que está faltando para o papel?
16 de setembro de 2026 - 11:21 16 de setembro de 2026 - 10:44
QUEM ROUBA A CENA?
O roxinho perdeu o brilho? Itaú BBA rebaixa Nubank e elege um novo favorito entre os bancões
16 de setembro de 2026 - 10:44 15 de setembro de 2026 - 19:26
O CÉU É O LIMITE
Valor de mercado da Petrobras (PETR4) chega perto de R$ 700 bilhões, no maior patamar da história
15 de setembro de 2026 - 19:26 15 de setembro de 2026 - 19:14
FUSÕES E AQUISIÇÕES











