


Na era das taxas de juros negativas, o zero a zero já é lucro
Níveis de inflação baixíssimos, pelo menos para os padrões brasileiros, estão mudando o hábito das pessoas. Quer comprar algo, ou fazer uma aplicação? Dá para se estudar com calma

Em 1966, ano em que estudava Mercado de Capitais, com especialização em portfólio management, na Universidade de Nova York (NYU), abri minha primeira conta bancária em dólares. Foi numa agência do Citibank (na época, First National City Bank) em Brooklyn Heights, próxima ao meu apartamento.
Não era muita coisa, uns mil dólares, equivalentes hoje a US$ 8.000,00. Nessa ocasião, perguntei ao sub do sub gerente que me atendeu se aquele dinheiro me daria algum rendimento.
Ele só faltou rir na minha cara. Disse que eu teria de pagar uma taxa anual para que eles guardassem minha grana e me dessem talões de cheques personalizados, com capa imitando couro.
“Não, não preciso disso”, me apressei em dizer. “Pode ser um talão desses comuns.”
“Nós só trabalhamos com esse tipo de cheque”, o cara estava louco para passar para o próximo cliente.
Foi meu primeiro contato com juros negativos. Pagar a alguém para ficar com o dinheiro e emprestá-lo a juros para terceiros.
Leia Também
Ah, já ia me esquecendo de um detalhe. Para cada cheque que emitisse, eu teria de pagar algo como 10 centavos de dólar. Isso me parecia uma extorsão, um achaque.
Mesmo desgostoso com aquela “ladroagem”, abri a conta. Afinal, teria de pagar mensalmente o aluguel do meu apartamento e a administradora não aceitava dinheiro. Fora outras coisas, como multas de trânsito.
Terminado meu curso, voltei para o mercado financeiro do Brasil, onde trabalhava desde 1958. Nas décadas que se seguiram, peguei toda a fase de inflação galopante, hiperinflação, mudança de moedas, tablitas deflatoras e choques heterodoxos.
Durante todo esse tempo, o dinheiro posto nos bancos era remunerado, mesmo o das contas-correntes, qualquer que fosse o valor. Pena que 70% dos brasileiros não tinham conta bancária.
Nos anos 1980, numa ocasião em que a inflação era de mais ou menos 10% ao mês, um governador da Região Norte fazia uma mágica tal que alguns pagamentos do tesouro estadual se hospedavam por dois ou três dias na conta bancária de uma entidade laranja que ele controlava, faturando o rendimento do open market no período. Depois seguiam para o seu destino orçamentário.
Com isso, ele ficou rico. Mas chegou a ser algemado pela Polícia Federal e posto na cadeia. Só que, naqueles tempos pré Lava-Jato, esse tipo de coisa não dava em nada. E realmente não deu no caso do fulano em questão, cujo nome não cito pois sempre há a hipótese dele ter sido absolvido e ainda vir me processar por calúnia e difamação .
Já na fase de ouro do político baiano Geddel Vieira Lima, o cenário mudara completamente. Com taxas de juro e inflação baixas, e os federais dando em cima de larápios do dinheiro público, ele se deu ao luxo de guardar 51 milhões de reais, em dinheiro vivo, num apartamento de Salvador.
Mudança de hábito
Níveis de inflação baixíssimos, pelo menos para os padrões brasileiros, estão mudando o hábito das pessoas. Quer comprar algo, ou fazer uma aplicação? Dá para se estudar com calma.
Resultado: consumidores adiam seus gastos, o comércio vende pouco, os preços não sobem, a taxa Selic bate recordes negativos, um atrás do outro.
Isso não é só no Brasil. Com poucas exceções (Venezuela, Argentina, Zimbábue, etc.), o mundo mudou. Ao redor dos 24 fusos horários, jogar para o zero é zero é um tremendo lucro.
No Japão, por exemplo, os títulos do governo de dois, cinco e dez anos têm “rentabilidade” negativa respectivamente de -0,31%, -0,35% e -0,26%. É quanto os japoneses pagam para guardar sua poupança.
Se você é norte-americano, e aplica em iene, pode até ganhar dinheiro. Basta que a moeda japonesa se valorize contra o dólar. Mas como os japoneses gastam e poupam em iene, nem o zero a zero eles conseguem alcançar. Só que se trata de um povo à parte, viciado em poupar, herança da penúria pós Segunda Guerra quando a população passou fome.
Para os alemães, a situação é pior. Seus títulos públicos de 2, 5, 10 e 30 anos “rendem” -0,88%, -0,89%, -0,64% e -0,09%. E, como se isso não bastasse, o euro se deprecia frente ao dólar.
Em outros países do mundo rico, o panorama é parecido. A Suíça toma 0,75% a.a. para ficar com seu dinheiro; a Dinamarca, 0,65% a.a. e a Suécia, 0,50% a.a.
Os poupadores americanos são um dos poucos povos que, dependendo do prazo de aplicação do dinheiro, conseguem girar ao redor do zero a zero.
A tabela abaixo mostra o rendimento dos títulos do Tesouro dos Estados Unidos.
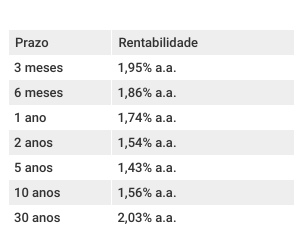
A inflação nos EUA, medida pelo CPI (sigla em inglês para Índice de Preços do Consumidor), prevista para 2019 é de 1,8%. Ou seja, alguns vencimentos ganham um pouco; outros perdem alguma coisa. No frigir dos ovos: zero a zero.
Ainda no positivo
Nos países não muito confiáveis, como, infelizmente, é o caso do Brasil, as taxas de juros reais ainda são positivas. Mas estão em seus lows históricos.
Tudo que escrevi acima mostra por que os investidores, especuladores e gestores de fundos estão migrando da renda fixa para a variável. Mas migram com medo. Ao primeiro sinal forte (indícios, já existem vários) de que teremos uma recessão mundial, as bolsas de valores podem levar um tombaço.
Uma coisa é deixar o governo de uma nação rica tomar de você algo como meio por cento ao ano para ficar com seu dinheiro. Outra é levar uma porretada de 20% na Bolsa.
Se houver um crash, mesmo que seja um minicrash, generalizado, não há de ser o Brasil que vai escapar da crise. Só o Lula que acha (ou pelo menos achava) que as marolinhas não chegam até aqui.
Chegam sim. Pior: podem chegar sob a forma das ondas que se enrolam em tubos gigantescos como os da praia de Nazaré em Portugal.
No mercado brasileiro, houve épocas em que era possível calcular o montante necessário que, aplicado em títulos de renda fixa do Tesouro, ou em CDBs dos bancos, dava para se viver, só de juros, até o fim da vida.
Num horizonte descortinável, isso simplesmente acabou. Quer ver? Vamos a um exemplo.
Digamos que você necessite de 15 mil reais por mês para se manter com certo conforto e dignidade até o final de seus dias.
Aplicando num fundo de renda fixa sólido, que renda dois por cento ao ano, já descontada a inflação, você precisa fazer um investimento de nove milhões de reais para sacar os R$ 15.000,00 todo mês sem erosão do capital.
Convenhamos: para quem dispõe de R$ 9 milhões (pouco mais de dois milhões de dólares), 15 mil reais por mês é pouco. Então vai ter de mudar para um imóvel mais barato, quem sabe vender a casa de campo ou de praia. Enfim, descapitalizar. Baixar o padrão de vida.
A moda do ouro
Talvez por isso, a moda atualmente seja aplicar em ouro. Como a cotação do metal, tanto em dólares como em reais, tem subido consideravelmente, nos últimos tempos esse investimento vem rendendo bastante.
Acontece que ouro não dá dividendos nem paga juros. Propicia apenas valorização. Quando está subindo, é óbvio. Além disso, é preciso pagar uma taxa de custódia ou aluguel de um cofre bancário, quando se trata de ouro físico, ou arcar com o custo de rolamento da posição na hipótese do mercado futuro.
Sem querer ser estraga-prazer de ninguém, gostaria de lembrar que, à medida em que o preço do ouro sobe, minas antigas são reativadas, a atividade mineradora cresce, novas jazidas são prospectadas em lugares remotos da Sibéria, da Antártica e até do fundo dos oceanos.
Não é por acaso que faiscadores clandestinos estão esburacando a Amazônia.
Quer retorno? Tome risco
Nesses mais de 60 anos nos quais acompanho o mercado, nunca me deparei com uma época em que a decisão sobre a escolha de um bom investimento fosse tão difícil.
Uma coisa, posso garantir. Caso seu dinheiro esteja aplicado num rendimento 100% seguro, você não está ganhando nada. Lucro agora, só no risco, como é o caso do mercado de ações e de ouro.
Ainda existem apostas arriscadas (algumas, arriscadíssimas) que podem dar retornos excepcionais. Entre elas, calls (opções de compra) e puts (de venda) fora do dinheiro, criptomoedas... Isso sem falar de títulos da dívida pública da Venezuela e da Argentina.
Sempre há também algumas ações de empresas em recuperação judicial que podem sair do buraco.
Por muito tempo teremos de conviver com juros baixos. O risco de inflação também é mínimo.
Alguns bancos centrais, como o do Japão, por exemplo, já esgotaram suas opções de política monetária expansionista. A dívida pública japonesa é simplesmente o dobro do PIB do país.
Esses estímulos têm limite. O Brasil, por exemplo, dificilmente poderá praticar taxas de juros reais negativas. Taxas absolutas abaixo de zero, nem pensar.
Minha esperança é que, com as mudanças liberais em curso, sem que haja uma forte oposição a elas, como não está havendo, daqui a pouco a gente descubra que já tenhamos encontrado o fundo do poço do atraso.
Quem sabe Roberto Campos se enganou quando disse que “a burrice no Brasil tem um passado glorioso e um futuro promissor.”
Coisas impensáveis há até pouquíssimo tempo estão acontecendo. Mudanças na legislação trabalhista anacrônica, que prejudica empregados e patrões, avanços no programa de privatização e de enxugamento do estado.
Tomara que a gente, mesmo sem perceber, já tenha saído da era da burrice sistêmica, vamos estacionar alguns meses no zero a zero e depois seguir em frente.
O espaço para cima é gigantesco, praticamente sideral.
 16 de novembro de 2026 - 11:50
AGROFORUM BTG PACTUAL
André Esteves, do BTG, vê agronegócio como “âncora” do Brasil e exemplo de competitividade
16 de novembro de 2026 - 11:50 15 de novembro de 2026 - 15:07
DESEQUILÍBRIO DAS CONTAS
Selic a 13,75% veio para ficar? JP Morgan vê riscos de o ajuste fiscal não surtir efeito e pressionar os juros
15 de novembro de 2026 - 15:07 15 de novembro de 2026 - 11:42
REDUÇÃO DE RISCOS
Incerteza fiscal leva gestoras a elevar caixa e a rever apostas em ativos brasileiros
15 de novembro de 2026 - 11:42 14 de novembro de 2026 - 15:16
MAIS LIDAS DO SD
Banco Central tira instituições do mercado, Banco do Brasil (BBAS3) decepciona no 3T26 e renda fixa volta a brilhar: veja o que bombou na semana
14 de novembro de 2026 - 15:16 14 de novembro de 2026 - 12:43
SOBE E DESCE DA BOLSA
Magazine Luiza (MGLU3) vira foguete, enquanto CSN (CSNA3) despenca; veja o que rolou no Ibovespa na semana
14 de novembro de 2026 - 12:43 14 de novembro de 2026 - 10:00
Conteúdo Empiricus
Lula é peça-chave para Ibovespa voltar aos 200 mil pontos? Empiricus traça possíveis cenários fiscais para o Brasil e seus efeitos na bolsa
14 de novembro de 2026 - 10:00 14 de novembro de 2026 - 9:31
NA MIRA DO LEÃO
Taxação de dividendos volta à pauta: PT protocola projetos para tributar lucros, proventos e grandes fortunas
14 de novembro de 2026 - 9:31 13 de novembro de 2026 - 18:25
CONTAS PÚBLICAS
Novo pacote de ajuste fiscal: o que muda nas contas do governo e como o mercado reagiu?
13 de novembro de 2026 - 18:25 13 de novembro de 2026 - 5:36
ISSO QUE É SORTE
Lotofácil 3828 paga prêmio milionário no interior de SP; Mega-Sena acumula e dinheiro em jogo vai a R$ 27 milhões
13 de novembro de 2026 - 5:36 12 de novembro de 2026 - 19:32
CASO NVIDIA
Nova CEO da Nvidia, Colette Kress está há 13 anos na companhia e já passou pela Microsoft
12 de novembro de 2026 - 19:32 12 de novembro de 2026 - 16:47
VAI OU NÃO VAI?
Dino mantém prazo inicial da 5×2, mas flexibiliza regra de transição
12 de novembro de 2026 - 16:47 12 de novembro de 2026 - 13:56
CARTEIRA TOP FUNDOS
Com juros altos por mais tempo, BTG torna carteira de geração de renda isenta de IR mais conservadora; veja as apostas
12 de novembro de 2026 - 13:56 12 de novembro de 2026 - 10:47
NÃO SERÁ SUFICIENTE
Governo Lula pode tirar as contas públicas do vermelho em 2027, mas BTG vê um problema no pacote fiscal
12 de novembro de 2026 - 10:47 12 de novembro de 2026 - 9:00
Conteúdo BTG Pactual
Inscrições para o AgroForum, evento online e gratuito do BTG Pactual sobre o agronegócio, estão abertas; veja como participar
12 de novembro de 2026 - 9:00 12 de novembro de 2026 - 8:55
NA MIRA DO REGULADOR
Duas liquidações em um dia: Banco Central tira cooperativa de crédito e administradora de consórcios do mercado
12 de novembro de 2026 - 8:55 12 de novembro de 2026 - 5:44
NA TRAAAAAVE!
375 apostadores ficam no quase na Lotofácil 3827; +Milionária paga mais de R$ 100 mil por bolas na trave
12 de novembro de 2026 - 5:44 11 de novembro de 2026 - 18:48
CONTENÇÃO DE GASTOS
Ajuste fiscal vem aí? Governo enviará projeto com impacto de até R$ 60 bilhões nas contas públicas em 2027; veja as principais medidas
11 de novembro de 2026 - 18:48 11 de novembro de 2026 - 17:48
BANCO CENTRAL
Galípolo quer mudar atuação do Banco Central, mas descarta mexer nas metas de inflação; entenda
11 de novembro de 2026 - 17:48 11 de novembro de 2026 - 16:46
DISPUTAS GLOBAIS
China e EUA estão reorganizando a economia global. Onde o Brasil entra nessa história?
11 de novembro de 2026 - 16:46 11 de novembro de 2026 - 16:02
HORA DE COMPRAR?

