


O “novo Banco do Brasil” (BBAS3): como o banco tenta virar a página da inadimplência no agro — e saltar no crédito privado
Após forte pressão nos balanços, o BB reformula a estratégia de crédito rural — e quer destravar crescimento em um mercado ainda pouco explorado; veja o que dizem os executivos


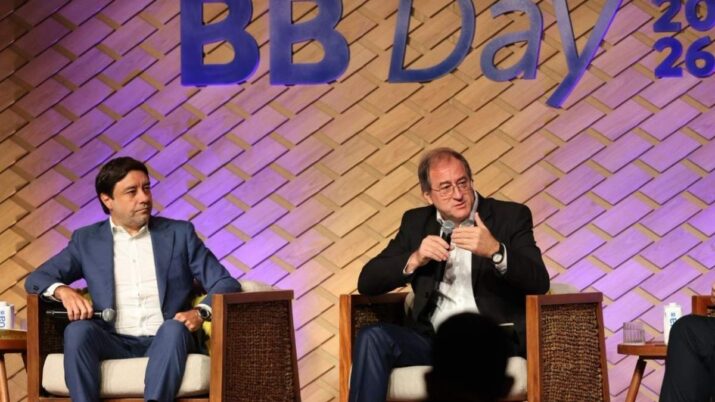
O Banco do Brasil (BBAS3) chegou ao seu investor day com uma pergunta incômoda pairando no ar: como anda a tão temida inadimplência — especialmente no agronegócio?
Após a crise na carteira rural, o BB começou a plantar uma nova safra de crédito no campo — desta vez, com regras mais rígidas e foco maior em retorno ajustado ao risco.
Embora a pressão ainda tenha não desaparecido, a diretoria do banco estatal já começa a ver um ponto de inflexão no horizonte.
Depois de apertar garantias, rever processos e recalibrar o apetite a risco, o banco afirma que os primeiros sinais de melhora já aparecem em 2026, com a expectativa de uma recuperação mais clara ao longo do ano.
Por trás da crise no agronegócio — e a situação atual no BB
Segundo os executivos do Banco do Brasil, boa parte da pressão atual ainda reflete decisões tomadas há um ano, quando mais de 80% dos custeios que vencem em abril, foram concedidos sob regras mais permissivas.
Mas o "novo Banco do Brasil" já começou a aparecer nos dados iniciais de 2026, afirmou Gilson Bittencourt, vice-presidente de Agronegócios e Agricultura Familiar.
Leia Também
No centro dessa mudança está uma reengenharia da carteira do agronegócio, desenhada para conter a inadimplência sem interromper o fluxo de crédito para o setor.
Um dos principais ajustes nesta estratégia foi a mudança nas garantias. O modelo, antes mais dependente de instrumentos como penhor e hipoteca, passou a incorporar de forma mais relevante a alienação fiduciária — que dá ao credor maior controle sobre o bem financiado em caso de inadimplência.
Segundo Bittencourt, os números já mostram o tamanho dessa inflexão. Na safra 2024/2025, apenas 31% das operações contavam com garantia real. Na safra atual, esse percentual saltou para 69%.
Dentro desse movimento, a alienação fiduciária saiu praticamente do zero — de 3% — para representar 63% das garantias.
“A perspectiva da garantia real traz para a adimplência uma responsabilidade maior: se você não pagar, você pode perder o seu bem”, afirmou.
Além das garantias, o banco também revisitou sua “esteira” de cobrança, reorganizando processos para lidar com ondas de inadimplência de forma mais ágil.
A estratégia inclui o uso mais intensivo de dados preditivos, permitindo que os gerentes antecipem o contato com clientes antes mesmo do vencimento das operações. Na prática, é uma mudança de postura: sair da reação para a antecipação.
Outro pilar da nova estratégia é a chamada “matriz de resiliência”, uma ferramenta que busca separar clientes momentaneamente pressionados daqueles com deterioração mais estrutural.
A ideia é preservar o relacionamento — e o crédito — com quem segue adimplente, evitando um aperto excessivo que poderia travar o financiamento ao setor.
Tudo isso vem acompanhado de um foco mais rigoroso no retorno ajustado ao risco, priorizando operações que equilibrem melhor rentabilidade e exposição ao crédito.
Quando a situação do agro deve melhorar? Diretor do Banco do Brasil (BBAS3) traça previsão
Esse ajuste fino da carteira de crédito no agronegócio acontece em um momento delicado no campo.
Segundo Felipe Prince, vice-presidente de Controles Internos e Gestão de Riscos, a piora da alavancagem dos produtores reduziu a chamada “pontualização” — isto é, a capacidade de pagar as dívidas rigorosamente em dia.
“Quando as margens são menores e há maior concorrência por pagamento, naturalmente quem chega primeiro exerce preferência”, afirmou o executivo, ao descrever a disputa entre credores após a colheita.
Para não ficar para trás nessa fila, o banco reforçou sua capacidade de abordagem antecipada, usando dados para se posicionar antes dos concorrentes na negociação com o cliente.
Apesar do cenário mais apertado, a expectativa da gestão é de melhora ao longo de 2026. Depois de registrar o menor nível de pontualidade na safra passada, o Banco do Brasil projeta recuperar o indicador já na safra 2025/2026.
"A gente enfrentou o menor índice de pontualização, mas já modelou e tem a expectativa de voltar a entregar um índice de 95% agora na safra 25/26 ou durante o ano de 2026. Isso naturalmente traz menos operações para o fluxo de cobrança”, disse Prince.
Consignado privado: a nova fronteira do Banco do Brasil (BBAS3)
Enquanto arruma a casa no agro, o Banco do Brasil também avança em outra frente: o crédito consignado privado, o chamado Crédito Trabalhador.
Tradicionalmente dominante no setor público, o BB agora mira um mercado mais fragmentado — e mais arriscado — no setor privado. A diferença aqui está na volatilidade do emprego, que exige um controle mais rigoroso do risco.
A resposta do BB foi criar uma política mais disciplinada de concessão. O crédito só é oferecido a clientes com conta no banco, o que permite maior controle em caso de perda de vínculo empregatício.
“Se o cliente perde o emprego e não há mais desconto em folha, conseguimos debitar diretamente da conta”, disse Prince.
Além disso, o banco desenvolveu um modelo de análise que vai além do perfil do trabalhador. O chamado “score híbrido” considera também a saúde financeira da empresa empregadora, avaliando indicadores como rotatividade e estabilidade do negócio.
Segundo o executivo, estão por vir melhorias tecnológicas no produto, como a vinculação das garantias via Fundo de Garantia por Tempo de Serviço (FGTS) e uma maior facilidade na vinculação da folha de pagamento quando houver a troca de emprego.
Prince afirmou que o BB já consegue identificar mudanças de vínculo empregatício antes mesmo da atualização oficial dos sistemas governamentais.
"Nós fomos o primeiro banco a rodar uma base de alteração de vínculo empregatício. Não esperamos a Dataprev", afirmou Prince.
“Identificamos as alterações de vínculo e fomos lá fornecer a nova base para restabelecer esse vínculo e preservar a capacidade de pagamento dos clientes.”
Os primeiros resultados dessa estratégia “a mar aberto” já aparecem. A carteira de consignado privado soma R$ 17,2 bilhões, com cerca de 300 mil novas contas abertas a partir dessa linha. O market share, que antes era “traço”, já alcançou a marca de 13%.
Agora, a ambição é avançar ainda mais: a meta declarada é abocanhar 20% de fatia desse mercado.
“Apostamos [no consignado privado], entendemos que foi a decisão correta e temos estrutura e capacidade para chegar lá com bom retorno”, disse Bittencourt.
 22 de outubro de 2026 - 18:07
BALANÇO
Lucro do Bradesco (BBDC4) sobe 14% no 3T26, a R$ 7,1 bilhões; calotes podem frear a virada?
22 de outubro de 2026 - 18:07 22 de outubro de 2026 - 17:58
NEGÓCIO EM ANDAMENTO
CSN (CSNA3): Agora vai? Venda da CSN Cimentos deve sair nas próximas 2 semanas, mas sem exclusividade, diz jornal
22 de outubro de 2026 - 17:58 22 de outubro de 2026 - 17:18
O QUE PESOU NO 3T26?
A conta chegou para a WEG (WEGE3): custos e tarifas dos EUA pressionam margens; veja o que diz a empresa
22 de outubro de 2026 - 17:18 22 de outubro de 2026 - 16:42
ALTA DE 22% EM DÓLAR
Petrobras (PETR4) supera gigantes globais e emplaca a maior valorização do setor em outubro. Além do petróleo, o que está por trás?
22 de outubro de 2026 - 16:42 22 de outubro de 2026 - 14:22
O QUE DIZEM OS ANALISTAS?
JBS (JBSS32): balanço do 3T26 deve ser fraco, mas bancos veem espaço para alta de até 41% nas ações
22 de outubro de 2026 - 14:22 22 de outubro de 2026 - 13:31
PÉ NO FREIO
Viagem tranquila da Motiva (MOTV3) ficou para trás: Citi corta recomendação para neutra e sobe preço-alvo; ação cai 2%
22 de outubro de 2026 - 13:31 22 de outubro de 2026 - 13:03
BEM RECEBIDO
Sinistralidade sobe, mas lucro fala mais alto: por que o balanço da Bradsaúde (SAUD3) agradou o mercado
22 de outubro de 2026 - 13:03 22 de outubro de 2026 - 12:29
NOVO CAPÍTULO
Outra reestruturação no radar? Credores pedem Chapter 11 involuntário de subsidiária da Braskem (BRKM5) nos EUA
22 de outubro de 2026 - 12:29 22 de outubro de 2026 - 12:00
IA CHINESA
IPO vem aí? DeepSeek capta US$ 15 bilhões em nova rodada de financiamento antes de abrir capital em Xangai
22 de outubro de 2026 - 12:00 21 de outubro de 2026 - 20:42
REESTRUTURAÇÃO
Raízen (RAIZ4) tenta ganhar fôlego com aumento de capital de até R$ 3,5 bilhões; veja o que muda para acionistas
21 de outubro de 2026 - 20:42
21 de outubro de 2026 - 18:34
BALANÇO DO 3T26
Bradsaúde (SAUD3): lucro sobe 14,4% e dividendos chegam a R$ 1 bilhão, mas ‘dor de cabeça’ volta a atacar
21 de outubro de 2026 - 18:34 21 de outubro de 2026 - 16:23
TEM MAIS POR VIR
A festa ainda não acabou: B3 (B3SA3) pode subir mais 27% e pagar bons dividendos, diz Santander
21 de outubro de 2026 - 16:23 21 de outubro de 2026 - 14:45
VISÃO DE GESTORES
“Parece que não pode ver um real sobrando”: por que acordo com o Einstein reacende dúvidas sobre uso do caixa da Ânima (ANIM3)
21 de outubro de 2026 - 14:45 21 de outubro de 2026 - 14:19
BALANÇO DECEPCIONOU?
WEG (WEGE3) cai mais de 7% com balanço pressionado por dólar e tarifas; exagero ou sinal de alerta?
21 de outubro de 2026 - 14:19 21 de outubro de 2026 - 14:07
FORA DO AR
Bons resultados da Netflix (NFLX) vêm de ‘ajuste de última hora’, e futuro preocupa, diz analista; veja os números
21 de outubro de 2026 - 14:07
21 de outubro de 2026 - 11:13
OPORTUNIDADE OU ARMADILHA
O pior já passou? Bradsaúde (SAUD3) encara custos maiores e lucro pressionado no 3T26. É hora de fugir ou comprar?
21 de outubro de 2026 - 11:13 21 de outubro de 2026 - 6:13
PRÉVIA DO BALANÇO
Bradesco (BBDC4) chega ao balanço com quase R$ 10 bilhões a mais no caixa, mas ainda precisa convencer que a virada veio para ficar
21 de outubro de 2026 - 6:13 20 de outubro de 2026 - 18:45
DE OLHO NA SELIC
Vamos (VAMO3) já subiu 106% no ano com a ajuda do trade eleitoral. Ainda há espaço para ganhar mais?
20 de outubro de 2026 - 18:45 20 de outubro de 2026 - 17:23
PÁGINA VIRADA
Americanas (AMER3) vira a página da recuperação judicial, mira nova fase e dispara 25% na B3; o que esperar da varejista?
20 de outubro de 2026 - 17:23 20 de outubro de 2026 - 16:25
NEGÓCIO DA CHINA?

