


A Selic não é a única vilã: Caixa, Itaú, BB e outros bancos revelam o que falta para destravar o crédito imobiliário no Brasil
Segundo os executivos, os juros estão mais relacionados com um momento de mercado, mas há pontos estruturais que precisam de atenção
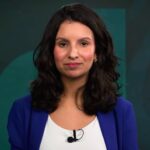


Não há uma única 'bala de prata' capaz de destravar o desenvolvimento do crédito imobiliário, na visão de Inês Magalhães, vice-presidente de Habitação da Caixa Econômica Federal. Para ela, a questão é ter um crescimento saudável, resiliente e que, ao mesmo tempo, produza habitação adequada ao perfil da nossa população.
Porém, essa meta não é uma tarefa fácil, já que o setor imobiliário enfrenta uma série de gargalos — e Magalhães não é a único a enxergá-los. Executivos do Itaú, Bradesco, Banco do Brasil e Santander destacaram que não basta reduzir a alta taxa de juros, porque o nível de endividamentos das famílias não é o único problema que trava o crescimento do setor.
“A taxa de juros afeta a demanda, mas, no caso do crédito habitacional, ela vai continuar grande, porque o déficit habitacional é elevado. O sonho do imóvel próprio sempre tem um peso maior [que a Selic alta]”, disse Gilson Bittencourt, vice-presidente de agronegócios do Banco do Brasil, durante a Abecip Summit 2026.
Já Flávio Iglesias, diretor do Itaú, avalia que a questão dos juros está mais relacionada com um momento de mercado. Porém, “há pontos que são mais estruturais e que necessitam ser discutidos junto com a indústria", afirmou.
O peso do funding no crédito imobiliário
Na visão dos executivos, o problema central está no financiamento. Iglesias defende que o setor ainda necessita de uma oferta de financiamentos de longo prazo, compatíveis com a natureza dos ativos imobiliários, os quais exigem horizontes mais extensos.
Já Bittencourt destaca que, embora a poupança continue importante, não é suficiente para atender à demanda, o que exige novas alternativa para o mercado. “As novas formas que já foram desenvolvidas, como as Letras de Créditos Imobiliários (LCIs), têm contribuído, mas não num nível suficiente”, afirmou.
Leia Também
Magalhães também coloca o financiamento no centro da discussão, mas vai além. “Os temas da taxa de juros e do funding são estruturais e têm efeitos dominó em outras questões. Porém, o principal obstáculo é em relação à necessidade de diversificação. Só que a renda é tão importante quanto”, comentou.
- LEIA TAMBÉM: Fim da isenção das LCIs acende alerta nos bancos: taxação pode deixar o sonho da casa própria ainda mais caro
Muito além do financiamento
Segundo a vice-presidente da Caixa, um país menos desigual ajudaria muito a destravar o setor imobiliário. “A distribuição de renda mais equilibrada também é um tema importante”, avaliou.
Já para o executivo do Itaú, a segurança jurídica também dificulta o desenvolvimento do mercado, apesar de enxergar que houve evoluções importantes no país.
Além disso, Iglesias avalia que a eficiência e os custos dos processos são repassados para o cliente, o que impacta a capacidade de crescimento do crédito imobiliário. Ele ainda destaca a questão da estabilidade regulatória.
“É importante termos uma visibilidade de longo prazo sobre o arcabouço que o produto vai operar, seja em capital, seja em compulsório. Assim, as instituições financeiras terão conforto e segurança para continuar acelerando muito o crédito imobiliário”, afirmou.
 2 de outubro de 2026 - 19:00
MOMENTO PROMISSOR
Recuperação do setor de shoppings anima BB Investimentos; veja por que Allos (ALOS3) e Multiplan (MULT3) tiveram preços-alvo elevados
2 de outubro de 2026 - 19:00 2 de outubro de 2026 - 16:30
INDECISÃO?
Já não basta bater recorde para a Embraer (EMBJ3)? Entregas do terceiro trimestre dividem JP Morgan e Santander
2 de outubro de 2026 - 16:30 2 de outubro de 2026 - 14:07
DEPOIS DA QUEDA
A mulher por trás da farsa da Theranos quebra o silêncio: o que esperar do documentário que revela sua versão da história?
2 de outubro de 2026 - 14:07 2 de outubro de 2026 - 6:28
BOLA DIVIDIDA
Lotofácil 3794 posiciona 3 ganhadores a meio caminho do primeiro milhão de reais; Mega-Sena 3065 acumula e prêmio aumenta para R$ 82 milhões
2 de outubro de 2026 - 6:28 2 de outubro de 2026 - 5:07
OLHO NO CALENDÁRIO
INSS e BPC/LOAS outubro 2026: veja quando os benefícios serão depositados
2 de outubro de 2026 - 5:07 1 de outubro de 2026 - 19:50
O FUTURO DA BOLSA
Eleições 2026: o que pode levar o Ibovespa aos 248 mil pontos — ou derrubá-lo a 165 mil, segundo a XP
1 de outubro de 2026 - 19:50 1 de outubro de 2026 - 16:40
AÇÃO NO EXTERIOR
Esta fabricante de chips já subiu 476% no ano, e ainda está barata em meio à corrida da IA; veja o que dizem Empiricus e XP sobre a empresa
1 de outubro de 2026 - 16:40 1 de outubro de 2026 - 15:01
O DESAFIO DO PRESIDENTE
Lula ou Flávio? Para Kinea, ambos terão o mesmo desafio e precisarão correr contra o tempo para evitar uma crise
1 de outubro de 2026 - 15:01 1 de outubro de 2026 - 11:01
SEM TETO
Pix por aproximação muda hoje: a nova regra que todo usuário precisa conhecer
1 de outubro de 2026 - 11:01 1 de outubro de 2026 - 7:05
SÓ MUDA O MÉTODO
Entre a simplicidade e a teimosia, Lotofácil 3793 fecha setembro com 2 meio-milionários; +Milionária acumula e prêmio chega a R$ 100 milhões
1 de outubro de 2026 - 7:05 1 de outubro de 2026 - 6:34
A VISÃO DO DONO
Inquilino não paga o aluguel? Veja o que você pode ou não fazer e como evitar que a dívida se torne problema seu
1 de outubro de 2026 - 6:34 1 de outubro de 2026 - 6:02
OS ENDIVIDADOS
Não conseguiu pagar o aluguel? Entenda os riscos que você corre e como não deixar a dívida virar uma bola de neve
1 de outubro de 2026 - 6:02 1 de outubro de 2026 - 5:06
BENEFÍCIO NA CONTA
Bolsa Família será maior em outubro de 2026: veja quando reajuste começa a ser pago e quem poderá se beneficiar
1 de outubro de 2026 - 5:06 30 de setembro de 2026 - 18:45
DESTAQUES DA BOLSA
Tenda (TEND3) vai na contramão do Ibovespa e fecha em queda, mas Itaú BBA ainda tem motivos para considerar a ação atrativa
30 de setembro de 2026 - 18:45 30 de setembro de 2026 - 13:50
COMEÇOU A TRANSIÇÃO
‘Pense em um mundo sem imposto’: o recado de Bernard Appy para as empresas na reta final da reforma tributária
30 de setembro de 2026 - 13:50 30 de setembro de 2026 - 8:42
OLHO NO PIX
IRPF 2026: dinheiro de lote de restituição da malha fina do imposto de renda cai hoje na conta
30 de setembro de 2026 - 8:42 30 de setembro de 2026 - 7:55
SEM DESCONTO
Greve na Caixa: Justiça do Trabalho toma decisão e banco anuncia quando as agências reabrem
30 de setembro de 2026 - 7:55 30 de setembro de 2026 - 6:49
BOLA DIVIDIDA
Lotofácil 3792 tem 37 ganhadores, mas só dois ficam a meio caminho do primeiro milhão de reais; Mega-Sena 3064 acumula e prêmio vai a R$ 75 milhões
30 de setembro de 2026 - 6:49 30 de setembro de 2026 - 5:05
ATENÇÃO, BENEFICIÁRIOS!
Bolsa Família com novo valor, Gás do Povo, Pé-de-Meia e mais: confira o calendário completo dos programas sociais para outubro de 2026
30 de setembro de 2026 - 5:05 29 de setembro de 2026 - 18:30
DESTAQUES DA BOLSA











