


A engrenagem da máquina de lucros: Como o BTG Pactual (BPAC11) bate recordes sucessivos em qualquer cenário econômico
O banco de André Esteves renovou outra vez as máximas de receita e lucro no 3T25. Descubra os motores por trás do desempenho


Ao abrir o balanço do BTG Pactual (BPAC11) do terceiro trimestre de 2025, uma palavra salta aos olhos do investidor. Ela aparece nada menos que 19 vezes no documento enviado à CVM: recorde.
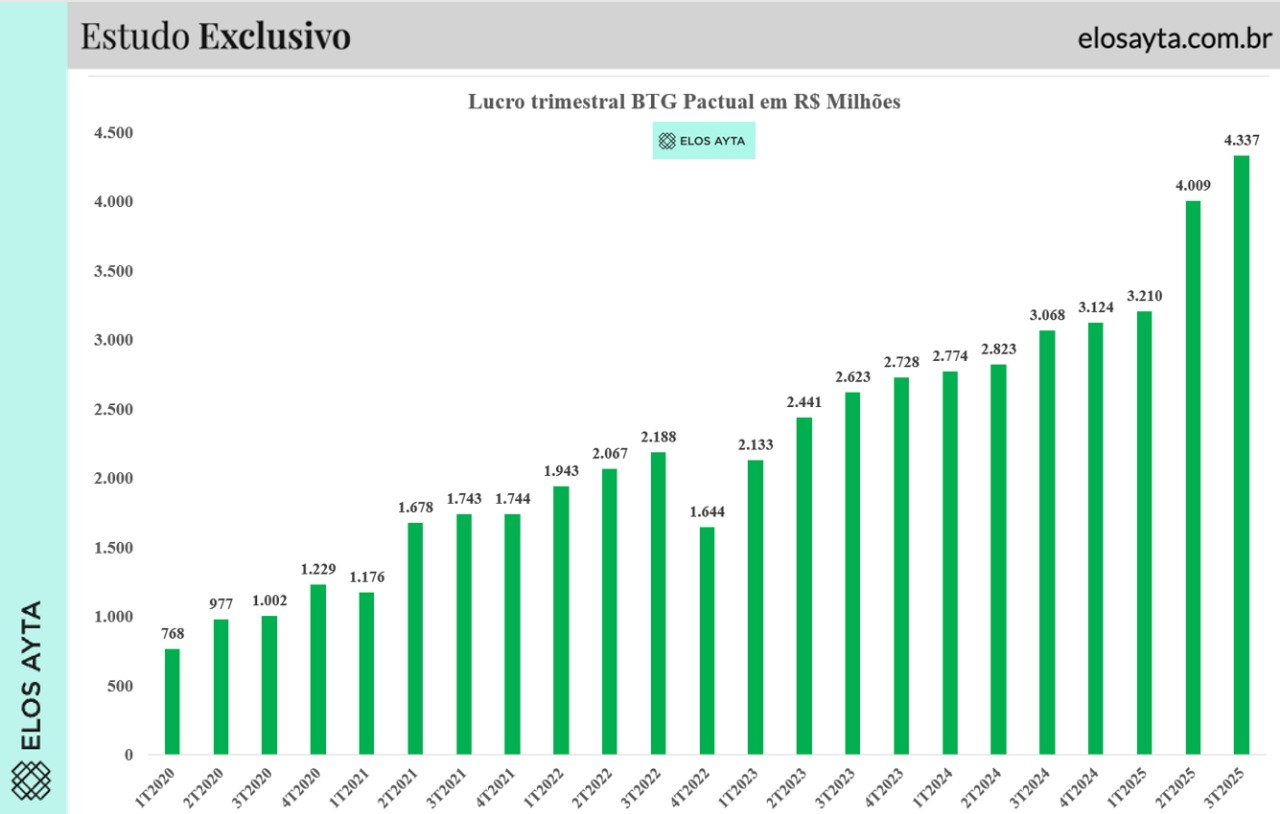
E não é força de expressão. Desde o quarto trimestre de 2022, o banco de André Esteves vem empilhando trimestres em que receita e lucro crescem para novas máximas históricas.
Já são 12 trimestres consecutivos nesta toada — um feito difícil de se realizar, sobretudo em um período em que alguns dos grandes rivais do no setor financeiro brasileiro têm enfrentado inadimplência pressionada, despesas crescentes e ajustes de carteira.
E, se receitas e lucros vêm impressionando, a rentabilidade não fica atrás. No 3T25, o BTG abriu ainda mais vantagem sobre os rivais: o ROE chegou a 28,1%, acima dos 23,3% reportados pelo Itaú Unibanco (ITUB4) e bem distante do patamar de nomes como Santander e Bradesco, que fecharam o trimestre em 17,5% e 14,7%, respectivamente.
- VEJA TAMBÉM: O Seu Dinheiro conversou com especialistas do mercado para conhecer as melhores oportunidades de investimento para novembro; veja
Embora o número impressione, esse nem é o pico histórico do banco, que já alcançou 41,9% de ROE anualizado na década passada.
Confira os destaques do balanço do BTG Pactual (BPAC11) no 3T25:
| Indicador | Resultado 3T25 | Projeções | Variação (a/a) | Evolução (t/t) |
|---|---|---|---|---|
| Lucro líquido ajustado | R$ 4,54 bilhões | R$ 3,96 bilhões | +41,5% | +8,5% |
| ROAE | 28,1% | 24,4% | +4,6 p.p. | +1,0 p.p |
| Receita total | R$ 8,81 bilhões | — | +36,8% | +6,3% |
| Carteira de crédito total | R$ 246,9 bilhões | — | +17,4% | +3,8% |
Ainda que o BTG venha renovando máximas nas últimas temporadas de balanços, até mesmo o mercado se espantou com a robustez do resultado do terceiro trimestre.
Leia Também
Os papéis BPAC11 abriram o pregão desta terça-feira (11) embalados pelo otimismo. Por volta das 11h05, as ações subiam 4,16% e figuravam entre as maiores altas do Ibovespa, cotadas a R$ 53,34.
Mas o que faz o BTG performar tão bem há tantos trimestres, em um momento particularmente desafiador para o setor, em que rivais correm para ajustar as carteiras antes que a inadimplência corroa os resultados?
De onde vêm os recordes do BTG Pactual?
A chave para entender a performance do BTG Pactual é o seu modelo de negócio diversificado, construído para compensar as flutuações do mercado e conseguir ganhar em todos os cenários — seja com a Selic a 15% ou a 3%.
Para o CEO, Roberto Sallouti, os números recordes são a consequência natural de uma década de investimentos estratégicos — tanto na expansão de novos segmentos quanto na consolidação de produtos que transformaram o BTG em “um banco completo”.
“O desempenho consistente em todas as linhas de negócio resulta do nosso compromisso com a excelência na experiência dos clientes e com a disciplina na gestão de custos, riscos e execução da estratégia”, afirmou o executivo. “Seguimos investindo em inovação e em novos produtos e serviços para sustentar um crescimento saudável e de longo prazo.”
Isso porque o BTG se dedicou nos últimos anos a se transformar em um ecossistema, na chamada wallet share, onde unidades distintas prosperam em diferentes regimes econômicos. Em meio a essa estratégia, o banco realizou uma série de aquisições relevantes neste período.
Em tese, um banco de investimentos puro deveria sofrer mais em períodos de alta de juros. Contudo, o BTG compensa essa dificuldade com outras linhas de negócio.
Em outras palavras, basicamente:
- Em momentos de juros altos, o banco consegue faturar em negócios como a tesouraria;
- Quando os juros caem e o apetite por risco volta a ganhar força entre os investidores, o banco tende a ganhar com a retomada do mercado de capitais.
Neste trimestre em particular, o que ajudou a impulsionar o resultado do BTG foram justamente as linhas mais voláteis — aquelas que o mercado costuma acompanhar com lupa, e que já chegaram a pesar sobre o balanço em outros momentos de mercado.
O Investment Banking (IB) viu suas receitas crescerem 69% na comparação anual, amparado por um volume recorde de operações em crédito (DCM) e pelo bom momento de fusões e aquisições (M&A).
Essa divisão, que enfrentaria dificuldades no momento duro para a renda variável no Brasil, vem conseguindo navegar bem nos últimos meses ao se aproveitar do bom momento do mercado de dívidas e da renda fixa.
Já a Tesouraria, com a divisão de Sales & Trading, registrou um novo recorde: R$ 1,94 bilhão em receitas, alta de 16% em relação a 2024, apoiada no aumento da atividade de clientes, no avanço de novas linhas de negócio e em uma alocação mais eficiente de capital.
As áreas voláteis surpreenderam bastante o mercado neste trimestre. Mas essa franquia é reforçada ainda por linhas de receita mais recorrentes e pela contínua expansão do banco digital, que vem crescendo e ampliando suas operações.
Para o mercado, é essa combinação de fatores e força das divisões recorrentes que sustenta a resiliência da tese do BTG mesmo em um ambiente desafiador.
Por dentro do “super balanço” do BTG: a visão do mercado
A robustez do trimestre do BTG Pactual chamou tanta atenção que inspirou até analogia com histórias em quadrinhos de super heróis. O JP Morgan abriu seu relatório perguntando: “É um pássaro? É um avião? Não… é outro super trimestre.”
Segundo o banco norte-americano, o BTG entregou mais um lucro estelar e uma rentabilidade que supera não apenas a base forte de comparação do trimestre anterior, mas também o intervalo de 23% a 25% que o próprio JP Morgan considera como “nível mais sustentável” para o médio prazo.
Para os analistas, talvez o único ponto “negativo” do trimestre tenha sido o índice de capital principal nível um (CET1), que recuou 0,5 ponto percentual na comparação trimestral, para 11,5%. Nada alarmante, mas suficiente para ser anotado pelo mercado.
“No geral, mais um trimestre forte que deve levar a revisões positivas de lucro no consenso e reforça a força da franquia e da execução do BTG”, afirmou o JP Morgan.
O Safra compartilha dessa leitura. Para os analistas, mais uma vez, os números do trimestre superaram de maneira consistente as expectativas que já eram elevadas para o BTG Pactual.
“O banco conseguiu expandir o ROE sequencialmente para 28%, algo impressionante considerando o cenário de juros altos”, disse o Safra, em relatório.
Na avaliação do Safra, o BTG vem construindo um ecossistema diversificado, capaz de navegar em diferentes cenários. Os analistas inclusive avaliam que o mercado pode estar subestimando o potencial de rentabilidade do banco caso o ambiente de mercado melhore.
“Este trimestre deve não apenas gerar outra revisão de lucros — que pode chegar a 10% — como também elevar a barra de expectativas para o banco.”
O BB Investimentos (BB-BI), por sua vez, destaca que o BTG segue em trajetória de crescimento consistente, sustentada por um modelo de negócios diversificado e escalável.
"Mesmo diante de um ambiente macroeconômico ainda restritivo, o banco tem conseguido capturar oportunidades em diversas frentes, ampliando sua presença em segmentos estratégicos e mantendo rentabilidade elevada", escreveram os analistas.
Para o BB-BI, a consolidação de aquisições recentes, como Julius Baer e JGP WM, somada à expansão orgânica das plataformas, reforça a capacidade do banco de entregar resultados robustos em diferentes cenários.
Ainda vale a pena investir em BPAC11?
Com BPAC11 acumulando mais de 90% de valorização no ano, é difícil argumentar que a ação segue barata. Mas isso não significa que o mercado considera a tese do BTG Pactual esgotada.
Das nove recomendações compiladas pela plataforma TradeMap, seis são de compra e duas são neutras — um saldo que mostra que parte dos analistas do mercado ainda vê valor a ser destravado.
O Safra, por exemplo, segue enxergando espaço para mais. O banco manteve a recomendação outperform — equivalente à compra — especialmente diante da expectativa de que o mercado reaja de maneira favorável ao balanço.
O JP Morgan, no entanto, continua neutro. Não por descrença no modelo — mas pelo preço. O banco norte-americano reconhece a excelência operacional do BTG, mas entende que o papel já embute parte relevante do otimismo.
“Apesar de crescimento e execução que justificam prêmios de valuation, vemos potencial de alta limitado”, disseram os analistas, que mantiveram recomendação neutra para as units BPAC11.
O Seu Dinheiro faz parte do mesmo grupo econômico do BTG Pactual.
 28 de setembro de 2026 - 19:34
RECUPERAÇÃO JUDICIAL
Do Chapter 11 para o 15: o que significa a decisão favorável da Ambipar (AMBP3) nos EUA
28 de setembro de 2026 - 19:34 28 de setembro de 2026 - 19:24
TCHAU OU ATÉ LOGO?
Presidente do conselho da Tupy (TUPY3) renuncia, mas não deve dar adeus à empresa
28 de setembro de 2026 - 19:24 28 de setembro de 2026 - 15:51
REVANCHE EM SOLO INGLÊS
Nubank tomba quase 9% em NY após rumor de compra bilionária no Reino Unido; roxinho prepara revanche contra a Revolut?
28 de setembro de 2026 - 15:51 28 de setembro de 2026 - 15:15
DE OLHO NO FUTURO
WEG (WEGE3) anuncia dois investimentos milionários em grandes avenidas de crescimento da próxima década
28 de setembro de 2026 - 15:15 28 de setembro de 2026 - 7:54
OLHO NA TARJA
O detalhe que levou a Anvisa a proibir a Hypera Pharma (HYPE3) de divulgar a caneta emagrecedora Semavy
28 de setembro de 2026 - 7:54 28 de setembro de 2026 - 6:14
ENTREVISTA EXCLUSIVA
Inter adiou o ROE de 30%, mas não desistiu da meta: CEO revela qual é a prioridade agora
28 de setembro de 2026 - 6:14 27 de setembro de 2026 - 13:02
AGORA É SÓ SUBIR
Hapvida (HAPV3) chegou ao fundo do poço e pode ter até R$ 30,8 bilhões em benefício — mas ela ainda precisa fazer isso para se recuperar, diz UBS
27 de setembro de 2026 - 13:02 27 de setembro de 2026 - 10:02
ESTRATÉGIA
Carrefour vende 21 lojas de bairro a gigante do varejo, que estreia em São Paulo com nova bandeira; saiba qual
27 de setembro de 2026 - 10:02 25 de setembro de 2026 - 14:35
O CENÁRIO BULL
XP, Nubank, Itaú, Bradesco, Santander e BTG: dois bancos vão se dar melhor se a Selic cair, segundo o UBS BB
25 de setembro de 2026 - 14:35 25 de setembro de 2026 - 12:51
SAÚDE DO CRÉDITO
Inter (INBR32) ainda não viu o pior: inadimplência deve subir no 3T26; CEO revela de onde vem a pressão
25 de setembro de 2026 - 12:51 25 de setembro de 2026 - 11:19
PREÇO NÃO É O SUFICIENTE
Ozempic no Mercado Livre emagrece as ações da RD Saúde (RADL3) e Pague Menos (PGMN3); bancos explicam o que falta para o Meli bater de frente com as grandes redes
25 de setembro de 2026 - 11:19 24 de setembro de 2026 - 14:00
Conteúdo Empiricus
Apesar da adoção crescente da inteligência artificial, 41% das empresas ainda apresentam dificuldades na integração com agentes de IA
24 de setembro de 2026 - 14:00 24 de setembro de 2026 - 13:45
NO BOLSO
Yduqs (YDUQ3) anuncia dividendos de R$ 750 milhões após fusão com a Afya, mas presente da dona da Estácio ao acionista pode ser ainda maior, diz JP Morgan
24 de setembro de 2026 - 13:45 24 de setembro de 2026 - 12:32
VENDE BRKM5, RECEBE DÍVIDA
OPA da Braskem (BRKM5) com data marcada: vale a pena trocar as ações pelo que o novo controlador oferece?
24 de setembro de 2026 - 12:32 24 de setembro de 2026 - 9:02
MAIS DE R$ 9 BILHÕES EM RECEITA
Yduqs (YDUQ3), dona da Estácio, anuncia fusão com a Afya e cria gigante em educação médica no Brasil; veja quanto cai no seu bolso
24 de setembro de 2026 - 9:02 23 de setembro de 2026 - 16:21
ALÉM DA PRIVATIZAÇÃO
Privatização da Copasa (CSMG3) chama atenção do mercado, mas Bradesco BBI tem ainda mais motivos para apostar em alta de mais de 38% para a ação
23 de setembro de 2026 - 16:21 23 de setembro de 2026 - 14:25
O PREÇO DA “GENEROSIDADE”
Petrobras (PETR4) caminha para um dos maiores dividendos do mundo. A ação ficou cara demais para comprar agora?
23 de setembro de 2026 - 14:25 23 de setembro de 2026 - 13:58
NOVO FILÃO DE CRESCIMENTO
Maior alta do Ibovespa hoje: Magazine Luiza (MGLU3) sobe na bolsa após decisão de agência do governo; entenda o que mexe com a varejista
23 de setembro de 2026 - 13:58 23 de setembro de 2026 - 12:33
GOVERNANÇA CORPORATIVA
O conselheiro é independente mesmo? Indicação pelo controlador é comum; saiba quando ela vira um problema para a empresa
23 de setembro de 2026 - 12:33
23 de setembro de 2026 - 11:35
SOB PRESSÃO











