


Por que a Oncoclínicas (ONCO3) cai na B3 mesmo depois de finalmente voltar a gerar caixa no 3T24
Com lucro em queda, receitas em desaceleração e despesas em alta, nem mesmo a geração de caixa foi capaz de diminuir o peso sobre as ações hoje


O mercado não se deu por convencido com o balanço da Oncoclínicas no terceiro trimestre de 2024.
Com lucro em queda, receitas em desaceleração e despesas em alta, nem mesmo a geração de caixa — a primeira após muitos trimestres consecutivos de queima — foi capaz de diminuir o peso sobre as ações ONCO3 nesta quarta-feira (13).
Por volta das 14h, os papéis da rede de tratamentos oncológicos recuavam 6,97% e figuravam entre as maiores quedas da bolsa, cotados a R$ 4,14. No acumulado do ano, a desvalorização chega a 67% na B3.
O balanço como um todo veio mais fraco que o esperado pelos analistas, especialmente do lado da lucratividade. O lucro líquido desabou 97,9% em relação ao mesmo período do ano passado, encerrando o trimestre em R$ 3,1 milhões.
Segundo a empresa, o desempenho é reflexo da menor alavancagem operacional no trimestre, das despesas operacionais mais elevadas e da maior alíquota efetiva de imposto de renda no trimestre.
Se desconsiderado o “efeito não caixa da apuração do valor justo do plano de incentivo de longo prazo (PILP)” da Oncoclínicas, ainda assim o lucro líquido teria somado R$ 8,9 milhões entre julho e setembro — queda de 94,6% na base anual.
Leia Também
Oncoclínicas gera caixa no 3T24, mas…
Uma das surpresas do balanço foi a geração de caixa, após uma sequência de consumo de caixa nos trimestres anteriores.
O fluxo de caixa livre foi positivo em R$ 20,3 milhões entre julho e setembro de 2024. É preciso destacar que esse montante positivo desconsidera uma série de fatores, como movimentações na dívida financeira, dividendos e capex das aquisições a pagar.
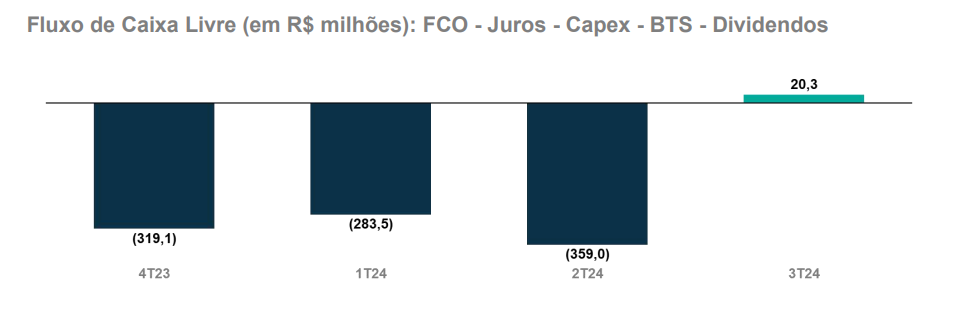
Segundo a empresa, a performance acompanhou a melhora na dinâmica de recebimentos e de capital de giro, além do menor volume de despesas financeiras após a injeção bilionária de capital e a maior disciplina em investimentos.
- Vai ter rali de fim de ano na bolsa? “com certeza”, aponta analista da Empiricus. Veja as 10 ações mais promissoras para investir
Outras linhas do balanço da Oncoclínicas
A receita líquida da Oncoclínicas (ONCO3) subiu 16,6% no terceiro trimestre, para R$ 1,63 bilhão. O faturamento foi impulsionado pelo aumento de 7,9% nos volumes de procedimentos e pela alta de 4,9% do ticket médio no segmento de oncologia.
Enquanto isso, o Ebitda (lucro antes de juros, impostos, depreciação e amortização) ajustado, indicador usado para mensurar o potencial de geração de caixa de uma empresa, subiu 8,3% na comparação com o terceiro trimestre de 2023, a R$ 309 milhões.
Segundo o Itaú BBA, a empresa demonstrou melhores tendências de geração de fluxo de caixa devido a uma aceleração na arrecadação de planos de saúde, menores gastos com capex e caixa.
Mas mesmo diante da melhora na geração de caixa, a dívida continuou a se expandir. O endividamento líquido subiu a R$ 3 bilhões no fim do terceiro trimestre.
Veja outros destaques do balanço do 3T24:
- Custo dos serviços prestados caixa: -R$ 1,1 bilhão (piora de 19,6% a/a), equivalente a 62,1% da receita bruta;
- Despesas operacionais caixa: R$ 280,2 milhões (+23,5% a/a), correspondente a 17,1% da receita líquida;
- Dívida líquida somada às aquisições a pagar: R$ 3,3 bilhões;
- Alavancagem: 2,5 vezes a relação entre dívida líquida + aquisições a pagar sobre o Ebitda ajustado dos últimos 12 meses (-0,4x a/a, mas +0,2.
Vale lembrar que, desde o quarto trimestre do ano passado, a Oncoclínicas mudou a forma como informa os custos e despesas operacionais no balanço após um relatório da gestora Polo Capital Management apontar problemas na contabilidade dos indicadores.
“Em particular, nos chama a atenção a forma pela qual a empresa tem lançado custos médicos no seu intangível (quando, entendemos, deveriam ser lançados no seu DRE). Somente no 1º trimestre de 2023 foram reconhecidos R$ 47 milhões de custos médicos no balanço”, disse a gestora, na carta mensal de junho de 2023.
Agora, o indicador de “custo dos serviços prestados” passou a incluir um componente de depreciação, antes inserido totalmente em “despesas operacionais”, para “refletir de forma mais apropriada o custo relativo aos procedimentos realizados nos cancer centers”, afirma a empresa.
Hora de comprar as ações ONCO3?
Para o BTG Pactual, três pontos do balanço da Oncoclínicas chamam atenção negativamente: a desaceleração no crescimento da receita, a pressão sobre as margens por conta da menor alavancagem operacional e despesas de reestruturação e mais uma rodada sequencial de aumento da dívida líquida.
“Com o consumo de caixa e o endividamento como preocupações persistentes, aguardamos mais sinais de disciplina de capital antes de ficarmos mais construtivos na tese de investimento na Oncoclínicas”, projetou o banco.
Os analistas projetam que o desempenho das ações da Oncoclínicas continue “altamente ditado” pelo processo de desalavancagem — e o terceiro trimestre não proporcionou muito conforto aos investidores.
O BTG manteve recomendação neutra para as ações ONCO3, com preço-alvo de R$ 8,50 para os próximos 12 meses, alta potencial de 91% em relação ao fechamento passado.
O JP Morgan também permaneceu neutro em relação às ações da Oncoclínicas. Na conta dos analistas, a empresa negocia a múltiplos de 12 vezes a relação preço/lucro para 2025.
Leia também: Oncoclínicas (ONCO3): Goldman Sachs faz cisão da participação na rede de oncologia e aumenta especulações sobre venda
“A queda em relação às expectativas foi motivada por uma combinação de resultados operacionais fracos, maiores despesas financeiras e uma queima de caixa de cerca de R$ 190 milhões de caixa no trimestre em meio à deterioração do capital de giro, principalmente recebíveis”, disse o banco norte-americano.
Na avaliação do Itaú BBA, o balanço da Oncoclínicas apresentou tendências positivas de receita e de fluxo de caixa, mas com números de lucratividade ainda fracos devido a despesas maiores e margem bruta de caixa pressionada.
O banco continuou com recomendação “outperform”, equivalente a compra, para os papéis ONCO3 e preço-alvo de R$ 9,00 para o fim de 2025, alta potencial de 102% frente ao último fechamento.
Segundo o Goldman Sachs, a estratégia da Oncoclínicas em focar em pagadores de melhor qualidade, reduzindo a exposição àqueles com ciclo de pagamento mais longo, tem implicações negativas para a lucratividade, com crescimento mais lento, alavancagem operacional e mix de margem mais baixo.
No entanto, o banco vê positivamente o resultado futuro das tendências de cobrança de caixa marginalmente melhores.
Para os analistas, as tendências de geração de fluxo de caixa também foram “melhores do que o temido”, mas ainda é preciso ver “sinais mais consistentes de melhora estrutural nos prazos de recebimento”.
Apesar das ressalvas, o Goldman está otimista com o futuro da Oncoclínicas e tem recomendação de compra para as ações, com um preço-alvo de R$ 9,00 para os próximos 12 meses.
 13 de novembro de 2026 - 19:23
ACORDO DE CAVALHEIROS
Casas Bahia (BHIA3) e GPA (PCAR3) fazem as pazes e encerram batalha envolvendo R$ 1,1 bilhão
13 de novembro de 2026 - 19:23 13 de novembro de 2026 - 19:15
MINORITÁROS QUESTIONAM
Médicos acionistas da Oncoclínicas (ONCO3) pedem auditoria sobre gestão da empresa, incluindo relação com o Banco Master
13 de novembro de 2026 - 19:15 13 de novembro de 2026 - 16:03
BALANÇO DO 3T26
Natura (NATU3) ainda tem gargalos a resolver e novo CEO destaca as prioridades; ações caem após 3T26
13 de novembro de 2026 - 16:03 13 de novembro de 2026 - 14:47
ROXO DE FELICIDADE
Nubank (NU) vence mais uma batalha, mas não a guerra: por que o mercado ignorou a piora do crédito e fez a ação disparar 10%
13 de novembro de 2026 - 14:47 13 de novembro de 2026 - 13:27
USINAS
As duas novas Raízens: CEO e CFO detalham como e quando nascerão as empresas após a recuperação extrajudicial
13 de novembro de 2026 - 13:27 12 de novembro de 2026 - 18:44
ENTREVISTA EXCLUSIVA
“O que não fizermos outro fará”: o dilema do Inter (INBR34) para crescer sem deixar a qualidade do crédito para trás
12 de novembro de 2026 - 18:44 12 de novembro de 2026 - 18:24
Empresas
Como a Motiva quer lucrar com publicidade e até imóveis — e fazer novos negócios valerem 10% da companhia
12 de novembro de 2026 - 18:24 12 de novembro de 2026 - 18:21
NOVO RECORDE
Nubank (NU) lucra US$ 1,1 bi no terceiro trimestre, alta de 31% em meio a preocupações com crédito
12 de novembro de 2026 - 18:21 12 de novembro de 2026 - 17:19
PIORA DE CENÁRIO
BTG (BPAC11): CFO vê economia mais fraca em 2027, mas aposta em expansão fora do Brasil; IPOs devem esperar
12 de novembro de 2026 - 17:19 12 de novembro de 2026 - 13:57
BALANÇO 3T26
Hapvida (HAPV3) dispara 15% após balanço: o que agradou o mercado, apesar da queda de 68% no lucro?
12 de novembro de 2026 - 13:57 12 de novembro de 2026 - 13:08
SOB PRESSÃO
“Não vou pagar mesmo podendo”: comportamento do agro está custando caro ao Banco do Brasil e ameaça os próximos balanços
12 de novembro de 2026 - 13:08 12 de novembro de 2026 - 12:37
SALTO DE ATÉ 16%
Balanço melhor que o esperado e divórcio à vista: por que o mercado se animou com Azzas (AZZA3) após o 3T26?
12 de novembro de 2026 - 12:37 12 de novembro de 2026 - 8:16
OFERTA MAIS GENEROSA
Santander turbina OPA de SANB11 em 5%: o que mudou na oferta e quanto os minoritários podem receber agora
12 de novembro de 2026 - 8:16 12 de novembro de 2026 - 7:04
O QUE ESPERAR DO ROXINHO
Nubank (ROXO34) segue crescendo no 3T26, mas o crédito pode virar o calcanhar de Aquiles em 2027
12 de novembro de 2026 - 7:04 12 de novembro de 2026 - 6:50
ABRIU A CARTEIRA
Após lucro recorde no 3T26, BTG Pactual (BPAC11) prepara uma nova tacada na bolsa: recompra de units pode chegar a R$ 2 bilhões
12 de novembro de 2026 - 6:50 12 de novembro de 2026 - 6:05
BALANÇO
BTG Pactual (BPAC11) lucra R$ 5,3 bilhões e rentabilidade vai a 26,4% no 3T26: o que está por trás da máquina de resultados do banco
12 de novembro de 2026 - 6:05 11 de novembro de 2026 - 21:10
BB VAI FECHAR A TORNEIRA?
Agronegócio cobra o preço no Banco do Brasil: inadimplência dispara, lucro desaba e dividendos entram na linha de corte
11 de novembro de 2026 - 21:10 11 de novembro de 2026 - 20:16
TURNAROUND FICOU PARA DEPOIS?
Banco do Brasil (BBAS3) corta guidance de lucro pela metade — e avisa: a conta do agronegócio ainda não terminou de chegar
11 de novembro de 2026 - 20:16 11 de novembro de 2026 - 20:14
HORA DE SE PROTEGER
Banco do Brasil (BBAS3) fecha torneira de dividendos e passará a pagar mínimo obrigatório após resultados fracos
11 de novembro de 2026 - 20:14 11 de novembro de 2026 - 19:36
RESULTADO

