


Moura Dubeux (MDNE3) tem a melhor prévia operacional da história, e CEO diz que ação vai pagar dividendos ainda este ano; veja quando
Os lançamentos saltaram 83,8% ante o primeiro trimestre do ano e alcançaram os R$ 637 milhões, enquanto as vendas líquidas se aproximaram dos R$ 500 milhões

Com a virada no cenário macroeconômico e a queda no apetite ao risco dos investidores, as ações da Moura Dubeux (MDNE3) praticamente zeraram a alta que era registrada em 2024 até agora, assim como outros nomes da construção civil.
Mas, se no mercado acionário os avanços desaceleraram, no front operacional a companhia que é líder de mercado no Nordeste segue performando bem e acaba de divulgar a melhor prévia operacional de sua história.
Os lançamentos saltaram 83,8% ante o primeiro trimestre do ano e alcançaram os R$ 637 milhões. Já as vendas líquidas cresceram 32,1% na mesma base de comparação e se aproximaram dos R$ 500 milhões.
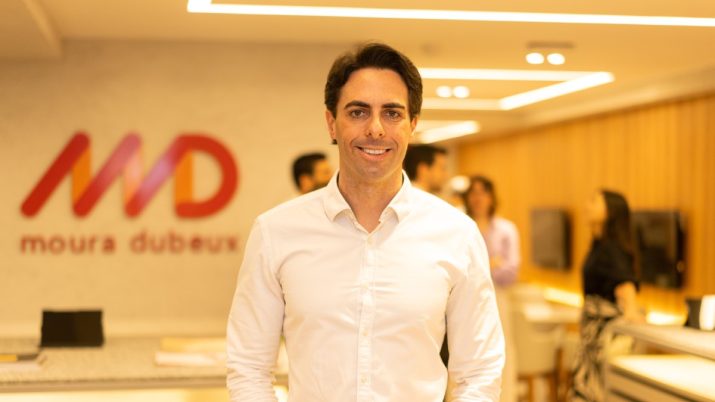
“Não temos como administrar tanto o preço da ação, mas o resultado da companhia só melhorou. O lucro acumulado dos últimos 12 meses é crescente e os dados operacionais também”, diz Diego Villar, CEO da companhia.
Villar conversou com o Seu Dinheiro a respeito do desempenho do segundo trimestre, diz o que esperar do balanço e revela também que a previsão para a primeira distribuição de dividendos da Moura Dubeux será antecipada.
Confira abaixo os destaques da entrevista.
Leia Também
- E-BOOK LIBERADO: o Seu Dinheiro consultou especialistas do mercado financeiro para descobrir onde estão as melhores oportunidades de investimento para o 2º semestre de 2024; baixe aqui
Quando nos falamos pela última vez, em abril, a ação da Moura Dubeux registrava um salto de quase 200% em doze meses. Agora, os papéis frearam o avanço e, apesar de ainda estarem em alta, os ganhos caíram para cerca de 28%. Como você avalia essa virada na performance?
Não temos como administrar tanto o preço da ação, mas o resultado da companhia só melhorou. O lucro acumulado dos últimos 12 meses é crescente, e os dados operacionais também.
O que aconteceu conosco foi basicamente o que aconteceu com todas as outras incorporadoras: houve uma queda geral de valuation muito em função da expectativa que praticamente desapareceu da queda da taxa de juros, a Selic.
A discussão sobre o equilíbrio fiscal no país também acaba afetando todos nós. Mas isso não reflete, na minha visão, o nosso resultado médio e nem das demais empresas. É basicamente uma questão da análise de risco e retorno que o mercado acaba aplicando sobre as incorporadoras em geral.
Essa virada no cenário macroeconômico atrapalha as perspectivas para as operações da companhia ou elas se mantêm positivas?
O mercado imobiliário do Nordeste tem uma característica um tanto singular em relação às outras regiões brasileiras, especialmente o Sudeste, onde vocês têm mais dados e mais acompanhamento.
As companhias, como um todo, performam com um baixo estoque de prateleira. Temos hoje algo em torno de um ano de produtos em estoque, contra cerca de 18 a 19 meses no Sudeste.
Além disso, a baixa concorrência faz com que consigamos manter o VSO alto da companhia, mesmo em momentos adversos como o atual, que é mais especulativo do que afeta a vida real.
Se olharmos, caiu a expectativa da redução da taxa de juros. Mas, nos últimos 12 meses, o que houve de fato foi uma queda da taxa de juros, o que acabou trazendo, para o Brasil, um baixo índice de desemprego e, mais recentemente, uma melhoria de renda.
E uma região que não tem tanta oferta de produto imobiliário naturalmente tem o seu próprio dinamismo econômico que traz o desejo da compra do imóvel. A prévia operacional reflete isso, a Moura Dubeux teve crescimento nos últimos 12 meses, seis meses e no próprio trimestre. Esse foi o melhor trimestre da história da empresa em vendas líquidas.
- Baixe AGORA o nosso guia especial "Onde Investir no 2º semestre" e descubra onde estão as melhores oportunidades para o resto do ano
Seguindo a estratégia da Moura Dubeux, os lançamentos aceleraram bastante em relação ao primeiro trimestre, com alta de 83,6%, mas o avanço foi mais modesto, de cerca de 7%, em relação ao mesmo período do ano passado. Por quê?
É um efeito sazonal da data de lançamento. Somos obrigados a apresentar resultados trimestrais, mas, se olharmos a fotografia do nosso plano de lançamentos, observamos que, do Valor Geral de Vendas (VGV) lançado no trimestre, um volume significativo aconteceu em junho. Agora em julho a gente segue lançando produtos, em agosto e setembro também.
Então tivemos um início de ano um pouco mais tímido porque sempre procuramos tatear o mercado e entender para onde ele está indo, e, conforme ele vai reagindo positivamente, apresentamos os produtos.
Já a velocidade de vendas (VSO) manteve-se praticamente estável e acima dos 40% pelo 16º trimestre consecutivo. Como vocês avaliam esse feito?
Não só a VSO, mas todos os indicadores financeiros da Moura Dubeux têm uma característica de disciplina. Não queremos crescer por crescer. Poderíamos, inclusive, operar em um tamanho maior se não fosse a nossa disciplina com relação à gestão do caixa.
Mas somos bastante cautelosos em manter as margens dos projetos. Não queremos ter uma quantidade de canteiros em que seja necessário abrir mão da qualidade para o nosso cliente e do resultado para o nosso acionista. E, ao mesmo tempo, como o nosso modelo de negócio é de capital intensivo, também temos cautela no mix de condomínio e incorporação para manter a consistência na qualidade de venda, o VSO reflete isso.
Na nossa última entrevista, em abril, você me disse que a previsão para começar a pagar dividendos era a partir do primeiro trimestre de 2025. Ela se mantém ou pode ser acelerada visto que a companhia gerou R$ 19 milhões em caixa neste trimestre?
Sim, ela será acelerada, vamos pagar dividendos já neste ano. Como eu disse, somos otimistas em relação ao nosso posicionamento no Nordeste, mas somos muito cautelosos com relação à gestão do caixa. E, como temos bastante cautela, o trimestre se mostrou mais favorável do que o planejado. Houve geração de caixa e a nossa expectativa agora é pagamento de dividendos já no quarto trimestre.
O que podemos esperar para o balanço do segundo trimestre?
Ele vai refletir muito o que tem sido a evolução trimestre a trimestre. Teremos novamente crescimento de todos os indicadores financeiros, assim como já ocorreu no primeiro trimestre e considerando o direcionamento da companhia para o ano de 2024, que é de superar o lucro líquido de R$ 200 milhões.
Então o que se pode esperar é algo muito em linha com o que foi a prévia operacional: melhorias e resultados. Volto a destacar que essa é a melhor prévia que já tivemos para um trimestre isoladamente na história da companhia e já começamos o terceiro trimestre muito forte.
 12 de novembro de 2026 - 6:50
ABRIU A CARTEIRA
Após lucro recorde no 3T26, BTG Pactual (BPAC11) prepara uma nova tacada na bolsa: recompra de units pode chegar a R$ 2 bilhões
12 de novembro de 2026 - 6:50 12 de novembro de 2026 - 6:05
BALANÇO
BTG Pactual (BPAC11) lucra R$ 5,3 bilhões e rentabilidade vai a 26,4% no 3T26: o que está por trás da máquina de resultados do banco
12 de novembro de 2026 - 6:05 11 de novembro de 2026 - 21:10
BB VAI FECHAR A TORNEIRA?
Agronegócio cobra o preço no Banco do Brasil: inadimplência dispara, lucro desaba e dividendos entram na linha de corte
11 de novembro de 2026 - 21:10 11 de novembro de 2026 - 20:16
TURNAROUND FICOU PARA DEPOIS?
Banco do Brasil (BBAS3) corta guidance de lucro pela metade — e avisa: a conta do agronegócio ainda não terminou de chegar
11 de novembro de 2026 - 20:16 11 de novembro de 2026 - 20:14
HORA DE SE PROTEGER
Banco do Brasil (BBAS3) fecha torneira de dividendos e passará a pagar mínimo obrigatório após resultados fracos
11 de novembro de 2026 - 20:14 11 de novembro de 2026 - 19:36
RESULTADO
Banco do Brasil (BBAS3) frustra projeções já baixas e entrega lucro de R$ 1,3 bilhão no 3T26, tombo de 66,5%
11 de novembro de 2026 - 19:36 11 de novembro de 2026 - 18:25
O QUE ESPERAR
Por que a Petrobras (PETR4) decidiu acelerar os investimentos para este ano? CEO responde
11 de novembro de 2026 - 18:25 11 de novembro de 2026 - 17:01
FIM DA POISON PILL?
Cosan (CSAN3) dispara mais de 12% após rumor sobre a Rumo (RAIL3); mercado volta a apostar em venda de participação
11 de novembro de 2026 - 17:01
11 de novembro de 2026 - 6:14
BB EM APUROS
Banco do Brasil (BBAS3): analistas veem o ‘pior’ para resultados e fazem alertas para projeções; o que está em jogo para bancão?
11 de novembro de 2026 - 6:14 10 de novembro de 2026 - 20:29
BALANÇO
A maré está virando? Petrobras (PETR4) tem lucro 21,5% maior em um ano, mas queda no trimestre, e anuncia dividendos de R$ 15,3 bi
10 de novembro de 2026 - 20:29 10 de novembro de 2026 - 19:29
JUNTAS E MAIS FORTES
Fleury (FLRY3) e controlada da Bradsaúde (SAUD3) unem forças para criar empresa de oncologia com investimento de R$ 72 milhões
10 de novembro de 2026 - 19:29 10 de novembro de 2026 - 15:19
EMPRESAS
‘Uma das safras mais difíceis dos últimos anos’: por que a São Martinho (SMTO3) despenca mais de 9% após os resultados
10 de novembro de 2026 - 15:19 10 de novembro de 2026 - 14:33
VAI ACONTECER
IPO da Anthropic: com receita 1.200% maior, criadora do Claude quer chegar ao mercado valendo US$ 1,45 trilhão
10 de novembro de 2026 - 14:33 10 de novembro de 2026 - 7:11
COM DIREITO A DIVIDENDOS BILIONÁRIOS
Operacional nos trinques, mas sem ‘mãozinha’ do petróleo: Petrobras (PETR4) deve ter lucro líquido 18% maior no 3T26; veja o que esperar
10 de novembro de 2026 - 7:11 8 de novembro de 2026 - 15:43
SAIU DO PAPEL
CSN (CSNA3) fecha venda da CSN Cimentos por R$ 12,7 bilhões, mas ainda tem desafios à frente
8 de novembro de 2026 - 15:43 7 de novembro de 2026 - 15:08
O TRABALHO NÃO ACABOU
Lucro dos bancões cresce no 3T26, mas a conta dos juros chega: Santander perde força, Bradesco desacelera e Itaú mantém a dianteira
7 de novembro de 2026 - 15:08 7 de novembro de 2026 - 13:15
REBAIXAMENTO
BR Partners (BRBI11) perde selo de compra no Itaú BBA: o que fez o banco ficar mais cauteloso com as ações
7 de novembro de 2026 - 13:15 7 de novembro de 2026 - 12:21
DA QUEBRA AO RISCO POLÍTICO
Colapso do Ueno Bank chegou ao presidente do Paraguai e acendeu um alerta na Moody’s: o risco vai muito além dos bancos
7 de novembro de 2026 - 12:21 7 de novembro de 2026 - 9:43
OTIMISMO RENOVADO
De venda a compra: o que fez o BB-BI mudar de ideia sobre a Sabesp (SBSP3) e elevar o preço-alvo das ações em quase 50%
7 de novembro de 2026 - 9:43 6 de novembro de 2026 - 18:00
PAPEL & CELULOSE

