Depois de JP Morgan e Bradesco rebaixarem ações da Hapvida (HAPV3), BofA também corta recomendação e preço-alvo; papéis caem 11% na bolsa
O banco americano também cortou a recomendação de “compra” para “neutro”. O preço-alvo também foi reduzido de R$ 10 para R$ 6

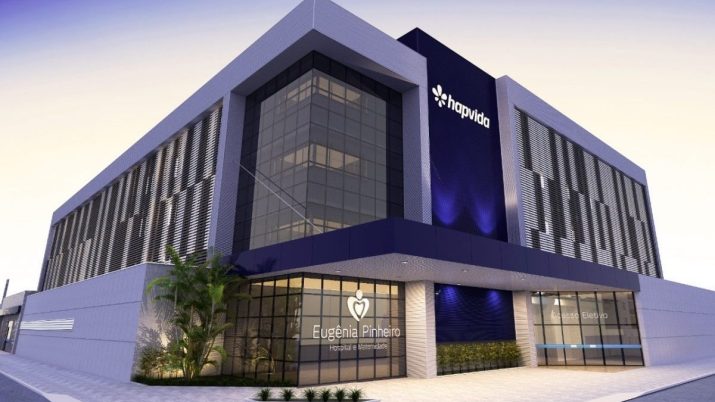
Na última sexta-feira (06), os investidores da Hapvida foram pegos por dois relatórios diferentes que fizeram as cotações dos papéis HAPV3 terem um desempenho negativo no pregão. Tanto o Bradesco quanto o JP Morgan rebaixaram as ações da companhia de saúde de “compra” para “neutro”. O novo golpe na empresa veio nesta segunda-feira (09) do Bank of America (BofA).
Agora, o banco americano também cortou a recomendação de “compra” para “neutro”. O preço-alvo também foi reduzido de R$ 10 para R$ 6.
No pregão desta segunda-feira (09), as ações caíram 11,02%, negociadas a R$ 4,20.
Em relação às cotações atuais, a alta potencial ainda é de 31%. Entretanto, a expectativa com o futuro da empresa é altamente cautelosa.
Hapvida (HAPV3) e a dança das cadeiras após fusão
O BofA entende que a fusão da Hapvida com a NotreDame afetou significativamente o resultado da empresa. A deterioração do balanço desde então preocupa os analistas.
Mais do que isso, a necessidade de uma reestruturação com um verdadeiro xadrez no alto escalão de comando também é um fator de preocupação. Irlau Machado, executivo que esteve à frente do Grupo NotreDame Intermédica por oito anos, renunciou ao cargo de Co-CEO em novembro passado.
Leia Também
Veja como ficou a dança das cadeiras para 2023:

Como principais desafios, o BofA destaca a necessidade de expansão nacional, adaptação à novas estratégias de negócios — ainda que o relatório destaque o sucesso da atual — e melhor gestão de recursos humanos dentro da própria empresa, focando na atuação em regiões diversificadas do país.
- Siga o Seu Dinheiro no Instagram!
A tal da “taxa de perda médica”
O relatório ainda destaca que o MLR (sigla em inglês para Medical Loss Ratio, uma unidade de medida para avaliar as despesas médicas dos clientes) deve pressionar o resultado das empresas de saúde em 2023.
Isso porque os custos do setor não acompanharam os valores dos planos com a mesma velocidade entre 2020 e 2021. Esse período foi marcado pela pressão nos sistemas de saúde em virtude da pandemia de covid-19.
E a visão do banco americano é de que as empresas de saúde de modo geral devem manter a base de segurados e não provocar reajustes muito bruscos, como aconteceu em 2022.
“Vemos desafios importantes para a Hapvida no curto e médio prazo, como a integração da empresa ao grupo NotreDame, grande rotatividade gerencial, capacidade de repasse de preços e retorno das margens históricas”, destaca o relatório.
Preço/lucro da Hapvida deve cair
Entre os indicadores da companhia de saúde, dá-se destaque para o lucro por ação (EPS).
Em 2021 e 2022, o EPS caiu 55,6% e 41,7% respectivamente. Já para 2023 e 2024, é esperado uma alta de 128,6% e 87,5% para cada ano.
Ao mesmo tempo, o P/E — índice preço/lucro, usado para avaliar se uma ação está cara ou barata — deve cair de 67,4 vezes em 2022 para 29,5 vezes em 2023 e 15,7 vezes até o final de 2024.
Por fim, as receitas da Hapvida devem crescer 129,6% em 2023, após sentirem um recuo de 56,7% em 2021 e 40,8% em 2022. As vendas devem subir com menos intensidade, apenas 18%, no ano que se inicia.
 17 de novembro de 2026 - 11:11
DE OLHO NA DÍVIDA
Redução de dívida no radar? Cosan (CSAN3) negocia venda de participações na Rumo, Compass e Moove, diz jornal
17 de novembro de 2026 - 11:11 16 de novembro de 2026 - 10:45
HORA DE COMPRAR?
Cosan (CSAN3) subestimada: BTG vê retorno total de até 250% e diz que ação negocia com desconto de 34%
16 de novembro de 2026 - 10:45 16 de novembro de 2026 - 6:01
ENTREVISTA
Além da comida, iFood quer que você compre ração para pets, canetas e batom pelo app; CEO detalha os planos para 2027
16 de novembro de 2026 - 6:01 15 de novembro de 2026 - 10:12
DIVERSIFICAÇÃO DE NEGÓCIOS
Banco ABC Brasil (ABCB3) compra participação em gestora com R$ 24 bilhões sob gestão por R$ 690 milhões
15 de novembro de 2026 - 10:12 13 de novembro de 2026 - 20:15
AGORA SIM
Nubank (NU) finalmente vira banco no Brasil e dá mais um passo para se consolidar como gigante financeira
13 de novembro de 2026 - 20:15 13 de novembro de 2026 - 19:23
ACORDO DE CAVALHEIROS
Casas Bahia (BHIA3) e GPA (PCAR3) fazem as pazes e encerram batalha envolvendo R$ 1,1 bilhão
13 de novembro de 2026 - 19:23 13 de novembro de 2026 - 19:15
MINORITÁROS QUESTIONAM
Médicos acionistas da Oncoclínicas (ONCO3) pedem auditoria sobre gestão da empresa, incluindo relação com o Banco Master
13 de novembro de 2026 - 19:15 13 de novembro de 2026 - 16:03
BALANÇO DO 3T26
Natura (NATU3) ainda tem gargalos a resolver e novo CEO destaca as prioridades; ações caem após 3T26
13 de novembro de 2026 - 16:03 13 de novembro de 2026 - 14:47
ROXO DE FELICIDADE
Nubank (NU) vence mais uma batalha, mas não a guerra: por que o mercado ignorou a piora do crédito e fez a ação disparar 10%
13 de novembro de 2026 - 14:47 13 de novembro de 2026 - 13:27
USINAS
As duas novas Raízens: CEO e CFO detalham como e quando nascerão as empresas após a recuperação extrajudicial
13 de novembro de 2026 - 13:27 12 de novembro de 2026 - 18:44
ENTREVISTA EXCLUSIVA
“O que não fizermos outro fará”: o dilema do Inter (INBR34) para crescer sem deixar a qualidade do crédito para trás
12 de novembro de 2026 - 18:44 12 de novembro de 2026 - 18:24
Empresas
Como a Motiva quer lucrar com publicidade e até imóveis — e fazer novos negócios valerem 10% da companhia
12 de novembro de 2026 - 18:24 12 de novembro de 2026 - 18:21
NOVO RECORDE
Nubank (NU) lucra US$ 1,1 bi no terceiro trimestre, alta de 31% em meio a preocupações com crédito
12 de novembro de 2026 - 18:21 12 de novembro de 2026 - 17:19
PIORA DE CENÁRIO
BTG (BPAC11): CFO vê economia mais fraca em 2027, mas aposta em expansão fora do Brasil; IPOs devem esperar
12 de novembro de 2026 - 17:19 12 de novembro de 2026 - 13:57
BALANÇO 3T26
Hapvida (HAPV3) dispara 15% após balanço: o que agradou o mercado, apesar da queda de 68% no lucro?
12 de novembro de 2026 - 13:57 12 de novembro de 2026 - 13:08
SOB PRESSÃO
“Não vou pagar mesmo podendo”: comportamento do agro está custando caro ao Banco do Brasil e ameaça os próximos balanços
12 de novembro de 2026 - 13:08 12 de novembro de 2026 - 12:37
SALTO DE ATÉ 16%
Balanço melhor que o esperado e divórcio à vista: por que o mercado se animou com Azzas (AZZA3) após o 3T26?
12 de novembro de 2026 - 12:37 12 de novembro de 2026 - 8:16
OFERTA MAIS GENEROSA
Santander turbina OPA de SANB11 em 5%: o que mudou na oferta e quanto os minoritários podem receber agora
12 de novembro de 2026 - 8:16 12 de novembro de 2026 - 7:04
O QUE ESPERAR DO ROXINHO
Nubank (ROXO34) segue crescendo no 3T26, mas o crédito pode virar o calcanhar de Aquiles em 2027
12 de novembro de 2026 - 7:04 12 de novembro de 2026 - 6:50
ABRIU A CARTEIRA