


Fundos imobiliários “racham” a conta dos custos das ofertas de cotas com investidores — até mesmo aqueles que não participam da operação
Prática não é ilegal e está de acordo com as regras da CVM, mas pode ser desvantajosa e prejudicar a rentabilidade dos investidores

As emissões de novas cotas são uma das ferramentas que os fundos imobiliários usam para captar recursos em grandes volumes no mercado e financiar o crescimento do portfólio. Ao mesmo tempo, a emissão atrai novos investidores e amplia a liquidez na bolsa.
Apenas neste ano, os fundos captaram R$ 20,7 bilhões com a emissão de cotas até outubro, um crescimento de 39,9% em relação ao mesmo período de 2022.
Mas fazer uma oferta no mercado envolve uma série de custos — de bancos a advogados, passando pelas corretoras que fazem a distribuição. Dependendo do volume da operação, as despesas para colocar de pé uma emissão de cotas podem chegar à casa dos R$ 30 milhões.
Em tese, essa conta deveria caber aos próprios investidores que participam da oferta por meio da taxa de distribuição primária. O valor da taxa é definido pelas gestoras e/ou coordenadores com base nas despesas previstas e soma-se ao preço de emissão para formar o custo total de subscrição das cotas nas operações.
O problema é que nem todos os fundos incluem a totalidade dos custos nessa taxa, deixando para trás um saldo que deverá ser arcado pelo próprio FII.
Um levantamento do Seu Dinheiro com base nas maiores ofertas realizadas ou em andamento nos últimos meses mostra que pelo menos três gestores decidiram “rachar a conta” dos custos com os cotistas do próprio fundo — até mesmo aqueles que decidiram não investir na oferta.
Leia Também
O que pode acontecer quando a taxa não paga a oferta de um FII?
Em primeiro lugar, vale destacar que a prática, apesar de “pouco ortodoxa”, não é ilegal, e está de acordo com as regras para emissões estabelecidas pela Comissão de Valores Mobiliários (CVM). Mas pode ser desvantajosa e prejudicar a rentabilidade dos cotistas.
Uma análise mais detalhada do prospecto — aquele calhamaço de páginas que acompanha as ofertas — apresenta todos os custos da operação, inclusive aqueles que serão arcados pelo fundo.
O problema é que são pouquíssimos os investidores que fazem isso, o que pode levar à falsa conclusão de que o custo da oferta se resume à taxa de distribuição.
Mas o que leva um gestor a deixar os custos de fora da taxa de distribuição? O principal incentivo é tornar a oferta aparentemente mais atrativa aos investidores.
Desse modo, o preço por cota aparece com um “desconto” em relação às cotações do FII na bolsa que, na prática, não existe.
Entre os fundos que adotaram a prática de deixar parte dos custos fora da taxa de distribuição está o RBR Crédito Imobiliário Estruturado (RBRY11). O fundo anunciou em setembro a 6ª emissão de cotas do portfólio, com o objetivo de levantar pouco mais de R$ 408 milhões.
De acordo com os documentos divulgados, o preço de emissão era de R$ 97,34 e havia uma taxa de distribuição primária de R$ 2,16 por cota.
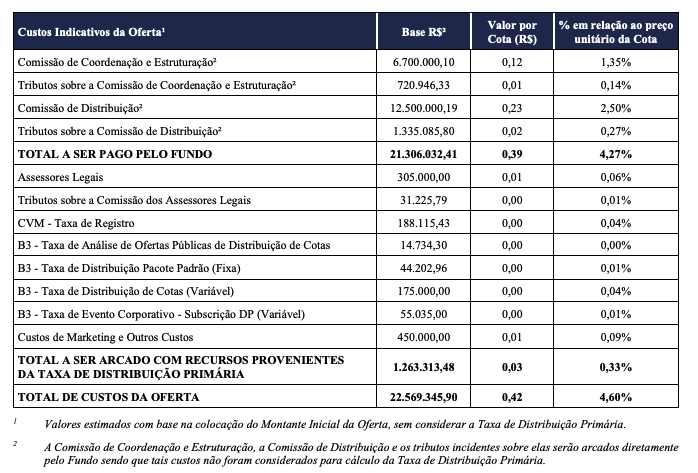
Consultando a seção do prospecto que contém os demonstrativos dos custos de distribuição, porém, é possível verificar que o total de custos da oferta é de R$ 3,53.
O documento esclarece ainda que “exceto pela Comissão de Distribuição, a qual será arcada com recursos provenientes da Taxa de Distribuição Primária, todos os custos e despesas da oferta serão de responsabilidade do fundo”.
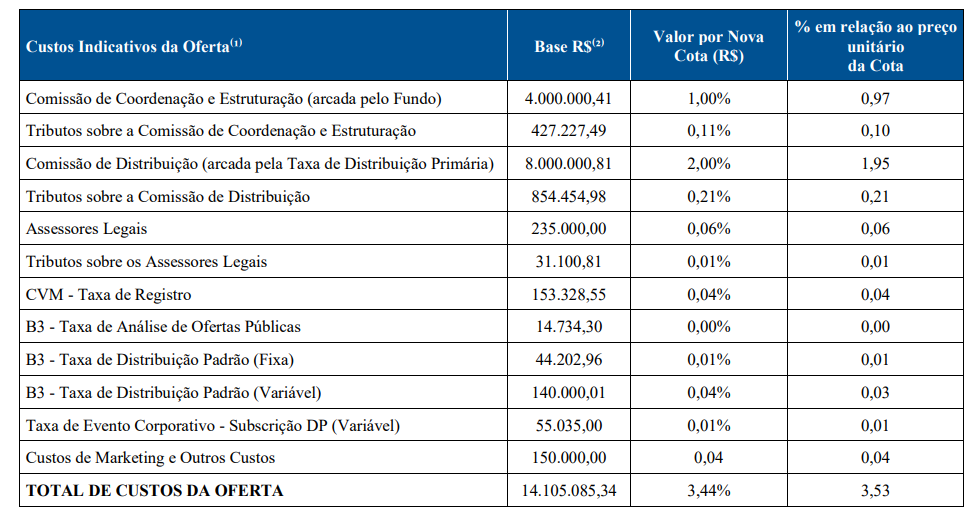
Ou seja, mesmo os cotistas que optaram por não participar da oferta — que foi encerrada no início de novembro e levantou R$ 437 milhões — também vão arcar com as despesas, pois o valor não custeado pela taxa de distribuição sairá do caixa do RBRY11.
Procurada, RBR Asset Management, gestora do FII, não aceitou o pedido de entrevista até a publicação desta reportagem.
Também cabe destacar que a grande maioria dos gestores não adota esse procedimento. Em alguns casos, como o Suno Energia Limpas (SNEL11), o fundo faz questão de deixar claro o oposto. Ou seja, se o valor arrecadado com a taxa de distribuição for insuficiente para cobrir os custos, o saldo remanescente será pago pela gestora.
“Em nenhuma hipótese as despesas vinculadas à distribuição das Novas Cotas serão arcadas pelo fundo”, diz o prospecto.
ONDE INVESTIR EM DEZEMBRO: VEJA RECOMENDAÇÕES GRATUITAS EM AÇÕES, FUNDOS IMOBILIÁRIOS, BDRs E CRIPTOMOEDAS
Fora da taxa, dentro da oferta: fundos imobiliários incorporam custos ao preço de emissão
Além de fazer com que cotistas que ficaram de fora paguem pela oferta, outra potencial consequência da prática é a diluição dos investidores em operações nas quais os custos são incorporados ao preço de emissão.
Esse é o caso das emissões anunciadas pelos fundos imobiliários Riza Terrax (RZTR11) e Guardian Logística (GALG11).
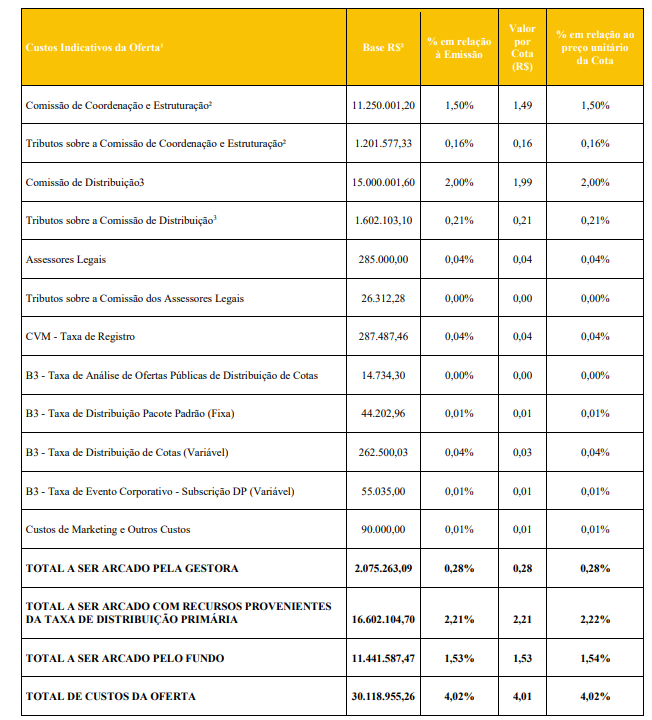
O RZTR11, por exemplo, estabeleceu um preço de subscrição R$ 101,86 por cota, mas a soma já embute um custo de R$ 1,53 arcado pelo fundo, segundo o prospecto. O FII cobra ainda uma taxa de distribuição de R$ 2,21.
O restante das despesas será pago pela gestora, conforme indica a tabela de custos da oferta.
A situação é similar à do GALG11. O FII estabeleceu um preço de subscrição de R$ 9,17 por cota, que já inclui um custo para o fundo de R$ 0,39. A taxa de distribuição, por sua vez, é de R$ 0,03.
Faz sentido o fundo arcar parte dos custos das ofertas de FII?
Gestores não ligados aos fundos citados e ouvidos pelo Seu Dinheiro argumentam que não é possível “fazer um juízo de valor geral” sobre o procedimento de fazer o fundo cobrir parte dos custos das ofertas de novas cotas.
“Um fundo pode estar fazendo uma oferta para comprar algum ativo oportunisticamente. Então a diluição dos cotistas atuais vale a pena se resultar, por exemplo, num fundo mais rentável”, diz um gestor.
Outro profissional de mercado argumentou que, se um fundo está em uma situação onde precisa de liquidez, mas negocia com desconto no mercado secundário, a prática também é válida desde que seja alinhada com os cotistas.
Porém, nos três casos utilizados para ilustrar a reportagem, o gestor enxergou essa necessidade apenas em um: o FII GALG11, que, de acordo com ele, precisava captar recursos para quitar despesas no curto prazo.
A Riza Asset, gestora do RZTR11, não aceitou o pedido de entrevista até a publicação do texto. Já a Guardian, responsável pelo GALG11, informou que não poderia participar da matéria pois estava em período de silêncio.
 30 de outubro de 2026 - 12:40
FUTURO NEBULOSO
Usiminas (USIM5) tem a maior baixa do Ibovespa com balanço aquém do esperado; o que pesou nos números do 3T26?
30 de outubro de 2026 - 12:40 30 de outubro de 2026 - 11:52
FÓRMULA MILIONÁRIA
De inquilina a dona: Coca-Cola compra imóvel do ALZR11 por R$ 140 milhões; veja ganho por cota
30 de outubro de 2026 - 11:52 30 de outubro de 2026 - 10:19
A CONTA CHEGOU
Casas Bahia (BHIA3) coloca aluguéis em dia, mas FII reduz projeção de dividendos; entenda o porquê
30 de outubro de 2026 - 10:19 29 de outubro de 2026 - 18:17
PESSIMISMO CONTINUA
Ibovespa tem 4º pregão seguido de baixa, com queda de 17% desde a eleição; em NY, dia também foi tingido de vermelho
29 de outubro de 2026 - 18:17 29 de outubro de 2026 - 14:00
Conteúdo Empiricus
Enquanto muitos investidores focam nos dividendos, este mercado bilionário bate recordes de crescimento na B3 em 2026
29 de outubro de 2026 - 14:00 29 de outubro de 2026 - 7:30
DE OLHO NO GRINGO
Um fundo imobiliário, duas versões: o que falta para os FIIs ‘falarem a língua’ do investidor estrangeiro?
29 de outubro de 2026 - 7:30 27 de outubro de 2026 - 18:40
SANGRIA ESTANCOU?
Vale investir na Bolsa depois da ‘segunda-feira sangrenta’? Estrategista da Monte Bravo diz quais setores olhar, mas tem um ativo preferido
27 de outubro de 2026 - 18:40 27 de outubro de 2026 - 16:08
PECHINCHAS NA BOLSA
Tombo da Bolsa após as eleições abre oportunidades, e Itaú BBA lista 7 ações para incluir na carteira agora
27 de outubro de 2026 - 16:08 26 de outubro de 2026 - 18:15
A RAZÃO DA QUEDA
A derrocada da bolsa: estudo mostra que crises globais estão por trás dos maiores tombos do Ibovespa
26 de outubro de 2026 - 18:15 26 de outubro de 2026 - 16:04
RESSACA ELEITORAL
Fundos imobiliários sentem mudança de humor dos mercados com vitória de Lula e devolvem todo ganho desde o 1º turno
26 de outubro de 2026 - 16:04 26 de outubro de 2026 - 15:31
O QUE VEM POR AÍ
Tombo de 20% do Ibovespa e dólar acima de R$ 5,50 são os novos normais? JP Morgan diz o que o investidor deve esperar
26 de outubro de 2026 - 15:31 26 de outubro de 2026 - 13:51
DA PRIMAVERA AO OUTONO?
Dólar a R$ 6, bolsa em queda de até 30% e juros mais altos: o que Wall Street espera do Brasil após a reeleição de Lula
26 de outubro de 2026 - 13:51 26 de outubro de 2026 - 12:29
SANGRIA NA BOLSA
Ibovespa cai 14%, dólar sobe a R$ 5,40, mas nem todo mundo perdeu — entenda o caos nos mercados
26 de outubro de 2026 - 12:29 26 de outubro de 2026 - 12:10
DEPOIS DA BONANÇA, A TEMPESTADE
Ibovespa em choque: várias ações derretem mais de 40% após virada de Lula no segundo turno, apenas 6 sobem
26 de outubro de 2026 - 12:10 26 de outubro de 2026 - 10:48
BOTÃO DE PÂNICO
‘Circuit breaker’: o que é botão do pânico da bolsa, acionado após a reeleição de Lula
26 de outubro de 2026 - 10:48 26 de outubro de 2026 - 10:17
MODO DEFESA
Salve-se quem puder: Ibovespa pode tombar 17% após reeleição de Lula, avalia BTG; quais ações podem escapar?
26 de outubro de 2026 - 10:17 26 de outubro de 2026 - 10:01
NA CONTRAMÃO
Gavekal, importante casa de análise gringa, recomenda compra de ativos no Brasil após vitória de Lula; ações caem 30% lá fora
26 de outubro de 2026 - 10:01 25 de outubro de 2026 - 22:48
REPORTAGEM ESPECIAL
Lula venceu, e a festa da bolsa pode acabar: o que esperar dos investimentos agora?
25 de outubro de 2026 - 22:48 25 de outubro de 2026 - 22:28
MERCADOS
Petrobras despenca 12%, Vale cai 4% e EWZ tomba 19%: a reação imediata à vitória de Lula — e o que vem por aí
25 de outubro de 2026 - 22:28 25 de outubro de 2026 - 11:00
Conteúdo Empiricus

