


Os yields devem estar loucos: entenda os impactos da alta dos juros nos EUA
2022 promete ser um ano no qual enfrentaremos o desconhecido. Não só pelos impactos da pandemia, mas também pela normalização monetária

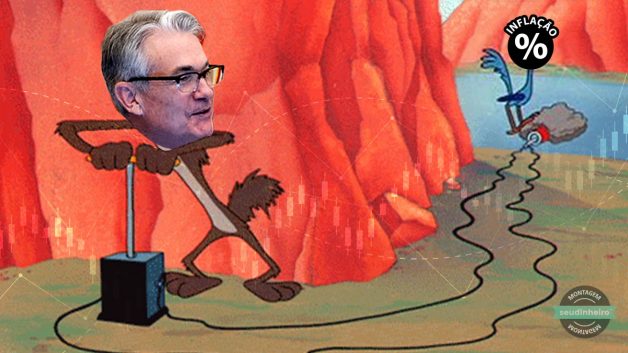
Muitas vezes não entendemos sinalizações que deveriam nos ser bastante claras. Consequentemente, sem compreender por inteiro os desdobramentos das variáveis que nos cercam, nos sentimos perdidos.
É como a tribo africana, no clássico de 1980 "Os Deuses Devem Estar Loucos", ao receber dos céus um presente dos Deuses: uma garrafa de Coca-Cola. Cada um interpreta o desconhecido à sua maneira.
De maneira similar, 2022 promete ser um ano no qual enfrentaremos o desconhecido. Isso não só pelo fato de ainda vivermos em um mundo afetado pela pandemia, mas também por estarmos em um contexto de normalização monetária, que implica em mudanças nos mercados financeiros.
Por isso, entendo a inflação e as movimentações dos Bancos Centrais ao redor do mundo como o ponto central de atenção no ano.
Em especial nos EUA, que serve de balizador para a taxa de juros dos demais países por uma questão de arbitragem de retornos.
Estresse na curva de juros já provoca ajuste nos ativos de risco
Tanto é verdade que o estresse recente na curva de juros vem provocando um movimento de ajuste nos preços dos ativos de risco em nível global, com particular sensibilidade adicional em investimentos emergentes que seguem o ritmo americano, como no caso brasileiro.
Leia Também
Ibovespa a 240 mil pontos? Inter explica por que ainda vê espaço para a bolsa subir
Um pouco antes do Natal, entre os dias 19 e 20 de dezembro, o rendimento dos títulos do tesouro americano com vencimento em 10 anos, considerado a taxa livre de risco global, repousava tranquilamente abaixo de 1,40%.
Em poucas semanas, porém, esta taxa avançou para a proximidade de 1,80%. São 40 pontos-base, uma quantia não ignorável para alguns pregões, o que provocou algumas coisas no mundo.
[captacao]
Juros ainda estão baixos no mundo desenvolvido
Em primeiro lugar, um ajuste marginal de renda variável para renda fixa acontece. Naturalmente, os juros ainda estão muito baixos no mundo desenvolvido, o que ainda enseja certa atratividade aos ativos de risco.
Contudo, como a taxa de juros nos EUA serve de base para outros países, que precisam pagar um prêmio adicional para atrair capital, a migração para renda fixa pode ser mais notável, como acontece no Brasil.
Ou seja, a preocupação com a subida das taxas de juros em âmbito global machucou os ativos.
Brasil acrescenta elementos domésticos ao risco externo
No Brasil, se a isso somarmos fatores técnicos de mercado e elementos domésticos ligados a temores com a situação fiscal dentro de um ano eleitoral, encontramos as justificativas para a correção recente. O Ibovespa caiu 2%, enquanto o SMAL11 perdeu 10%, indicando um comportamento mais adverso entre as smallcaps.
Como poucos setores pesam muito no índice, a média ponderada é distorcida por poucos nomes, escondendo o que realmente representaria um comportamento médio das ações brasileiras.
Se você tirar bancos e commodities da semana passada, por exemplo, o que aconteceu foi um verdadeiro movimento de sell-off generalizado, em especial nas teses cíclicas domésticas e nas de crescimento.
Rotação setorial
Em segundo lugar, entre os ativos de risco, como ações, nota-se o que se chama de "rotação setorial", em que os recursos passam de ativos ligados a crescimento para investimentos focados em valor (desconto).
Isso acontece porque teses de crescimento possuem seus fluxos de caixa muito no futuro; neste caso, se a taxa de juros sobe, tais fluxos são trazidos a valor presente por uma taxa maior e, portanto, valem menos.
É o que tem acontecido desde o início de 2022, de maneira similar com o início de 2021: uma rotação extrema de crescimento para valor.
Na verdade, nos EUA, a rotação tem sido tão intensa que o atual spread de desempenho de janeiro entre os quintis mais baratos e mais caros das ações é de 12%, o que se classifica no 98º percentil dos spreads mensais dos últimos 44 anos (só ocorreram em oito meses no período).
Juros em alta prejudicam ativos com duration longa
Em outras palavras, juros subindo no mundo é negativo para ativos com duration longa. Isto é, os fluxos de caixa lá na frente representam muito menos hoje se trazidos a valor presente por uma taxa de desconto mais alta.
Por anos e anos, havia liquidez farta para alimentarmos as promessas de, lá na frente, haver geração de caixa. O custo agora, entretanto, está cada vez mais elevado.
À medida que os mercados precificam a decolagem das taxas de juros nos EUA, os rendimentos buscam patamares cada vez mais altos.
O rendimento do Tesouro de 10 anos subiu mais 30 bps para 1,80% desde 1º de janeiro. Os rendimentos reais, ajustados pela inflação, também subiram em um ritmo nunca visto desde o auge da pandemia, em março de 2020.
Tais acontecimentos se dão pelo fato de termos uma inflação acentuada correndo solta no mundo hoje. Curiosamente, hoje (terça-feira) teremos a atualização dos preços ao consumidor no Brasil e, amanhã (quarta-feira), nos EUA.
As pressões pós-pandêmicas ainda são sentidas no poder de compra, que foi corroído nos últimos meses. Em resposta, como já poderíamos esperar, foi iniciada a normalização monetária.
No Brasil, este processo já começou há alguns meses e deverá caminhar até levar a Selic à faixa entre 11,75% e 12,50%.
Os caminhos do Fed
Nos EUA, por sua vez, protagonistas do texto de hoje, o processo se dará por três avenidas:
- tapering, ou redução do nível de compras extraordinárias, que se deram por conta da crise;
- elevação dos juros; e
- redução do balanço da autoridade monetária.
A postura cada vez mais agressiva do Federal Reserve continua a surpreender os mercados, mais recentemente após as atas do banco central de sua reunião de dezembro, divulgadas na semana passada, sinalizando preocupação com o nível da inflação, não mais carinhosamente apelidada de transitória, e satisfeito com a recuperação no mercado de trabalho americano.
Consequentemente, os itens acima elencados acontecerão mais rapidamente do que o antecipado anteriormente pelo mercado. Como se não bastasse, depois do relatório de emprego da última sexta-feira, alguns bancos começaram a agressivar paralelamente suas projeções para a autoridade monetária dos EUA, atingindo particularmente as ações de tecnologia.
Pelo menos três altas de juros são esperadas para 2022 nos EUA
O gráfico de pontos mais recente do Federal Reserve, que sinaliza as perspectivas do banco central para a trajetória das taxas de juros, atualmente mostra uma previsão mediana de três altas em 2022, embora vários participantes do mercado esperem mais.
As previsões mudaram bastante após a divulgação da ata na semana passada, que estabeleceu uma jogada tripla para o aperto da política, indicada acima.
O Goldman Sachs, por exemplo, agora vê quatro aumentos nas taxas em 2022, adicionando um aumento em dezembro à sua previsão anterior de aumentos em março, junho e setembro (o novo aperto se daria em julho ou até antes), isso porque, segundo a instituição, as atas recentes transmitem um maior senso de urgência, com a inflação provavelmente ainda muito acima da meta naquele momento.
Naturalmente, a política monetária cada vez mais rígida do Fed pode preocupar os investidores, principalmente aqueles que carregam consigo ações de alto crescimento e de países emergentes.
Há espaço para calmaria
Há, porém, espaço para calmaria nos mercados, depois de um início de ano bastante estressado, principalmente se o aumento dos rendimentos dos títulos desacelerar nas próximas semanas.
A temporada de resultados lá fora, que começa entre a quinta e a sexta-feira, pode ter algo a nos dizer sobre isso, principalmente se os ganhos atenderem às expectativas de Wall Street.
Isso possibilitaria uma transição mais gradual para um mundo sem estímulos. O grande problema das últimas semanas foi a brutalidade com que os movimentos se deram. Se eles ocorressem mais gradualmente, os ruídos seriam mitigados.
No Brasil, se conseguirmos essa transição para um mundo de mais gradualismo nos yields estrangeiros, podemos ter espaço para voltarmos a focarmos em nós mesmos.
A hora das small caps?
Em ano eleitoral, no aniversário de 200 anos da independência e de 100 anos da Semana de Arte Moderna, estamos vendo ativos brasileiros muito baratos, havendo espaço para comprar small caps muito castigadas, abaixo de 10 vezes lucros.
Ainda assim, como não necessariamente essa transição para o gradualismo vai acontecer, possibilitando continuidade da rotação setorial testemunhada até aqui, vejo espaço para um combo de banco com commodity (velha economia/setores tradicionais descontados) e small caps baratas e que já geram resultado.
Tudo isso, claro, feito sob o devido dimensionamento das posições, conforme seu perfil de risco, e a devida diversificação de carteira, com as respectivas proteções associadas.
Veja também - Bitcoin é anti-inflação? Maior criptomoeda do mercado pode proteger seu patrimônio da alta nos preços; entenda
 16 de outubro de 2026 - 14:00
DEPOIS DA FESTA
Ibovespa a 240 mil pontos? Mesmo após o rali eleitoral com Flávio Bolsonaro, Inter e Citi ainda veem espaço para a bolsa subir
16 de outubro de 2026 - 14:00 16 de outubro de 2026 - 12:17
TOUROS E URSOS #292
Juros altos vieram para ficar? Gestor da XP diz que investidor terá de reaprender a investir em um novo mundo
16 de outubro de 2026 - 12:17 16 de outubro de 2026 - 10:38
TARDE DEMAIS?
Casas Bahia (BHIA3) paga aluguel ao HSLG11, mas segue devendo ao FII; entenda como fica a ação de despejo
16 de outubro de 2026 - 10:38 15 de outubro de 2026 - 18:07
ALOCAÇÃO TÁTICA
Adeus ao CDI fácil: UBS rebaixa renda fixa pós-fixada e vê espaço para a bolsa brasileira saltar até 25%
15 de outubro de 2026 - 18:07 15 de outubro de 2026 - 17:30
TURNAROUND DA CARTEIRA
BC Fund (BRCR11) ganha força na bolsa com dividendos e mudanças no portfólio no radar; entenda os planos do FII
15 de outubro de 2026 - 17:30 15 de outubro de 2026 - 14:00
Conteúdo Empiricus
Opções: Como driblar o principal desafio deste mercado e buscar oportunidades com potencial de multiplicar o capital investido
15 de outubro de 2026 - 14:00 15 de outubro de 2026 - 12:45
MUDANÇAS EM CURSO
Os ETFs estão fazendo com os fundos o que os fundos fizeram com as ações há mais de 20 anos
15 de outubro de 2026 - 12:45 14 de outubro de 2026 - 16:27
TANQUE CHEIO NA BOLSA
Petrobras (PETR4) bate R$ 800 bilhões em valor de mercado pela primeira vez. O que está por trás do novo recorde?
14 de outubro de 2026 - 16:27 14 de outubro de 2026 - 15:56
O PÓDIO MUDOU
A Vale ficou para trás: BTG Pactual (BPAC11) toma o lugar de VALE3 no pódio das empresas mais valiosas da bolsa
14 de outubro de 2026 - 15:56 14 de outubro de 2026 - 11:58
DE OLHO NO AGRO
FII do agronegócio fecha venda milionária de fazenda e estima impacto positivo de R$ 5,78 por cota
14 de outubro de 2026 - 11:58 13 de outubro de 2026 - 18:00
É HORA DE COMPRAR?
Próxima parada do Ibovespa: 220 mil pontos. A visão dos gestores sobre a bolsa depois do 2º turno das eleições
13 de outubro de 2026 - 18:00 13 de outubro de 2026 - 13:02
O PESO DA INADIMPLÊNCIA
Crise das Casas Bahia (BHIA3) pesa sobre o HSLG11: FII pede despejo após calote, e cotas caem mais de 4%
13 de outubro de 2026 - 13:02 12 de outubro de 2026 - 17:10
SEM FOLGA EM NOVA YORK
Nasdaq leva uma queda e puxa S&P 500 para o vermelho; confira o que movimentou os mercados lá fora
12 de outubro de 2026 - 17:10 12 de outubro de 2026 - 13:01
HORA DE COMPRAR?
Flávio Bolsonaro eleito? Expectativa após 1° turno derruba dólar abaixo dos R$ 5 e coloca estas 4 ações no radar dos bancões
12 de outubro de 2026 - 13:01 11 de outubro de 2026 - 11:00
AÇÕES
5 ações para buscar ganhos na bolsa e superar o Ibovespa nesta semana, segundo Terra Investimentos
11 de outubro de 2026 - 11:00 10 de outubro de 2026 - 11:25
AÇÕES SE DESTACARAM
Ibovespa bate recorde após eleições e sobe 8,82% na semana; veja quem ganhou e quem perdeu
10 de outubro de 2026 - 11:25 9 de outubro de 2026 - 17:15
VISÃO DO GESTOR
Fundo Verde, de Stuhlberger, vê espaço para novo rali da bolsa com o ‘trade Flávio’ — mas faz alerta para risco lá fora
9 de outubro de 2026 - 17:15 9 de outubro de 2026 - 16:35
OPORTUNIDADE NO RADAR
A janela dos fundos imobiliários está fechando, e o BTG Pactual revela os FIIs para surfar a onda enquanto há tempo
9 de outubro de 2026 - 16:35 9 de outubro de 2026 - 12:43
UM OLHO NA URNA E OUTRO NA BOLSA
Ibovespa renova máxima no dia e dólar cai abaixo de R$ 5, mas IPCA lembra: a conta dos juros ainda não fechou
9 de outubro de 2026 - 12:43 8 de outubro de 2026 - 10:47
RADAR DE FIIS
