


A Ecorodovias ficará com a Imigrantes até 2033 — e a CCR só comemora
Empresas como Ecorodovias e CCR têm um trunfo na manga: ao firmarem contratos de longo prazo para a exploração de concessões de infraestrutura, elas têm grande previsibilidade de fluxo de caixa — um chamariz para os investidores que não gostam de fortes emoções. Portanto, estamos falando de um setor sem maiores emoções, certo? Bem... não […]

Empresas como Ecorodovias e CCR têm um trunfo na manga: ao firmarem contratos de longo prazo para a exploração de concessões de infraestrutura, elas têm grande previsibilidade de fluxo de caixa — um chamariz para os investidores que não gostam de fortes emoções. Portanto, estamos falando de um setor sem maiores emoções, certo?
Bem... não é bem assim. Esse coringa só funciona se os contratos forem devidamente cumpridos por ambas as partes — e, infelizmente, rompimentos unilaterais são mais frequentes do que se imagina. De tempos em tempos, vemos autoridades estaduais e federais querendo mudar as regras no meio do jogo.
Afinal, o setor de concessões tem um potencial dividendo político a ser colhido. Cortes em tarifas de pedágio — ou, no mínimo, a postergação de aumentos nas praças — são temas de apelo popular. A ameaça de rompimento de contrato já foi usada inúmeras vezes para que os termos assinados lá atrás fossem desrespeitados.
E é claro que a insegurança jurídica representa um risco relevante ao setor: não há como calcular um fluxo de caixa se as cláusulas contratuais podem ser descumpridas. Mais que isso: ela afasta potenciais novos investidores — ora essas, quem teria interesse de assinar um termo bilionário de 30 anos com um governo que rasga contratos?
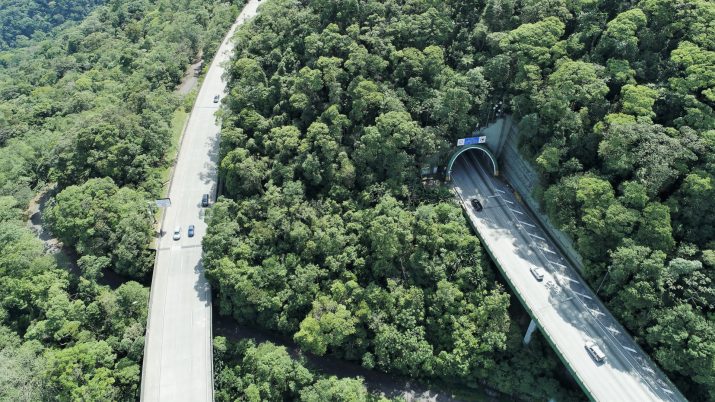
Tendo tudo isso em mente, a Ecorodovias anunciou ao mercado uma notícia que soou como música para os ouvidos do setor: depois de muitas disputas judiciais, assinou um termo aditivo com o governo de São Paulo para prorrogar o prazo de concessão da Ecovias, a administradora do sistema Anchieta-Imigrantes.
É claro que, para a Ecorodovias, a assinatura envolve compromissos de investimento e pagamentos às autoridades estaduais. Mas ela traz uma coisa ainda mais valiosa: a segurança jurídica.
Leia Também
[captacao]
Ecorodovias: mais sete anos
Antes de tudo, é preciso entender as condições do Termo Aditivo assinado entre as partes. Do lado do governo de São Paulo, houve a prorrogação até 2033 do contrato de concessão do sistema Anchieta-Imigrantes — a joia do portfólio da Ecorodovias.
Do lado da empresa, houve um comprometimento com mais R$ 1,1 bilhão em investimentos em obras e melhorias em todo o sistema, que liga a capital paulista à baixada santista. Além disso, a companhia irá depositar R$ 613 milhões ao governo estadual, como garantia.
Por fim, o Termo Aditivo também estabelece o fim das disputas judiciais entre a Ecorodovias e o governo de São Paulo, incluindo questões acerca do rebalanceamento dos contratos e outros atritos envolvendo as partes.
Esse tempo extra é fundamental para a Ecorodovias, uma vez que o sistema Anchieta-Imigrantes é responsável por uma fatia relevante da receita da companhia — trata-se, afinal, da concessão com maior fluxo de veículos e maior tíquete médio em termos de pedágio.
No quarto trimestre de 2020, por exemplo, a Ecovias respondeu por R$ 275,8 bilhões da receita bruta da Ecorodovias — o que representa 1/3 das receitas com pedágio de todo o grupo, composto por 10 concessionárias.
O contrato de concessão do sistema Anchieta-Imigrantes foi assinado em 1998 e, nos termos atuais, iria até 2025.
A CCR seguirá o mesmo caminho?
O mercado mostrou-se entusiasmado com a resolução encontrada entre governo de SP e Ecorodovias. As ações ON da companhia (ECOR3) chegaram a disparar mais de 9% logo após a abertura, indo ao patamar dos R$ 13,00. Mas, com o passar do dia, perderam força e fecharam em leve baixa.
Já as ações ON da CCR (CCRO3), por outro lado, sustentaram altas firmes ao longo do pregão, encerrando o dia com mais de 4% de ganhos — o melhor desempenho de todo o Ibovespa. O índice em si teve um dia bastante morno, pouco se afastando do zero a zero.
E o que explica essa forte reação das ações da CCR, considerando que o noticiário diz respeito à rival? Como falamos no início do texto, é uma questão de segurança jurídica: se a Ecorodovias conseguiu resolver suas pendências com o governo e prorrogar sua concessão, será que a CCR seguirá pelo mesmo caminho?
E a CCR tem diversas concessionárias nessa posição: a AutoBAn, que administra o sistema Anhanguera-Bandeirantes até 2026; a ViaOeste, responsável pelo sistema Raposo Tavares-Castello Branco até 2022; e a SPVias, com estradas que dão continuidade ao trecho da ViaOeste, até 2027.
Há, ainda, o imbróglio envolvendo a Nova Dutra, cuja concessão expirava em fevereiro deste ano, mas foi prorrogada por mais um ano — esse é um contrato assinado com a ANTT e o governo federal.
Dito isso, a possibilidade de renovação das concessões paulistas da CCR, somada ao portfólio mais variado da companhia, com aeroportos e mobilidade urbana, fizeram com que, ao menos hoje, os investidores optassem por aumentar as posições nas ações da empresa, e não da Ecorodovias.
O que os analistas acharam
Em relatório, o Bradesco BBI diz que os termos do contrato assinado entre Ecorodovias e governo de São Paulo ficaram um pouco abaixo do esperado, mas que, ainda assim, a notícia era bastante positiva para a companhia. Atualmente, o banco tem recomendação de compra e preço-alvo de R$ 16,00 — um potencial de alta de cerca de 33% em relação aos níveis atuais.
Itaú BBA e Santander foram pelo mesmo caminho: comemoraram a assinatura do termo aditivo e a maior tranquilidade no front da segurança jurídica. Veja abaixo as recomendações dos bancos para ECOR3:
- Itaú BBA: compra e preço-alvo de R$ 16,00 (+33%)
- Santander: compra e preço-alvo de R$ 16,40 (+37%)
 22 de outubro de 2026 - 18:07
BALANÇO
Lucro do Bradesco (BBDC4) sobe 14% no 3T26, a R$ 7,1 bilhões; calotes podem frear a virada?
22 de outubro de 2026 - 18:07 22 de outubro de 2026 - 17:58
NEGÓCIO EM ANDAMENTO
CSN (CSNA3): Agora vai? Venda da CSN Cimentos deve sair nas próximas 2 semanas, mas sem exclusividade, diz jornal
22 de outubro de 2026 - 17:58 22 de outubro de 2026 - 17:18
O QUE PESOU NO 3T26?
A conta chegou para a WEG (WEGE3): custos e tarifas dos EUA pressionam margens; veja o que diz a empresa
22 de outubro de 2026 - 17:18 22 de outubro de 2026 - 16:42
ALTA DE 22% EM DÓLAR
Petrobras (PETR4) supera gigantes globais e emplaca a maior valorização do setor em outubro. Além do petróleo, o que está por trás?
22 de outubro de 2026 - 16:42 22 de outubro de 2026 - 14:22
O QUE DIZEM OS ANALISTAS?
JBS (JBSS32): balanço do 3T26 deve ser fraco, mas bancos veem espaço para alta de até 41% nas ações
22 de outubro de 2026 - 14:22 22 de outubro de 2026 - 13:31
PÉ NO FREIO
Viagem tranquila da Motiva (MOTV3) ficou para trás: Citi corta recomendação para neutra e sobe preço-alvo; ação cai 2%
22 de outubro de 2026 - 13:31 22 de outubro de 2026 - 13:03
BEM RECEBIDO
Sinistralidade sobe, mas lucro fala mais alto: por que o balanço da Bradsaúde (SAUD3) agradou o mercado
22 de outubro de 2026 - 13:03 22 de outubro de 2026 - 12:29
NOVO CAPÍTULO
Outra reestruturação no radar? Credores pedem Chapter 11 involuntário de subsidiária da Braskem (BRKM5) nos EUA
22 de outubro de 2026 - 12:29 22 de outubro de 2026 - 12:00
IA CHINESA
IPO vem aí? DeepSeek capta US$ 15 bilhões em nova rodada de financiamento antes de abrir capital em Xangai
22 de outubro de 2026 - 12:00 21 de outubro de 2026 - 20:42
REESTRUTURAÇÃO
Raízen (RAIZ4) tenta ganhar fôlego com aumento de capital de até R$ 3,5 bilhões; veja o que muda para acionistas
21 de outubro de 2026 - 20:42
21 de outubro de 2026 - 18:34
BALANÇO DO 3T26
Bradsaúde (SAUD3): lucro sobe 14,4% e dividendos chegam a R$ 1 bilhão, mas ‘dor de cabeça’ volta a atacar
21 de outubro de 2026 - 18:34 21 de outubro de 2026 - 16:23
TEM MAIS POR VIR
A festa ainda não acabou: B3 (B3SA3) pode subir mais 27% e pagar bons dividendos, diz Santander
21 de outubro de 2026 - 16:23 21 de outubro de 2026 - 14:45
VISÃO DE GESTORES
“Parece que não pode ver um real sobrando”: por que acordo com o Einstein reacende dúvidas sobre uso do caixa da Ânima (ANIM3)
21 de outubro de 2026 - 14:45 21 de outubro de 2026 - 14:19
BALANÇO DECEPCIONOU?
WEG (WEGE3) cai mais de 7% com balanço pressionado por dólar e tarifas; exagero ou sinal de alerta?
21 de outubro de 2026 - 14:19 21 de outubro de 2026 - 14:07
FORA DO AR
Bons resultados da Netflix (NFLX) vêm de ‘ajuste de última hora’, e futuro preocupa, diz analista; veja os números
21 de outubro de 2026 - 14:07
21 de outubro de 2026 - 11:13
OPORTUNIDADE OU ARMADILHA
O pior já passou? Bradsaúde (SAUD3) encara custos maiores e lucro pressionado no 3T26. É hora de fugir ou comprar?
21 de outubro de 2026 - 11:13 21 de outubro de 2026 - 6:13
PRÉVIA DO BALANÇO
Bradesco (BBDC4) chega ao balanço com quase R$ 10 bilhões a mais no caixa, mas ainda precisa convencer que a virada veio para ficar
21 de outubro de 2026 - 6:13 20 de outubro de 2026 - 18:45
DE OLHO NA SELIC
Vamos (VAMO3) já subiu 106% no ano com a ajuda do trade eleitoral. Ainda há espaço para ganhar mais?
20 de outubro de 2026 - 18:45 20 de outubro de 2026 - 17:23
PÁGINA VIRADA
Americanas (AMER3) vira a página da recuperação judicial, mira nova fase e dispara 25% na B3; o que esperar da varejista?
20 de outubro de 2026 - 17:23 20 de outubro de 2026 - 16:25
NEGÓCIO DA CHINA?

