


Após fracasso na disputa pela Hering, presidente da Arezzo comenta planos para o futuro da empresa
Alexandre Birman indica que a dona da Reserva segue normalmente com sua agenda de fusões e aquisições, de olho nas opções interessantes entre empresas de pequeno porte

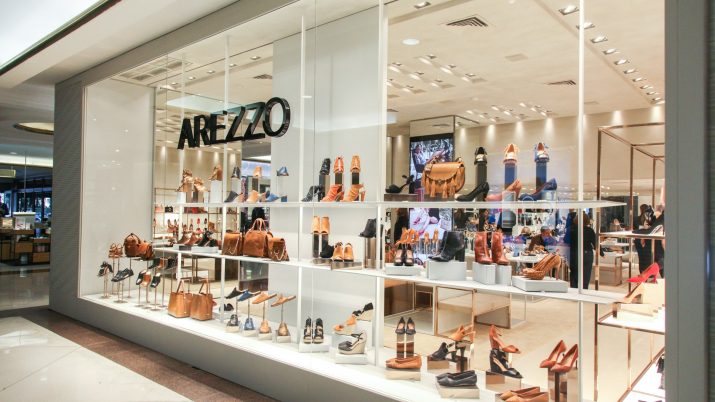
Após uma oferta considerada agressiva pela Hering, a Arezzo acabou sendo passada para trás por um movimento surpresa do Grupo Soma na disputa pela companhia.
O presidente do grupo Arezzo, Alexandre Birman, diz, porém, que a empresa é da paz e que a fama de negociador furioso não tem lastro na realidade. "É extrema inverdade falar isso e minha consciência é tranquila nesse sentido. Deveria até ser mais (furioso)", disse.
[captacao]
Leia, a seguir, os principais trechos da entrevista:
Em que pé está o negócio digital da Arezzo?
Em 2018, demos o pontapé inicial no digital e na visão omnichannel (integração entre lojas físicas e internet). Foram milhões em investimentos em tecnologia e, sobretudo, na cultura da equipe.
Leia Também
Quando veio a primeira onda de restrição à circulação, em março de 2020, levou um tempo até colocarmos tudo de pé e definirmos a nova forma de operar. Mas, a partir de maio, já iniciamos um momento bom.
A força de venda ficou 100% ativa e mantivemos, com as lojas fechadas, patamar de 52% das vendas de 2019 e crescimento turbinado com e-commerce.
A empresa está preparada caso venha uma terceira onda?
Nosso viés é positivo: pior do que foi, não será. Mas talvez não seja uma linha reta de crescimento. Haverá momento de maior desafio e depois volta ao normal, em uma curva crescente e não linear.
Os franqueados tiveram renegociação de aluguéis com os shoppings?
Na maioria dos shoppings, nosso custo de ocupação é melhor do que o de outros lojistas. Nos casos em que os shoppings veem que o ponto comercial está em dificuldade, há boas negociações. Nunca judicializamos nenhum tipo de pagamento. A gente é uma empresa da paz, em todos os sentidos.
Mas, nas últimas semanas, muito se falou da "fúria do Birman" em negociações...
Primeiro, sou justo demais. Pago o preço justo, inclusive no âmbito pessoal. Nosso modelo de negócio é transparente: não fico negociando a compra no meu fornecedor para ganhar margem melhor.
Nosso fornecedor sabe o preço de venda. O franqueado sabe quanto comprou na fábrica. Se a gente atua no core business assim, quem diz que eu sou furioso na negociação? É extrema inverdade falar isso e minha consciência é tranquila nesse sentido. Deveria até ser mais.
O sr. se refere ao caso Hering?
Não. Quis dizer que sou extremamente conservador em vários sentidos e, nesse caso, não deixa de ser verdade. Em nossa opinião e na dos principais bancos que nos assessoraram, a forma que conduzimos foi extremamente aberta e transparente. Realmente, foi motivo de muita surpresa a forma como aconteceu, mas não tenho muito a falar sobre isso.
Após a compra da Hering não ter saído, o mercado espera agora um próximo movimento da Arezzo. Qual será?
Nossa empresa não foi criada para crescer por aquisições. Nossa essência é o crescimento orgânico. Quando fizemos a aquisição da Reserva, foi para entrar no segmento de vestuário. Era muito difícil nos tornarmos relevantes do zero.
A expansão por aquisição é algo novo. Mesmo se tivéssemos concretizado a aquisição da Hering, iríamos manter a área ativa, porque hoje é uma prerrogativa da empresa.
Não tinha desespero. Era uma oportunidade que acreditávamos estar na hora certa, no preço certo. Não aconteceu. Continua nossa agenda normal de M&A (fusões e aquisições), sem acelerar e sem frear.
Após a Hering, restaram menos empresas "compráveis"?
De grande porte, não. De pequeno porte, tem várias. Temos opções interessantes, algumas de baixíssimo risco e endividamento, com possibilidade de crescimento de longo prazo. Outras com trabalho um pouco maior de reconstrução.
Pode ser que a gente venha com aquisição de menor porte, mais digital. Pode ser uma empresa de moda feminina ou uma marca que já fez muito sucesso, mas precisa de reposicionamento.
Fontes falam da Restoque.
Não faz parte.
E C&A?
Não é um bom alvo, pelo modelo de negócios e a classe social. Hoje, não faz parte do nosso pipeline (plano).
Falam da Inbrands. Algumas marcas, não a empresa toda.
Inbrands tem marcas interessantes. O conjunto da obra, infelizmente, não foi exitoso. É o máximo que posso falar.
E Brooksfield?
Sim, foi ofertada. Não tem a menor possibilidade.
As informações são do jornal O Estado de S. Paulo.
 6 de novembro de 2026 - 18:00
PAPEL & CELULOSE
Nem a celulose salva? Safra perde otimismo com Klabin (KLBN11) e rebaixa recomendação para neutra
6 de novembro de 2026 - 18:00 6 de novembro de 2026 - 17:23
TESOURA AFIADA
Safra rebaixa BB (BBSA3) para venda; Itaú (ITUB4) e Bradesco (BBDC4) também sofrem e só uma ação escapa da degola
6 de novembro de 2026 - 17:23 6 de novembro de 2026 - 16:27
LUXO NAS ALTURAS
8 pontos por dólar, passagem aérea extra e até 20 acompanhantes nas salas VIP: o que oferece o cartão de R$ 12 mil do Itaú
6 de novembro de 2026 - 16:27 6 de novembro de 2026 - 13:08
ALÍVIO ADIANTE?
Cosan (CSAN3) dispara quase 20% em dois dias com aposta em desalavancagem e possível venda de fatia da Compass
6 de novembro de 2026 - 13:08 6 de novembro de 2026 - 6:33
NOVA FRONTEIRA
Revolut prepara ofensiva de US$ 1 bilhão na América Latina: o plano da fintech para crescer no Brasil e conquistar novos mercados
6 de novembro de 2026 - 6:33 5 de novembro de 2026 - 19:58
VAI PINGAR
Dividendos e JCPs: Sabesp (SBSP3) vai depositar R$ 2,6 bilhões — e ainda dá para aproveitar
5 de novembro de 2026 - 19:58 5 de novembro de 2026 - 18:11
BALANÇO 3T26
Fleury (FLRY3): Lucro cresce 42,9% no 3T26 e bate expectativa; CEO detalha planos para sustentar o crescimento
5 de novembro de 2026 - 18:11 5 de novembro de 2026 - 16:31
SD ENTREVISTA
“A arte está em saber quem merece crédito”: o recado do ABC Brasil (ABCB4) para empresas em meio à pressão dos juros
5 de novembro de 2026 - 16:31 5 de novembro de 2026 - 14:18
É DINHEIRO OU NÃO É?
Após OPA da Helbor (HBOR3), HBR Realty (HBRE3) vende ativos a FII por quase R$ 1 bilhão; ações sobem 6%
5 de novembro de 2026 - 14:18 5 de novembro de 2026 - 14:18
ENTROU EM PROMOÇÃO?
Ações com desconto? Queda de 9% é oportunidade para Méliuz (CASH3) após balanço, segundo dois bancões; entenda
5 de novembro de 2026 - 14:18 5 de novembro de 2026 - 13:58
EMPRESAS
Cosan (CSAN3) está barata demais? UBS-BB vê oportunidade após tombo de 40% e aponta o que pode destravar valor
5 de novembro de 2026 - 13:58 5 de novembro de 2026 - 13:25
O QUE AGRADOU?
Ação da C&A (CEAB3) dispara até 10% após trimestre melhor do que o temido pelo mercado; veja os destaques
5 de novembro de 2026 - 13:25 4 de novembro de 2026 - 14:45
ONDE INVESTIR NO VAREJO?
Juros mais altos por mais tempo: Citi rebaixa Magazine Luiza (MGLU3), eleva Alpargatas (ALPA4) e muda apostas no varejo
4 de novembro de 2026 - 14:45
4 de novembro de 2026 - 12:35
AMBIÇÃO RENOVADA
Revolut chega a US$ 115 bilhões e já vale mais que o dobro do Nubank; o que está por trás da aposta dos investidores
4 de novembro de 2026 - 12:35 4 de novembro de 2026 - 11:56
CENÁRIO MAIS APERTADO
“É preciso ser realista”: CEO do Itaú (ITUB4) revela como o banco pretende equilibrar crédito e rentabilidade em 2027
4 de novembro de 2026 - 11:56 4 de novembro de 2026 - 10:06
MAIS UMA PARA A LISTA
Aeris (AERI3) recorre à recuperação extrajudicial para lidar com dívida de R$ 1,52 bilhão
4 de novembro de 2026 - 10:06 4 de novembro de 2026 - 8:56
PECHINCHA ENTRE OS BANCÕES
Nem na crise de 2016 o Bradesco (BBDC4) ficou tão barato: o que o Morgan Stanley está vendo após o tombo de quase 40% desde as eleições
4 de novembro de 2026 - 8:56 3 de novembro de 2026 - 18:37
RESULTADO
Itaú (ITUB4) lucra R$ 12,6 bilhões no 3T26, em linha com o esperado; veja o que pesou no balanço
3 de novembro de 2026 - 18:37 3 de novembro de 2026 - 17:47
CAIU DEMAIS?
Nubank (NU): XP vê duas cartas na manga para roxinho; saiba o potencial da ação
3 de novembro de 2026 - 17:47 3 de novembro de 2026 - 6:02
PRÉVIA DO BALANÇO

