


Crescimento, o ciclo dos negócios e o “Incidente em Antares”
Atualmente, vivemos uma recuperação cíclica sem precedentes, com condições expostas bastante favoráveis para os próximos 12 meses, o que me faz duvidar de uma grande correção nesta altura do campeonato

Sempre gostei de Veríssimo, tanto o Érico como o Luis Fernando. Mas hoje eu vou me referir ao pai, autor de "Olhai os Lírios do Campo" e "Um Certo Capitão Rodrigo".
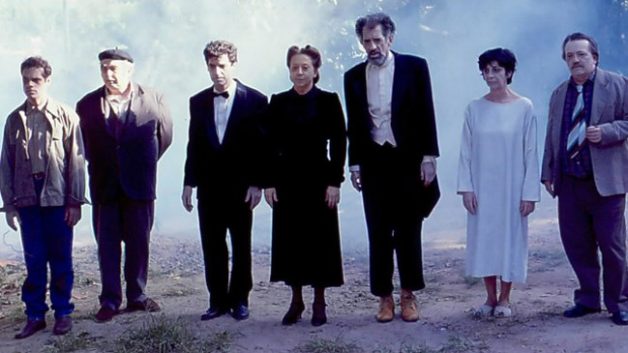
Mais precisamente, gostaria de resgatar o último romance do escritor, "Incidente em Antares", conhecido por misturar aos traços dos escritos o que se chamou de "realismo fantástico", uma vez que nos é apresentado o uso do sobrenatural ao longo da trama.
Em poucas palavras, a história se passa em 1963, quando morrem sete pessoas em Antares, uma cidade fictícia recheada de políticos corruptos, em meio a uma greve dos coveiros.
Como não há quem enterre os mortos, os defuntos passam a vagar pela cidade. A ideia é que os mortos passassem a conhecer e vasculhar a vida corrompida da sociedade que outrora viveram. Foi o que aconteceu.
O curioso é ver como a situação, por mais tétrica e absurda que seja, guarda semelhanças com o momento atual. A crise da covid-19 é muito parecida com um cemitério sem coveiros (ou com coveiros em greve, como preferir). No ano passado, com um choque econômico tão violento, não houve quem pudesse garantir que os corpos fossem devidamente enterrados.
Leia Também
Isso aconteceu porque, em primeiro lugar, a natureza da crise em si foi muito diferente do que estávamos habituados e ninguém sabia ao certo para onde iríamos depois do grande sell-off entre fevereiro e março de 2020.
Em segundo, porque a dispersão de valuation foi tamanha que não havia como enterrar por definitivo muitos setores, que acabaram ficando baratos demais ao longo do ano passado — se houvesse uma rotação setorial, tais segmentos conseguiriam performar muito bem (foi exatamente o que temos visto nos últimos meses).
Obviamente, as ações globais tiveram um desempenho muito melhor do que o normal na recuperação que vivemos até aqui.
O gráfico abaixo mostra o "MSCI World", um índice de ações global, em torno dos mercados de baixa (dados desde 1970). Hoje, o nosso desempenho superou em muito a média verificada desde então. Acompanhamos muito bem a recuperação pós-GFC ("Great Financial Crisis", ou "Grande Crise Financeira").
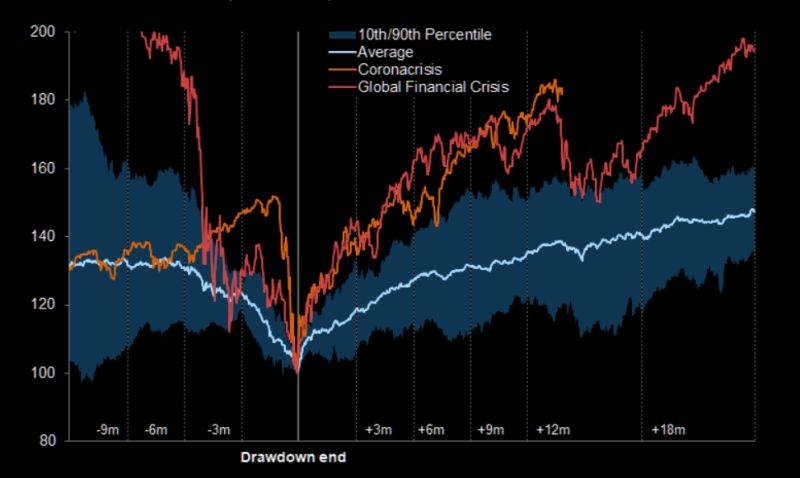
Se essa comparação continuar, estamos agora na zona para a primeira correção real, ou seja, a primeira queda real de mais de 10% deve começar agora. Mas essa é uma comparação, no meu entendimento, errada, uma vez que a natureza da crise é, como disse anteriormente, muito díspar da verificada em 2008.
Atualmente, vivemos uma recuperação cíclica sem precedentes, com condições expostas bastante favoráveis para os próximos 12 meses, o que me faz duvidar de uma grande correção nesta altura do campeonato.
Volatilidade existe, claro, e continuará presente em nossas vidas. As perspectivas, porém, são favoráveis: i) vacinação; ii) reabertura; e iii) estímulos fiscais. Há, com isso, contexto para uma retomada cíclica da economia.
Os ciclos de negócios (business cycles) têm um forte impacto no mercado de ações e, como já foi provado cientificamente, a dinâmica do ciclo de negócios pós-1945 é muito diferente da dinâmica do ciclo de negócios anterior a 1945.
Esta é uma das conclusões de um novo artigo de Jesper Rangvid em seu novo livro "From Main Street to Wall Street: How the Economy Influences Stock Markets and What Investors Should Know".
As recessões foram mais frequentes e, consequentemente, as expansões mais curtas, antes da Segunda Guerra Mundial. Ou, em outras palavras, as economias desenvolvidas experimentaram menos recessões e com durações mais curtas desde a Segunda Guerra Mundial. Isso é bom, pois as recessões causam desemprego, queda na renda e outras experiências que gostaríamos de evitar.
Desde 1945, a expansão média dura mais. Uma estatística interessante que o livro apresenta é que, em média, a economia dos EUA estava em recessão em quatro dos dez meses antes de 1945. Depois de 1945, a economia dos EUA está em recessão em menos de dois de dez meses. Ou seja, ao contrário do que espalham por aí, as recessões tornaram-se mais raras desde a Segunda Guerra Mundial.
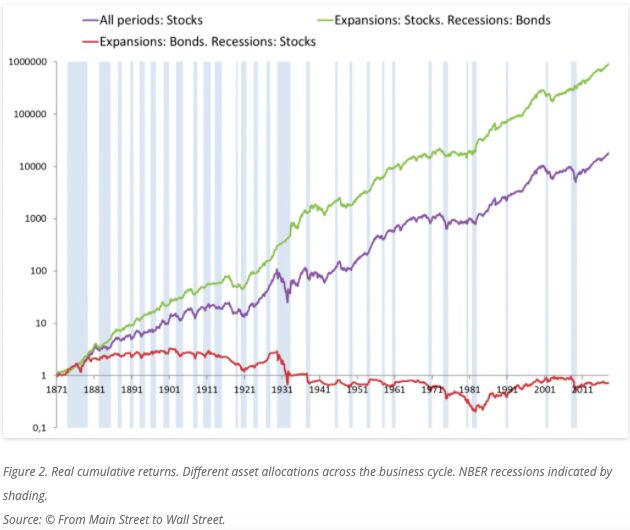
O mercado de ações dos EUA entregou de performance cerca de 10% ao ano em média durante as expansões (desde 1871) em termos reais. Durante as recessões, o retorno real médio das ações é negativo, em -1,2%.
Agora, temos as condições para um grande ciclo virtuoso de crescimento no mundo, que pode resultar em um momento de pujança econômica sincronizada com a qual não flertamos há décadas. Justamente por isso, não entendo como provável um momento ruim para as ações globais hoje.
Claro, mais crescimento denota mais inflação, a qual acredito que seja mais temporária, pelo fluxo de acontecimentos recentes, do que estrutural, o que indica que, ainda que haja volatilidade em torno desse tema nos próximos 12 meses, ainda perseverará a longo prazo uma visão otimista para posições em risco.
Dueto para o segundo semestre
Para o segundo semestre, gosto de um dueto entre tese de reabertura (maior parte) e teses da nova economia, que devem ter uma performance inferior nos próximos meses por conta do temor inflacionário. Mas elas ainda são teses consolidadas, muito diferente do que vimos na bolha de 2000. Fluxo de caixa em commodity também parece ser uma pedida certa, como já conversamos para o caso da Vale na semana passada.
Tudo isso, claro, feito sob o devido dimensionamento das posições, conforme seu perfil de risco, e a devida diversificação de carteira, com as respectivas proteções associadas.
O Brasil deverá ter momentos atribulados por conta de seu fiscal complicado e do ano eleitoral em 2022, mas ainda assim é um emergente bem descontado e deve chamar atenção em uma maior maturação deste ciclo de commodities que vivemos hoje.
Viu agora o motivo de não termos enterrado os mortos da crise? Eles voltaram — a reabertura da economia trará o setor de serviços, que ficou para trás, com tudo para o topo da lista das ações mais desejadas. Haverá consumo, emprego e crescimento. Não podemos ficar de fora.
Felipe Miranda, estrategista-chefe da Empiricus, a maior casa de análise independente para o varejo dos investimentos da América Latina, possui o conjunto de ideias certas para uma posição correta no Brasil e no mundo, para os mais variados setores e perfis de investidores.
Em seu best-seller Palavra do Estrategista, ele compartilha quinzenalmente com seus assinantes tais ideias. Convido a todos que gostaram deste texto a conferirem os pormenores da ideia de Miranda.
Leia também:
- Como era verde o meu Vale: ainda vale a pena ter ações da mineradora após a disparada recente?
- Bitcoin, Ethereum, Dogecoin… Com tantas opções, o quanto de criptomoedas você deve ter em sua carteira?
- O minério de ferro virou pedra preciosa — e Vale e siderúrgicas são joias na bolsa
 1 de outubro de 2026 - 11:32
PODCAST TOUROS E URSOS
Eleições podem levar o Ibovespa acima de 200 mil pontos? A visão de Rodrigo Glatt, sócio da gestora GTI
1 de outubro de 2026 - 11:32 30 de setembro de 2026 - 19:16
BALANÇO DO MÊS
Tesouro Direto dispara em setembro com retorno de mais de 5% — mas outro investimento toma a dianteira e fica no topo do ranking
30 de setembro de 2026 - 19:16 30 de setembro de 2026 - 17:49
FECHAMENTO DOS MERCADOS
O vento a favor que fez o Ibovespa decolar 4 mil pontos, inverter o sinal e fechar setembro no azul
30 de setembro de 2026 - 17:49
30 de setembro de 2026 - 13:05
MESMO QUE 'DÊ RUIM'
Faça chuva ou faça sol nas urnas: JP Morgan seleciona ações que podem ganhar com o melhor ou o pior resultado eleitoral
30 de setembro de 2026 - 13:05 29 de setembro de 2026 - 17:53
TAG SUMMIT
Não tem tempo ruim para a infraestrutura: as empresas preferidas da Perfin para atravessar crises e juros altos
29 de setembro de 2026 - 17:53 28 de setembro de 2026 - 18:45
PRÊMIO DE RISCO
Dólar a R$ 4,80? As pistas que as últimas eleições na América Latina dão para o desempenho do real
28 de setembro de 2026 - 18:45 27 de setembro de 2026 - 12:01
VISÃO DO GESTOR
“Não se ganha dinheiro comprando o que é popular”: onde a Inter Asset está vendo pechinchas na bolsa brasileira
27 de setembro de 2026 - 12:01 26 de setembro de 2026 - 18:08
INTER INVEST SUMMIT
Ações “órfãs” na bolsa, juros altos e uma armadilha no crédito: onde investir em 2027, segundo especialistas
26 de setembro de 2026 - 18:08 25 de setembro de 2026 - 16:40
RALI NA B3
Ibovespa a 207 mil pontos? Especialista do Inter diz o que pode destravar a bolsa brasileira após as eleições
25 de setembro de 2026 - 16:40 25 de setembro de 2026 - 15:54
ALÉM DA BOLSA
Os fundos imobiliários cetipados vieram para ficar? Entenda por que eles estão em alta e o que você precisa saber antes de investir
25 de setembro de 2026 - 15:54 25 de setembro de 2026 - 13:18
SETOR DE AUTOPEÇAS
JP Morgan pisa no freio e rebaixa Frasle (FRAS3) para venda. Analistas preferem outras 3 ações que podem saltar até 69%
25 de setembro de 2026 - 13:18 24 de setembro de 2026 - 13:02
MAIS AQUISIÇÕES
TRXF11 enche o carrinho de novo e paga R$ 2,83 bilhões, mas FII cai na bolsa; veja o que entra no portfólio
24 de setembro de 2026 - 13:02 23 de setembro de 2026 - 18:33
O OUTRO LADO DA MOEDA
R$ 4,50 ou R$ 5,80? O gatilho que vai definir o preço do dólar depois das eleições
23 de setembro de 2026 - 18:33 23 de setembro de 2026 - 13:01
RADAR DE FIIS
Fundo imobiliário leva calote de inquilino em recuperação judicial; entenda o impacto no bolso dos cotistas
23 de setembro de 2026 - 13:01 23 de setembro de 2026 - 6:01
SD ENTREVISTA
Tubarões saem e varejo entra: sinal de alerta para os FIIs? LAREAL revela o que os institucionais estão vendo
23 de setembro de 2026 - 6:01 22 de setembro de 2026 - 19:50
AS MAIS SAUDÁVEIS
Dasa (DASA3) é compra para o UBS BB, mas banco revela outras 2 favoritas — uma delas para dividendos
22 de setembro de 2026 - 19:50 21 de setembro de 2026 - 20:01
EM DESACELERAÇÃO
FIIs de shoppings sob pressão: é hora de separar o joio do trigo — e o BTG Pactual já escolheu os ativos favoritos
21 de setembro de 2026 - 20:01 21 de setembro de 2026 - 17:19
EM ESPERA...
Nubank, BTG Pactual e Banco do Brasil: os gringos já escolheram onde investir, agora só falta o gatilho certo para apertar compra
21 de setembro de 2026 - 17:19 18 de setembro de 2026 - 19:20
DIRETO PELA B3
IA, Ibovespa e até farmacêuticas gringas: Itaú BBA diz como investir em 800 ações com retorno de 23% ao ano sem dor de cabeça
18 de setembro de 2026 - 19:20 17 de setembro de 2026 - 13:00
EM TOM DE CAUTELA











