


O minério de ferro virou pedra preciosa — e Vale e siderúrgicas são joias na bolsa
O minério de ferro sobe forte desde 2020 e já vale mais de US$ 200 a tonelada. Um cenário animador para Vale, Gerdau, CSN e Usiminas

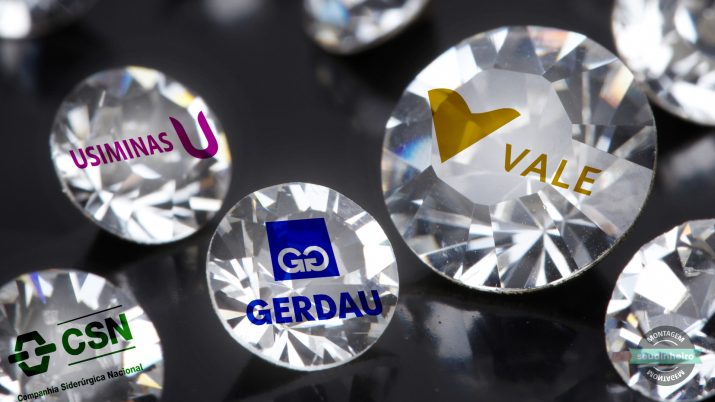
O que separa as rochas comuns das pedras preciosas? É uma questão subjetiva: o brilho, a cor, a resistência, a raridade e outras características geram um valor intrínseco às gemas. Pois, quem diria, o tão banal minério de ferro quer entrar no seleto grupo — e as ações da Vale e das siderúrgicas aproveitam o boom da commodity.
Não, não há nenhuma joalheria usando minério de ferro como adorno para anéis e colares. E não, não há uma exaustão das reservas naturais do produto. Mas há um forte desarranjo entre a oferta e a demanda: a China consome cada vez mais, mas os produtores ainda não operam com força total.
Os números saltam aos olhos: em 30 de dezembro do ano passado, a tonelada do minério de ferro no porto chinês de Qingdao valia US$ 159,85. Nesta terça-feira (11), a commodity era negociada a US$ 228,93 a tonelada — uma alta de 43% em pouco mais de cinco meses.
Os contratos futuros e as cotações nos demais portos da Ásia também ultrapassam a barreira dos US$ 200 a tonelada, um nível de preço inédito. E olha que os patamares vistos no fim de dezembro já eram bastante elevados.

Essa disparada deu um novo impulso às ações ON da Vale (VALE3). Na última segunda, os papéis fecharam a R$ 114,69, acumulando ganhos de 37,2% no ano; entre as siderúrgicas, Gerdau PN (GGBR4) avança 49,5%, Usiminas PNA (USIM5) tem alta de 60,9% e CSN ON (CSNA3) sobe 61,4%.
Prever o comportamento do minério de ferro ao longo do ano é uma tarefa difícil. No entanto, mesmo que os preços recuem nos próximos meses, o consenso é o de que o setor de mineração e siderurgia está aproveitando bem o momento — e que as ações oferecem perspectivas interessantes, mesmo após toda essa alta.
Leia Também
[captacao]
Minério de ferro, pedra preciosa
Há diversos fatores que ajudam a explicar essa disparada no minério de ferro. Em primeiro lugar, há o comportamento do principal consumidor global da commodity: a China.
O gigante asiático sempre registrou taxas de crescimento econômico muito maiores que o restante do mundo. Mas essa disparidade ficou ainda maior desde 2020: os níveis de atividade chineses voltaram a se recuperar já no segundo semestre do ano passado, enquanto o restante do mundo ainda era fortemente afetado pela pandemia.
Veja a evolução da produção industrial chinesa e o comportamento do minério de ferro nos últimos meses:

Desde abril de 2020, a produção industrial chinesa cresce mais de 5% ao mês, em bases anuais; em fevereiro de 2021, a taxa chegou a 35,1% — vale lembrar que fevereiro de 2020 foi o pior momento da pandemia no país, e que a indústria local teve um desempenho bastante fraco.
O gráfico mostra como a cotação do minério de ferro está intimamente ligada à retomada da indústria da China. Tanto é que, em março, as importações da commodity pelo país chegaram a 102 milhões de toneladas, alta de 19% na comparação anual.
Mas há ainda uma segunda questão relevante: os conflitos geopolíticos do gigante asiático com a Austrália, o maior produtor global de minério de ferro. Os países têm trocado farpas desde o ano passado; tudo começou quando o primeiro ministro australiano solicitou uma "investigação independente" para rastrear as origens da Covid-19 — uma acusação indireta às autoridades chinesas.
De lá para cá, Pequim tem imposto barreiras às importações vindas da Austrália. A exceção é o minério de ferro, mas há o temor de que, num cenário de deterioração adicional nas relações entre os países, a commodity também poderá entrar na lista negra.
Ou seja: a demanda na China está crescendo, ao mesmo tempo em que a oferta pode diminuir sensivelmente. Uma combinação explosiva para as cotações.
A hora e a vez da Vale
Esse cenário de forte demanda e preços cada vez mais elevados beneficia diretamente a Vale. E os resultados da mineradora no primeiro trimestre mostram que a janela de oportunidade está sendo aproveitada.
A receita líquida mais que dobrou na comparação anual, chegando a R$ 69,3 bilhões; o Ebitda ajustado cresceu 250%, para R$ 45,7 bilhões. Por fim, o lucro líquido chegou a R$ 30,6 bilhões — entre janeiro e março de 2020, o ganho foi de "apenas" R$ 984 milhões.
E, talvez o dado mais relevante do balanço: a Vale gerou quase US$ 6 bilhões com as operações no trimestre.
"Não acho que essa história [do minério de ferro] continua subindo, mas os níveis atuais são absurdos para a Vale, mesmo se vier a corrigir um pouco", diz Felipe Miranda, sócio-fundador e CIO da Empiricus, se dizendo otimista com as perspectivas para a mineradora e suas ações.
E mesmo com a forte alta acumulada nos papéis da Vale, alguns indicadores de mercado mostram que ainda há espaço para crescer. Veja, por exemplo, o múltiplo EV/Ebitda — a relação entre o valor da firma (valor de mercado + dívida líquida) e o Ebitda da companhia.
O índice atual da Vale está ao redor de 6,1 vezes, abaixo da média histórica, de 8,4 vezes. Além disso, a Vale tem um múltiplo muito inferior ao de seus pares no exterior — um sinal de que as ações da mineradora brasileira estão baratas, apesar da alta recente e dos bons resultados trimestrais.
| Empresa | EV/Ebitda |
| Vale | 6,12 |
| Rio Tinto | 7,48 |
| BHP | 9,64 |
| Glencore | 11,51 |
"Acredito que o papel da Vale continuará se beneficiando com o minério, devemos ter um bom pagamento de dividendos", destaca Rodrigo Barreto, analista da Necton. Assim como Miranda, ele concorda que o preço do minério não deve se sustentar nos níveis atuais; apesar disso, ele crê que ainda existe oportunidade de compra.
A Vale, aliás, distribuiu R$ 4,26 por ação em dividendos referentes aos resultados do segundo semestre de 2020 — um histórico animador, considerando que os primeiro trimestre de 2021 foi ainda mais forte.
Por fim, veja o comportamento das ações da Vale e do preço do minério e veja que as duas andam sempre próximas:

Gerdau, Usiminas e CSN
As siderúrgicas também são positivamente afetadas pela alta no minério de ferro: como a commodity é matéria-prima para a produção do aço, o produto final de Gerdau, Usiminas e CSN fica mais caro.
Segundo o Instituto Nacional das Distribuidoras de Aço (INDA), as usinas siderúrgicas já reajustaram os preços em 35% somente neste ano — em 2020, a alta acumulada chegou a 90%.
E isso tudo num cenário de demanda em alta no Brasil: a construção civil e a indústria de base foram menos afetadas pela pandemia e tiveram uma expansão de 2020 para cá. Com isso, as vendas de aço seguem fortes, apesar dos preços mais caros.
Assim como a Vale, as siderúrgicas também reportaram resultados fortes no trimestre: receita e lucro em alta, geração de caixa expressiva e queda no endividamento foram as tônicas dos balanços de Gerdau, Usiminas e CSN entre janeiro e março deste ano.
A Gerdau, em específico, tem um fator extra que pode dar impulso às ações: o plano de incentivo à infraestrutura do governo Joe Biden. A companhia possui operações em território americano e, com isso, estaria habilitada a capturar o aumento na demanda por aço.

Últimas notícias
 18 de novembro de 2026 - 16:24
CRISE NO AGRO
Não é só o Banco do Brasil (BBSA3): veja os outros bancos na lista de credores do Grupo Fazendão; dívida ultrapassa R$ 2 bilhões
18 de novembro de 2026 - 16:24 18 de novembro de 2026 - 10:08
NEGÓCIO MILIONÁRIO
Negócio de R$ 850 milhões: Rede D’Or (RDOR3) vende gestoras da SulAmérica para a BlackRock
18 de novembro de 2026 - 10:08 18 de novembro de 2026 - 6:18
TIC, TAC
Fim da escala 6×1: como as varejistas da bolsa correm para evitar pagar a conta — e quem já vê o copo meio cheio
18 de novembro de 2026 - 6:18 17 de novembro de 2026 - 16:00
OPÇÃO DEFENSIVA
Por que você deveria comprar ações da TIM (TIMS3) agora, segundo o Itaú BBA
17 de novembro de 2026 - 16:00 17 de novembro de 2026 - 13:20
AÇÃO NAS MÍNIMAS
PicPay (PICS) chega a despencar 30%, mesmo depois de mais que dobrar lucro; o que aconteceu?
17 de novembro de 2026 - 13:20 17 de novembro de 2026 - 12:32
TECNOLOGIA SENSÍVEL
Nvidia (NVDC34) cria comitê para supervisionar segurança nacional e controles de exportação dos EUA
17 de novembro de 2026 - 12:32 17 de novembro de 2026 - 11:11
DE OLHO NA DÍVIDA
Redução de dívida no radar? Cosan (CSAN3) negocia venda de participações na Rumo, Compass e Moove, diz jornal
17 de novembro de 2026 - 11:11 16 de novembro de 2026 - 10:45
HORA DE COMPRAR?
Cosan (CSAN3) subestimada: BTG vê retorno total de até 250% e diz que ação negocia com desconto de 34%
16 de novembro de 2026 - 10:45 16 de novembro de 2026 - 6:01
ENTREVISTA
Além da comida, iFood quer que você compre ração para pets, canetas e batom pelo app; CEO detalha os planos para 2027
16 de novembro de 2026 - 6:01 15 de novembro de 2026 - 10:12
DIVERSIFICAÇÃO DE NEGÓCIOS
Banco ABC Brasil (ABCB3) compra participação em gestora com R$ 24 bilhões sob gestão por R$ 690 milhões
15 de novembro de 2026 - 10:12 13 de novembro de 2026 - 20:15
AGORA SIM
Nubank (NU) finalmente vira banco no Brasil e dá mais um passo para se consolidar como gigante financeira
13 de novembro de 2026 - 20:15 13 de novembro de 2026 - 19:23
ACORDO DE CAVALHEIROS
Casas Bahia (BHIA3) e GPA (PCAR3) fazem as pazes e encerram batalha envolvendo R$ 1,1 bilhão
13 de novembro de 2026 - 19:23 13 de novembro de 2026 - 19:15
MINORITÁROS QUESTIONAM
Médicos acionistas da Oncoclínicas (ONCO3) pedem auditoria sobre gestão da empresa, incluindo relação com o Banco Master
13 de novembro de 2026 - 19:15 13 de novembro de 2026 - 16:03
BALANÇO DO 3T26
Natura (NATU3) ainda tem gargalos a resolver e novo CEO destaca as prioridades; ações caem após 3T26
13 de novembro de 2026 - 16:03 13 de novembro de 2026 - 14:47
ROXO DE FELICIDADE
Nubank (NU) vence mais uma batalha, mas não a guerra: por que o mercado ignorou a piora do crédito e fez a ação disparar 10%
13 de novembro de 2026 - 14:47 13 de novembro de 2026 - 13:27
USINAS
As duas novas Raízens: CEO e CFO detalham como e quando nascerão as empresas após a recuperação extrajudicial
13 de novembro de 2026 - 13:27 12 de novembro de 2026 - 18:44
ENTREVISTA EXCLUSIVA
“O que não fizermos outro fará”: o dilema do Inter (INBR34) para crescer sem deixar a qualidade do crédito para trás
12 de novembro de 2026 - 18:44 12 de novembro de 2026 - 18:24
Empresas
Como a Motiva quer lucrar com publicidade e até imóveis — e fazer novos negócios valerem 10% da companhia
12 de novembro de 2026 - 18:24 12 de novembro de 2026 - 18:21
NOVO RECORDE
Nubank (NU) lucra US$ 1,1 bi no terceiro trimestre, alta de 31% em meio a preocupações com crédito
12 de novembro de 2026 - 18:21 12 de novembro de 2026 - 17:19
PIORA DE CENÁRIO
BTG (BPAC11): CFO vê economia mais fraca em 2027, mas aposta em expansão fora do Brasil; IPOs devem esperar
12 de novembro de 2026 - 17:19
