


Vendo Monza 2.0, única dona
Era descolado ter um Monza quando ele chegou ao Brasil. Mas seria ridículo ter um Monza ainda hoje. E tudo bem. O Monza continua com sua marca na história do mercado automobilístico brasileiro.

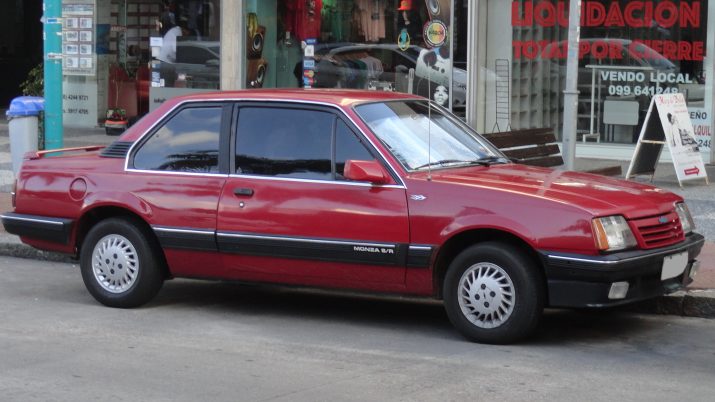
Minha mãe tinha um Monza 2.0, azul-marinho. Ela amava. Gostava tanto que ficou com o carro por três anos. Depois, trocou… por outro Monza 2.0, azul-marinho.
Daí se passaram mais alguns anos e ela comprou um Vectra, que era melhor, basicamente uma evolução frente ao carro anterior.
Nada contra o Monza. Ao contrário. Ele foi muito legal por um tempo. Cumpriu seu papel. Guardo ótimas lembranças. Mas passou. Foi bom por alguns anos, revolucionou o mercado — até que deixou de ser. Era descolado ter um Monza quando ele chegou ao Brasil. Mas seria ridículo ter um Monza ainda hoje. E tudo bem. O Monza continua com sua marca na história do mercado automobilístico brasileiro.
[captacao]
As coisas são assim mesmo. Elas chegam, promovem uma novidade; às vezes, uma disrupção, até uma revolução. Então, elas mesmas passam, são superadas por outras. Com o perdão do neologismo, o disruptor hoje é o disruptado amanhã.
Nada muito diferente da destruição criativa de Schumpeter, tão conhecida na economia — e, para mim, as finanças e os investimentos são parte da economia.
Leia Também
O preço da oportunidade: bolsa em queda, dólar em alta e leilões de imóveis antes do feriado
O cenário para a bolsa brasileira mudou; saiba como se preparar
Na arte, funciona parecido também. Na peça "Vermelho'', por exemplo, Mark Rothko demonstra sua rivalidade com Jackson Pollock e fúria contra a dificuldade dos cubistas e surrealistas em admitir sua superação pelo expressionismo abstrato. Alguns anos mais tarde, é o próprio Rothko quem não admite a disrupção promovida por Andy Warhol e sua pop arte.
Até mesmo nos relacionamentos pode ser assim. Depois de vários anos, a coisa, se terminar, não quer dizer que "não deu certo”. Foi ótimo. Deu certo por duas décadas. E depois não deu mais. Maravilha. Segue em frente, com orgulho do vivido no passado.
Em conversa com os gestores da Vitreo, fui informado de que o fundo Vitreo Carteira Universa, que se inspira na nossa Carteira Empiricus, terá sua taxa de administração reduzida em 10 pontos-base, para 1,4% ao ano, assim que o patrimônio do fundo alcançar a marca de R$ 1,5 bilhão.
Atualmente, o fundo está com cerca de R$ 1,375 bilhão sob gestão e, a julgar pelo ritmo recente de captação, conforme os dados disponíveis na CVM, deve chegar a R$ 1,5 bilhão em curto intervalo de tempo.
Numa indústria ainda muito escorada no famoso 2 com 20 (2% de taxa de administração com 20% de performance) e poucos fundos multimercados com PL superior a R$ 1 bilhão com taxas inferiores a isso, é mais uma demonstração do compromisso da Vitreo em dividir o seu sucesso com seus clientes, de estar na fronteira da transparência nesse mercado, do alinhamento ao investidor, da mitigação de conflitos de interesse e de taxas bem mais baixas frente à média da indústria.
Este é um momento bastante especial do fundo. Depois de um mês de março de 2020 bastante duro, o Carteira Universa tem se recuperado com vigor. Além do bom desempenho desde então e da alta vigorosa no último trimestre do ano passado, o fundo atravessa bastante bem a volatilidade dos ativos brasileiros em janeiro, com alta superior a 1%. As posições internacionais e alguns acertos importantes no mercado local, como nas ações de Intermédica, Hapvida e Méliuz, têm sustentado o Universa nesse patamar.
É um curto intervalo de tempo, claro, mas também desde o começo do fundo a performance é boa. No fim do dia, é isso que importa.
Como principal cotista do fundo e com boa parte do meu dinheiro lá aplicado, confesso animação com o desempenho recente, a iminente queda da taxa de administração e o prognóstico à frente. Trago essa novidade, porém, com outro intuito. Essa movimentação, na verdade, demonstra algo muito maior e importante para o investidor: a incapacidade de a indústria 2.0 concorrer com o modelo 3.0
Por que a Vitreo está à frente deste movimento?
Antes da resposta, me deixe voltar algumas casas.
Não acho que a Vitreo estará sozinha neste processo. Há uma única corretora acreditando poder estar só fora de ambientes caracterizados por monopólios naturais e/ou legais; e eu, definitivamente, não faço parte dessa egotrip. Pergunte à maior parte dos gestores de fundos e emissores de títulos como eles têm sido tratados…Desculpe, mas eu não trato assim meus parceiros. Bom, mas essa coisa de práticas monopolistas é outra história.
Outros representantes já sob o modelo 3.0 são Banco Inter, Pi, Warren, Magnetis. E existem outros candidatos potenciais. Se Méliuz ou Mosaico, por exemplo, resolverem jogar esse jogo, podem trazer coisas bem interessantes, porque têm clientes, canal de distribuição, tecnologia e dados. Isso sem falar em coisas meio malucas como PagSeguro, Stone, Magazine Luiza e, por que não?, Facebook e Amazon…
Aos poucos familiarizados, o termo “indústria 1.0” se refere ao mercado de capitais dominado pelos bancos e suas plataformas fechadas. Com seus gerentes, metas a bater, PICs, títulos de capitalização, CDBs e outras coisas muitas vezes bem tóxicas; o Itaú só oferecia produtos do Itaú. Nada contra o banco, de quem sempre fui correntista. O Bradesco também só oferecia produtos do Bradesco. A banda tocava dessa forma, independentemente da bandeira.
O investidor estava numa situação ruim, com poucas opções (ele só podia comprar investimentos do respectivo banco), e condenado a um enorme conflito de interesses (a instituição X só oferecia seus próprios produtos, ainda que o banco Y tivesse produtos melhores).
Então, veio a indústria 2.0, muito melhor do que a anterior. Com muitos méritos, as plataformas de investimento chamadas independentes, inspiradas sobretudo no modelo da Charles Schwab, trouxeram ao Brasil o conceito da plataforma aberta. Ou seja, passaram a oferecer produtos de terceiros; não apenas os seus próprios.
Foi ótimo para o investidor. Agora, ele poderia escolher entre mais opções e pegar a melhor para si. Além disso, estaria sob menor conflito de interesses, porque a plataforma de investimento poderia oferecer coisas de outras casas, potencialmente melhores do que a sua própria.
O que faltou? Embora seja uma evolução enorme frente à indústria 1.0, um marco na história do mercado de capitais brasileiro, o modelo 2.0 deixou muitos problemas por resolver. Vejo três principais:
— O conflito de interesses: a forma de remuneração dos assessores dessas plataformas de investimento é muito semelhante à do gerente do banco. Nada mudou nesse sentido. A essência é a mesma. Ambos são distribuidores de produtos. Ou seja, vendedores, remunerados conforme a venda e suas comissões. Se você vende o produto A, ganha mais do que se vende o produto B. Portanto, há um incentivo monetário para o assessor de investimento, que é um vendedor, distribuir mais o produto A do que B. Esclarecimento importante: o problema não é do assessor. Ele tem bocas a alimentar, boletos pra pagar. Todos nós estaríamos sob o mesmo dilema. A fragilidade do modelo está na estrutura de incentivos. Menos personalismo, mais instituições — como carecemos disso…
— Falta de conhecimento técnico: se você vai a um médico, será atendido por um especialista em medicina. Um nutricionista, a mesma coisa. Se você fosse se consultar com um vendedor de remédios, possivelmente o número e a frequência das drogas prescritas seriam outros. Um vendedor está treinado na venda; ele não é um técnico, um especialista, um estudioso do mercado. Não é melhor, nem pior. É apenas uma outra atividade. Vá a uma loja de shopping e pergunte ao vendedor se a camisa que você acaba de provar ficou boa. O que você acha que ele vai responder? Se você é atendido por um vendedor em vez de um técnico, estará em desvantagem técnica. É uma construção lógica.
— Um modelo caro: não houve real desintermediação no modelo 2.0. Os heróis contam e se contam cada história. Ainda há um intermediário entre a instituição financeira e o investidor — no caso, o agente autônomo ou assessor de investimento. Se a plataforma de investimento precisa remunerar a si e ao agente autônomo, ela vai incorrer num custo maior. Resultado: vai ter margem menor, porque divide o bolo com o assessor; ou vai ter que cobrar mais caro, repassando o custo da intermediação para o cliente. Não é à toa que o cashback e a corretagem zero estão somente em plataformas sem agente autônomo. Essas coisas não convivem bem. Como a corretora vai dar cashback e dividir seu rebate consigo, com o agente autônomo e com o cliente? Vai sobrar quase nada pra ninguém…
Aí entra o modelo 3.0, que supera o anterior e resolve as questões acima, sendo uma evolução natural das coisas. Você retira o agente autônomo da história. Fornece research ou consultoria ao investidor. Assim, ele passa a ser orientado por um técnico (não por um vendedor). Além disso, como se trata de um modelo muito mais escalável do que os analógicos agentes autônomos, pode ser cobrado muito menos do cliente, o que se materializa por taxas menores, cashback, transparência, alinhamento e corretagem zero. Fica mais barato para o investidor, cujo retorno líquido final fica maior. Por fim, como não se recebe diferente do ativo A ou B, mitiga-se também o conflito de interesses. Não importa se o investidor coloca seu dinheiro no fundo X ou Y, a plataforma fica com o mesmo em cada um deles, no batizado “cashback sem conflito”.
Do mesmo jeito que a indústria 2.0 retirou (e ainda retira) muito dinheiro dos bancões, me parece inexorável imaginar sua superação pelo modelo 3.0. A razão é muito simples: o 3.0 é muito melhor e as plataformas anteriores, pela sua estrutura, não vão conseguir competir. Seus produtos necessariamente serão mais caros e piores. É da natureza da coisa.
A verdade é que a década iniciada em 2010 já terminou também para os investimentos. Espero que você tenha percebido.
Estou vendendo aquele Monza 2.0, azul-marinho, única dona, toca-fitas bacana, conservadão. Tem interesse?
 27 de outubro de 2026 - 8:59
O MELHOR DO SEU DINHEIRO
Não precisa ser assim: Ibovespa junta os cacos da ressaca eleitoral
27 de outubro de 2026 - 8:59 27 de outubro de 2026 - 7:10
INSIGTHS ASSIMÉTRICOS
O choque passou pela bolsa, mas o veredito virá do fiscal
27 de outubro de 2026 - 7:10 26 de outubro de 2026 - 8:21
O MELHOR DO SEU DINHEIRO
Nunca antes: bolsa, dólar e juros reagem à reeleição de Lula com circuit-breaker no radar dos investidores
26 de outubro de 2026 - 8:21 23 de outubro de 2026 - 7:51
O MELHOR DO SEU DINHEIRO
O jogo só termina quando acaba: WEG em queda, IPCA-15 e cautela na bolsa no último pregão antes do segundo turno entre Lula e Flávio Bolsonaro
23 de outubro de 2026 - 7:51 23 de outubro de 2026 - 6:03
SEXTOU COM O RUY
A bolsa tem bons motivos para continuar subindo, mas a WEG (WEGE3) serve como alerta
23 de outubro de 2026 - 6:03 22 de outubro de 2026 - 8:27
O MELHOR DO SEU DINHEIRO
Uma nova aposentadoria complementar: novas pesquisas eleitorais e início da temporada de balanços movimentam os mercados
22 de outubro de 2026 - 8:27 21 de outubro de 2026 - 20:00
EXILE ON WALL STREET
Rodolfo Amstalden: Na média, continua tudo meio igual
21 de outubro de 2026 - 20:00 21 de outubro de 2026 - 8:44
O MELHOR DO SEU DINHEIRO
Um passo de cada vez: início da temporada de balanços e pesquisa Quaest mexem com os mercados hoje
21 de outubro de 2026 - 8:44 20 de outubro de 2026 - 8:23
O MELHOR DO SEU DINHEIRO
O joio, o trigo e os inadimplentes: eleições, temporada de balanços, revolta na França e petróleo em alta movimentam os mercados hoje
20 de outubro de 2026 - 8:23 20 de outubro de 2026 - 7:33
INSIGTHS ASSIMÉTRICOS
Protestos na França: quando a dívida cobra a conta das economias desenvolvidas
20 de outubro de 2026 - 7:33 19 de outubro de 2026 - 8:28
O MELHOR DO SEU DINHEIRO
Temporada de balanços do 3T26, visão de dono para empreender e eleições: o que movimenta os mercados hoje
19 de outubro de 2026 - 8:28 19 de outubro de 2026 - 6:45
VISÃO DE DONO
Antes de abrir uma empresa, experimente um estágio de dono
19 de outubro de 2026 - 6:45 18 de outubro de 2026 - 8:00
PLANO A
Caça às bruxas: os fundos de previdência caros e pouco rentáveis que nós não recomendamos
18 de outubro de 2026 - 8:00 16 de outubro de 2026 - 8:16
O MELHOR DO SEU DINHEIRO
Em busca do eletroposto mais próximo e das ações que vão se dar bem na temporada de balanços; veja o que mexe com seu bolso hoje
16 de outubro de 2026 - 8:16 16 de outubro de 2026 - 7:05
SEXTOU COM O RUY
A bolsa subiu na expectativa, mas a realidade segue difícil. O que esperar da temporada de resultados?
16 de outubro de 2026 - 7:05 15 de outubro de 2026 - 8:35
O MELHOR DO SEU DINHEIRO
A volta do fantasma dos distratos, o peso dos juros para o desempenho da bolsa e tudo o que mexe com o seu bolso hoje
15 de outubro de 2026 - 8:35 14 de outubro de 2026 - 19:45
EXILE ON WALL STREET
Rodolfo Amstalden: O empurrão que faltava para o Novo Keynesianismo
14 de outubro de 2026 - 19:45 14 de outubro de 2026 - 8:28
O MELHOR DO SEU DINHEIRO
Brasileiros à prova da teoria financeira, ‘Pix MEI’, o renascimento do Magalu e o que mais mexe com o seu bolso hoje
14 de outubro de 2026 - 8:28 13 de outubro de 2026 - 8:19
O MELHOR DO SEU DINHEIRO
As propostas de Lula e Flávio Bolsonaro para as PMES, o sumiço das LCIs e LCAs que pagavam 95% e o que agita os mercados hoje
13 de outubro de 2026 - 8:19 12 de outubro de 2026 - 8:01
O MELHOR DO SEU DINHEIRO

