


Nubank pode valer US$ 100 bilhões? Veja a análise completa do Felipe Miranda
Este texto é sobre Nubank, mas poderia ser sobre Banco Inter. Poderia também ser sobre qualquer outra “queridinha”. Nada contra elas em particular. Ao contrário, são empresas espetaculares e merecem todo seu sucesso. A questão é justamente esta: elas são tão boas que passam a ser percebidas como uma coisa extraordinária, quase meio metafísica, sem […]

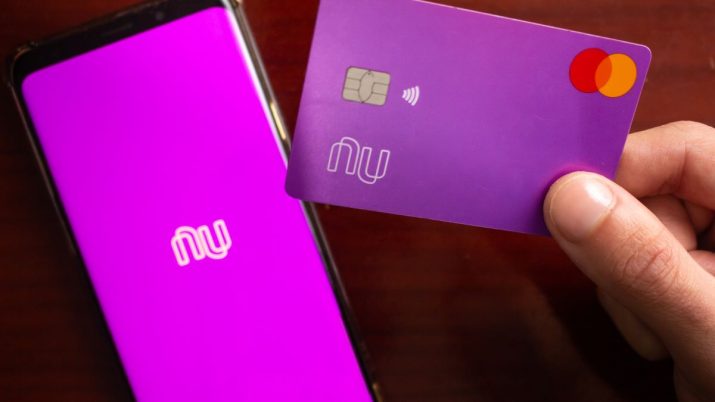
Este texto é sobre Nubank, mas poderia ser sobre Banco Inter. Poderia também ser sobre qualquer outra “queridinha”. Nada contra elas em particular. Ao contrário, são empresas espetaculares e merecem todo seu sucesso.
A questão é justamente esta: elas são tão boas que passam a ser percebidas como uma coisa extraordinária, quase meio metafísica, sem qualquer tipo de problema, feitas à perfeição, tocadas por forças sobrenaturais.
O mercado inventa suas narrativas e passa a acreditar nas próprias mentiras. Criam-se falsos heróis, que disfarçam (ou tentam disfarçar) sua demagogia envoltos à bandeira do Brasil no exterior. Os paralelos com o herói original sucumbem a qualquer análise crítica.
Fica aquela coisa cafona, meio épica e transcendental. Faltaram o gelo seco e as ombreiras. “Só pro meu prazer”, quase posso ouvir o Leoni: “É tudo real, nas minhas mentiras”. Prefiro o Raul: “Eu não sou besta pra tirar onda de herói, sou vacinado, eu sou cowboy”.
Valuation de US$ 100 bilhões para o Nubank
Pois aqui estamos discutindo o valuation de US$ 100 bilhões para o Nubank. É bem mais que qualquer outro banco brasileiro. Faz sentido? É possível?
Antes da essência deste texto, uma pequena ressalva. Há, na imprensa, algum exagero nesses US$ 100 bilhões. Ele seria já depois do período de estabilização, no topo do range, assumindo que “as coisas deram certo”, sem, portanto, contemplar o “IPO discount”.
Leia Também
Ainda assim, se ficarmos com US$ 75 bilhões ou mesmo US$ 50 bilhões, já seria algo exorbitante. Como explicar todo esse valor? Como valer bem mais que o Itaú?
Tenho me debruçado sobre essa questão, à luz do caso Nubank: como pode, de um lado, haver empresas brasileiras tão baratas e, ao mesmo tempo, outras tão caras?
Divido minha tentativa de resposta em três blocos de premissas.
Asset class
O primeiro se refere justamente ao asset class, à interpretação sobre a classe de ativos como um todo. Se você pegar o agregado do S&P 500, vai chegar a uma relação de aproximadamente 25 vezes seu Ebitda ajustado.
Isso mesmo com empresas lá dentro, tipo GM, que valem 4-5 vezes lucros. Ou seja, há um grupo muito mais caro, de modo a fazer a média convergir a 25 vezes a geração de caixa.
O mercado bifurcou. Um grupo recebe a leitura de que não há, para ele, qualquer valor terminal. O negócio morre em quatro a cinco anos.
Ao mesmo tempo, existe um outro grupo cujo valor está integralmente na perpetuidade — alguns até mais do que isso; cerca de 140% está no valor terminal, porque a empresa destrói valor (queima caixa) até lá.
Valuations como o do Nubank presumem que esse tipo de dinâmica pode perdurar por bastante tempo. Se é falso ou verdadeiro, teremos de verificar quando e se as taxas de desconto passarem a subir.
De todo modo, assumir que esse “value discount” — o enorme desconto atual entre os casos de valor e de crescimento — vai permanecer para sempre parece um argumento um tanto agressivo.
Dinâmica competitiva
O segundo bloco de premissas diz respeito à dinâmica competitiva. A disrupção não é simplesmente a substituição de um incumbente por outro entrante, capaz de oferecer um produto ou serviço melhor e/ou mais barato.
Ela representa a transferência de excedente do produtor para o consumidor, que, a partir de então, fica mais empoderado e valoriza o novo frente ao velho.
Portanto, o “disruptor” só pode valer mais do que o anterior incumbente caso ele venha e se apropriar de uma participação de mercado superior ou caso ele venha a oferecer também outros produtos àquele mesmo cliente.
É exatamente o caso da Amazon, uma dinâmica de “winner takes all” ou “winner takes most” (o vencedor leva tudo, ou pelo menos a maior parte), com aumento da gama de produtos.
O Nubank valeria mais do que o Itaú porque seria um Neobank, capaz de oferecer várias outras coisas para seu cliente. Também me parece uma assunção agressiva, posto que, na minha visão, a melhor coisa possível para um banco do futuro é ser o Itaú — melhor do que o Itaú já soa bastante improvável, porque a força da dinâmica, bem como a agenda do regulador, é em prol da desconcentração bancária (não da concentração).
O negócio em si do Nubank
Por fim, chegamos ao negócio em si do Nubank. Para se chegar no valuation ventilado, supondo um múltiplo de saída superior a 20 vezes, o pitch dos bancos no IPO passa por assumir a manutenção de uma dinâmica de LTV/CAC (lifetime value, ou seja, quanto o cliente gasta ao longo da vida dele, sobre o quanto se gasta para adquirir um cliente) semelhante à atual, de preservação de uma relação de representatividade de opex em torno de 5% a 10% do Itaú ao longo do tempo e de crescimento de 100% por vários e vários anos.
Sob essas premissas (e elas foram as utilizadas no pitch), o modelo cospe o valuation de que estamos falando.
Ocorre, porém, que isso também parece um pouco otimista. Reconheço que o Nubank pode crescer 100% por dois, três, talvez, sendo generoso, quatro anos. Hoje o banco tem basicamente dois produtos: a NuConta e o cartão.
Conforme ele aumenta a gama de produtos, a receita vai crescendo naturalmente. Uma vez completado o rol de produtos financeiros tradicionais, a coisa muda de figura. Não vai ser mais a mesma moleza para crescer.
Também acho agressivo admitir que o CAC não muda conforme a escala — nossa própria experiência empreendedora mostra aumentos importantes no custo de aquisição de cliente marginal; inclusive é uma dinâmica perversa, porque não é uma curva linear, ela passa a assumir uma forma convexa a partir de determinados volumes.
Em bom português, depois de uma determinada escala, custa muito trazer um novo cliente.
Para finalizar, manter o opex tão baixo conforme aumenta a complexidade da operação pode também não ser algo simples.
Talvez esse seja apenas um texto cringe, escrito por alguém ainda interessado em métricas tradicionais de valuation sob premissas conservadoras e a tal “margem de segurança”.
Só houve um Ayrton Senna. Ele morreu no Dia do Trabalho, em 1º de maio de 1994. Foi meu último herói.
Mentiras sinceras não me interessam.
 11 de novembro de 2026 - 20:00
EXILE ON WALL STREET
Rodolfo Amstalden: a coisa certa, na última hora certa possível
11 de novembro de 2026 - 20:00 11 de novembro de 2026 - 8:29
O MELHOR DO SEU DINHEIRO
Cuidado com as expectativas na bolsa: Ibovespa reage ao balanço da Petrobras enquanto investidores aguardam Banco do Brasil e ajuste fiscal
11 de novembro de 2026 - 8:29 10 de novembro de 2026 - 8:14
O MELHOR DO SEU DINHEIRO
A natureza abomina o vácuo: ata do Copom, inflação nos EUA e balanço da Petrobras mexem com a bolsa hoje
10 de novembro de 2026 - 8:14 10 de novembro de 2026 - 6:05
INSIGHTS ASSIMÉTRICOS
Trump continua na Casa Branca. O poder, nem tanto
10 de novembro de 2026 - 6:05 9 de novembro de 2026 - 8:31
O MELHOR DO SEU DINHEIRO
Palavra de amigo: mercados reagem a pronunciamento de Lula enquanto aguardam ata do Copom e dados de inflação
9 de novembro de 2026 - 8:31 8 de novembro de 2026 - 8:00
TRILHAS DE CARREIRA
Existe amizade verdadeira no trabalho? Como manejar a relação profissional e a pessoal
8 de novembro de 2026 - 8:00 6 de novembro de 2026 - 8:52
O MELHOR DO SEU DINHEIRO
Queima de estoque na bolsa: Ibovespa em queda, FII do mês e tudo o que você precisa saber sobre os mercados hoje
6 de novembro de 2026 - 8:52 6 de novembro de 2026 - 7:08
SEXTOU COM O RUY
O Ibovespa despencou 20%, chegou a hora de comprar? Esse estudo diz que sim, mas não qualquer tipo de ação
6 de novembro de 2026 - 7:08 5 de novembro de 2026 - 8:19
O MELHOR DO SEU DINHEIRO
Elevador dos juros parado: decisão do Copom e temporada de balanços movimentam a bolsa nesta quinta-feira
5 de novembro de 2026 - 8:19 4 de novembro de 2026 - 20:07
EXILE ON WALL STREET
Rodolfo Amstalden: Pausa para um bate-papo, mas sem tempo a perder
4 de novembro de 2026 - 20:07 4 de novembro de 2026 - 8:26
O MELHOR DO SEU DINHEIRO
Pato manco (com laranja): eleições nos EUA, balanço do Itaú e decisão do Copom movimentam os mercados hoje
4 de novembro de 2026 - 8:26 3 de novembro de 2026 - 8:34
O MELHOR DO SEU DINHEIRO
Outro patamar: Ibovespa volta do feriado com petróleo, juros, resultado do Itaú e eleições nos EUA no radar
3 de novembro de 2026 - 8:34 2 de novembro de 2026 - 9:45
O MELHOR DO SEU DINHEIRO
É preciso olhar pra fora: o viés doméstico do investidor brasileiro e o que mexe com os seus investimentos na semana
2 de novembro de 2026 - 9:45 2 de novembro de 2026 - 9:14
VISÃO DE DONO
O orçamento aceita tudo: como acertar no planejamento do budget da sua empresa
2 de novembro de 2026 - 9:14 1 de novembro de 2026 - 8:00
DÉCIMO ANDAR
O Casamento Vermelho dos mercados: o que fazer com os fundos imobiliários (FIIs) depois das urnas
1 de novembro de 2026 - 8:00 30 de outubro de 2026 - 8:46
O MELHOR DO SEU DINHEIRO
O preço da oportunidade: bolsa em queda, dólar em alta e leilões de imóveis antes do feriado
30 de outubro de 2026 - 8:46 30 de outubro de 2026 - 7:21
SEXTOU COM O RUY
O cenário para a bolsa brasileira mudou; saiba como se preparar
30 de outubro de 2026 - 7:21 29 de outubro de 2026 - 8:07
O MELHOR DO SEU DINHEIRO
Amigo da onça na bolsa: balanço da Vale (VALE3), Fed, tecla SAP e agenda cheia mexem com mercados após fuga de Flávio Bolsonaro
29 de outubro de 2026 - 8:07 28 de outubro de 2026 - 19:30
EXILE ON WALL STREET
Rodolfo Amstalden: Moro num Brasil tropical e trôpego, mas moro no Brasil
28 de outubro de 2026 - 19:30 28 de outubro de 2026 - 8:54
O MELHOR DO SEU DINHEIRO

