


‘País tem de recuperar capacidade fiscal’, diz presidente do Santander Brasil
Na visão do executivo, a covid-19 ressaltou a importância do papel do Estado, mas mostrou que as crises virão e serão cada vez mais frequentes

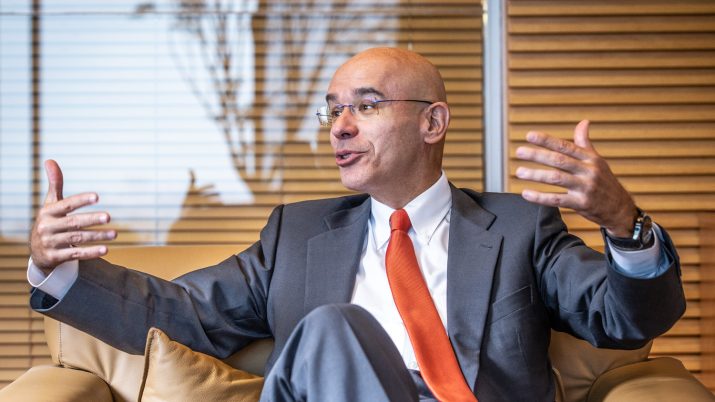
Diante dos reflexos da pandemia do novo coronavírus e de uma crise política agravada pela saída do ministro Sérgio Moro do governo, o presidente do Santander Brasil, Sergio Rial, vê como o principal risco a possibilidade de o País deixar de lado a agenda de equilíbrio fiscal.
Na visão do executivo, a covid-19 ressaltou a importância do papel do Estado, mas mostrou que as crises virão e serão cada vez mais frequentes. "As nações que vão poder melhor enfrentar as crises são aquelas com maior equilíbrio fiscal. O Brasil tem de recuperar capacidade fiscal para a próxima crise, que não vai levar 50 anos", afirmou Rial, em entrevista por videoconferência para comentar os resultados do primeiro trimestre.
O Santander conseguiu, pela primeira vez, ultrapassar a marca de R$ 1 trilhão em ativos totais em sua operação brasileira, encostando, agora em tamanho, nos concorrentes privados. O motor veio do crédito a empresas, com o banco desembolsando mais de R$ 70 bilhões para o segmento no período, de acordo com Rial. A crise ainda não deixou marcas nos resultados do Santander Brasil, mas já há sinais de aumento dos calotes nos próximos trimestres. O lucro líquido do banco cresceu 10,5% no primeiro trimestre ante um ano, para R$ 3,853 bilhões. Com tal desempenho, a participação do Brasil no resultado global do conglomerado espanhol voltou a subir para 29%.
Como o banco está vendo o impacto da crise para os próximos trimestres?
Abril foi um mês desafiador. Já tivemos queda de volume de mais de 35% cartão de débito e crédito, e isso vai ter um impacto importante na receita. No que diz respeito à inadimplência, tomamos a decisão, como todo o sistema, da renovação, reestruturação e prorrogação porque acreditamos que a ausência de fluxo de caixa em três meses não necessariamente tem de levar à inadimplência. O que temos de esperar para responder é o impacto do nível de desemprego. Existiram várias medidas para amenizar isso. A primeira foi o financiamento das folhas de pagamento. Outra é a campanha Não Demita, que ajudamos a liderar.
Leia Também
Quanto o banco já emprestou nesta linha, na qual 85% dos recursos vêm do Tesouro?
Quando o governo e os bancos desenharam essa linha, ninguém sabia o quanto seria tomado em recursos. A demanda fica a mercê da empresa querer ou não. Tivemos um desafio de comunicação de algo que nunca foi feito na história do Brasil e dificuldade da própria infraestrutura dos bancos de sermos claros em explicar como seria o acesso. A sinalização que estamos vendo é que, para este intervalo de empresas com faturamento anual entre R$ 360 mil a R$ 10 milhões, parece ser um dispêndio mais de R$ 7 bilhões a R$ 10 bilhões do que R$ 40 bilhões. Muitas empresas talvez não queiram.
O que isso significa?
Que existem potencialmente R$ 30 bilhões para fazermos coisas diferentes. Podemos alterar o intervalo (de faturamento) e em vez de R$ 10 milhões, levarmos a R$ 30 milhões ou R$ 50 milhões. Podemos pensar juntamente com equipe econômica em um fundo garantidor e que permita uma abrangência maior para empresas. O que é importante é que existe mobilização dos setores privado e público para dar liquidez às pequenas e médias empresas.
Como o senhor vê a demanda por crédito na crise?
Vai se estabilizar. Tivemos um aumento importante. Existiam dúvidas de represamento. Os números mostram que não: R$ 70 bilhões a mais para empresas no nosso caso. Existe liquidez e há desenhos que estão sendo construídos pela equipe econômica e o setor privado para diversos setores. Não tem nada mandatório. Algumas empresas, por exemplo, preferem não aderir ao financiamento da folha de pagamentos porque querem ter a flexibilidade se quiserem demitir. Estamos instruindo, mostrando que custa mais caro que outras linhas, mas tudo é um aprendizado.
Qual a grande diferença dessa crise para outras?
Várias, mas esta tem uma muito diferente. Nós nunca tivemos Selic a 3,75% e propensão a pagar a prazo. No Brasil, o prazo as crises passadas era de seis meses. Hoje, falamos em uma carência de 6 meses. O Brasil conseguiu chegar a uma maturidade monetária que permite, de maneira correta e com prazo, dar capacidade a empresa e pessoas físicas de pagarem. São elementos novos de uma crise que nunca vivemos no Brasil.
Se não bastasse a crise de saúde, o Brasil viu sua crise política acentuada na última semana. Qual a sua leitura?
Acredito muito na liderança da equipe econômica. Tem sinalização correta no sentido da aderência de uma cultura de equilíbrio fiscal. Acho que o grande risco do Brasil agora é a gente esquecer que não há nada mais importante do que o equilibro fiscal. A covid-19 demonstrou algo que acredito que fique por bastante tempo: nós vamos continuar enfrentando crises que não seremos capazes de prever. Tivemos a crise em 2008 que ninguém necessariamente viu nos Estados Unidos e que se transportou para a Europa, em 2010. Em menos de dez anos, temos uma crise que jamais imaginamos que o planeta iria enfrentar. As nações que vão poder melhor enfrentar as crises são aquelas com maior equilíbrio fiscal. E a gente vê exemplos ao lado do Brasil como Peru e Chile ou o próprio México com uma capacidade fiscal muito maior. O Brasil tem de recuperar capacidade fiscal para a próxima crise, que não vai levar 50 anos.
E quanto ao papel do Estado na crise?
Outra questão importante para aqueles que ficam discutindo se é liberal ou não é a importância do Estado. Em momentos dessa envergadura, espero que tenha ficado claro a importância de termos um Estado porque o mercado sozinho jamais seria capaz. Então, também, dentro desse contexto é a revalorização do Estado, do Ministério da Saúde e do SUS, que é um sistema com um tripé super bem organizado. O Brasil, sem o SUS, estaria numa situação muito mais caótica.
As informações são do jornal O Estado de S. Paulo.
Últimas notícias
 18 de novembro de 2026 - 16:24
CRISE NO AGRO
Não é só o Banco do Brasil (BBSA3): veja os outros bancos na lista de credores do Grupo Fazendão; dívida ultrapassa R$ 2 bilhões
18 de novembro de 2026 - 16:24 18 de novembro de 2026 - 10:08
NEGÓCIO MILIONÁRIO
Negócio de R$ 850 milhões: Rede D’Or (RDOR3) vende gestoras da SulAmérica para a BlackRock
18 de novembro de 2026 - 10:08 18 de novembro de 2026 - 6:18
TIC, TAC
Fim da escala 6×1: como as varejistas da bolsa correm para evitar pagar a conta — e quem já vê o copo meio cheio
18 de novembro de 2026 - 6:18 17 de novembro de 2026 - 16:00
OPÇÃO DEFENSIVA
Por que você deveria comprar ações da TIM (TIMS3) agora, segundo o Itaú BBA
17 de novembro de 2026 - 16:00 17 de novembro de 2026 - 13:20
AÇÃO NAS MÍNIMAS
PicPay (PICS) chega a despencar 30%, mesmo depois de mais que dobrar lucro; o que aconteceu?
17 de novembro de 2026 - 13:20 17 de novembro de 2026 - 12:32
TECNOLOGIA SENSÍVEL
Nvidia (NVDC34) cria comitê para supervisionar segurança nacional e controles de exportação dos EUA
17 de novembro de 2026 - 12:32 17 de novembro de 2026 - 11:11
DE OLHO NA DÍVIDA
Redução de dívida no radar? Cosan (CSAN3) negocia venda de participações na Rumo, Compass e Moove, diz jornal
17 de novembro de 2026 - 11:11 16 de novembro de 2026 - 10:45
HORA DE COMPRAR?
Cosan (CSAN3) subestimada: BTG vê retorno total de até 250% e diz que ação negocia com desconto de 34%
16 de novembro de 2026 - 10:45 16 de novembro de 2026 - 6:01
ENTREVISTA
Além da comida, iFood quer que você compre ração para pets, canetas e batom pelo app; CEO detalha os planos para 2027
16 de novembro de 2026 - 6:01 15 de novembro de 2026 - 10:12
DIVERSIFICAÇÃO DE NEGÓCIOS
Banco ABC Brasil (ABCB3) compra participação em gestora com R$ 24 bilhões sob gestão por R$ 690 milhões
15 de novembro de 2026 - 10:12 13 de novembro de 2026 - 20:15
AGORA SIM
Nubank (NU) finalmente vira banco no Brasil e dá mais um passo para se consolidar como gigante financeira
13 de novembro de 2026 - 20:15 13 de novembro de 2026 - 19:23
ACORDO DE CAVALHEIROS
Casas Bahia (BHIA3) e GPA (PCAR3) fazem as pazes e encerram batalha envolvendo R$ 1,1 bilhão
13 de novembro de 2026 - 19:23 13 de novembro de 2026 - 19:15
MINORITÁROS QUESTIONAM
Médicos acionistas da Oncoclínicas (ONCO3) pedem auditoria sobre gestão da empresa, incluindo relação com o Banco Master
13 de novembro de 2026 - 19:15 13 de novembro de 2026 - 16:03
BALANÇO DO 3T26
Natura (NATU3) ainda tem gargalos a resolver e novo CEO destaca as prioridades; ações caem após 3T26
13 de novembro de 2026 - 16:03 13 de novembro de 2026 - 14:47
ROXO DE FELICIDADE
Nubank (NU) vence mais uma batalha, mas não a guerra: por que o mercado ignorou a piora do crédito e fez a ação disparar 10%
13 de novembro de 2026 - 14:47 13 de novembro de 2026 - 13:27
USINAS
As duas novas Raízens: CEO e CFO detalham como e quando nascerão as empresas após a recuperação extrajudicial
13 de novembro de 2026 - 13:27 12 de novembro de 2026 - 18:44
ENTREVISTA EXCLUSIVA
“O que não fizermos outro fará”: o dilema do Inter (INBR34) para crescer sem deixar a qualidade do crédito para trás
12 de novembro de 2026 - 18:44 12 de novembro de 2026 - 18:24
Empresas
Como a Motiva quer lucrar com publicidade e até imóveis — e fazer novos negócios valerem 10% da companhia
12 de novembro de 2026 - 18:24 12 de novembro de 2026 - 18:21
NOVO RECORDE
Nubank (NU) lucra US$ 1,1 bi no terceiro trimestre, alta de 31% em meio a preocupações com crédito
12 de novembro de 2026 - 18:21 12 de novembro de 2026 - 17:19
PIORA DE CENÁRIO
BTG (BPAC11): CFO vê economia mais fraca em 2027, mas aposta em expansão fora do Brasil; IPOs devem esperar
12 de novembro de 2026 - 17:19
