


Oi, Claro, Vivo e TIM se articulam com fintechs de olho em serviços financeiros
Possibilidade de unir essas duas pontas já era tendência há algum tempo, mas a pandemia do coronavírus e o lançamento do sistema de pagamentos eletrônicos Pix dão força a esse processo

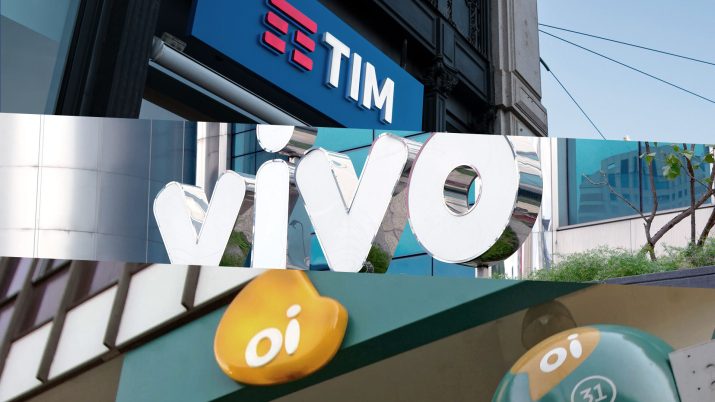
Oi, Claro, Vivo e TIM estão se articulando para firmar parcerias com fintechs, de olho no crescente mercado de serviços financeiros. Para as operadoras, os acordos são uma chance de diversificar receitas, enquanto as fintechs podem ganhar escala rapidamente ao ter acesso a bases com milhões de clientes ativos.
A possibilidade de unir essas duas pontas já era tendência há algum tempo, mas a pandemia do coronavírus e o lançamento do sistema de pagamentos eletrônicos Pix dão força a esse processo.
Com o pagamento de auxílio emergencial a quase 60 milhões de brasileiros nos últimos meses, por meio do site e de aplicativos desenvolvidos pela Caixa Econômica Federal, um novo público foi apresentado aos serviços financeiros digitais.
O tamanho do programa de distribuição de renda também evidenciou que o sistema bancário tradicional deixa muita gente de fora. E é aí que entram as fortalezas das teles e das startups financeiras.
"Nunca houve um processo de bancarização tão acelerado quanto na quarentena", afirma o diretor de estratégia e transformação da Oi, Rogério Takayanagi. Em sua avaliação, o movimento vai facilitar o uso das plataformas das operadoras para distribuição de conteúdos digitais, especialmente os financeiros. "As teles estão voltando ao seu papel de distribuição de serviços."
Leia Também
Mais um adeus à B3: Claro assume Desktop (DESK3) por R$ 1,75 bilhão e prepara OPA. O que muda para quem tem as ações?
A expectativa se baseia no fato de que há no País cerca de 45 milhões de pessoas sem conta bancária. Deste contingente, porém, 60% têm celular com acesso à internet. Ou seja: ao menos 27 milhões teriam condições de abrir uma conta digital de custo baixo.
Oi e Conta Zap
Oi e a fintech Conta Zap estão firmando uma parceria para o desenvolvimento de um serviço de conta digital, destinada a atender o público de menor renda.
O acordo teve início com um projeto piloto, com ações de cunho social para distribuição de doações a pessoas afetadas pela crise. O lançamento comercial do produto deve ocorrer no curto prazo, segundo Takayanagi.
O vice-presidente de estratégia e transformação da TIM, Renato Chiuchini, afirma que a pandemia deixa como legado a introdução dos brasileiros às contas digitais.
"O auxílio emergencial acelerou a digitalização da base da pirâmide da população numa velocidade rápida e inesperada. Essas pessoas, ao perceberem que contas digitais têm menos custos e burocracias, vão ficar. Vai ser positivo para os setores."
TIM E C6
Antes da pandemia, a TIM fechou acordo com o banco digital C6. Por meio desse contrato, a tele poderá atingir participação de até 15% na fintech. Esse porcentual evoluirá à medida em que a TIM direcione clientes para o C6.
Na plataforma, eles podem fazer operação de recarga de pré-pago, pagamento de fatura do pós-pago ou abrir uma conta. Desde julho, mais de 200 mil novas contas foram abertas no banco.
Outro ponto que anima teles e fintechs é a chegada do Pix. A ferramenta de pagamentos digitais instantâneos tem tudo para ser a isca para a oferta de mais serviços, como financeiros, educação à distância e teleconsultas, por exemplo.
"Estamos trabalhando para buscar parcerias e oferecer vários serviços financeiros, como pagamentos por celular, crédito, investimentos, seguros, correspondentes bancários. Vamos ver como vai ser a adesão dos usuários ao Pix", afirma o diretor de serviços financeiros da Claro, Maurício Santos.
"Vamos oferecer nossa marca, conectividade, canais de vendas e atendimento e conhecimento do cliente. As fintechs entram com a operação financeira."
A Claro já lançou o SmartCred, serviço de crédito pessoal com parcelamento em até três anos, em parceria com o Banco Inbursa, do mesmo dono da Claro, Carlos Slim. Segundo Santos, os novos acordos podem vir a ser fechados com qualquer agente, sem exclusividade com o Banco Inbursa.
Na mesma linha, a Vivo tem a meta de oferecer mais serviços financeiros em parcerias com fintechs e vê a chegada do Pix como uma janela de oportunidade. "Teremos a marca e a responsabilidade de captar o cliente. A operação é com a instituição financeira", diz o diretor de serviços digitais e Inovação, Rodrigo Gruner.
O Vivo Money, de crédito pessoal, é o primeiro passo da companhia no ramo. O piloto do serviço foi ofertado de agosto de 2019 até abril de 2020, mas só para os clientes de planos controle ou pós-pago. O lançamento está previsto para este ano.
Pix
A um mês da chegada do Pix - ferramenta que promete revolucionar o sistema financeiro, com transferências de dinheiro na mesma hora para outra conta, disponível 24 horas -, as operadoras de telecomunicações já estão se preparando para a adoção da novidade. O início do registro das chaves Pix pelos usuários (como número do celular, e-mail, CPF, CNPJ) será em 5 de outubro, e o lançamento em 16 de novembro.
TIM, Vivo, Claro e Oi vislumbram usar o Pix para reduzir custos na arrecadação de faturas e recargas de pré-pagos. A ideia é que as faturas de planos de telefonia, internet e TV paga venham com QR-Code, por meio do qual o cliente pode usar o Pix para o pagamento instantâneo. A novidade deve começar a virar realidade ainda este ano.
O vice-presidente de estratégia e transformação da TIM, Renato Chiuchini, diz que, juntas, as operadoras desembolsam aproximadamente R$ 1 bilhão por ano, somados os gastos com recolhimento dos boletos e comissões para parceiros (bancos, lotéricas, mercados, padarias, entre outros), em que são feitas as recargas de celulares pré-pagos. Esse é o valor máximo potencial de redução das despesas no longo prazo.
"O custo de recolhimento de cada boleto no mercado, em média, é de R$ 2. Se trocar isso pelo Pix, a expectativa é de uma redução relevante dos custos", afirma Chiuchini.
O Banco Central cobrará R$ 0,01 pela liquidação de cada dez pagamentos instantâneos na plataforma Pix. Resta saber qual valor será cobrado por cada um dos bancos comerciais. Tudo indica que haverá uma queda expressiva para o serviço em comparação com os boletos, ainda mais em um cenário de competição crescente entre as instituições financeiras.
"Toda essa cadeia de arrecadação e cobrança tem um custo alto para qualquer tele. Esperamos redução de custo, sim. Ainda não conseguimos dizer quanto, pois depende do preço final das transações, mas será significativa", diz Rodrigo Gruner, diretor de serviços digitais e inovação da Vivo.
As teles dizem também que o sistema de pagamentos instantâneos vai diminuir as complicações do processo de reativação de serviços para quem quitou com atraso as faturas e teve o sinal desligado. "Ao reativar os serviços hoje, assumimos um risco com base na promessa de pagamento", diz o diretor da Claro, Maurício Santos.
*Com informações do jornal O Estado de S. Paulo e Estadão Conteúdo
 1 de outubro de 2026 - 12:38
FUTURO DA 'FILHA DO DIVÓRCIO'
Todo mundo quer a Farm: ações da Azzas 2154 (AZZA3) lideram as altas no Ibovespa com chuva de propostas no radar
1 de outubro de 2026 - 12:38 1 de outubro de 2026 - 12:12
APOSTAS SAÍRAM DO CARRINHO
Com proibição das bets, duas ações do varejo podem ser as mais beneficiadas, mas Eleven faz alerta para a recuperação do setor
1 de outubro de 2026 - 12:12 1 de outubro de 2026 - 9:35
ROXINHO NÃO VAI ÀS COMPRAS?
Nubank (ROXO34) nega compra bilionária de fintech britânica Monzo após tombo em NY; ações sobem forte no pré-mercado
1 de outubro de 2026 - 9:35 30 de setembro de 2026 - 19:53
PANDA BONDS
A operação bilionária da Vale (VALE3) na China: mineradora conta os planos dessa estreia
30 de setembro de 2026 - 19:53 30 de setembro de 2026 - 19:33
BANCOS
Dia cheio no Bradesco (BBDC4): de R$ 3,8 bilhões em JCP a leilão de sobras de ações até o “Pix” internacional
30 de setembro de 2026 - 19:33 30 de setembro de 2026 - 12:10
QUEM SOBE QUANDO OS JUROS CAEM?
JP Morgan aumenta pessimismo com Natura (NATU3) e corta recomendação; veja as varejistas preferidas do banco para surfar o rali eleitoral
30 de setembro de 2026 - 12:10 30 de setembro de 2026 - 10:53
CORTANDO ONDE DÁ
Como o Grupo Pão de Açúcar (PCAR3) quer transformar uma despesa milionária em fonte de receita em meio à recuperação
30 de setembro de 2026 - 10:53 30 de setembro de 2026 - 10:33
REESTRUTURAÇÃO CORPORATIVA
Raízen (RAIZ4) quer trocar o conselho, mexer no capital e entregar até R$ 35 bilhões em novos papéis aos acionistas
30 de setembro de 2026 - 10:33 30 de setembro de 2026 - 6:12
GOVERNANÇA
CEO bumerangue: por que empresas, como Natura e Ri Happy, trazem antigos líderes de volta — e quando isso vira um sinal de alerta
30 de setembro de 2026 - 6:12 29 de setembro de 2026 - 19:42
CHEQUE EM BRANCO
Do sonho de construir um ‘avião de ponta-cabeça’ ao banco do futuro: o que o CEO da Revolut prevê para o seu dinheiro
29 de setembro de 2026 - 19:42 29 de setembro de 2026 - 14:11
GATILHO BILIONÁRIO
IRB (IRBR3): nova lei reduz impostos e pode liberar vantagem bilionária para a resseguradora
29 de setembro de 2026 - 14:11 29 de setembro de 2026 - 10:21
DANÇA DAS CADEIRAS
Copasa (CSMG3) troca liderança e aumenta poderes do governo de MG com a golden share; entenda as mudanças
29 de setembro de 2026 - 10:21 29 de setembro de 2026 - 10:00
MAIS UMA FRONTEIRA
BTG Pactual (BPAC11) conquista licença de banco no Peru e acelera expansão internacional; veja o que muda
29 de setembro de 2026 - 10:00 29 de setembro de 2026 - 9:00
Marketing Digital
R$ 42,7 bilhões em publicidade digital: Por que as marcas estão indo além do anúncio para conquistar a atenção do público
29 de setembro de 2026 - 9:00 28 de setembro de 2026 - 19:34
RECUPERAÇÃO JUDICIAL
Do Chapter 11 para o 15: o que significa a decisão favorável da Ambipar (AMBP3) nos EUA
28 de setembro de 2026 - 19:34 28 de setembro de 2026 - 19:24
TCHAU OU ATÉ LOGO?
Presidente do conselho da Tupy (TUPY3) renuncia, mas não deve dar adeus à empresa
28 de setembro de 2026 - 19:24 28 de setembro de 2026 - 15:51
REVANCHE EM SOLO INGLÊS
Nubank tomba quase 9% em NY após rumor de compra bilionária no Reino Unido; roxinho prepara revanche contra a Revolut?
28 de setembro de 2026 - 15:51 28 de setembro de 2026 - 15:15
DE OLHO NO FUTURO
WEG (WEGE3) anuncia dois investimentos milionários em grandes avenidas de crescimento da próxima década
28 de setembro de 2026 - 15:15 28 de setembro de 2026 - 7:54
OLHO NA TARJA
O detalhe que levou a Anvisa a proibir a Hypera Pharma (HYPE3) de divulgar a caneta emagrecedora Semavy
28 de setembro de 2026 - 7:54 28 de setembro de 2026 - 6:14
ENTREVISTA EXCLUSIVA











