


Oi, Claro, Vivo e TIM se articulam com fintechs de olho em serviços financeiros
Possibilidade de unir essas duas pontas já era tendência há algum tempo, mas a pandemia do coronavírus e o lançamento do sistema de pagamentos eletrônicos Pix dão força a esse processo

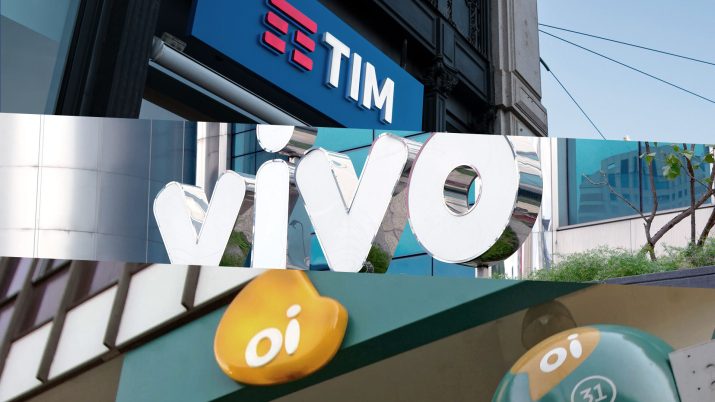
Oi, Claro, Vivo e TIM estão se articulando para firmar parcerias com fintechs, de olho no crescente mercado de serviços financeiros. Para as operadoras, os acordos são uma chance de diversificar receitas, enquanto as fintechs podem ganhar escala rapidamente ao ter acesso a bases com milhões de clientes ativos.
A possibilidade de unir essas duas pontas já era tendência há algum tempo, mas a pandemia do coronavírus e o lançamento do sistema de pagamentos eletrônicos Pix dão força a esse processo.
Com o pagamento de auxílio emergencial a quase 60 milhões de brasileiros nos últimos meses, por meio do site e de aplicativos desenvolvidos pela Caixa Econômica Federal, um novo público foi apresentado aos serviços financeiros digitais.
[captacao]
O tamanho do programa de distribuição de renda também evidenciou que o sistema bancário tradicional deixa muita gente de fora. E é aí que entram as fortalezas das teles e das startups financeiras.
"Nunca houve um processo de bancarização tão acelerado quanto na quarentena", afirma o diretor de estratégia e transformação da Oi, Rogério Takayanagi. Em sua avaliação, o movimento vai facilitar o uso das plataformas das operadoras para distribuição de conteúdos digitais, especialmente os financeiros. "As teles estão voltando ao seu papel de distribuição de serviços."
Leia Também
A expectativa se baseia no fato de que há no País cerca de 45 milhões de pessoas sem conta bancária. Deste contingente, porém, 60% têm celular com acesso à internet. Ou seja: ao menos 27 milhões teriam condições de abrir uma conta digital de custo baixo.
Oi e Conta Zap
Oi e a fintech Conta Zap estão firmando uma parceria para o desenvolvimento de um serviço de conta digital, destinada a atender o público de menor renda.
O acordo teve início com um projeto piloto, com ações de cunho social para distribuição de doações a pessoas afetadas pela crise. O lançamento comercial do produto deve ocorrer no curto prazo, segundo Takayanagi.
O vice-presidente de estratégia e transformação da TIM, Renato Chiuchini, afirma que a pandemia deixa como legado a introdução dos brasileiros às contas digitais.
"O auxílio emergencial acelerou a digitalização da base da pirâmide da população numa velocidade rápida e inesperada. Essas pessoas, ao perceberem que contas digitais têm menos custos e burocracias, vão ficar. Vai ser positivo para os setores."
TIM E C6
Antes da pandemia, a TIM fechou acordo com o banco digital C6. Por meio desse contrato, a tele poderá atingir participação de até 15% na fintech. Esse porcentual evoluirá à medida em que a TIM direcione clientes para o C6.
Na plataforma, eles podem fazer operação de recarga de pré-pago, pagamento de fatura do pós-pago ou abrir uma conta. Desde julho, mais de 200 mil novas contas foram abertas no banco.
Outro ponto que anima teles e fintechs é a chegada do Pix. A ferramenta de pagamentos digitais instantâneos tem tudo para ser a isca para a oferta de mais serviços, como financeiros, educação à distância e teleconsultas, por exemplo.
"Estamos trabalhando para buscar parcerias e oferecer vários serviços financeiros, como pagamentos por celular, crédito, investimentos, seguros, correspondentes bancários. Vamos ver como vai ser a adesão dos usuários ao Pix", afirma o diretor de serviços financeiros da Claro, Maurício Santos.
"Vamos oferecer nossa marca, conectividade, canais de vendas e atendimento e conhecimento do cliente. As fintechs entram com a operação financeira."
A Claro já lançou o SmartCred, serviço de crédito pessoal com parcelamento em até três anos, em parceria com o Banco Inbursa, do mesmo dono da Claro, Carlos Slim. Segundo Santos, os novos acordos podem vir a ser fechados com qualquer agente, sem exclusividade com o Banco Inbursa.
Na mesma linha, a Vivo tem a meta de oferecer mais serviços financeiros em parcerias com fintechs e vê a chegada do Pix como uma janela de oportunidade. "Teremos a marca e a responsabilidade de captar o cliente. A operação é com a instituição financeira", diz o diretor de serviços digitais e Inovação, Rodrigo Gruner.
O Vivo Money, de crédito pessoal, é o primeiro passo da companhia no ramo. O piloto do serviço foi ofertado de agosto de 2019 até abril de 2020, mas só para os clientes de planos controle ou pós-pago. O lançamento está previsto para este ano.
Pix
A um mês da chegada do Pix - ferramenta que promete revolucionar o sistema financeiro, com transferências de dinheiro na mesma hora para outra conta, disponível 24 horas -, as operadoras de telecomunicações já estão se preparando para a adoção da novidade. O início do registro das chaves Pix pelos usuários (como número do celular, e-mail, CPF, CNPJ) será em 5 de outubro, e o lançamento em 16 de novembro.
TIM, Vivo, Claro e Oi vislumbram usar o Pix para reduzir custos na arrecadação de faturas e recargas de pré-pagos. A ideia é que as faturas de planos de telefonia, internet e TV paga venham com QR-Code, por meio do qual o cliente pode usar o Pix para o pagamento instantâneo. A novidade deve começar a virar realidade ainda este ano.
O vice-presidente de estratégia e transformação da TIM, Renato Chiuchini, diz que, juntas, as operadoras desembolsam aproximadamente R$ 1 bilhão por ano, somados os gastos com recolhimento dos boletos e comissões para parceiros (bancos, lotéricas, mercados, padarias, entre outros), em que são feitas as recargas de celulares pré-pagos. Esse é o valor máximo potencial de redução das despesas no longo prazo.
"O custo de recolhimento de cada boleto no mercado, em média, é de R$ 2. Se trocar isso pelo Pix, a expectativa é de uma redução relevante dos custos", afirma Chiuchini.
O Banco Central cobrará R$ 0,01 pela liquidação de cada dez pagamentos instantâneos na plataforma Pix. Resta saber qual valor será cobrado por cada um dos bancos comerciais. Tudo indica que haverá uma queda expressiva para o serviço em comparação com os boletos, ainda mais em um cenário de competição crescente entre as instituições financeiras.
"Toda essa cadeia de arrecadação e cobrança tem um custo alto para qualquer tele. Esperamos redução de custo, sim. Ainda não conseguimos dizer quanto, pois depende do preço final das transações, mas será significativa", diz Rodrigo Gruner, diretor de serviços digitais e inovação da Vivo.
As teles dizem também que o sistema de pagamentos instantâneos vai diminuir as complicações do processo de reativação de serviços para quem quitou com atraso as faturas e teve o sinal desligado. "Ao reativar os serviços hoje, assumimos um risco com base na promessa de pagamento", diz o diretor da Claro, Maurício Santos.
*Com informações do jornal O Estado de S. Paulo e Estadão Conteúdo
 27 de outubro de 2026 - 8:33
APOSTA NO LUXO
Massagem, hotéis Fasano e descontos: a nova cartada do Itaú (ITUB4) e da JHSF (JHSF3) para conquistar os clientes ricos
27 de outubro de 2026 - 8:33 26 de outubro de 2026 - 14:45
VAI DE BOLSA
Após SpaceX (SPCX), Anthropic quer entrar no grupo do ‘IPO do trilhão’ com documento enviado à SEC
26 de outubro de 2026 - 14:45 26 de outubro de 2026 - 9:12
AQUISIÇÃO BILIONÁRIA
Itaú (ITUB4) desembolsa R$ 2,925 bilhões para comprar NeoSpace e fortalecer operação de inteligência artificial
26 de outubro de 2026 - 9:12 23 de outubro de 2026 - 19:43
AGORA VAI?
Oncoclínicas (ONCO3) avança em reestruturação e apresenta novo plano para renegociar R$ 5,7 bilhões em dívidas
23 de outubro de 2026 - 19:43 23 de outubro de 2026 - 16:48
MAIS UM RECORDE
Embraer (EMBJ3) tem novo recorde na carteira de pedidos, que totalizou US$ 35,7 bilhões no 3T26; veja os números
23 de outubro de 2026 - 16:48 23 de outubro de 2026 - 16:21
BARATA DEMAIS?
Petz Cobasi (AUAU3) quer recomprar até 17,6 milhões de ações; o que isso significa para o acionista?
23 de outubro de 2026 - 16:21 23 de outubro de 2026 - 14:00
Conteúdo Empiricus
A Warner vale US$ 110 bilhões? Entenda por que saber o preço justo da sua empresa pode fazer a diferença em uma negociação
23 de outubro de 2026 - 14:00 23 de outubro de 2026 - 11:46
DEPOIS DO RESULTADO....
Crédito sob pressão: CEO do Bradesco (BBDC4) defende qualidade da carteira, mas mercado teme perda de ritmo
23 de outubro de 2026 - 11:46 22 de outubro de 2026 - 18:07
BALANÇO
Lucro do Bradesco (BBDC4) sobe 14% no 3T26, a R$ 7,1 bilhões; calotes podem frear a virada?
22 de outubro de 2026 - 18:07 22 de outubro de 2026 - 17:58
NEGÓCIO EM ANDAMENTO
CSN (CSNA3): Agora vai? Venda da CSN Cimentos deve sair nas próximas 2 semanas, mas sem exclusividade, diz jornal
22 de outubro de 2026 - 17:58 22 de outubro de 2026 - 17:18
O QUE PESOU NO 3T26?
A conta chegou para a WEG (WEGE3): custos e tarifas dos EUA pressionam margens; veja o que diz a empresa
22 de outubro de 2026 - 17:18 22 de outubro de 2026 - 16:42
ALTA DE 22% EM DÓLAR
Petrobras (PETR4) supera gigantes globais e emplaca a maior valorização do setor em outubro. Além do petróleo, o que está por trás?
22 de outubro de 2026 - 16:42 22 de outubro de 2026 - 14:22
O QUE DIZEM OS ANALISTAS?
JBS (JBSS32): balanço do 3T26 deve ser fraco, mas bancos veem espaço para alta de até 41% nas ações
22 de outubro de 2026 - 14:22 22 de outubro de 2026 - 13:31
PÉ NO FREIO
Viagem tranquila da Motiva (MOTV3) ficou para trás: Citi corta recomendação para neutra e sobe preço-alvo; ação cai 2%
22 de outubro de 2026 - 13:31 22 de outubro de 2026 - 13:03
BEM RECEBIDO
Sinistralidade sobe, mas lucro fala mais alto: por que o balanço da Bradsaúde (SAUD3) agradou o mercado
22 de outubro de 2026 - 13:03 22 de outubro de 2026 - 12:29
NOVO CAPÍTULO
Outra reestruturação no radar? Credores pedem Chapter 11 involuntário de subsidiária da Braskem (BRKM5) nos EUA
22 de outubro de 2026 - 12:29 22 de outubro de 2026 - 12:00
IA CHINESA
IPO vem aí? DeepSeek capta US$ 15 bilhões em nova rodada de financiamento antes de abrir capital em Xangai
22 de outubro de 2026 - 12:00 21 de outubro de 2026 - 20:42
REESTRUTURAÇÃO
Raízen (RAIZ4) tenta ganhar fôlego com aumento de capital de até R$ 3,5 bilhões; veja o que muda para acionistas
21 de outubro de 2026 - 20:42
21 de outubro de 2026 - 18:34
BALANÇO DO 3T26
Bradsaúde (SAUD3): lucro sobe 14,4% e dividendos chegam a R$ 1 bilhão, mas ‘dor de cabeça’ volta a atacar
21 de outubro de 2026 - 18:34 21 de outubro de 2026 - 16:23
TEM MAIS POR VIR

