


Dr. Jekyll and Mr. Hyde: o estranho descolamento entre fundamentos e os preços no mercado
A ação das autoridades monetárias se parece com o elixir do Dr. Jekyll, separando as personalidades do mercado. De um lado, o fundamento, do outro, os preços dos ativos

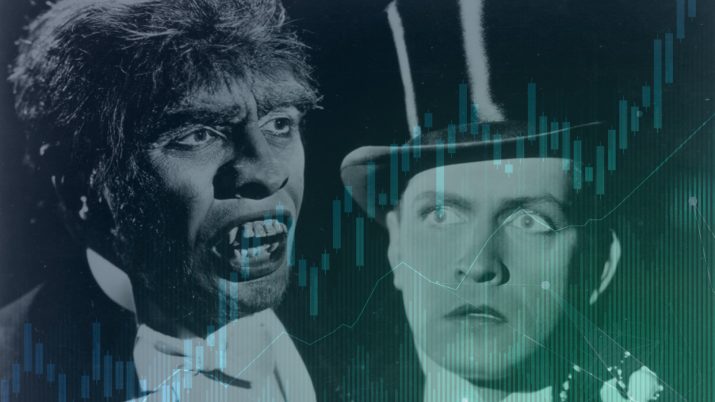
Você já leu O médico e o monstro? Caso afirmativo, deve se lembrar bem da história. O clássico britânico de Robert Louis Stevenson, publicado em 1889, narra a descoberta, pelo Dr. Jekyll, de um elixir capaz de separar a personalidade boa e má de um dado indivíduo: uma cura para os vícios humanos.
O que no início foi a solução de diversos problemas para Jekyll, que com a poção conseguia segregar só as parcelas virtuosas de si de modo a expô-las ao mundo e aproveitar certa integridade moral, acabou se tornando um pesadelo quando ele perdeu o controle do efeito de seu suposto remédio.
Acontece que, por mais que o médico separasse sua bondade, ele não conseguia excluir sua própria maldade. A mesma permanece, não era excluída. Ninguém é inteiramente bom ou mau. Os leitores já sabem que sou contra tal tipo de determinismo maniqueísta.
Com o tempo, a parte má de Jekyll passou a, periodicamente, tomar conta do corpo do doutor, transformando-o em uma criatura sem quaisquer escrúpulos, o Senhor Hyde.
Leia Também
A obra acabou se eternizando na história ocidental por diversas razões (um belo romance, afinal). Curiosamente, os escritos demonstram uma representação do fenômeno psicológico de múltiplas personalidades (ou bipolaridade, no caso), quando mais de uma personalidade vive em uma só pessoa, cada uma delas muito distintas entre si.
No final do dia, contudo, tanto Jekyll e Hyde eram apenas duas facetas de uma só pessoa. Para a completude definitiva, ambas as parcelas devem existir. O todo sem as partes não é o todo e as partes sem estarem junto não verificam função per se.
Por mais que em minhas tradicionais alegorias neste espaço já tenha trazido a mesma ideia para tratarmos de portfólios inteiros, me debrucei sobre outra temática.
Há alguns dias, em um call com colegas de trabalho, brinquei que as autoridades monetárias estariam funcionando como o elixir do Dr. Jekyll, separando as personalidades do mercado. De um lado, o fundamento, do outro, os preços dos ativos.
Duas coisas têm puxado as bolsas americanas: i) a injeção de liquidez global; e ii) a composição dos índices, predominantemente dotada de empresas de tecnologia ou outros setores menos afetados. Tais fatores distorcem os índices e fazem com que uma onda de otimismo potencialmente artificial se disperse ao redor do mundo.
Enfaticamente, conseguimos ver claramente o aprofundamento do movimento de ações precificando o crescimento ao invés do fundamento estrito. Note abaixo como desde o pós 2008 aprofundamos o diferencial entre os dois.
Assim, representamos essa migração profunda por busca de prêmio via growth ao invés de valor. Em consequência, nasce uma nítida distorção entre as duas partes, quando as duas deveriam convergir em horizontes dilatados de tempo.

Naturalmente, mercados emergentes se beneficiam do movimento. Bolsas nos mercados desenvolvidos começam a voltar a subir sem parar e os agentes, cedo ou tarde, percebem que existe um descolamento muito contundente entre fundamento e preço.
Quanto mais sobe, menos o potencial de retorno e menor a atratividade. Fuga para mais risco, ou menos na margem, é inevitável. O famoso TINA em "there is no alternative”.
Um dos mercados mais arriscados é o de países emergentes. Se um investidor gringo tem uma alocação de 0,1% em Brasil, por exemplo, e a injeção de liquidez global pelas autoridades monetárias o faz elevar para 0,2% tal alocação, temos um aumento de 100%.
Os locais, poluídos com sentimento imaturo do investidor de varejo (ao menos no Brasil), passam a vivenciar do FOMO, ou “fear of missing out”. A consequência é a alta que estamos vendo.
Trata-se de uma dança nada coordenada entre o mercado financeiro e a economia real. O descolamento entre Wall Street e Main Street nunca foi tão grande. Aliás, segundo o banco suíço Credit Suisse, os valuations estão extremamente esticados com P/E (preço sobre lucro) a 21,5x para os próximos doze meses.
Comparado a fevereiro, o mesmo múltiplo estava em 19x, já se aproximando dos extremos vistos no final da década de 90. A evidência empírica aponta para múltiplos mais altos geralmente precedem retornos futuros mais baixos. Para ilustrar, um P/E acima de 21x é consistente com o histórico de retornos próximos a zero na próxima década.

O problema? Isso acontece enquanto o mundo entra na pior recessão desde 1929. O quadro fiscal dos países emergentes é comparável com um pós guerra (relação dívida/PIB mais elevada desde o final da Segunda Guerra Mundial), os níveis de emprego não são convidativos (pelo contrário, aliás) e o impacto na renda e no comportamento dos consumidores ainda é imprevisível.
A visibilidade melhorou na margem, mas ainda tudo é muito opaco, e a sensibilidade global as variações marginais dos sistemas monetários está cada vez mais estressada.
É um mundo curioso esse o que vivemos. É um erro observá-lo com suas partes apartadas. Assim, como Dr. Jekyll não consegue separar de si o seu Sr. Hyde, o Fed não deveria conseguir, em horizontes dilatados de tempo, manter afastado o fundamento do preço de tela. Alguma hora, as coisas convergem.
Existe como ainda assim investir em risco com responsabilidade? Claro, com certeza existe. A resposta está na alocação de recursos, não em uma ou outra posição específica. Na Empiricus, nosso best seller, a série Palavra do Estrategista, fica justamente nisso.
Nela, Felipe Miranda, estrategista-chefe e sócio fundador, se debruça periodicamente nas melhores ideias de investimento para os mais diversos perfis de investidores.
Convido-os a dar uma olhada com responsabilidade em nossos materiais, de modo a fugirmos dos aparentes truísmos espalhados por financistas mais desatentos do mercado.
 5 de outubro de 2026 - 19:20
TRADE ELEITORAL
Flávio Bolsonaro pode levar o Ibovespa aos 250 mil pontos? Morgan Stanley indica quais ações investir em cada cenário de 2º turno
5 de outubro de 2026 - 19:20 5 de outubro de 2026 - 15:21
DO NEUTRO À COMPRA
O efeito Flávio Bolsonaro na bolsa: JP Morgan vira a mão com Brasil após 1º turno das eleições — e vê alta de até 20%
5 de outubro de 2026 - 15:21 5 de outubro de 2026 - 14:39
ELEIÇÕES 2026
Flávio Bolsonaro à frente de Lula deve gerar alta de até 45% no Ibovespa e beneficiar estas ações, segundo BTG e Citi
5 de outubro de 2026 - 14:39 5 de outubro de 2026 - 10:39
MERCADOS
Ibovespa dispara 7,7% e supera 206 mil pontos na máxima histórica após vantagem de Flávio Bolsonaro sobre Lula
5 de outubro de 2026 - 10:39 3 de outubro de 2026 - 15:15
NOVO RECORDE
Petrobras (PETR4) supera R$ 700 bilhões em valor de mercado, o maior da história. O que impulsionou a ação?
3 de outubro de 2026 - 15:15 3 de outubro de 2026 - 11:45
BOM HUMOR NA BOLSA
Às vésperas das eleições, só 8 ações do Ibovespa caíram na semana. Hapvida (HAPV3) e outras 6 têm alta de dois dígitos
3 de outubro de 2026 - 11:45 2 de outubro de 2026 - 19:32
MAIS OTIMISMO COM O PAPEL
Bank of America vê potencial de alta de 64% para a JBS (JBSS32) e calcula a renda extra para o investidor
2 de outubro de 2026 - 19:32 2 de outubro de 2026 - 18:30
TOUROS E URSOS #290
Ibovespa a 200 mil pontos? Gestor diz o que pode acontecer com seus investimentos se Lula ou Flávio vencerem
2 de outubro de 2026 - 18:30 2 de outubro de 2026 - 17:36
FECHAMENTO DOS MERCADOS
No último pregão antes das eleições, Ibovespa dispara, chega nos 192 mil pontos e sobe 2,63%
2 de outubro de 2026 - 17:36 2 de outubro de 2026 - 10:50
POR QUE É TÃO IMPORTANTE?
Mais petróleo na Margem Equatorial: Petrobras (PETR4) anuncia nova descoberta e confirma boa qualidade do óleo encontrado em agosto
2 de outubro de 2026 - 10:50 1 de outubro de 2026 - 14:00
Conteúdo BTG Pactual
Fundo multimercado que já rendeu CDI + 4,36% desde sua criação segue na ‘contramão’ das tendências; conheça
1 de outubro de 2026 - 14:00 1 de outubro de 2026 - 11:32
PODCAST TOUROS E URSOS
Eleições podem levar o Ibovespa acima de 200 mil pontos? A visão de Rodrigo Glatt, sócio da gestora GTI
1 de outubro de 2026 - 11:32 30 de setembro de 2026 - 19:16
BALANÇO DO MÊS
Tesouro Direto dispara em setembro com retorno de mais de 5% — mas outro investimento toma a dianteira e fica no topo do ranking
30 de setembro de 2026 - 19:16 30 de setembro de 2026 - 17:49
FECHAMENTO DOS MERCADOS
O vento a favor que fez o Ibovespa decolar 4 mil pontos, inverter o sinal e fechar setembro no azul
30 de setembro de 2026 - 17:49
30 de setembro de 2026 - 13:05
MESMO QUE 'DÊ RUIM'
Faça chuva ou faça sol nas urnas: JP Morgan seleciona ações que podem ganhar com o melhor ou o pior resultado eleitoral
30 de setembro de 2026 - 13:05 29 de setembro de 2026 - 17:53
TAG SUMMIT
Não tem tempo ruim para a infraestrutura: as empresas preferidas da Perfin para atravessar crises e juros altos
29 de setembro de 2026 - 17:53 28 de setembro de 2026 - 18:45
PRÊMIO DE RISCO
Dólar a R$ 4,80? As pistas que as últimas eleições na América Latina dão para o desempenho do real
28 de setembro de 2026 - 18:45 27 de setembro de 2026 - 12:01
VISÃO DO GESTOR
“Não se ganha dinheiro comprando o que é popular”: onde a Inter Asset está vendo pechinchas na bolsa brasileira
27 de setembro de 2026 - 12:01 26 de setembro de 2026 - 18:08
INTER INVEST SUMMIT
Ações “órfãs” na bolsa, juros altos e uma armadilha no crédito: onde investir em 2027, segundo especialistas
26 de setembro de 2026 - 18:08 25 de setembro de 2026 - 16:40
RALI NA B3











