


Renda com ganho real não existe, nem mesmo nos EUA
Se o governo dos Estados Unidos realmente lançar papéis de 100 anos, não os compre. A não ser que acredite que estamos começando a Grande Depressão do Século 21. Ou então, que os considere como títulos de renda variável e pretenda vendê-los em algum momento próximo, numa época em que o PU esteja acima da curva

Como a maioria dos profissionais de mercado sabe, títulos de renda fixa, principalmente os de longo prazo, são tudo menos de renda fixa. Alguns são vendidos com deságio. Outros, lançados pelo valor de face, pagam juros anuais ou semestrais. Mas, entre a emissão e o resgate, o valor não sobe diária e linearmente. Às vezes, até despenca.
Se você compra um título e, tempos depois, a taxa básica de juros cai, o preço de negociação, também conhecido como PU (preço unitário), de seu papel se torna um ponto acima da curva de incremento. Por outro lado, se as taxas sobem, o PU é negociado abaixo da curva.
No primeiro caso, o da queda dos juros, o comprador do título ganha um plus caso queira vender seu papel no meio do caminho. Já na hipótese de elevação das taxas, quem comprou o título antes, por ocasião de seu lançamento, perde o custo de oportunidade.
O Tesouro americano está estudando a possibilidade de lançar obrigações (treasuries) de 100 anos, para se aproveitar dos juros baixos praticados atualmente. Esses papéis vencerão em 2119. Provavelmente terão cupons semestrais ou anuais, para que o investidor receba seus rendimentos. Não dá para se lançar um título tão longo com deságio.
Como os treasuries americanos de 30 anos, no preço em que estão sendo negociados hoje, estão dando um retorno de 2%, acredito que esses de um século deverão ser lançados com juros de uns 4 ou 5%.
Qual será a trajetória do PU desse security centenário em sua longa jornada até o resgate? Uma resposta posso dar com total convicção. Não será linear.
Leia Também
Quem sabe os investidores que adquirirem esse treasury de um século vejam seu PU percorrendo um caminho muito acima da curva caso o mundo, nas próximas décadas, entre num período de taxas de juros baixíssimas ou negativas.
Por outro lado, poderemos ter tempos de inflação tal como aconteceu durante a crise do petróleo nos anos 1970. E de juros altíssimos como na gestão Paul Volcker no Fed, quando a taxa básica chegou a 18,5%, em 1981. Ou simplesmente zero como entre 2009 e 2015, durante as gestões de Alan Greenspan (parte), Ben Bernanke e o início do mandado de Janet Yellen. Nesse período, não muito distante, o Federal Reserve inundou o mercado de liquidez para debelar a crise do subprime.
Provavelmente viveremos os dois cenários. Afinal de contas são 100 anos, caramba!
Nesta crônica vou tentar imaginar o contrário. Profetizar o passado. Imaginemos um título de 100 anos lançado em 26 de agosto de 1919 e vencendo hoje. O que será que aconteceu durante sua história?
Naquele ano, o mundo acabava de sair da Primeira Guerra Mundial (1914/1918) e enfrentava o segundo ano da Gripe Espanhola. A guerra deixou entre 15 e 19 milhões de mortos. A gripe, 50 milhões.
O Fed era comandado por William P. G. Harding e praticava taxas de juros ao redor de 5% a.a.
Sendo a expectativa de vida nos Estados Unidos de 54 anos em 1919, os investidores que compraram (vê-se que já estou acreditando na história) aqueles treasuries sabiam que não veriam o resgate. Ou venderiam antes, ou deixariam para filhos, netos, bisnetos, etc.
O mais provável é que tenham sido adquiridos por bancos e repassados a clientes.
Decidido o lançamento, o board do Fed fixou os juros dos T. Bonds centenários em 7,5% a.a, com cupons semestrais.
Nos primeiros 10 anos, os felizardos que compraram os papéis de um século ganharam uma nota. O PU esteve constantemente acima do par, e em elevação, já que as taxas de juros eram descendentes.
Após o crash da Bolsa de Valores de Nova York em outubro de 1929, a situação dos proprietários dos papéis ficou ainda melhor. Durante a Grande Depressão, tudo conspirou a favor de “nossos” papéis imaginários.
Mais de mil bancos quebraram. O país entrou em deflação. Mas os títulos de um século permaneceram sólidos como uma rocha, já que eram garantidos pelo próprio governo que emitia a moeda.
Como não podia deixar de ser, o PU das obrigações de 100 anos subiu às alturas, indo muito, mas muito mesmo, além do par.
Quem vendeu, se deu bem. Quem os manteve em carteira não teve menos sorte. Continuou recebendo 7,5% ao ano, em parcelas semestrais. Isso numa época de deflação. Em dez anos, os preços de produtos e serviços em geral caíram 3% nos Estados Unidos.
Durante a Segunda Guerra Mundial, entre o ataque de Pearl Harbor (7.12.1941) e a rendição dos japoneses (2.09.1945) os investidores americanos compraram bônus de guerra, com rentabilidade simbólica. Mas quem tinha os títulos de 1919 continuou recebendo os 7,5%.
A partir de 1946, os aplicadores começaram a perceber que, embora os juros tivessem sido espetaculares até aquele momento, um dia ostreasuries iriam vencer (aliás, vencem hoje, 26.08.2019).
Após a década deflacionária, os melancólicos Anos 1930, o valor de face dos papéis passou a ser paulatinamente corroído pela inflação.
Resumo da história: uma instituição que investiu US$ 10 mil no dia do lançamento dos treasuries de 100 anos, e está resgatando hoje os mesmos 10 mil, recebeu de juros US$ 75 mil ao longo do tempo. Juntando-se ao principal: US$ 85 mil.
Se tivesse adquirido qualquer outro ativo não perecível nem depreciável, uma propriedade num fim de mundo do Alaska, por exemplo, ela estaria valendo, na pior das hipóteses (segundo a inflação dos últimos cem anos) ao menos US$ 150 mil.
Minha conclusão é a seguinte:
Se o governo dos Estados Unidos realmente lançar papéis de 100 anos, não os compre. A não ser que acredite que estamos começando a Grande Depressão do Século 21. Ou então, que os considere como títulos de renda variável e pretenda vendê-los em algum momento próximo, numa época em que o PU esteja acima da curva.
Renda (no conceito de ganho real, acima da inflação) garantida, simplesmente não existe. Todos os mercados são de risco.
 9 de novembro de 2026 - 11:42
CRÉDITO PRIVADO
Renda fixa segue pagando bem, mas debêntures entram em xeque novamente sem alívio da Selic, diz Sparta
9 de novembro de 2026 - 11:42 6 de novembro de 2026 - 12:15
SIMULAÇÃO
Tesouro Selic, CDB ou LCI/LCA: qual paga mais com a Selic a 13,75%? Veja simulação com R$ 10 mil
6 de novembro de 2026 - 12:15 6 de novembro de 2026 - 10:15
RENDA FIXA
Você aceitaria correr mais risco para ganhar menos? Crédito privado rende menos que o CDI no acumulado do ano
6 de novembro de 2026 - 10:15 5 de novembro de 2026 - 6:01
SD ENTREVISTA
A Selic pousou, mas a renda fixa continua voando; gestor da Armor Capital diz onde investir no Tesouro Direto agora
5 de novembro de 2026 - 6:01 30 de outubro de 2026 - 16:01
RENDA FIXA
Tesouro IPCA+ perde espaço para as debêntures isentas de IR? Estudo contesta tese e aponta outro culpado
30 de outubro de 2026 - 16:01 29 de outubro de 2026 - 19:01
POLÍTICA MONETÁRIA
A Selic não vai mais cair? Pausa nos cortes dos juros já lidera apostas para o próximo Copom e muda cenário da renda fixa
29 de outubro de 2026 - 19:01 29 de outubro de 2026 - 13:19
TESOURO DIRETO
Restrito ao Banco do Brasil, Tesouro Reserva chega a R$ 8 bilhões em apenas cinco meses; o que explica o sucesso do novo título público?
29 de outubro de 2026 - 13:19 28 de outubro de 2026 - 17:39
RENDA FIXA
“Marcação a mercado não é volatilidade, é transparência para o investidor”, diz diretor da BlackRock ao defender ETFs de renda fixa
28 de outubro de 2026 - 17:39 28 de outubro de 2026 - 11:49
OLHA O IMPOSTO DE NOVO
LCIs, LCAs e outros isentos voltam à mira do governo e podem passar a ter IOF, diz jornal
28 de outubro de 2026 - 11:49 27 de outubro de 2026 - 19:45
RENDA FIXA
Renda fixa em promoção? Juros sobem após a eleição e XP vê oportunidade em títulos que agora estão mais baratos
27 de outubro de 2026 - 19:45 26 de outubro de 2026 - 13:19
DIA DE SANGRIA
O Tesouro IPCA+ 8% está de volta: Tesouro Direto abre com altos retornos e tombo de mais de 20% nos títulos públicos
26 de outubro de 2026 - 13:19 26 de outubro de 2026 - 10:45
RENDA FIXA
Tesouro Direto permanece fechado após vitória de Lula por forte oscilação nos retornos; o que acontece agora?
26 de outubro de 2026 - 10:45 20 de outubro de 2026 - 18:31
RENDA FIXA
CRAs estão com os dias contados? Dinheiro do agronegócio está migrando para outros papéis isentos, mostram dados da Anbima
20 de outubro de 2026 - 18:31
20 de outubro de 2026 - 15:41
SD ENTREVISTA
Brasileiro é ‘viciado em CDI’, mas queda de juro pode fazer bem para a renda fixa, diz gestor de crédito que se antecipou à onda de resgates
20 de outubro de 2026 - 15:41 19 de outubro de 2026 - 17:02
RENDA PASSIVA EM DOBRO
Banco do Brasil lança ‘Cofrinho de Proventos’ para reinvestir dividendos de forma automática, mas tem um ponto de atenção
19 de outubro de 2026 - 17:02 16 de outubro de 2026 - 17:33
RENDA FIXA
Vale trocar um Tesouro IPCA+ por uma debênture da Sabesp? Títulos isentos passam a pagar mais que os públicos, mostra BTG
16 de outubro de 2026 - 17:33
14 de outubro de 2026 - 18:32
ESTRATÉGIA DE INVESTIMENTO
XP recomenda vender títulos do Tesouro Direto para comprar papéis isentos; veja as indicações na renda fixa
14 de outubro de 2026 - 18:32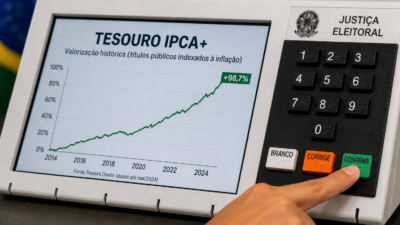 14 de outubro de 2026 - 15:05
Conteúdo Empiricus
Tesouro IPCA+ entregou mais de 14% de valorização com resultado do 1º turno; confira as oportunidades na renda fixa para a segunda metade das eleições
14 de outubro de 2026 - 15:05 13 de outubro de 2026 - 14:27
SD EXPLICA
O que aconteceu com as LCIs e LCAs que pagavam de 95% a 100% do CDI? Entenda por que elas estão sumindo
13 de outubro de 2026 - 14:27 8 de outubro de 2026 - 18:15
RENDA FIXA

