


O que fazer com o cupom das suas NTN-Bs?
Cinco alternativas que não precisam da técnica dos super-heróis de identificar uma ação mega-atrativa

Dinheiro pouco a gente tem muito. Bolsos de bêbado, com moedas baixinhas e notas de dois reais amassadas, misturadas a outros plásticos e papéis, como se acabássemos de assaltar o dízimo da igreja mais próxima. “Corinthiano, maloqueiro e sofredor, graças a Deus.” É um estado de espírito, não uma situação patrimonial. Lealdade, humildade e procedimento.
Amanhã será pago cupom sobre as NTN-Bs cujos vencimentos acontecem em anos pares. Sempre pinga aquele caraminguazinho. Pode não ser muito, mas dinheiro na conta, uma liquidez a mais, qualquer que seja, nunca é demais. Entre ser rico e saudável ou pobre e doente, ainda fico com a primeira opção.
Todo mundo tem (ou deveria ter) um pouco de títulos indexados à inflação, aqueles que pagam uma taxa de juro acima da variação do IPCA. Para a pessoa física, é ideal, alinhado cirurgicamente à noção de portfólio de mínimo risco, ou seja, aquele que faz o hedge perfeito de seu padrão de consumo.
Como o comportamento do IPCA pode ser uma proxy razoável para o quanto os seus próprios gastos, em preço, variam no tempo, as NTN-Bs oferecem uma alternativa apropriada de investimento, pois preservam o poder de compra ao longo do tempo. Pagam inflação mais uma taxa de juro, permitindo a preservação da capacidade de compra.
Por isso, construções patrimoniais sólidas e sem riscos excessivos deveriam conter, conforme o gosto do freguês, ao menos um pouco dos títulos indexados. Essa é a perspectiva do asset allocation, vale para hoje e para qualquer dia. Mas temos aí essa questão imediata.
Na próxima sexta-feira, famoso amanhã, será pago cupom sobre as NTN-Bs com vencimentos pares, representantes de um estoque de 161 milhões de papéis e 55 por cento do total. Vai pingar 93,69 reais por papel, totalizando um recebimento de 15,1 bilhões de reais pelo mercado.
Leia Também
Haverá mais liquidez no sistema. A primeira inferência é que isso pode conferir algum momentum às próprias NTN-Bs, pois ao menos parte desse dinheiro será reaplicado nos mesmos títulos. No entanto, com a inflação bem-comportada e as baixas taxas de juro, parece razoável antever alguma migração em direção a outros ativos de maior risco – mais especificamente, alguma troca de indexados por prefixados, alongamento dos durations (compra de papéis com vencimento mais longo) e rotação da renda fixa para a Bolsa.
Agora, falando mais diretamente com você, leitor. A mesma coisa que passa na minha cabeça neste momento talvez passe na sua também. O que eu posso fazer com essa centaveira a pingar na minha conta amanhã?
Pensei em cinco alternativas, sem precisar recorrer a stock picking, a técnica dos super-heróis de identificar melhor do que os seres humanos uma ação mega-atrativa em mercados informacionalmente bastante eficientes. O foco está em construção patrimonial, planejamento de longo prazo, gestão de portfólio e diversificação, não em acertos pontuais ou naquela “diquinha” esperta.
A primeira ideia já me visita há alguns meses. Desde que investi no FoF SuperPrevidência da Vitreo, me sinto incomodado em ainda não ter feito um plano também para o meu filho, João Pedro. Pode ter chegado a hora.
Aliás, ontem fiquei bastante satisfeito em checar meu extrato na Vitreo. Como o fundo não tem seis meses de vida, sua rentabilidade ainda não pode ser divulgada. Então, para saber quanto meu dinheiro está rendendo, tenho que acessar minha própria conta. Fiquei muito contente em saber do retorno equivalente a 160 por cento do CDI desde o começo, que seria bom em qualquer lugar do mundo. No universo de previdência, em que a maioria dos fundos é uma aberração, é um oásis.
Como eu havia indicado fortemente o FoF da Vitreo para novas contratações ou para portabilidades – indicação aqui reforçada hoje –, foi gratificante identificar esse desempenho. É sempre um alívio quando as sugestões dão certo. Também foi estimulante saber que o Vitreo FoF SuperPrevidência apurou a segunda maior captação líquida do segmento de multimercados de previdência nos últimos três meses, com 578,5 milhões de reais, atrás apenas de fundo do Itaú.
Um segundo possível destino para o dinheiro novo é o fundo Nimitz, da SPX, ainda aberto para captação na Ágora. Dos fundos multimercados abertos (aqui já falando fora do ambiente dos previdenciários), o Nimitz me parece o melhor. Está um chororô bem idiota em torno da SPX – se o termo “bullying” chegou aos traders e aos brokers, é porque a coisa está feia; geração mimimi. Retornos de curto prazo contam zero, pois são 100 por cento sensíveis à aleatoriedade. Olhe o histórico longo, a competência do time e os processos internos.
Em tempo: quem fala da “dificuldade em ficar sócio na SPX” nunca viveu um partnership. Qualquer empresa bem-sucedida e em crescimento enfrenta essa dificuldade. Infelizmente, o equity só soma 100 por cento. Além disso, nos partnerships mais consolidados do mercado financeiro brasileiro, cerca de 10 por cento do headcount vira sócio – na SPX, são 29 sócios, para 150 pessoas.
A terceira possibilidade é no juro longo. Aqui por duas razões: vai ser natural o alongamento dos institucionais ao longo da curva, pois é onde se tem mais prêmio. Depois, aqui tem espaço para porrada. Não tem inflação no horizonte e a atividade econômica não engrena – as vendas ao varejo de ontem reforçam a sugestão. O Copom pode vir a ser forçado a rever seu posicionamento sobre os juros, vencido pelos dados. Para mim, estamos data dependent e voltaremos a discutir uma redução da Selic. Se não for o caso, tudo bem também, porque o carrego é bom.
O quarto deriva da imperiosa necessidade de se ter Bolsa. Vale usar ao menos parte do dinheiro do cupom de amanhã para comprar BOVV11 e SMAL11. Não precisa ir para o stock picking. Atue de forme diversificada para surfar esse ciclo de Bolsa, que vai ser longo e intenso. Acho razoável pensar em dobrar em três anos. Quase ninguém tem Bolsa ainda, está razoavelmente barato e os lucros corporativos vão voar por conta da alavancagem operacional. Se vier reforma da Previdência (vai vir), teremos re-rating.
O quinto é nosso hedge, porque tudo que falei até aqui pode estar errado. Se tem uma coisa boa na Empiricus (ao menos uma deve ter, não é possível), é que sabemos que não sabemos. Que vantagem! A todo momento nos beliscamos, sabemos da possibilidade de estarmos errados, montamos planos Bs (Cs, às vezes Ds), procuramos minimizar os danos da potencial falha. Meu hedge favorito para o momento é o ouro, porque o mundo anda bem estranho. E tem risco pra todo lado. Mas daí já é assunto para o pós-cupom.
 17 de setembro de 2026 - 15:27
VIDEOGAMES
Rockstar anuncia Grand Theft Auto VI: The Album, tracklist oficial do GTA 6 que conta com Travis Scott, Keith Richards, Pinkpantheress e mais
17 de setembro de 2026 - 15:27 17 de setembro de 2026 - 14:03
O QUE A FARIA LIMA NÃO VÊ
Você tem medo de investir? Emoções e bets travam as finanças — mas também podem ser combustível
17 de setembro de 2026 - 14:03 17 de setembro de 2026 - 13:28
APOSTAS ONLINE
O rombo das bets: apostas online podem ter engolido metade do crescimento do PIB em 2025
17 de setembro de 2026 - 13:28 17 de setembro de 2026 - 12:01
PODCAST TOUROS E URSOS
A Faria Lima está errada? ‘Risco de o Brasil quebrar é zero’, diz Felipe Salto, da Warren; o que o mercado não enxerga sobre o risco fiscal
17 de setembro de 2026 - 12:01 17 de setembro de 2026 - 11:30
PRIMEIRO DESDE 2023
Governo anuncia aumento de 15% do Bolsa Família; confira o novo valor
17 de setembro de 2026 - 11:30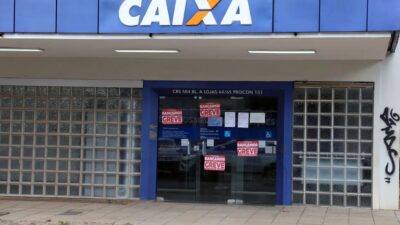 17 de setembro de 2026 - 9:43
PELA MADRUGADA
Bancários veem avanço em negociação e marcam assembleia para votar fim de greve na Caixa
17 de setembro de 2026 - 9:43 17 de setembro de 2026 - 6:49
SALVOU A NOITE
Lotofácil tem retorno discreto aos sorteios regulares e Dia de Sorte aproveita para brilhar sozinha; Mega-Sena corre hoje valendo R$ 102 milhões
17 de setembro de 2026 - 6:49 17 de setembro de 2026 - 5:45
É HOJE
Bolsa Família é pago hoje; veja quem receberá em setembro e as regras do benefício
17 de setembro de 2026 - 5:45 16 de setembro de 2026 - 18:41
SEM SURPRESA
Juros cada vez menores: Copom corta Selic para 13,75% e não sinaliza próximos passos, embora mercado espere mais cortes
16 de setembro de 2026 - 18:41 16 de setembro de 2026 - 17:16
SD EXPLICA
O Brasil vai quebrar? Entenda o que é risco fiscal e como as contas públicas afetam os seus investimentos
16 de setembro de 2026 - 17:16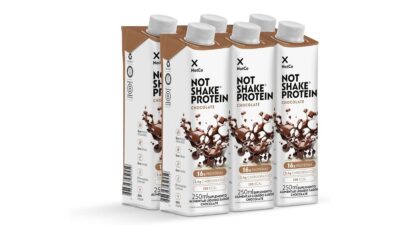 16 de setembro de 2026 - 16:01
BEBIDAS PROTEICAS
NotShake Protein: Anvisa proíbe todos os lotes das bebidas da marca
16 de setembro de 2026 - 16:01 16 de setembro de 2026 - 15:03
MAMMA MIA!
Pizzaria gringa quer ser a mais nova concorrente da Pizza Hut e da Domino’s no Brasil; conheça a Papa Johns
16 de setembro de 2026 - 15:03 16 de setembro de 2026 - 11:09
PRAZO MAIS CURTO
Greve na Caixa dificulta saque de prêmios milionários e pode atrasar pagamento para vencedores da Lotofácil da Independência que dividiram R$ 300 milhões
16 de setembro de 2026 - 11:09 16 de setembro de 2026 - 7:33
APROVEITANDO A CHANCE
Aposta do interior de SP ofusca bola dividida na Lotofácil da Independência e embolsa prêmio de R$ 34 milhões na Quina
16 de setembro de 2026 - 7:33 16 de setembro de 2026 - 6:44
RATEIO
Lotofácil da Independência 2026 tem 72 apostas premiadas e mais de 1.500 de ganhadores, mas apenas 33 ficam milionários
16 de setembro de 2026 - 6:44 16 de setembro de 2026 - 6:03
SD ENTREVISTA
Inflação deve subir com El Niño e petróleo, mas Copom vai cortar juros mesmo assim, diz economista-chefe da Bradesco Asset
16 de setembro de 2026 - 6:03 15 de setembro de 2026 - 21:44
NÃO TEM MAIS VOLTA
Veja os números da Lotofácil da Independência 2026; rateio será conhecido em instantes
15 de setembro de 2026 - 21:44 15 de setembro de 2026 - 20:01
CHEGOU A HORA
Assista ao vivo ao sorteio da Lotofácil da Independência 2026
15 de setembro de 2026 - 20:01 15 de setembro de 2026 - 19:14
B3 WEEK 2026
Copom amanhã: quanto você pagaria para apostar na decisão? Mercado de previsões entra no radar do investidor brasileiro; entenda como funciona
15 de setembro de 2026 - 19:14 15 de setembro de 2026 - 18:22
B3 WEEK 2026











