


O que Paulo Guedes quer dizer com “desestatizar o mercado de crédito”?
Fim do crédito direcionado resultaria em aumento do PIB e da produtividade segundo novo estudo publicado pelo Banco Central

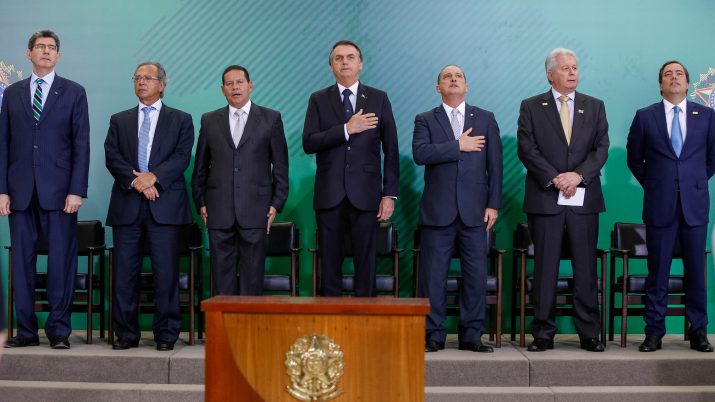
O ministro da Economia, Paulo Guedes, quer desestatizar o mercado de crédito e já fez duras críticas ao “dirigismo econômico” e às políticas de crédito do Banco Nacional de Desenvolvimento Econômico e Social (BNDES) e seus “campeões nacionais”.
Diversos estudos já mostraram os impactos negativos do crédito direcionado na economia, aquele determinado pelo governo, e mais um trabalho de pesquisadores da Universidade de São Paulo, Banco Central do Brasil e University of British Columbia mostrou que “a extinção dos programas de crédito direcionado geraria diversos efeitos positivos, como aumento do produto e da produtividade, redução de desigualdade e inclusão financeira”.
A disposição do governo em seguir acabando com essas distorções no mercado de crédito, aliada às perspectivas de reformas e melhor desempenho da economia, ajudam a explica o bom desempenho das ações dos bancos desde o período eleitoral no fim do ano passado.
Meia Entrada
O mercado de crédito no Brasil é dividido entre recursos livres e recursos direcionados, que são créditos que seguem lógicas de alocação e custo determinados pelo governo de plantão. Os mais conhecidos são os recursos do BNDES, o crédito imobiliário e o crédito agrícola.
Os dados mais recentes do BC, sobre novembro de 2018, mostram que o crédito soma R$ 3,2 trilhões no país, sendo R$ 1,715 trilhão no mercado livre e outros R$ 1,487 trilhão no crédito direcionado. O juro médio do crédito livre é de 37,9%, enquanto no direcionado a taxa cai a 8,3% ao ano.
Uma forma de entender as distorções desse modelo é pensar no conceito da meia entrada do cinema. Essa figura já foi usada pelo próprio BC e por outros economistas como Marcos Lisboa e Samuel Pessôa.
Leia Também
Quem tem acesso ao crédito direcionado paga meia entrada no mercado de crédito, ou seja, juros menores. Já o restante da população tem que pagar o equivalente ao ingresso inteiro e mais pouco. A lógica é simples, se tem alguém pagando menos do que deveria, tem alguém arcando com essa conta.
No mercado de crédito, a meia entrada é garantida aos empresários e pessoas que têm acesso ao crédito direcionado por serem de setores eleitos pelo governo, como os “campeões nacionais”, por serem “amigos do rei” ou por conseguirem fazer lobby no Congresso para ter essas vantagens constando em leis. A lógica é a de sempre: benefícios concentrados e custos difusos.
O estudo
No trabalho “Impactos do Direcionamento de Crédito Sobre a Economia Brasileira: uma abordagem de equilíbrio geral” os pesquisadores Gabriel A. Madeira, Mailliw Serafim, Sergio Mikio Koyama e Fernando Kuwer fizeram um intricado estudo para saber quais seriam os impactos da retirada do crédito direcionado.
As sofisticadas estimações matemáticas mostram aumentos do PIB, do número de empresários na população, do salário recebido pelo trabalhador, e redução na desigualdade de renda. Há também redução do juro para os demais tomadores de fora do crédito direcionado.
[captacao]
Segundo os autores, os maiores beneficiados pelos programas de direcionamento de crédito foram as empresas antigas, grandes e avessas ao risco. Eles notam que além de tais firmas serem capazes de obter crédito a taxas de juros mais altas no mercado privado, o acesso às menores taxas presentes nas linhas de crédito direcionado não se traduz em aumento de investimento por parte delas, mas sim em uma maior lucratividade. Está aí um exemplo de “perversa” transferência de renda.
Estudo anterior já tinha demonstrado que o BNDES selecionava firmas com alta capacidade de repagamento, assim como o sistema bancário privado. No entanto, também foram encontrados indício de favorecimento a empresas com maior conexão política, medida pela contribuição a campanhas eleitorais.
Segundo o estudo, cerca de 40% do crédito às empresas não é gerido em função dos mecanismos de mercado usuais, mas sim em atendimento a um vasto conjunto de normas e políticas governamentais. E há uma grande concentração, pois cerca de 18% das firmas formais são beneficiadas por empréstimos direcionados e essas empresas recebem cerca de 80% do total do crédito bancário a empresas.
Os pesquisadores também fizerem exercícios estimando variações nas políticas de direcionamento, avaliando os impactos de dar maior foco a empreendedores mais pobres ou mais produtivos. Conclusão: os ganhos seriam menores que a remoção dos programas de direcionamento.
Cabe a ressalva de que o estudo não necessariamente reflete a visão do Banco Central sobre o tema. A íntegra do trabalho está disponível aqui.
Bancos públicos x bancos privados
De volta aos números do BC, temos que os bancos privados caminham para fechar 2018 com a maior expansão de suas carteiras de crédito desde 2011. Já os bancos públicos devem amargar o terceiro ano de contração. Captando mudança de orientação ocorrida em 2016, no governo de Michel Temer.
Começando pelos bancos privados e olhando o comportamento em 12 meses, que ajuda a tirar volatilidade de curto prazo, o saldo de crédito registra uma alta de 11,7%, até novembro. O movimento de recuperação acontece desde julho de 2017, mas ganhou tração em março de 2018.
O crédito como um todo tem crescimento de 4,4% em 12 meses, somando R$ 3,2 trilhões ou 46,8% do PIB. Assim, 2018 caminha para se firmar como melhor ano para o mercado desde 2015 ao menos em termos nominais. Já que considerando a inflação, o mercado não tem crescimento real desde 2014.
Os bancos públicos seguem perdendo espaço, mas ainda respondem por R$ 1,65 trilhão do crédito, ou 52% do total. Essa fatia vem caindo depois de marcar 57% durante boa parte de 2016. Não por acaso ano em que se teve início uma reorientação na política de uso os bancos públicos como vetores do crescimento econômico. Olhando as variações em 12 meses, os bancos públicos, mostram retração de 1,6% até novembro. E não registram expansão de carteira nessa métrica desde agosto de 2016.
[captacao]
A queda é puxada pela carteira do BNDES, que encolhe 10,3% em 12 meses até novembro. No auge das políticas anticíclicas essa carteira crescia acima de 40%. O banco de fomento é o principal responsável pelo crédito direcionado no país, que recua 1,8% em 12 meses, enquanto o crédito livre total sobe 10,4%.
Tirando o BNDES do grupo de instituições públicas, conseguimos captar o comportamento agregado dos demais bancos estatais, como Banco do Brasil e Caixa. O que se observa é um movimento tímido, mas de recuperação. O saldo tem variação positiva de 2,2% em 12 meses até novembro, melhor leitura desde novembro de 2016.
Os dados do BC mostram que já há uma reorganização do mercado de crédito decorrente da decisão de deixar de fazer política anticíclica e parafiscal com ajuda dos bancos públicos, tomada no governo Michel Temer. O BNDES vem devolvendo parte dos R$ 500 bilhões que recebeu do Tesouro e deve acelerar a devolução de recursos.
Além disso, a Taxa de Longo Prazo (TLP) que substituiu a Taxa de Juro de Longo Prazo (TJLP) também mostra o efeito previsto e desejado de fazer as empresas buscarem recursos no mercado de capitais e a taxas de mercado. A TLP segue parâmetros de mercado (Notas do Tesouro Nacional Série B), enquanto a TJLP era arbitrada pelo governo, ficando, por vezes, em patamares muito distantes do custo de captação do Tesouro, gerando uma elevada conta de subsídios implícitos que era (e ainda é) arcada por todos nós para dar dinheiro barato aos "amigos do rei".
O que novo governo pretende é tornar o mercado de crédito cada vez mais focado em recursos livres e que direcionamentos e subsídios, para programas de casa própria e outros, constem no Orçamento, deixando claro para a sociedade que setores queremos beneficiar e a que custo.
 6 de novembro de 2026 - 12:18
CRIPTOMOEDAS
Nubank (ROXO34) suspende saques e depósitos de criptomoedas
6 de novembro de 2026 - 12:18 6 de novembro de 2026 - 11:40
CASO MASTER
BRB pede indenização de R$ 2,2 bilhões por fraudes do Banco Master
6 de novembro de 2026 - 11:40 6 de novembro de 2026 - 5:42
SOLTANDO FUMAÇA
Lotofácil faz 3 novos milionários de uma vez só; Mega-Sena promete R$ 55 milhões, mas tem loteria pagando o dobro
6 de novembro de 2026 - 5:42 5 de novembro de 2026 - 14:40
JUROS EM DEBATE
Selic parada: por que Alberto Ramos, do Goldman Sachs, só vê novos cortes de juros em 2028
5 de novembro de 2026 - 14:40 5 de novembro de 2026 - 14:00
Conteúdo Empiricus
América Latina perde ritmo em M&As, mas o Brasil movimenta 62% do capital desse mercado. Sua empresa está pronta para as próximas oportunidades?
5 de novembro de 2026 - 14:00 5 de novembro de 2026 - 12:15
VEJA DETALHES
Lucro menor, margens sob pressão e risco de inadimplência: por que a Tenda (TEND3) lidera as quedas do Ibovespa após o balanço do 3T26?
5 de novembro de 2026 - 12:15 5 de novembro de 2026 - 11:24
CTRL+A
Loterias, cigarros, bebidas, carros e mais: confira as alíquotas do ‘Imposto do Pecado’ e veja quando elas começam a valer
5 de novembro de 2026 - 11:24 5 de novembro de 2026 - 11:08
DADOS VAZADOS
FGC sob ataque: instituição reporta incidente de segurança e vazamento de dados
5 de novembro de 2026 - 11:08 5 de novembro de 2026 - 5:56
OPERAÇÃO REMOTA
Aposta feita pela internet fatura sozinha prêmio de quase R$ 12 milhões na Quina; Mega-Sena, Lotofácil e outras loterias acumulam
5 de novembro de 2026 - 5:56 4 de novembro de 2026 - 18:48
POLÍTICA MONETÁRIA
Copom segura Selic em 13,75% e interrompe ciclo de cortes iniciado há cinco reuniões
4 de novembro de 2026 - 18:48 4 de novembro de 2026 - 17:43
CALMA MERCADO
Chegou a hora: Lula fará pronunciamento neste domingo para anunciar medidas de ajuste fiscal
4 de novembro de 2026 - 17:43 4 de novembro de 2026 - 6:43
FREIO NOS CORTES
Há uma pedra no caminho da Selic — e o próximo corte de juros pode depender de Lula
4 de novembro de 2026 - 6:43 4 de novembro de 2026 - 5:56
SAIU DO ATOLEIRO
Lotofácil 3820 tem 41 ganhadores, mas só um deles vai sacar prêmio milionário; Mega-Sena promete R$ 46 milhões hoje, mas tem loteria pagando mais
4 de novembro de 2026 - 5:56 3 de novembro de 2026 - 14:33
NOVA ECONOMIA?
Análise: o que o ‘acusador’ André Lara Resende colocou em debate e vale mais do que a proposta em si
3 de novembro de 2026 - 14:33 3 de novembro de 2026 - 12:30
INSTABILIDADE
Banco do Brasil enfrenta instabilidade em aplicativos e clientes relatam dificuldades em usar Pix
3 de novembro de 2026 - 12:30 3 de novembro de 2026 - 9:42
NOVIDADES NO RADAR
Caixa abre apostas para a Mega da Virada 2026 com prêmio bilionário e mudança na data e no horário do sorteio
3 de novembro de 2026 - 9:42 3 de novembro de 2026 - 9:10
RESSACA ELEITORAL
Menos cortes nos juros, mais inflação: Focus muda de cara às vésperas do Copom
3 de novembro de 2026 - 9:10 3 de novembro de 2026 - 9:00
Conteúdo Empiricus
Pote de ouro? Esse setor pode ser a chave para proteger sistemas de ataques de IA; ativos ligados a ele podem se valorizar até 42 vezes, segundo analistas
3 de novembro de 2026 - 9:00 2 de novembro de 2026 - 13:58
POLÍTICA ECONÔMICA
Por que o possível encontro de Lula com um dos pais do Plano Real deixou o mercado financeiro em alerta
2 de novembro de 2026 - 13:58 1 de novembro de 2026 - 17:24
MAIS LIDAS DO SD

