



Nota triste — a XP quer mesmo democratizar os investimentos no Brasil?
A XP seguiu os mesmos passos da Vitreo e lançou, depois, dois fundos próprios para investir em suas ações, com direito a matéria no InfoMoney. Matéria da XP, sobre fundos da XP, para comprar ações da XP.

São Paulo, 12 de dezembro de 2019.
Caro Guilherme Benchimol,
Ou, talvez, a esta altura, eu deva escrever apenas “Querido Diário”.
Ontem tinha tudo para ser um dia feliz. Todas as condições estavam postas para a comemoração em todo o mercado de capitais brasileiro. Seria a estreia em Bolsa das ações da maior corretora nacional, focada nos investidores pessoas físicas e maior protagonista do discurso (ênfase em “discurso”) em prol da democratização dos bons investimentos, contra o oligopolizado sistema bancário. O IPO foi um tremendo sucesso. As ações foram precificadas acima do intervalo sugerido ex-ante, a empresa foi avaliada em mais de R$ 60 bilhões e os papéis encerraram seu primeiro pregão em alta de 27%.
Infelizmente, não foi. O dia 11 de dezembro de 2019 marcará para sempre uma nota triste na história do investidor de varejo brasileiro. A rigor, talvez marque mais do que isso: uma nota de falecimento do discurso sem sustentação em prol da democratização dos bons investimentos. Felizmente, a verdade continua filha do tempo, e máscaras caem no seu decorrer. A pessoa física, mais uma vez na história brasileira, ficou alijada de uma bela oportunidade de investimento. Estaremos para sempre condenados a isso?
A XP, por opção própria, deixou de fora o investidor pessoa física brasileiro de seu IPO, justamente o seu próprio cliente, a razão do sucesso da própria empresa, que a levou ao valor de mercado atual de vários bilhões de dólares.
Leia Também
Ela poderia ter aberto o capital aqui mesmo na B3, onde há oferta prioritária ao varejo. Mas ok. Consigo entender as razões da listagem lá fora. Menos burocracia, a necessidade de manter o controle da empresa (Guilherme, releia a carta original, esse ponto já aparecia lá — talvez a raiva e a falta de autocrítica tenham lhe tirado a concentração) e um valuation mais esticado (podem não assumir para fora, mas nada me convencerá de que esse não é também um fator importante, ainda que não prioritário) oferecem elementos razoáveis para a escolha.
Agora, depois que a Vitreo criou dois fundos para investir nas ações e deu a oportunidade de as pessoas físicas se exporem indiretamente aos papéis, não havia mais desculpas para excluir o investidor brasileiro disso. Se a XP queria mesmo dar ao investidor local acesso às melhores oportunidades e se o discurso de que “o cliente é prioridade” fosse minimamente verdadeiro (ênfase em minimamente), bastava alocar ações da empresa para os fundos da Vitreo. Problema resolvido, matamos a ambivalência.
Ao optar por excluir a Vitreo do book, a XP frustrou a expectativa de 12 mil investidores — em sua maioria, imagino, clientes da própria XP e interessados em partilhar do sucesso da empresa que eles mesmos ajudaram a erguer. Ainda acho que esses investidores estão em boas mãos. A Vitreo é uma excepcional gestora e as ações da XP seguem com grande potencial — do lado de cá do muro, não se misturam as coisas. A decisão de investir em um dos fundos, para mim, segue acertada. Mas seria muito mais interessante, claro, se todos pudessem ter comprado no preço do IPO. Foi a XP quem retirou do bolso desses 12 mil investidores o lucro derivado da alta das ações na estreia da Nasdaq ontem — uma disparada expressiva, que mudaria retornos anuais e, por que não dizer, retornos de uma década. Dois dígitos altos num único dia representam um evento raro.
Ainda somos obrigados a ler, sem qualquer constrangimento, que “nossos clientes [da XP] são a razão da nossa existência”. Se fosse mesmo dada alguma prioridade ao cliente da XP — o investidor pessoa física —, não lhe teria sido retirada a chance de participar do IPO. Se fosse mesmo “uma honra juntar mais de 200 brasileiros aqui em Nova York”, teríamos juntado dezenas de milhares de brasileiros no próprio IPO. E eu também sou fã do Ayrton Senna, mas, se queremos mesmo mostrar orgulho de sermos brasileiros e valorizar o nosso mercado, não é vestindo a bandeira do Brasil o melhor caminho. Palavras não pagam dívidas. Havia um único jeito de o Brasil ter participado desse IPO: comprando as ações. O resto é jogar para a torcida, discurso desprovido de qualquer apego à realidade.
O Brasil é mesmo excêntrico. Como tenho dito, diante da força da XP e da fraqueza de seus concorrentes diretos, conseguimos sair de um sistema oligopolizado dos bancos para outro monopolizado fora deles em investimentos — talvez essa seja mesmo uma dinâmica do tipo “winner takes all”; eu não sei, tomara que não, porque a XP realmente precisa de um antagonista, alguém que vá, na vida real, colocar o interesse do cliente no centro. E digo mais: isso vai ser bom até para a própria XP. A concorrência faz você ficar melhor. É um dos benefícios do liberalismo.
Um dos problemas do monopólio, além do fato óbvio de que ele acaba com qualquer excedente do consumidor, é a ausência do contraditório e da autocrítica, esse elemento tão raro geneticamente ligado à inteligência. A XP tem contado uma narrativa egocêntrica, narcísica, de heroísmo e de perfeição. Até aí, beleza. Cada um conta a história que quiser e trata de suas neuroses como achar melhor. A questão aqui é que a XP tem acreditado nas próprias mentiras, tendo catequizado também boa parte da imprensa (a brilhante coluna de Fernando Torres no Valor Investe é uma rara exceção) nessa construção ideológica. Se você hoje faz 298 elogios à XP e duas críticas, pronto! Todo o exército é acionado contra você por conta daquele pequeno comentário apontando a fragilidade, por mais que ele seja preciso e cristalino e por mais que sua profissão seja a de dar opiniões.
Vai além. Converse com gestores de fundos imobiliários. Pergunte a opinião deles sobre a XP — em especial daqueles com emissão de cotas em curso. Tentativas de novas ofertas distribuídas fora do Grupo XP são, não raro, rebatidas com: “Ok, se você for atraído por outra casa diante de uma menor taxa de distribuição e estruturação por lá, nós pararemos imediatamente de distribuir qualquer outro fundo de sua gestora”. E assim vamos perpetuando taxas absolutamente despropositadas, porque todos têm medo da concentração de passivo hoje na XP. Sim, está acontecendo agora, bem debaixo do nosso nariz. Essa é a postura de quem quer desenvolver o mercado e democratizar os investimentos?
Alguém discordaria do fato de que o modelo de agentes autônomos é, sem dúvida, um avanço sobre o modelo de gerentes de bancos, mas ainda assim convive com o mesmo conflito de interesses em sua essência? Houve, sim, uma conquista relevante, mas ela, em nada, endereça a essência do problema. Não é óbvio que qualquer tipo de análise vinda do Grupo XP venha carregada de conflito de interesses?
Ou, de outro modo, alguém seria contra o argumento de que há uma contradição em dizer que se privilegia o cliente — no caso, o investidor brasileiro — e abre-se o capital lá fora, onde não há oferta prioritária de varejo? Desculpe, o investidor não foi tratado como prioridade. E ponto final. De novo, eu entendo os motivos. Mas os motivos não mudam o fato de que a pessoa física, o cliente da XP, aquele que é a razão de seu sucesso, foi deixado de fora do IPO. Houve uma escolha, e ela não foi pelo interesse do cliente. E aqui nem é uma opinião, é um fato. Por que ninguém pressiona e questiona a XP a respeito? Além do monopólio econômico, teremos também de conviver com a imposição do monopólio de opiniões e das versões? Quando a XP apontava as fragilidades dos bancos, era ótimo. Agora, quando alguém aponta as fragilidades da XP, não vale?
Quando a Vitreo lançou os tais produtos e devolveu ao investidor a chance de participar do IPO, a XP reagiu de imediato dizendo que não alocaria nos fundos locais, sob o risco de os órgãos reguladores identificarem aí qualquer tipo de oferta irregular. Então, a CVM se pronunciou e derrubou o argumento da XP. Ah, daí surgiram outras pseudorrazões. A Vitreo não teria assinado a tal carta de conforto e cobrava taxa de performance nos fundos. Ok, Guilherme, foram endereçadas essas questões também. E agora, que não resta qualquer tipo de ressalva, haverá alocação? A resposta veio na prática: não. O investidor brasileiro, mesmo depois de tudo que foi feito, seguiu de fora. Outros interesses foram privilegiados.
Não bastasse tudo isso, a XP seguiu os mesmos passos da Vitreo e lançou, depois, dois fundos próprios para investir em suas ações, com direito a matéria no InfoMoney. Matéria da XP, sobre fundos da XP, para comprar ações da XP. Está aí um grupo que acredita na verticalização!
A imagem abaixo, que recebi de um assinante fiel, não poderia descrever melhor a dinâmica da coisa. O humor é a melhor resposta.
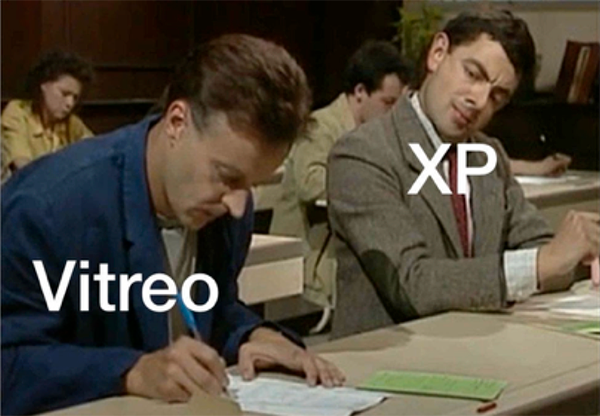
Se eu fosse a Vitreo, me sentiria honrado. A cópia é a maior das homenagens.
No final do dia, resta uma pergunta no ar: quem é que realmente está fazendo algo concreto (discurso não vale!) pelo investidor pessoa física brasileiro?
 12 de novembro de 2026 - 18:21
NOVO RECORDE
Nubank (NU) lucra US$ 1,1 bi no terceiro trimestre, alta de 31% em meio a preocupações com crédito
12 de novembro de 2026 - 18:21 12 de novembro de 2026 - 17:19
PIORA DE CENÁRIO
BTG (BPAC11): CFO vê economia mais fraca em 2027, mas aposta em expansão fora do Brasil; IPOs devem esperar
12 de novembro de 2026 - 17:19 12 de novembro de 2026 - 13:57
BALANÇO 3T26
Hapvida (HAPV3) dispara 15% após balanço: o que agradou o mercado, apesar da queda de 68% no lucro?
12 de novembro de 2026 - 13:57 12 de novembro de 2026 - 13:08
SOB PRESSÃO
“Não vou pagar mesmo podendo”: comportamento do agro está custando caro ao Banco do Brasil e ameaça os próximos balanços
12 de novembro de 2026 - 13:08 12 de novembro de 2026 - 12:37
SALTO DE ATÉ 16%
Balanço melhor que o esperado e divórcio à vista: por que o mercado se animou com Azzas (AZZA3) após o 3T26?
12 de novembro de 2026 - 12:37 12 de novembro de 2026 - 8:16
OFERTA MAIS GENEROSA
Santander turbina OPA de SANB11 em 5%: o que mudou na oferta e quanto os minoritários podem receber agora
12 de novembro de 2026 - 8:16 12 de novembro de 2026 - 7:04
O QUE ESPERAR DO ROXINHO
Nubank (ROXO34) segue crescendo no 3T26, mas o crédito pode virar o calcanhar de Aquiles em 2027
12 de novembro de 2026 - 7:04 12 de novembro de 2026 - 6:50
ABRIU A CARTEIRA
Após lucro recorde no 3T26, BTG Pactual (BPAC11) prepara uma nova tacada na bolsa: recompra de units pode chegar a R$ 2 bilhões
12 de novembro de 2026 - 6:50 12 de novembro de 2026 - 6:05
BALANÇO
BTG Pactual (BPAC11) lucra R$ 5,3 bilhões e rentabilidade vai a 26,4% no 3T26: o que está por trás da máquina de resultados do banco
12 de novembro de 2026 - 6:05 11 de novembro de 2026 - 21:10
BB VAI FECHAR A TORNEIRA?
Agronegócio cobra o preço no Banco do Brasil: inadimplência dispara, lucro desaba e dividendos entram na linha de corte
11 de novembro de 2026 - 21:10 11 de novembro de 2026 - 20:16
TURNAROUND FICOU PARA DEPOIS?
Banco do Brasil (BBAS3) corta guidance de lucro pela metade — e avisa: a conta do agronegócio ainda não terminou de chegar
11 de novembro de 2026 - 20:16 11 de novembro de 2026 - 20:14
HORA DE SE PROTEGER
Banco do Brasil (BBAS3) fecha torneira de dividendos e passará a pagar mínimo obrigatório após resultados fracos
11 de novembro de 2026 - 20:14 11 de novembro de 2026 - 19:36
RESULTADO
Banco do Brasil (BBAS3) frustra projeções já baixas e entrega lucro de R$ 1,3 bilhão no 3T26, tombo de 66,5%
11 de novembro de 2026 - 19:36 11 de novembro de 2026 - 18:25
O QUE ESPERAR
Por que a Petrobras (PETR4) decidiu acelerar os investimentos para este ano? CEO responde
11 de novembro de 2026 - 18:25 11 de novembro de 2026 - 17:01
FIM DA POISON PILL?
Cosan (CSAN3) dispara mais de 12% após rumor sobre a Rumo (RAIL3); mercado volta a apostar em venda de participação
11 de novembro de 2026 - 17:01
11 de novembro de 2026 - 6:14
BB EM APUROS
Banco do Brasil (BBAS3): analistas veem o ‘pior’ para resultados e fazem alertas para projeções; o que está em jogo para bancão?
11 de novembro de 2026 - 6:14 10 de novembro de 2026 - 20:29
BALANÇO
A maré está virando? Petrobras (PETR4) tem lucro 21,5% maior em um ano, mas queda no trimestre, e anuncia dividendos de R$ 15,3 bi
10 de novembro de 2026 - 20:29 10 de novembro de 2026 - 19:29
JUNTAS E MAIS FORTES
Fleury (FLRY3) e controlada da Bradsaúde (SAUD3) unem forças para criar empresa de oncologia com investimento de R$ 72 milhões
10 de novembro de 2026 - 19:29 10 de novembro de 2026 - 15:19
EMPRESAS
‘Uma das safras mais difíceis dos últimos anos’: por que a São Martinho (SMTO3) despenca mais de 9% após os resultados
10 de novembro de 2026 - 15:19 10 de novembro de 2026 - 14:33
VAI ACONTECER

